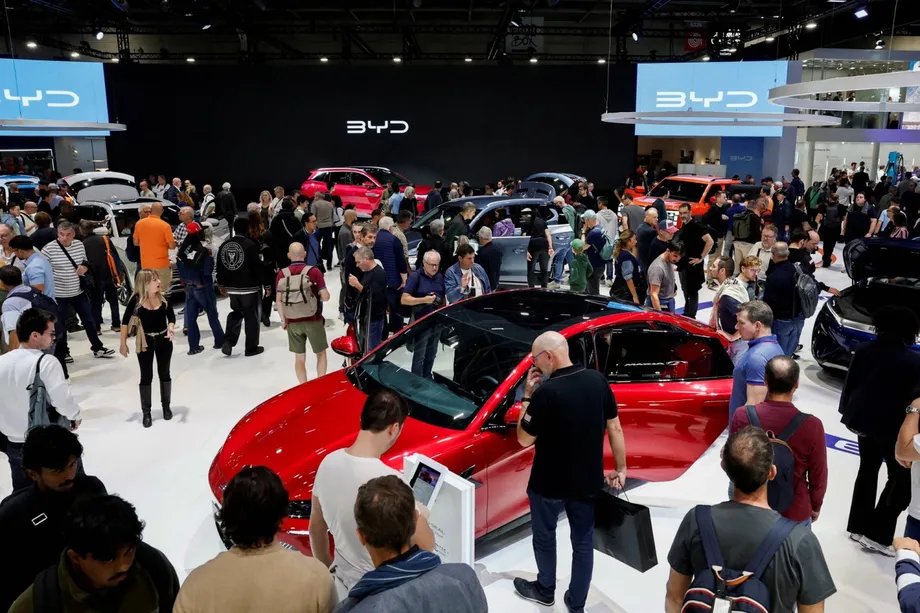
Un trimestre décisif bouleverse le marché automobile européen
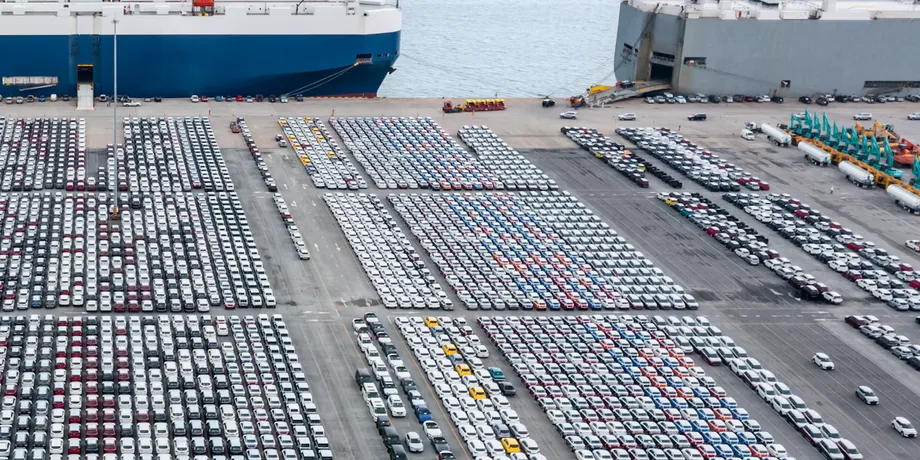
Les marques automobiles chinoises ont représenté 12,7 % des immatriculations européennes au cours des trois mois clos en septembre 2026, dépassant pour la première fois les constructeurs japonais sur un trimestre entier, selon le cabinet d’études de marché Dataforce. Les marques japonaises, Toyota compris, ont atteint 11,9 %, soit un écart de 0,8 point de pourcentage.
Sommaire
- Un trimestre décisif bouleverse le marché automobile européen
- Ce que révèlent les chiffres de vente
- Le Royaume-Uni donne un puissant coup de pouce aux marques chinoises
- Plusieurs constructeurs chinois se développent simultanément
- Pourquoi les hybrides sont au cœur de cette progression
- La pression en Chine pousse les constructeurs à se tourner vers l’étranger
- La politique de l’UE pourrait modifier les voitures bénéficiant d’un soutien
- Les usines locales, prochain terrain de compétition
- Points clés
Les immatriculations de marques chinoises ont à peu près doublé par rapport à l’année précédente, les hybrides étant à l’origine de l’essentiel de la progression. Leur part a accéléré vers la fin du trimestre : Dataforce a évalué celle de septembre à un record de 14,5 %, près de trois points de plus qu’en août. Un autre décompte du marché pour septembre a attribué aux marques chinoises 182 462 véhicules et une part de 13,6 %.
Les constructeurs européens comme Volkswagen et Renault dominent toujours la région. Pourtant, les marques chinoises sont passées d’à peine 1 % des ventes européennes il y a cinq ans à une part trimestrielle proche d’une voiture sur huit. Elles rivalisent avec des entreprises japonaises qui ont consacré des décennies à implanter des usines et des concessions, et à faire connaître leurs modèles dans toute l’Europe.
Cette percée intervient alors que l’Union européenne envisage de nouvelles restrictions sur les importations en provenance de Chine et des mesures incitatives en faveur des véhicules produits localement. Les constructeurs chinois réagissent sur deux fronts : ils vendent davantage d’hybrides et préparent l’ouverture d’usines en Europe.
Les données détaillées de septembre montrent que cette évolution dépasse la simple rivalité entre groupes nationaux. Toyota est restée la deuxième marque automobile individuelle en Europe ce mois-là, avec 78 319 immatriculations. BYD s’est classée 11e avec 49 340 unités, tandis que le Jaecoo 7 de Chery est devenu le premier modèle chinois à intégrer le top 10 européen. C’est la progression d’un nombre croissant de marques chinoises, et non d’un seul constructeur, qui modifie l’équilibre concurrentiel.
Ce que révèlent les chiffres de vente
Les marques chinoises ont enregistré 1 023 762 ventes en Europe au cours des neuf premiers mois de 2026, selon le décompte détaillé du marché, soit une hausse de 113,2 %. Leur part a atteint 9,7 %, contre 4,8 % sur la même période en 2025. Cela représente un gain de 4,9 points de pourcentage et environ le double de leur part précédente.
La part trimestrielle de 12,7 % dépasse cette moyenne de janvier à septembre, signe d’une forte accélération des ventes plus tard dans l’année. Le résultat de septembre était encore supérieur. Les constructeurs chinois gagnaient des clients plus vite que le marché dans son ensemble ne progressait.
Dataforce a recensé 1 343 518 immatriculations dans l’Union européenne, l’Association européenne de libre-échange et le Royaume-Uni en septembre, soit une hausse de 10,2 %. L’Association des constructeurs européens d’automobiles, connue sous le sigle ACEA, en a dénombré 1 363 210, également en hausse de 10,2 %. Dans cette comparaison, le marché automobile européen dépasse donc les frontières de l’UE, un point important lorsqu’on examine les règles commerciales qui s’appliquent spécifiquement à l’Union.
Les immatriculations comptabilisent les véhicules nouvellement inscrits dans les registres nationaux. Elles constituent un indicateur pratique de la demande, même si les acheteurs comprennent aussi bien des entreprises et des gestionnaires de flottes que des particuliers.
Le Royaume-Uni donne un puissant coup de pouce aux marques chinoises
Le Royaume-Uni a joué un rôle exceptionnellement important dans les résultats de septembre. Les immatriculations y ont augmenté de 12 %, à 350 536 véhicules, contre 256 774 en Allemagne. Le renouvellement des plaques d’immatriculation deux fois par an en Grande-Bretagne fait de mars et septembre des mois particulièrement chargés pour les achats de voitures.
BYD a réalisé 52 % de ses ventes européennes de septembre au Royaume-Uni, où la marque s’est classée deuxième. À l’échelle européenne, ses 49 340 immatriculations représentaient une hausse de 102,3 % sur un an. Les 78 319 immatriculations de Toyota ont progressé de 0,2 %, illustrant l’écart entre l’expansion rapide de son challenger chinois et la base établie, bien plus importante, du constructeur japonais.
Le Jaecoo 7 de Chery a été le modèle le plus vendu en Grande-Bretagne en mars comme en septembre. En septembre, il a totalisé 15 470 ventes en Europe et s’est classé 10e parmi les modèles, le Royaume-Uni représentant 70 % de ce total. La marque Jaecoo dans son ensemble a vendu 24 321 véhicules, soit une hausse de 156,6 %.
Ces chiffres montrent que la progression chinoise est inégalement répartie en Europe. Réussir dans un grand marché pendant ses mois d’immatriculations les plus chargés peut avoir un effet considérable sur les classements régionaux. Pour BYD et Jaecoo, la Grande-Bretagne est devenue une importante source de volume.
Plusieurs constructeurs chinois se développent simultanément
Le groupe Chery a enregistré 56 552 immatriculations en Europe en septembre, soit une hausse de 187,3 % sur un an. Il possède notamment les marques Jaecoo, Omoda et Chery, ce qui lui permet de rivaliser sous plusieurs noms au lieu de s’appuyer sur une seule gamme de véhicules.
Leapmotor a immatriculé 14 382 véhicules, en hausse de 324,2 %. Le groupe Geely en a enregistré 51 493, soit une hausse de 31,3 %, tandis que SAIC Motor a atteint 41 707 unités, en progression de 24,4 %. Ces chiffres concernent des groupes qui peuvent posséder plusieurs marques ; ils ne sont donc pas directement comparables aux classements de marques individuelles comme Toyota ou BYD.
Les constructeurs européens établis ont connu un mois plus difficile. Les immatriculations du groupe Volkswagen ont reculé de 2,8 %, celles du groupe Renault de 0,8 %, et celles du groupe BMW sont restées quasiment stables. Stellantis a progressé de 5,1 %, en deçà de la hausse de 10,2 % du marché.
Les constructeurs japonais restent profondément implantés en Europe. Toyota y a commencé à vendre des voitures en 1963 et exploite désormais des usines sur tout le continent. Nissan produit des véhicules à Sunderland, en Grande-Bretagne, depuis 1986. Les marques chinoises ont dépassé le total japonais sur un trimestre tout en rivalisant avec des réseaux industriels bâtis au fil de plusieurs générations.
Pourquoi les hybrides sont au cœur de cette progression
Les hybrides ont porté la hausse des immatriculations trimestrielles des marques chinoises. Un véhicule hybride associe un moteur thermique à un moteur électrique. Un hybride rechargeable dispose également d’une batterie qui peut être rechargée sur une source d’électricité externe, ce qui permet d’effectuer certains trajets en mode électrique avant que le moteur thermique ne soit nécessaire.
BYD a présenté au Mondial de l’Automobile de Paris, en octobre, la Dolphin G DM-i, une compacte hybride rechargeable conçue spécialement pour l’Europe. Chery et Zeekr Intelligent Technology, filiale du groupe Geely Holding, ont également dévoilé de nouveaux modèles. Ces lancements montrent que les constructeurs adaptent leurs gammes aux acheteurs européens au lieu de s’appuyer uniquement sur des véhicules conçus pour la Chine.
Les voitures électriques à batterie progressent elles aussi rapidement. En septembre, leurs immatriculations ont atteint 416 443 unités, en hausse de 59,9 % sur un an, et leur part de marché est passée de 21,1 % à 30,5 %. Ces véhicules fonctionnent entièrement à l’électricité stockée dans une batterie, sans moteur à essence ni diesel.
Les constructeurs chinois sont donc en concurrence simultanément dans deux segments en expansion. Les hybrides sont à l’origine d’une grande partie de leur croissance immédiate, tandis que les modèles entièrement électriques leur ouvrent un marché qui a représenté environ trois nouvelles immatriculations sur dix dans le décompte de septembre. La hausse des prix des carburants renforce également l’intérêt des acheteurs pour la réduction de leur consommation d’essence.
La pression en Chine pousse les constructeurs à se tourner vers l’étranger
Volkswagen et BMW affrontent des concurrents chinois sur leur principal marché ainsi qu’en Europe. Les acheteurs chinois se tournent vers des marques nationales dont les constructeurs lancent des modèles plus rapidement et à moindre coût. Le ralentissement de la demande en Chine incite également des entreprises comme BYD à chercher davantage de clients à l’étranger.
Les difficultés rencontrées par BYD au début de 2026 illustrent les tensions financières qui sous-tendent cette expansion. Lors de son recul des ventes en février, les livraisons mondiales de janvier ont chuté de 30,1 %, à 210 051 véhicules, marquant un cinquième mois consécutif de baisse. Depuis le mois de mai précédent, l’entreprise avait également perdu plus de 60 milliards de dollars de valeur boursière.
Les exportations ont constitué un débouché de plus en plus important : BYD a expédié à l’étranger 100 482 véhicules à nouvelles énergies en janvier. Cette catégorie comprend les véhicules électriques à batterie et les hybrides rechargeables. La croissance en Europe offre à l’entreprise une nouvelle clientèle, alors que l’intense concurrence sur son marché intérieur pèse sur les prix de vente et les bénéfices.
Les constructeurs européens sont par conséquent confrontés à une concurrence sur deux fronts. Ils perdent du terrain face aux marques chinoises en Chine, tandis que ces mêmes concurrents se développent en Europe. La rivalité commerciale relie désormais la pression sur les prix en Chine aux lancements de modèles, aux importations et aux investissements dans des usines situées à des milliers de kilomètres.
La politique de l’UE pourrait modifier les voitures bénéficiant d’un soutien
L’Union européenne a déjà imposé des droits de douane supplémentaires aux véhicules électriques à batterie fabriqués en Chine. Les droits de douane sont des taxes sur les importations qui renchérissent l’introduction d’un produit sur un marché. En octobre, l’Union s’est également entendue en principe sur une limitation des importations d’hybrides en provenance de Chine, en forte progression. Les modalités définitives et la date d’entrée en vigueur de ces mesures n’ont pas été précisées.
Les expéditions d’hybrides se sont accélérées dans un contexte d’anticipation de nouvelles mesures. Dans le même temps, l’UE étudie des règles qui favoriseraient les véhicules produits localement lorsque les pouvoirs publics accordent des subventions ou d’autres aides, notamment certains avantages fiscaux pour les voitures de société.
Les entreprises et les gestionnaires de flottes représentent une part importante des acheteurs sur des marchés comme l’Allemagne. Modifier les critères d’accès aux avantages fiscaux pourrait donc influer sur un grand nombre d’achats, au-delà des choix des particuliers.
Toyota a contesté une définition restrictive de la production européenne éligible. Dans son recours d’octobre sur les mesures incitatives, le constructeur a demandé que les véhicules fabriqués au Japon, en Grande-Bretagne et en Türkiye soient reconnus dans le cadre du projet de loi sur l’accélérateur industriel. Toyota possède des usines dans l’UE, en France et en République tchèque, ainsi qu’en dehors de l’Union, en Grande-Bretagne et en Türkiye.
Yoshihiro Nakata, président-directeur général de Toyota Motor Europe, a exposé la position de l’entreprise dans sa déclaration d’octobre sur les politiques publiques :
Toyota n’est pas un invité en Europe. Nous sommes un constructeur européen et nous voulons que l’industrie automobile européenne réussisse
Mercedes-Benz a salué le soutien politique à la production européenne, tout en avertissant que les changements apportés aux chaînes d’approvisionnement mondiales pourraient accroître les coûts. La Grande-Bretagne, la Türkiye et le Maroc fournissent des véhicules et des pièces à l’UE ; les règles précises pourraient donc avoir des conséquences bien au-delà de l’Union.
Les usines locales, prochain terrain de compétition
Les entreprises chinoises se préparent déjà à fabriquer davantage de véhicules en Europe. Chery prépare une production à Barcelone, tandis que Leapmotor a commencé à fabriquer son SUV B10 dans l’usine de Stellantis à Saragosse, en Espagne, dans le cadre de leur coentreprise.
L’usine hongroise de BYD à Szeged doit commencer sa production au quatrième trimestre 2026, après plusieurs retards. Les projets d’usines européennes de l’entreprise prévoient également d’étudier la France comme site potentiel pour de futures activités de production, les prix compétitifs de l’énergie étant considérés comme un atout.
Le calendrier relie la percée commerciale à la prochaine étape des investissements :
- Septembre 2025 : objectif initial de BYD pour le démarrage de la production en Hongrie.
- Juillet à septembre 2026 : les marques chinoises dépassent les constructeurs japonais sur un trimestre européen entier.
- 12 octobre 2026 : BYD évoque de nouvelles usines européennes au Mondial de l’Automobile de Paris.
- 16 octobre 2026 : Toyota demande un accès plus large aux mesures incitatives industrielles européennes envisagées.
- Octobre à décembre 2026 : nouvelle période visée par BYD pour lancer la production à Szeged.
BYD prévoit de commencer l’assemblage en Hongrie avec la citadine Dolphin Surf, puis d’y produire le SUV Atto 2. L’usine vise une capacité annuelle de 300 000 véhicules, mais la production réelle dépendra de la montée en régime des activités.
La production locale pourrait faire des entreprises chinoises des employeurs et des acheteurs de fournitures européennes, en plus d’en faire des importateurs. L’accès aux mesures incitatives proposées dépendra des règles définitives, notamment des exigences relatives à l’assemblage et aux composants. La compétition ne porte plus seulement sur le nombre de voitures vendues, mais aussi sur le lieu de fabrication de ces voitures, batteries et pièces.
Points clés
- Les marques chinoises ont représenté 12,7 % des immatriculations européennes au troisième trimestre 2026, devant les marques japonaises à 11,9 %.
- Les immatriculations des marques chinoises ont à peu près doublé sur un an, portées par les hybrides.
- La Grande-Bretagne a représenté 52 % des ventes européennes de BYD en septembre et 70 % des immatriculations du Jaecoo 7.
- Les constructeurs européens restent dominants, mais plusieurs grands groupes ont progressé moins vite que le marché ou ont perdu des ventes en septembre.
- L’UE envisage de nouvelles restrictions à l’importation et des mesures incitatives liées à la production européenne.
- Les constructeurs chinois développent l’assemblage local, BYD visant un démarrage de la production en Hongrie avant la fin de 2026.