Défendre la monnaie tout en donnant davantage de marge aux banques pour prêter
Le 21 octobre 2026, la Banque d’Indonésie a maintenu son taux directeur à 5,75 %, relevé à 5,00 % le taux de rémunération des dépôts bancaires au jour le jour et annoncé une baisse des réserves obligatoires qui devrait libérer 190 000 milliards de roupies, soit environ 10,56 milliards de dollars, dans le système bancaire. Ces mesures visent à stabiliser la roupie tout en donnant aux banques davantage de fonds à prêter.
Sommaire
- Défendre la monnaie tout en donnant davantage de marge aux banques pour prêter
- Le rôle des trois taux d’intérêt
- Comment la baisse des réserves libère 190 000 milliards de roupies
- Pourquoi la dégringolade des marchés est importante
- Réduire le coût de la protection contre le risque de change pour les investisseurs étrangers
- Les économistes évoquent un exercice d’équilibre difficile
- L’inflation laisse une certaine marge, la pression sur la monnaie moins
- Les préoccupations budgétaires et l’indépendance restent au cœur des débats
- Les dates clés de la décision
- À retenir
Cette décision intervient après deux journées de pertes record à la Bourse indonésienne et une nouvelle pression sur la monnaie, après que l’indice MSCI a averti qu’il pourrait reclasser les actions indonésiennes dans la catégorie « marché autonome ». La roupie, qui a perdu plus de 7 % face au dollar cette année, s’est légèrement dépréciée après l’annonce.
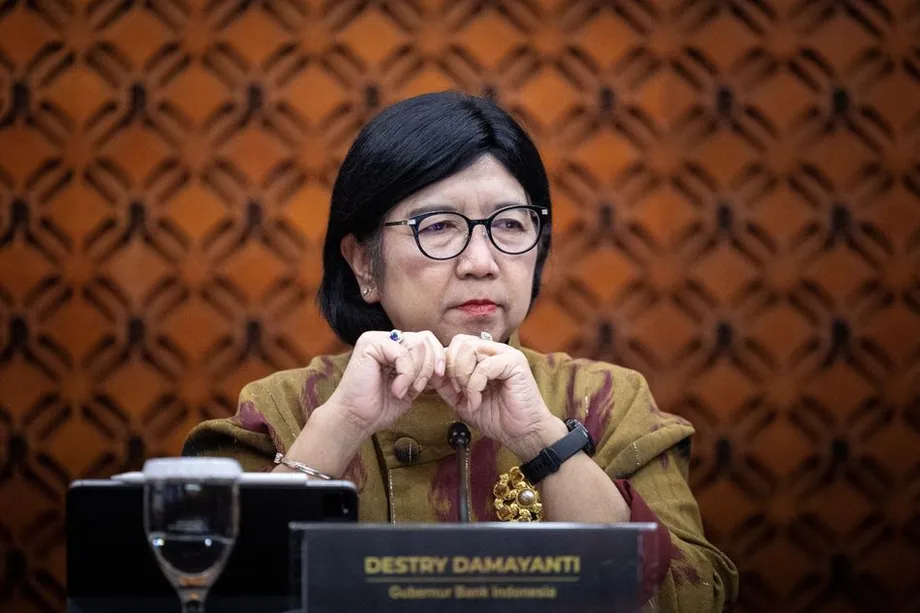
La gouverneure, Destry Damayanti, a annoncé ces mesures à l’issue de la réunion du conseil des gouverneurs, qui s’est tenue à Jakarta les 20 et 21 octobre. Le taux directeur est resté inchangé pour la quatrième réunion de politique monétaire consécutive, tandis que le taux auquel les banques empruntent au jour le jour auprès de la banque centrale est demeuré à 6,50 %.
Les réserves obligatoires des banques conventionnelles passeront de 9 % à 8 % d’ici début novembre, puis à 7 % le 1er décembre. La Banque d’Indonésie a également annoncé une baisse pour les banques islamiques, de 7,5 % à 5,5 %.
Le vice-gouverneur Solikin M. Juhro a expliqué pourquoi la banque centrale faisait évoluer ses différents instruments dans des directions distinctes :
« Comme nous devons faire face à plusieurs difficultés, nous devons y répondre par des politiques différentes »,
Pour les entreprises et les ménages, la question centrale est de savoir si ces mesures peuvent stimuler les prêts sans accentuer la pression sur la monnaie. Une roupie plus faible renchérit les importations, tandis que des conditions d’emprunt plus strictes peuvent freiner l’investissement et les embauches.
Le rôle des trois taux d’intérêt
Le taux directeur, le taux des prises en pension inversées à sept jours, est le principal indicateur de la Banque d’Indonésie pour les conditions d’emprunt dans l’économie. Son maintien à 5,75 % évite une nouvelle hausse générale, après une augmentation cumulée d’un point de pourcentage en trois étapes en mai et juin.
La facilité de dépôt remplit une autre fonction. Elle rémunère les banques qui placent leurs excédents de fonds au jour le jour auprès de la Banque d’Indonésie. En relevant ce taux de 25 points de base, soit 0,25 point de pourcentage, à 5,00 %, la banque centrale rend cette option plus intéressante et contribue à soutenir les taux d’intérêt à court terme du marché.
La facilité de prêt fonctionne en sens inverse : les banques qui ont besoin de fonds au jour le jour peuvent emprunter auprès de la banque centrale à 6,50 %. Ensemble, les taux des facilités de dépôt et de prêt contribuent à orienter le coût des prêts interbancaires.
La hausse du taux de dépôt a ramené son écart avec le taux directeur de 1 point à 0,75 point de pourcentage. La Banque d’Indonésie ajuste donc les conditions du marché monétaire, même si son taux de référence reste inchangé.
Avant la décision, les économistes étaient presque aussi nombreux à prévoir un statu quo qu’une hausse. Sur les 29 personnes interrogées, 15 s’attendaient à ce que le taux directeur reste inchangé et 14 anticipaient une hausse d’au moins 25 points de base. Le statu quo correspondait donc à une courte majorité, mais a déçu ceux qui souhaitaient une réaction plus ferme à la dégringolade des marchés.
Comment la baisse des réserves libère 190 000 milliards de roupies
Les réserves obligatoires déterminent la part des dépôts que les banques doivent conserver auprès de la banque centrale au lieu de l’utiliser à d’autres fins. Leur réduction laisse davantage de fonds aux banques pour accorder des prêts, investir ou effectuer d’autres paiements.
Pour les banques conventionnelles, le passage de 9 % à 7 % signifie que, pour chaque tranche de 100 roupies de dépôts concernés, le montant des réserves obligatoires passe de 9 à 7 roupies. La réduction se fera en deux étapes, afin que les banques puissent s’adapter avant son entrée en vigueur complète le 1er décembre.
Les banques islamiques, dont les règles financières interdisent le versement d’intérêts conventionnels, bénéficieront d’une baisse de même ampleur : 2 points de pourcentage, de 7,5 % à 5,5 %. Aucun calendrier distinct pour sa mise en œuvre n’a été précisé.
Selon Damayanti, ces mesures libéreront 190 000 milliards de roupies. Solikin a déclaré que cette baisse offrirait aux banques une plus grande marge de manœuvre pour prêter et favoriser la création d’emplois. La Banque d’Indonésie ajustera également son mécanisme d’incitation à la liquidité, un autre outil permettant d’influer sur les fonds dont disposent les banques.
L’Indonésie peine à transformer l’abondance de fonds dans les banques en emprunts effectifs. En août 2025, le crédit avait progressé de 7,56 % sur un an, tandis que plus de 2 372 000 milliards de roupies de prêts approuvés n’avaient toujours pas été tirés à la fin du troisième trimestre. Ces chiffres, évoqués lors de la précédente initiative visant à développer les prêts, montrent que la demande des emprunteurs compte autant que l’offre de fonds.
Pourquoi la dégringolade des marchés est importante
L’avertissement de MSCI a provoqué un nouveau choc sur des marchés déjà confrontés à la faiblesse de la monnaie. Ses classifications aident les fonds d’investissement internationaux à déterminer quels pays inclure dans leurs portefeuilles. Un passage du statut de marché émergent à celui de marché autonome pourrait modifier la place de l’Indonésie dans les produits d’investissement qui suivent ces classifications.
Les investisseurs étrangers qui vendent des actions indonésiennes peuvent ensuite convertir en dollars les roupies obtenues afin de transférer leurs fonds à l’étranger. La baisse des cours boursiers exerce ainsi une pression sur la monnaie, tandis que la vente d’obligations d’État peut augmenter le coût d’emprunt du gouvernement.
Lors de la déroute boursière du 16 octobre, la roupie a franchi le seuil de 18 000 pour un dollar et l’indice composite de Jakarta a chuté de plus de 11 % en séance le matin. La Banque d’Indonésie est intervenue sur les marchés des changes et obligataire alors que les tensions se propageaient à plusieurs catégories d’actifs.
Les pertes boursières de ces deux derniers jours ont été plus importantes que toutes celles enregistrées pendant la crise financière asiatique. À la réunion de politique monétaire d’octobre, la roupie restait la monnaie la plus faible d’Asie émergente depuis le début de l’année, avec une baisse de plus de 7 % face au dollar.
Le processus de classification de MSCI comporte encore plusieurs échéances : la consultation doit s’achever le 30 avril 2027 et une décision définitive est attendue au plus tard le 30 juin 2027. Les investisseurs sont donc confrontés à plusieurs mois d’incertitude quant au statut futur du marché indonésien.
Réduire le coût de la protection contre le risque de change pour les investisseurs étrangers
La Banque d’Indonésie cherche également à rendre les investissements en roupies plus attrayants en réduisant le coût de la couverture contre les variations de change. Damayanti a indiqué que des réductions précédentes sur les opérations de couverture de change avaient attiré 9,9 milliards de dollars d’entrées de capitaux.
La couverture permet à un investisseur de se protéger contre une évolution défavorable du taux de change. Une personne qui achète un actif indonésien peut obtenir un rendement en roupies, mais recevoir moins de dollars à la revente si la monnaie se déprécie. Une couverture aide à gérer ce risque, mais elle a un coût.
Damayanti a déclaré que la banque centrale offrirait de nouvelles incitations au moyen d’instruments à terme non livrables domestiques, ou DNDF. Ces contrats règlent la différence entre un taux de change convenu et un taux de référence ultérieur, sans exiger la livraison de la totalité du montant de la devise sous-jacente.
La gouverneure a expliqué que ces mesures visaient à attirer des capitaux étrangers, à stabiliser la roupie et à approfondir les marchés monétaires et des changes domestiques. En complément des taux d’intérêt et des réserves obligatoires, ces incitations à la couverture donnent à la Banque d’Indonésie un autre moyen d’influer sur la demande d’actifs libellés en roupies.
Les économistes évoquent un exercice d’équilibre difficile
Gareth Leather, économiste principal pour l’Asie chez Capital Economics, s’est interrogé sur la capacité de ces mesures à soutenir simultanément la croissance et la monnaie. Il a qualifié les décisions de « très déroutantes » et expliqué ses réserves :
« Je pense qu’ils essaient de faire deux choses à la fois (soutenir la roupie et stimuler la croissance), ce dont je ne suis pas sûr que ce soit possible »,
Leather a également averti que cette approche risquait d’affaiblir la crédibilité de la banque centrale. La légère baisse de la roupie après l’annonce illustre la difficulté immédiate de convaincre les investisseurs que cette combinaison fonctionnera.
Irman Faiz, économiste à la Bank Danamon de Jakarta, a expliqué comment ces instruments pourraient se compléter. Selon lui, la hausse du taux de la facilité de dépôt pourrait empêcher les fonds supplémentaires libérés par la baisse des réserves de faire chuter les taux du marché monétaire et de réduire l’attrait de la roupie.
Les deux analyses mettent en évidence la même tension. Les banques disposent de davantage de fonds utilisables, ce qui peut faciliter les prêts, tandis que la banque centrale rémunère mieux les dépôts au jour le jour afin de soutenir les taux du marché. Les résultats dépendront de l’usage que les banques feront de ces fonds et de la réaction des investisseurs.
L’inflation laisse une certaine marge, la pression sur la monnaie moins
Le taux d’inflation annuel en Indonésie a atteint 3,28 % en septembre, son niveau le plus élevé en trois mois. L’inflation sous-jacente, qui porte sur un éventail plus restreint de prix afin de mieux suivre les tensions de fond, a ralenti à 2,84 %.
Ces deux chiffres se situaient dans la fourchette cible de la Banque d’Indonésie, comprise entre 1,5 % et 3,5 %, soit officiellement 2,5 % avec une marge de plus ou moins 1 point de pourcentage. Le taux global de septembre était inférieur de 0,22 point à la limite supérieure.
Damayanti a déclaré que la hausse cumulée d’un point de pourcentage en mai et juin suffisait à ancrer l’inflation. La Banque d’Indonésie a maintenu sa prévision de croissance économique pour 2026, entre 4,9 % et 5,7 %, et indiqué que sa cible d’inflation resterait inchangée en 2026 et 2027.
Le taux directeur dépasse désormais d’un point le niveau de 4,75 % maintenu lors du statu quo de janvier. Cette évolution montre comment la pression sur la monnaie a modifié la politique monétaire au cours de l’année, alors même que les autorités continuent de chercher des moyens de soutenir l’activité économique.
Pour les ménages, le taux de change influe sur le prix des aliments, des carburants et des matières premières importés. Pour les entreprises, les taux d’intérêt déterminent le coût du financement des équipements, des stocks et de l’expansion. La Banque d’Indonésie cherche à gérer ces deux leviers sans relever à nouveau son taux directeur.
Les préoccupations budgétaires et l’indépendance restent au cœur des débats
Les investisseurs s’inquiètent également des finances publiques indonésiennes, du coût élevé des subventions aux carburants et des projets de dépenses du président Prabowo Subianto. Ces préoccupations pèsent sur la confiance dans les actifs libellés en roupies, en plus des perturbations immédiates provoquées par l’avertissement de MSCI.
L’indépendance de la banque centrale est un autre aspect du débat. Les investisseurs veulent être certains que les décisions relatives à l’inflation et aux taux d’intérêt restent du ressort de la Banque d’Indonésie, même si celle-ci coordonne son action avec un gouvernement qui cherche à accélérer la croissance.
Damayanti a abordé cette question lors de sa défense de l’autonomie des taux en octobre, affirmant que seule la banque centrale décide de relever ou d’abaisser les taux d’intérêt ou d’utiliser d’autres incitations. Les dernières mesures soumettent cette prérogative à un nouvel examen, car elles associent le soutien à la monnaie à des mesures destinées à encourager les prêts.
La prochaine épreuve concrète pour la Banque d’Indonésie sera la mise à disposition de fonds supplémentaires aux banques en novembre et décembre. Ses mesures de marché devront agir alors que la consultation de MSCI se poursuit et que les préoccupations concernant les finances publiques persistent.
Les dates clés de la décision
L’annonce d’octobre intervient après plusieurs mois durant lesquels la Banque d’Indonésie est passée du maintien des taux à leur relèvement, avant de marquer une pause tout en ajoutant d’autres outils. Cette chronologie aide à comprendre pourquoi sa dernière réponse ne se limite pas au taux directeur.
- 21 janvier 2026 : la Banque d’Indonésie maintient son taux directeur à 4,75 % malgré les pressions sur la roupie.
- Mai et juin 2026 : trois hausses relèvent le taux directeur d’un point de pourcentage au total, à 5,75 %.
- 16 octobre 2026 : la roupie franchit le seuil de 18 000 pour un dollar tandis que les marchés boursiers chutent brutalement.
- 20 et 21 octobre 2026 : le conseil des gouverneurs décide de maintenir le taux directeur, de relever celui de la facilité de dépôt et d’abaisser les réserves obligatoires.
- Début novembre 2026 : les réserves obligatoires des banques conventionnelles doivent passer de 9 % à 8 %.
- 1er décembre 2026 : elles doivent de nouveau baisser, à 7 %.
- 30 avril et 30 juin 2027 : la consultation de MSCI doit s’achever, puis la décision définitive de classification doit être rendue.
Les changements immédiats concernent donc la rémunération des dépôts au jour le jour et le montant des fonds que les banques peuvent utiliser. L’enjeu à plus long terme est de savoir si ces mesures contribueront à maintenir les investissements étrangers en Indonésie tout en soutenant le crédit intérieur.
À retenir
- La Banque d’Indonésie a maintenu son taux directeur à 5,75 % pour la quatrième réunion consécutive.
- Le taux de la facilité de dépôt au jour le jour est passé à 5,00 % ; celui de la facilité de prêt est resté à 6,50 %.
- La baisse des réserves devrait libérer 190 000 milliards de roupies dans le système bancaire.
- La roupie a perdu plus de 7 % face au dollar cette année, dans un contexte de nouvelles turbulences boursières.
- L’inflation de septembre s’est établie à 3,28 %, dans la fourchette cible de la banque centrale.
- De nouvelles incitations à la couverture visent à attirer des investissements étrangers, alors que MSCI réexamine la classification du marché indonésien.