Une marge de crédit accrue malgré les pressions sur la roupie
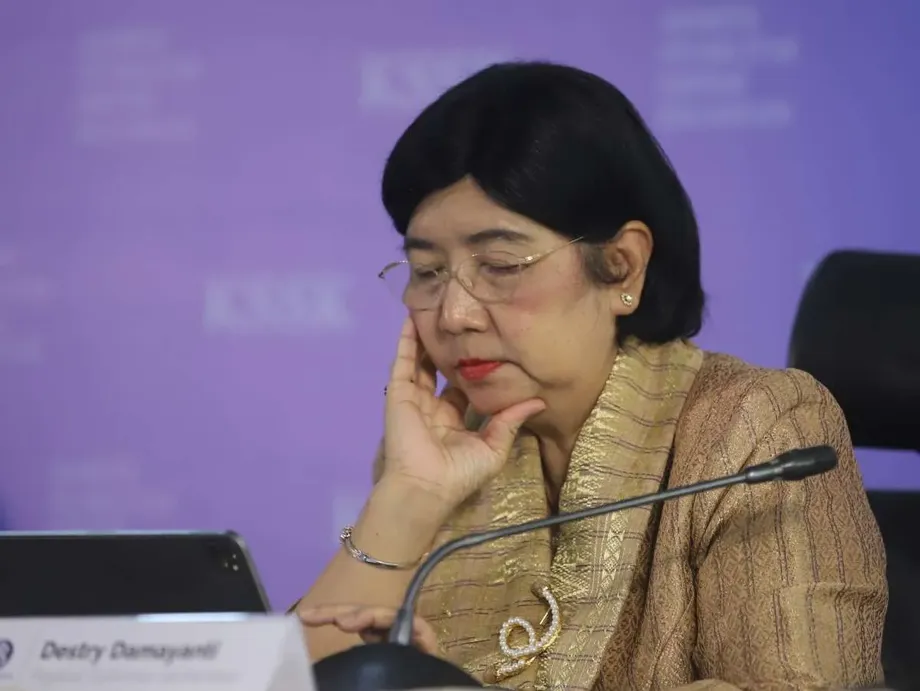
Bank Indonesia abaissera de deux points de pourcentage les réserves obligatoires des banques conventionnelles et islamiques en novembre et décembre 2026. Selon sa gouverneure, Destry Damayanti, cette mesure injectera environ 190 000 milliards de roupies dans le système bancaire. Cette décision intervient alors que les crédits progressent plus vite que les dépôts et que les banques subissent de nouvelles pressions après une forte chute des marchés boursiers.
Sommaire
- Une marge de crédit accrue malgré les pressions sur la roupie
- Comment fonctionnera la baisse des réserves obligatoires
- Pourquoi les banques sont sous pression
- Les banques islamiques et régionales y voient des bénéfices immédiats
- Les incitations à la liquidité sont réduites et réorientées
- Pourquoi BI a relevé un taux tout en libérant des fonds
- Le soutien à la monnaie va au-delà des taux d'intérêt
- Les autres garde-fous restent en place
- Le logement, les véhicules et les paiements également concernés
- À retenir
Annoncées à Jakarta le 21 octobre, à l'issue de la réunion du conseil des gouverneurs des 20 et 21 octobre, ces mesures ramèneront le taux de réserves obligatoires des banques conventionnelles de 9 % à 7 %. Celui des banques islamiques et de leurs unités d'affaires passera de 7,5 % à 5,5 %. Les deux réductions seront mises en œuvre en deux étapes égales.
BI a associé la libération de fonds bancaires à une mesure différente sur les taux d'intérêt : elle a relevé de 0,25 point de pourcentage, à 5 %, son taux de la facilité de dépôt au jour le jour, tout en maintenant son taux directeur BI Rate à 5,75 % et son taux de prêt au jour le jour à 6,50 %. Cette combinaison vise à donner aux banques une plus grande marge de manœuvre pour financer les entreprises, tout en maintenant des conditions favorables à la roupie sur le marché monétaire.
Les chiffres de septembre permettent de comprendre l'urgence de la situation. Les crédits bancaires ont progressé de 13,26 % sur un an, contre 8,22 % pour les dépôts. Les prêts augmentaient donc 5,04 points de pourcentage plus vite que les fonds collectés par les banques auprès des déposants.
Les dirigeants du secteur bancaire ont salué la baisse des réserves, même si leurs descriptions du problème diffèrent. Certains estiment que les liquidités sont limitées ; d'autres jugent les fonds disponibles, mais coûteux. Pour les emprunteurs, la question concrète est de savoir si la marge de manœuvre supplémentaire des banques se traduira par des prêts accessibles à des taux abordables.
Comment fonctionnera la baisse des réserves obligatoires
Le taux de réserves obligatoires, appelé en Indonésie Giro Wajib Minimum, ou GWM, détermine la part des fonds que les banques doivent conserver sur des comptes auprès de Bank Indonesia. Sa baisse réduit les montants immobilisés à la banque centrale et donne aux banques davantage de souplesse pour gérer les paiements, accorder des prêts ou investir.
Le calendrier annoncé est le suivant :
- 21 octobre 2026 : BI annonce les changements à l'issue de sa réunion de politique monétaire d'octobre.
- 1er novembre 2026 : le GWM des banques conventionnelles passe de 9 % à 8 % ; celui des banques islamiques et de leurs unités d'affaires, de 7,5 % à 6,5 %.
- 1er décembre 2026 : le GWM des banques conventionnelles passe à 7 % ; celui des banques islamiques et de leurs unités d'affaires, à 5,5 %. Les changements concernant les incitations à la liquidité et la rémunération des réserves entrent également en vigueur.
Chaque catégorie de banques bénéficie d'une baisse de deux points de pourcentage. En termes simples, avant prise en compte des incitations applicables, une baisse de deux points de pourcentage signifie que les réserves obligatoires diminuent de 2 roupies pour chaque tranche de 100 roupies de dépôts concernés. BI estime que la liquidité supplémentaire ainsi dégagée s'élèvera à environ 190 000 milliards de roupies.
Pourquoi les banques sont sous pression
Hendra Lembong, vice-président de l'Association des banques indonésiennes, Perbanas, et directeur général de Bank Central Asia, a décrit les liquidités bancaires comme quelque peu limitées et déclaré que la mesure de BI serait utile. Lani Darmawan, autre vice-présidente de Perbanas et directrice générale de CIMB Niaga, a indiqué que les liquidités étaient disponibles, mais que les coûts de financement étaient élevés.
Ces commentaires décrivent deux pressions liées. Une banque doit disposer de fonds suffisants et accessibles pour répondre aux retraits et financer les prêts. Elle doit aussi se procurer ces fonds à un coût permettant de maintenir la rentabilité des crédits. La concurrence pour attirer les dépôts peut pousser les banques à mieux rémunérer les épargnants, ce qui complique la baisse des taux d'intérêt des prêts.
Selon les chiffres de BI, le ratio des actifs liquides du système bancaire aux dépôts est passé de 23,04 % en août à 24,08 % en septembre, soit une hausse de 1,04 point de pourcentage. Dans le même temps, les crédits progressaient beaucoup plus vite que les dépôts. Cette évolution explique qu'un indicateur global de liquidité en hausse puisse coexister avec des plaintes concernant le coût élevé des financements et l'accès inégal aux fonds.
Hery Gunardi, président de Perbanas et directeur général de Bank Rakyat Indonesia, a déclaré que la baisse des réserves pourrait stimuler les prêts et améliorer le ratio prêts-dépôts. Ce ratio compare l'encours des prêts aux dépôts et aide les banques à évaluer la part des dépôts déjà consacrée aux crédits.
Les banques islamiques et régionales y voient des bénéfices immédiats
Koko Tjatur Rachmadi, secrétaire général de l'Association des banques islamiques indonésiennes, Asbisindo, et directeur général de Bank Aladin Syariah, a qualifié les liquidités de très limitées après le choc subi par la Bourse le vendredi précédent. Il a salué la baisse du GWM des banques islamiques et appelé à d'autres mesures pour améliorer les liquidités et les conditions d'activité.
Koko a également souligné le calendrier. Les banques se livrent généralement concurrence pour attirer les dépôts au dernier trimestre, a-t-il déclaré, et les perturbations des marchés ont accentué cette pression. Pour les banques islamiques et leurs unités d'affaires, les baisses de novembre et décembre interviendront pendant cette période de concurrence pour les fonds.
Agus Haryoto Widodo, président de l'association des banques régionales de développement, Asbanda, et directeur général de Bank Jakarta, a déclaré que la flexibilité supplémentaire pourrait soutenir les prêts dans les régions. Il a cité parmi les priorités les micro, petites et moyennes entreprises, le fonds de roulement des entreprises et les secteurs productifs créateurs d'emplois.
Le fonds de roulement couvre les besoins quotidiens des entreprises, comme les stocks, les matières premières et les salaires. Pour les prêteurs régionaux, une plus grande souplesse de financement pourrait faciliter la prise en charge de ces besoins. Agus a estimé que la réussite devrait se mesurer à un accès élargi à des financements solides et aux bénéfices concrets pour les entreprises et les communautés.
Les incitations à la liquidité sont réduites et réorientées
Parallèlement à la baisse du GWM, BI ramènera de 6 % à 5 % le plafond de l'incitation prévue par la politique macroprudentielle de liquidité, dite KLM, à compter du 1er décembre. Ce dispositif accorde aux banques un allègement de leurs réserves en fonction des prêts éligibles et de leur activité sur le marché monétaire.
La composante liée au financement passera d'un maximum de 4 % à 3 % des fonds de tiers, terme bancaire désignant les dépôts des clients. Son champ d'application inclura un soutien accru aux secteurs créateurs d'emplois. La composante destinée à approfondir le marché monétaire restera plafonnée à 2 %, afin d'encourager la circulation des fonds entre les banques et leur acheminement vers les établissements de crédit qui en ont besoin.
Au cours de la première semaine d'octobre, les banques avaient reçu 458 500 milliards de roupies d'incitations KLM. Le financement représentait 336 400 milliards de roupies, et l'approfondissement du marché monétaire, 122 100 milliards. Ces chiffres montrent que le programme d'incitations constituait déjà une composante importante du soutien de BI à la liquidité bancaire avant les nouvelles baisses des réserves obligatoires.
Le vice-gouverneur Solikin M. Juhro a déclaré que BI pourrait ajuster les incitations sectorielles en fonction de l'évolution de la conjoncture, en réorientant le soutien lorsque les secteurs précédemment aidés se seraient améliorés. Il a indiqué que la baisse générale du GWM apporterait des liquidités supplémentaires, en complément de la réduction de l'incitation au financement.
BI a également plafonné la part des réserves moyennes en roupies donnant droit à une rémunération, c'est-à-dire à un rendement versé par la banque centrale. À compter du 1er décembre, cette part rémunérée sera limitée à 5 % du GWM moyen en roupies. Le montant des 190 000 milliards de roupies libérés dont bénéficiera chaque banque dépendra de ses dépôts et des incitations applicables à sa situation.
Pourquoi BI a relevé un taux tout en libérant des fonds
La décision de BI distingue la disponibilité des fonds bancaires des taux d'intérêt qui orientent les marchés à court terme. La baisse des réserves donne aux banques une plus grande marge de manœuvre pour utiliser leurs fonds. Le relèvement du taux de la facilité de dépôt augmente le rendement perçu par les banques lorsqu'elles placent leurs fonds au jour le jour auprès de la banque centrale, ce qui contribue à soutenir les taux du marché à court terme.
Solikin, qui a expliqué cette approche, a déclaré que BI répondait simultanément à plusieurs pressions :
« Puisque nous faisons face à plusieurs défis, nous devons y répondre par différentes politiques », a déclaré le vice-gouverneur de BI, Solikin M. Juhro.
Irman Faiz, économiste chez Bank Danamon à Jakarta, a déclaré que la hausse du taux de la facilité de dépôt pourrait éviter que la baisse des réserves ne fasse trop diminuer les taux du marché monétaire. Le maintien de ces taux peut contribuer à préserver l'attrait des actifs libellés en roupies.
Gareth Leather, économiste senior pour l'Asie chez Capital Economics, s'est demandé si BI pouvait soutenir à la fois la monnaie et la croissance économique. Il a exprimé ses réserves en ces termes :
« Je pense qu'ils essaient de faire deux choses à la fois (soutenir la roupie et stimuler la croissance), et je ne suis pas sûr que ce soit possible », a déclaré Leather.
Destry a déclaré que les hausses de taux précédentes, totalisant un point de pourcentage entre mai et juin, suffisaient à ancrer l'inflation. BI continue de viser une inflation de 2,5 %, avec une marge de plus ou moins un point de pourcentage, en 2026 et 2027. La décision d'octobre fait suite à sa défense de l'autonomie des taux d'intérêt, dans un contexte d'inquiétudes sur l'influence politique exercée sur la politique monétaire.
Le soutien à la monnaie va au-delà des taux d'intérêt
BI a établi le cours de la roupie à 17 985 roupies pour un dollar le 20 octobre, en baisse de 0,61 % par rapport à la fin septembre. La monnaie est restée sous pression après la chute des marchés du 16 octobre, qui l'a fait passer sous le seuil de 18 000 roupies pour un dollar et a entraîné de lourdes pertes pour les actions indonésiennes.
Les turbulences des marchés ont suivi un avertissement de MSCI sur un éventuel reclassement des actions indonésiennes, qui pourraient passer du statut de marché émergent à celui de marché autonome. La consultation doit s'achever le 30 avril 2027, et la décision définitive sur la classification est attendue au plus tard le 30 juin 2027.
BI poursuit ses interventions sur les changes au moyen de contrats à terme non livrables offshore, de contrats à terme non livrables domestiques et de transactions au comptant. Les transactions au comptant échangent des devises aux cours du marché en vigueur. Les contrats à terme non livrables permettent aux participants de gérer leur exposition future aux variations de change au moyen de contrats réglés selon l'écart entre les taux convenus et ceux du marché.
BI augmente également les remises sur le coût de la couverture de change par contrats à terme non livrables domestiques. La remise sur les contrats de six mois passe de 25 % à 40 %, tandis que celle sur les contrats de 12 mois passe de 30 % à 45 %. Dans les deux cas, elle augmente de 15 points de pourcentage.
Les incitations s'appliquent aux investissements de portefeuille étrangers éligibles, aux emprunts à l'étranger des banques et aux investissements directs étrangers. Destry a déclaré que les incitations à la couverture introduites en juin avaient attiré 9,9 milliards de dollars de flux de capitaux au 20 octobre. Une couverture moins coûteuse réduit le prix de la protection d'un investissement contre les fluctuations monétaires, ce qui rend les actifs en roupies plus attrayants pour les investisseurs préoccupés par les pertes de change.
Les autres garde-fous restent en place
BI a maintenu inchangés plusieurs garde-fous bancaires tout en assouplissant les réserves obligatoires. Le ratio d'intermédiation macroprudentiel reste compris entre 84 % et 94 %, et le ratio de financement extérieur des banques demeure plafonné à 40 % de leurs fonds propres. Le volant de fonds propres contracyclique reste fixé à 0 %.
Le volant de liquidité macroprudentiel reste à 4 %, avec une souplesse de mise en pension de 4 %. Pour les banques islamiques, les chiffres correspondants restent à 2,5 % et 2,5 %. Cette souplesse permet d'utiliser les titres éligibles détenus comme réserves de liquidité pour obtenir un financement temporaire au moyen d'opérations de pension.
Les données bancaires d'août font état d'un ratio de solvabilité de 24,10 %. Les fonds propres constituent un matelas financier contre les pertes. Les prêts non performants bruts représentaient 2,11 % des crédits, contre 0,84 % en net, un autre indicateur de la situation du système bancaire alors que BI cherchait à soutenir une nouvelle progression des prêts.
BI a également annoncé qu'elle renforcerait la mise en œuvre de sa politique de ratio de financement macroprudentiel inclusif. Dans leur ensemble, les mesures visent à élargir les financements tout en maintenant les exigences relatives aux fonds propres, aux liquidités et à la structure de financement des banques.
Le logement, les véhicules et les paiements également concernés
BI a prolongé jusqu'en 2027 les règles autorisant le financement immobilier à hauteur de 100 % de la valeur du bien donné en garantie et un apport minimum de 0 % pour les véhicules motorisés neufs. Ces deux mesures devaient expirer le 31 décembre 2026 ; elles s'appliqueront désormais du 1er janvier au 31 décembre 2027.
La mesure immobilière concerne les maisons individuelles, les appartements, les maisons-boutiques et les immeubles à usage de bureaux. L'éligibilité dépend du respect de critères précis par les banques, notamment de conditions relatives aux prêts ou financements en difficulté. L'évaluation de la demande par la banque déterminera le montant du financement proposé à chaque emprunteur.
Pour les ménages, un apport réduit diminue les liquidités nécessaires à l'achat, tandis qu'un montant financé plus élevé accroît la dette à rembourser. Cette prolongation permet aux prêteurs éligibles de proposer ce type de financement pendant la même période où BI cherche à accroître les crédits aux entreprises et à soutenir l'emploi.
BI prévoit également des essais de paiements QRIS transfrontaliers avec Hong Kong et le Timor-Leste au quatrième trimestre 2026. QRIS est la norme indonésienne pour les paiements par code QR. Ces essais constituent le volet consacré aux paiements d'un dispositif plus large associant gestion de la monnaie, financement bancaire et soutien à l'activité économique.
À retenir
- Les réserves obligatoires des banques conventionnelles passent de 9 % à 7 % en deux étapes, les 1er novembre et 1er décembre 2026.
- Les banques islamiques et leurs unités d'affaires bénéficient d'une baisse équivalente, de 7,5 % à 5,5 %.
- La gouverneure Destry Damayanti estime que la baisse des réserves apportera environ 190 000 milliards de roupies de liquidités au secteur bancaire.
- Le plafond de l'incitation KLM passe de 6 % à 5 % le 1er décembre ; le soutien au financement est plafonné à 3 % et les incitations au marché monétaire à 2 %.
- BI a maintenu son taux directeur à 5,75 % et relevé à 5 % le taux de sa facilité de dépôt au jour le jour.
- En septembre, la croissance des crédits, de 13,26 %, a dépassé celle des dépôts, de 8,22 %, maintenant au premier plan les questions de disponibilité et de coût des financements.
- Les incitations à la couverture de change et la prolongation des règles de financement immobilier et automobile éligibles accompagnent la baisse des réserves obligatoires.