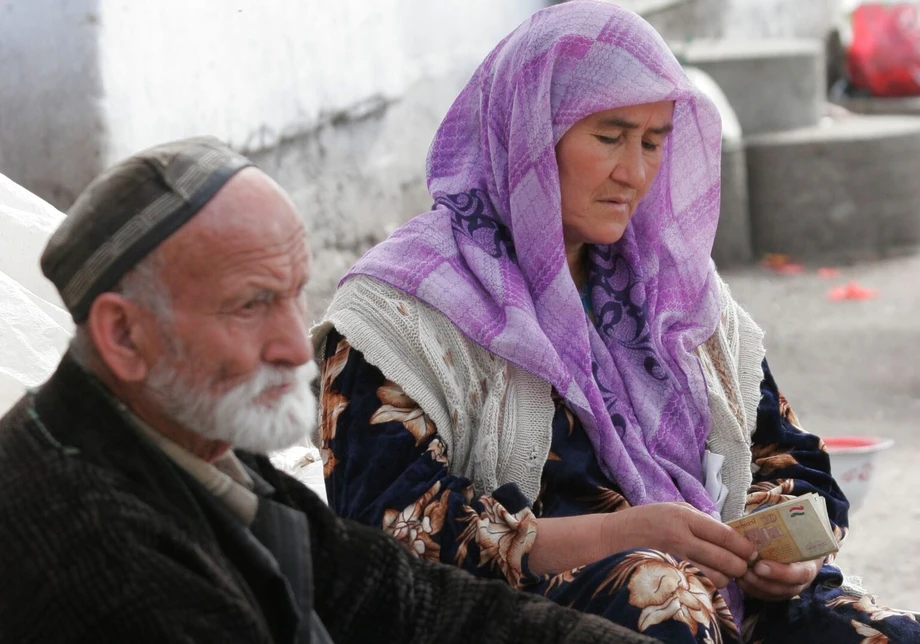
Deux options pour la retraite, sans changement de loi
Les femmes au Tadjikistan pourraient devoir attendre cinq ou sept ans de plus avant de partir à la retraite, selon deux options proposées par la Banque asiatique de développement (BAD), tandis que les hommes pourraient être concernés par un report de deux ans. L’Agence nationale de l’assurance sociale et des pensions indique que ces propositions sont consultatives. L’âge actuel de départ à la retraite reste fixé à 58 ans pour les femmes et à 63 ans pour les hommes.
Sommaire
- Deux options pour la retraite, sans changement de loi
- Ce que changeraient les propositions
- Pourquoi l’inscription n’est qu’un point de départ
- Ce que révèlent les chiffres sur les actifs
- La portée des pensions
- Qui financerait les pensions sociales ?
- Une vie plus longue, une population jeune et des choix régionaux
- Des registres plus fiables et un accès facilité
- Des relations plus larges avec les bailleurs internationaux
- À retenir
Ces options figurent dans l’étude de la BAD sur le pays, intitulée Transformation économique pour une croissance durable et inclusive au Tadjikistan. La première consisterait à relever progressivement l’âge de départ à la retraite des femmes à 63 ans, soit l’âge actuellement en vigueur pour les hommes. La seconde instaurerait progressivement un départ à 65 ans pour les deux sexes.
La banque recommande également d’envisager une durée de cotisation plus longue : 30 ans pour les femmes comme pour les hommes, contre 20 ans actuellement pour les femmes et 25 ans pour les hommes. Les cotisations sont les versements effectués à l’assurance pension au cours de la vie active, qui ouvrent des droits à pension.
Le Tadjikistan n’a annoncé ni décision ni calendrier de mise en œuvre de ces changements. L’agence des pensions précise que toute modification de l’âge de départ, de la durée de cotisation ou d’autres conditions d’éligibilité doit suivre les procédures juridiques nationales et entrer en vigueur par voie législative.
Ce débat fait suite aux précédentes recommandations de la BAD sur la réforme des retraites, qui inscrivaient l’âge de départ dans un ensemble plus vaste de mesures portant sur la couverture de l’assurance, le montant des prestations, le relevé des cotisations et l’aide aux personnes ne disposant pas de droits à pension suffisants. Pour les actifs, rien ne change dans l’immédiat. La question de fond est de savoir comment financer des pensions adéquates alors que de nombreuses personnes en emploi cotisent de manière irrégulière ou travaillent en dehors des systèmes de paie officiels.
Ce que changeraient les propositions
Quelle que soit l’option retenue, les femmes seraient les plus concernées. Passer de 58 à 63 ans représente cinq années supplémentaires ; passer à 65 ans, sept. Dans la première option, les hommes conserveraient l’âge actuel de départ à la retraite ; dans la seconde, ils devraient travailler deux ans de plus.
La durée de cotisation proposée aurait également un effet plus marqué sur les femmes. Porter le minimum de 20 à 30 ans représenterait 10 années de cotisation supplémentaires, soit une hausse de 50 %. Pour les hommes, passer de 25 à 30 ans impliquerait cinq années supplémentaires, soit une hausse de 20 %.
L’âge de départ à la retraite et la durée de cotisation sont deux conditions distinctes. Une personne peut atteindre l’âge requis sans avoir suffisamment d’années de cotisations enregistrées. Une durée de cotisation plus longue aurait donc des conséquences particulièrement importantes pour les personnes dont le parcours professionnel comprend des périodes de travail domestique non rémunéré, de migration, d’emploi saisonnier ou d’activité en dehors de l’économie formelle.
Un départ plus tardif peut améliorer les finances des retraites lorsque les personnes restent en emploi et continuent de cotiser. La possibilité de le faire dépend de leur santé, de leur profession, de leurs conditions de travail, de l’accès à des emplois adaptés et des possibilités de reconversion. Un relèvement de l’âge légal exigerait une attention particulière à ces réalités.
Pourquoi l’inscription n’est qu’un point de départ
Environ 2,1 millions de personnes étaient inscrites au régime d’assurance pension du Tadjikistan en 2024, soit près d’un tiers de la population en âge de travailler. La BAD considère que l’emploi informel, les versements irréguliers et les lacunes dans la tenue des registres expliquent en grande partie la faible couverture des cotisations.
Un compte enregistré peut recevoir des versements réguliers, occasionnels ou aucun versement. Le financement des retraites dépend du montant effectivement versé au régime et de la régularité de ces versements. Des relevés fiables déterminent également si les actifs obtiennent la prise en compte des cotisations versées en leur nom.
La BAD recommande d’intégrer davantage de travailleurs indépendants et de personnes exerçant un emploi informel à l’assurance pension. Elle propose aussi de simplifier l’inscription et d’améliorer les échanges d’informations entre les administrations, afin de rapprocher plus précisément les données sur l’emploi et les cotisations.
La migration complique le recouvrement des cotisations. Selon l’Organisation internationale pour les migrations, environ 825 000 citoyens tadjiks travaillaient à l’étranger au premier semestre 2025. Certains d’entre eux ne cotisent pas au fonds de pension tadjik, ce qui réduit les ressources disponibles pour financer les retraites dans le pays.
Ce que révèlent les chiffres sur les actifs
Le Tadjikistan comptait 894 923 retraités au 1er octobre 2026, selon les statistiques nationales. L’emploi s’élevait à environ 2,851 millions de personnes en août, soit près de 3,2 actifs par retraité.
Environ 1,307 million de personnes seulement étaient recensées comme salariées d’entreprises aux différents statuts de propriété, soit 45,8 % de l’emploi total. Les autres actifs comprennent notamment des entrepreneurs, des membres d’exploitations agricoles dehqon et d’autres catégories de travailleurs susceptibles de cotiser également à la sécurité sociale.
Le calcul financier doit donc tenir compte du nombre de cotisants réguliers, des montants versés et des dépenses liées aux pensions. Trois actifs pour un retraité peuvent générer des recettes très différentes selon leurs revenus et selon que les trois cotisent chaque mois ou non.
Des chiffres comparables du Comité statistique de la CEI font état, pour le Tadjikistan en 2024, de 318 retraités pour 1 000 actifs, soit environ 3,1 actifs par retraité. Le Kazakhstan, le Kirghizistan et l’Ouzbékistan en comptaient chacun 347 pour 1 000 actifs, soit environ 2,9 actifs par retraité. En Russie, ce chiffre s’élevait à 555, soit environ 1,8 actif par retraité. Ces données décrivent le rapport entre emploi et perception d’une pension dans les différents pays, selon une période de référence commune.
La portée des pensions
En 2024, la pension de vieillesse moyenne au Tadjikistan s’élevait à 475,8 somonis par mois, contre un salaire mensuel moyen de 2 148,9 somonis. La pension représentait environ 22,1 % du salaire moyen, qui était donc près de 4,5 fois plus élevé.
Ces moyennes montrent un écart considérable entre les revenus du travail et les pensions. La situation de chaque personne dépend de son salaire antérieur, de son historique de cotisation et de ses droits à pension, tandis que les besoins des ménages varient également.
La BAD recommande d’améliorer l’indexation, le mécanisme qui sert à ajuster les pensions à l’évolution des prix et du coût de la vie. Si les prix des denrées alimentaires, du chauffage et d’autres produits essentiels augmentent tandis que la pension reste inchangée, celle-ci permet d’acheter moins.
La banque appelle également à définir des indicateurs permettant d’évaluer si les prestations assurent un niveau de vie suffisant. La réforme des retraites doit donc répondre à deux enjeux liés : faire entrer suffisamment d’argent dans le système et garantir que les versements apportent un soutien réel à leurs bénéficiaires.
Qui financerait les pensions sociales ?
La BAD propose de transférer progressivement le financement des pensions sociales au budget de l’État, dans le cadre d’un plan étalé sur plusieurs années. Les pensions sociales viennent en aide à certains groupes qui ne remplissent pas les conditions requises pour bénéficier d’une pension fondée sur les cotisations.
Une pension contributive est liée aux droits acquis grâce aux versements effectués au cours de la vie active. Une pension sociale apporte un soutien lorsque ces droits sont insuffisants ou inexistants. Séparer les sources de financement permettrait de mieux distinguer les dépenses publiques consacrées à chacune de ces fonctions.
Dans le dispositif proposé, les recettes provenant des cotisations financeraient principalement les pensions d’assurance, tandis que les pensions sociales seraient prises en charge par les recettes générales de l’État. Le transfert devrait être planifié sur plusieurs exercices budgétaires plutôt que de faire porter toute la dépense sur le budget en une seule fois.
Cette question de financement prend une importance particulière au regard de la proposition visant à exiger 30 années de cotisation. Les actifs dont le parcours est interrompu devraient savoir clairement quels sont leurs droits à une pension d’assurance et quelles aides seraient disponibles s’ils n’atteignent pas la durée requise.
Une vie plus longue, une population jeune et des choix régionaux
Les données nationales citées par la BAD situent l’espérance de vie à 76,6 ans en 2024, contre 68,4 ans en 2010, soit une hausse de 8,2 ans. Les estimations de la Banque mondiale la situent autour de 72 ans ; ces écarts peuvent tenir aux données et aux méthodes utilisées.
L’espérance de vie à la naissance correspond à la durée de vie moyenne au sein d’une population. La planification des retraites nécessite aussi des estimations de l’espérance de vie après l’âge de départ à la retraite, car celle-ci détermine la durée prévisible du versement des pensions.
Le Tadjikistan reste un pays jeune : 62,8 % de ses habitants ont moins de 30 ans. Le nombre de futurs cotisants dépendra en partie de la capacité de ces jeunes à trouver un emploi générant des versements réguliers au régime de retraite, dans le pays ou grâce à des dispositifs couvrant le travail à l’étranger.
Les règles de départ à la retraite varient en Asie centrale. Au Kirghizistan, l’âge est fixé à 63 ans pour les hommes et à 58 ans pour les femmes, comme au Tadjikistan. En Ouzbékistan, il est de 60 ans et 55 ans. Au Kazakhstan, il est de 63 ans pour les hommes et de 61 ans pour les femmes ; il restera à 61 ans pour celles-ci jusqu’en 2028, avant d’augmenter progressivement pour atteindre 63 ans en 2031.
Un âge uniforme de 65 ans placerait le Tadjikistan au-dessus de ces seuils pour les deux sexes. Les résultats dépendraient néanmoins, dans chaque pays, du financement du système, des formes d’emploi et des règles applicables aux prestations.
Des registres plus fiables et un accès facilité
Les propositions administratives de la BAD prévoient de renforcer le suivi individuel des cotisations, de développer les services numériques et d’améliorer les échanges d’informations entre institutions publiques. Pour les actifs, un relevé personnel exact faciliterait le contrôle des versements et la compréhension des droits à pension acquis.
La banque recommande également de développer l’épargne retraite volontaire et de renforcer la surveillance des fonds de pension extérieurs au système public. Les garanties proposées comprennent l’agrément, des règles d’investissement et un dispositif de contrôle. L’épargne volontaire offrirait un autre moyen de préparer sa retraite, en complément de l’assurance pension obligatoire.
Début octobre, la BAD a accordé 20,5 millions de dollars pour élargir la couverture des services de retraite, moderniser le versement des pensions et des prestations sociales, et améliorer la qualité et l’accès aux services sociaux. Ce programme porte aussi bien sur les modalités pratiques d’accès aux prestations que sur la gestion des versements.
Les projections publiques détaillées comparant les conséquences financières et sociales des options de départ à la retraite font toujours défaut. Une comparaison utile présenterait les recettes attendues des cotisations, les dépenses de pension et le nombre de personnes remplissant les conditions requises pour chaque option, ainsi que les effets sur les actifs dont le parcours professionnel est incomplet.
Des relations plus larges avec les bailleurs internationaux
Les propositions concernant les retraites s’inscrivent dans le cadre de discussions financières plus générales entre le Tadjikistan et des institutions internationales. Le pays doit environ 260 millions de dollars à la BAD, tandis que celle-ci a proposé une enveloppe supplémentaire de 500 millions de dollars pour le projet hydroélectrique de Rogoun.
L’enveloppe prévue comprend un don de 200 millions de dollars et un prêt concessionnel de 300 millions, comme l’indiquent les discussions sur le financement de Rogoun. Un don n’a pas à être remboursé ; un prêt concessionnel doit l’être selon des conditions plus favorables que celles d’un emprunt commercial classique.
Le 1er octobre, le Parlement a ratifié un accord de financement de Rogoun de 300 millions de dollars conclu avec l’Association internationale de développement, qui fait partie du Groupe de la Banque mondiale et avait déjà accordé 350 millions de dollars. Le ministre des Finances, Faiziddin Kahhorzoda, et le président de la Banque nationale, Firdavs Tolibzoda, ont également rencontré en octobre Bo Li, directeur général adjoint du FMI.
La stratégie de partenariat de la Banque mondiale avec le pays pour la période 2026-2032 met l’accent sur l’investissement privé, la réduction du rôle de l’État dans l’économie et l’amélioration des conditions pour les entreprises. Le débat sur les retraites au Tadjikistan se déroule parallèlement à ces discussions plus larges sur les finances publiques et la politique économique.
Les principales dates et données couvrent plusieurs périodes de référence :
- 2024 : l’assurance pension comptait environ 2,1 millions de personnes inscrites et la pension de vieillesse moyenne s’élevait à 475,8 somonis par mois.
- Premier semestre 2025 : selon l’Organisation internationale pour les migrations, environ 825 000 citoyens tadjiks travaillaient à l’étranger.
- Août 2026 : l’emploi s’élevait à environ 2,851 millions de personnes.
- 1er octobre 2026 : le nombre de retraités a atteint 894 923 et le Parlement a ratifié l’accord de Rogoun de 300 millions de dollars.
- Octobre 2026 : les propositions de la BAD sur les retraites ont donné lieu à une clarification confirmant le maintien des règles actuelles.
À retenir
- L’âge de départ à la retraite au Tadjikistan reste fixé à 58 ans pour les femmes et à 63 ans pour les hommes.
- La BAD propose soit de relever progressivement l’âge des femmes à 63 ans, soit de le porter à 65 ans pour les deux sexes.
- La banque recommande également d’envisager une durée de cotisation de 30 ans pour les femmes comme pour les hommes.
- Environ 2,1 millions de personnes étaient inscrites à l’assurance pension en 2024, soit près d’un tiers de la population en âge de travailler.
- En 2024, la pension de vieillesse moyenne représentait environ 22,1 % du salaire mensuel moyen.
- Les autres propositions portent sur le financement des pensions sociales, l’ajustement à l’inflation, les registres numériques, l’épargne volontaire et l’élargissement de la couverture.
- Toute modification des conditions d’éligibilité doit être adoptée conformément au droit tadjik ; aucun calendrier de mise en œuvre n’a été annoncé.