Une enquête rejetée, des emprunteurs toujours en quête de réparation
Le 24 juin 2026, le conseil d'administration de la Société financière internationale (SFI) a rejeté les conclusions de son mécanisme de contrôle, à l'issue d'une enquête sur plus de 400 millions de dollars investis dans des établissements de microfinance cambodgiens. Celle-ci avait mis au jour des manquements dans l'application des mesures de protection et des préjudices subis par des emprunteurs. Le conseil a plutôt conclu à l'absence de violation de la politique de durabilité de l'institution, tout en promettant d'aider les 18 personnes à l'origine de la plainte.
Sommaire
- Une enquête rejetée, des emprunteurs toujours en quête de réparation
- La dette d'une famille d'agriculteurs atteint 37 000 dollars
- Six prêteurs et un réseau financier bien plus vaste
- Comment la plainte a débouché sur une enquête
- Le débat sur les bénéficiaires des mesures de protection
- Ventes de terres, migration et déscolarisation des enfants
- Les prêteurs défendent la microfinance et mettent en avant l'allègement des dettes
- Une suspension élargie des plaintes liées au microcrédit
- Quelle aide est proposée aux plaignants ?
- Points clés
Le lendemain, Janine Ferretti, directrice générale du Bureau du conseiller-médiateur pour l'application des directives (CAO), a démissionné. Par la suite, le conseil a interdit au mécanisme de contrôle de traiter de nouvelles plaintes liées au microcrédit et ordonné la suspension des dossiers en cours, ce qui concerne 10 affaires au Cambodge et une au Rwanda.
Le différend dépasse largement une querelle sur les règles institutionnelles. Des emprunteurs ont raconté avoir subi des pressions pour vendre leurs terres agricoles, retirer leurs enfants de l'école et contracter de nouveaux prêts afin de rembourser leurs dettes existantes. Le CAO a conclu que la SFI, l'institution du Groupe de la Banque mondiale qui finance des entreprises privées, n'avait pas effectué de contrôles ni assuré une supervision adéquats.
Le conseil d'administration de la SFI a défendu les retombées de ses investissements au Cambodge, affirmant que ses clients avaient touché plus de 400 000 microentreprises et 1,7 million d'agriculteurs, créé des emplois et soutenu les moyens de subsistance. La direction de la SFI a soutenu que les politiques invoquées par le mécanisme de contrôle ne s'appliquaient pas à la microfinance.
Pour les familles en quête de réparation, la proposition immédiate est plus limitée que l'enquête qu'elles ont réclamée : un médiateur local pour aider les 18 plaignants à restructurer leurs prêts et à recourir aux dispositifs cambodgiens de réclamation des consommateurs. Deux familles seulement ont accepté. Les autres disent ne plus faire confiance à la SFI pour traiter leurs préoccupations de manière indépendante et équitable.
La dette d'une famille d'agriculteurs atteint 37 000 dollars
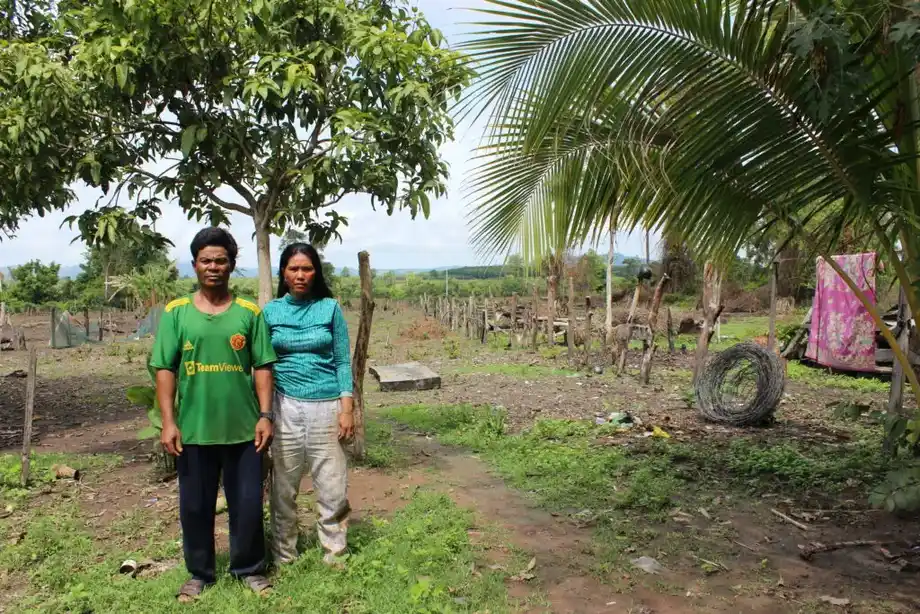
Dans la province de Ratanakiri, Rochom Katael et Sal Theun ont emprunté près de 8 000 dollars à Amret pour financer leur exploitation de manioc. Une mauvaise récolte les a empêchés de faire face à leurs mensualités. Leurs emprunts ont fini par atteindre environ 37 000 dollars auprès de quatre prêteurs, tous soutenus par la SFI, alors que les revenus annuels de la famille s'élevaient à environ 750 dollars.
La dette représente ainsi près de 49 fois le revenu annuel du foyer. Leur fille, aujourd'hui âgée de 16 ans, a déclaré qu'un agent de crédit d'Amret avait suggéré à ses parents de la vendre à une entreprise connue pour ses activités liées au travail du sexe, alors qu'elle avait 14 ans.
La jeune fille a raconté sa réaction lors de la visite de l'agent :
« J'avais peur. Je suis allée dans ma chambre et j'ai pleuré », a-t-elle déclaré.
Amret a confirmé que son agent avait suggéré à la jeune fille de travailler pour aider à rembourser le prêt, mais a nié qu'il ait évoqué le travail du sexe. Depuis, la jeune fille a cessé d'aller à l'école et passe ses journées à travailler aux champs. Sa famille mange moins pour économiser.
L'enquête du CAO a révélé que certaines familles avaient été incitées à vendre leurs enfants. Elle a également mis au jour des évaluations insuffisantes de la capacité de remboursement des emprunteurs. Pour un foyer qui dépend d'une récolte, une mauvaise saison peut supprimer le revenu prévu pour rembourser un prêt, sans que l'échéancier de remboursement soit modifié.
Six prêteurs et un réseau financier bien plus vaste
La plainte concernait ACLEDA, Amret, Prasac, Hattha Bank, LOLC et Sathapana. Ensemble, ces six établissements représentaient plus de 70 % du marché cambodgien de la microfinance au moment où l'enquête a été examinée. La SFI a financé des prêteurs directement et par l'intermédiaire d'autres organismes d'investissement.
Quatre intermédiaires financiers ont également été désignés pour examen : le Microfinance Enhancement Facility, le Microfinance Initiative for Asia Debt Fund, Advans S.A. et North Haven Thai Private Equity Fund L.P. Un intermédiaire achemine des fonds d'investisseurs vers d'autres entreprises, plaçant ainsi un autre organisme entre la SFI et le prêteur qui traite avec un foyer.
Au moment du différend initial sur l'enquête, la SFI détenait également près de 20 % d'Amret. Ses liens avec la microfinance cambodgienne reposaient donc sur une participation au capital, en plus de ses financements.
Au 31 décembre 2022, le secteur cambodgien de la microfinance détenait 10,8 milliards de dollars d'actifs, selon le Rapport annuel de supervision 2022 de la Banque nationale du Cambodge. Les recherches de LICADHO estimaient le montant moyen des microcrédits à 4 280 dollars à la fin de 2020, soit davantage que le revenu annuel de 95 % des Cambodgiens à cette époque.
Une étude de LICADHO publiée en juin 2021, portant sur 14 communautés dans huit provinces, décrivait le recours généralisé aux titres fonciers comme garantie. Une garantie est un bien qui sécurise un prêt. Lorsque ce bien est la ferme d'une famille, les pressions liées au remboursement peuvent menacer à la fois son logement et sa source de revenus.
Comment la plainte a débouché sur une enquête
LICADHO et Equitable Cambodia affirment avoir déposé la plainte en février 2022 au nom des emprunteurs concernés ; les premiers articles sur la suspension de l'enquête situaient son dépôt en janvier. Le CAO l'a acceptée pour examen en mai 2022.
La déclaration d'Equitable Cambodia sur la phase de plainte explique pourquoi l'affaire a été orientée vers un examen de conformité : certains plaignants ont choisi cette voie, tandis que d'autres emprunteurs et institutions financières ne sont pas parvenus à un accord pour engager une procédure de règlement des différends. Cette procédure vise à parvenir à un règlement convenu entre les parties. L'examen de conformité consiste à vérifier si la SFI a respecté ses propres règles.
Les organisations ont dénoncé des violations liées au travail des enfants, aux droits fonciers des peuples autochtones et à cinq Normes de performance de la SFI. Ces normes portent sur l'évaluation des risques, les conditions de travail, la sécurité des communautés, l'acquisition de terres et les peuples autochtones. La déclaration dénonçait également des violations de la liste des investissements interdits de la SFI.
Les principales étapes se sont déroulées sur plusieurs années :
- Début 2022 : les emprunteurs, représentés par LICADHO et Equitable Cambodia, déposent leur plainte.
- Mai 2022 : le CAO accepte la plainte pour examen.
- 2023 : la direction de la SFI demande au conseil d'administration de réexaminer la décision d'enquêter, puis retire son objection.
- Octobre 2025 : après une enquête d'environ deux ans, le CAO remet au conseil un rapport de 142 pages.
- 24 juin 2026 : le conseil rejette le constat de non-respect des politiques et demande à la direction de remédier aux préjudices subis par les 18 plaignants.
- 25 juin 2026 : Ferretti annonce sa démission.
L'évaluation préliminaire, achevée au bout de neuf mois, avait relevé des indices de préjudices et de possibles manquements aux normes de la SFI. L'enquête finale est allée plus loin et a conclu à des défaillances dans les contrôles effectués par la SFI avant ses investissements et dans la supervision assurée par la suite.
Le débat sur les bénéficiaires des mesures de protection
En 2023, la direction de la SFI a d'abord tenté de faire interrompre l'enquête au moyen d'une procédure de réexamen instaurée en 2021. Sa demande du 29 juin faisait suite à la décision du CAO, prise le 13 juin, selon laquelle une enquête était justifiée. C'était la première fois que cette procédure était utilisée. La direction a ensuite retiré sa demande, permettant à l'enquête de se poursuivre.
Le désaccord portait principalement sur la question de savoir si les protections environnementales et sociales de la SFI s'appliquaient aux préjudices subis par les emprunteurs eux-mêmes. La direction soutenait que les règles concernées visaient les effets d'une entreprise financée, comme une ferme ou un commerce, sur les personnes et les lieux environnants, et non les effets des prêts sur les emprunteurs.
Le CAO a rejeté cette interprétation dans son évaluation préliminaire. Il a estimé que les préjudices allégués pouvaient plausiblement être liés à de possibles défaillances de la SFI et que des contrôles adéquats auraient pu réduire ces risques. Son enquête finale a conclu que la SFI n'avait pas respecté ses politiques de durabilité.
Le conseil a donné raison à la direction. Dans sa décision du 24 juin, il a déclaré qu'il n'y avait :
aucun manquement à la politique de la SFI en matière de durabilité environnementale et sociale.
La décision laisse aux emprunteurs une proposition d'aide de la part de la direction, tout en rejetant la conclusion du mécanisme de contrôle sur la responsabilité de l'institution. Le conseil a également affirmé rester attaché à un mécanisme de redevabilité solide et indépendant.
Ventes de terres, migration et déscolarisation des enfants
Depuis des années, LICADHO et Equitable Cambodia documentent les conséquences de l'endettement : ventes de terres, réduction de la consommation alimentaire, migration pour trouver du travail et déscolarisation des enfants. Eang Vuthy, directeur général d'Equitable Cambodia, a déclaré que son organisation avait recueilli des témoignages similaires auprès de centaines de familles.
Une étude financée par le gouvernement allemand et citée par Frank Bliss, anthropologue du développement à l'université de Hambourg, estime à plus de 167 000 le nombre de ventes de terres liées à des dettes depuis 2017. Naly Pilorge, directrice des actions de terrain de LICADHO, a indiqué que cette étude faisait état d'une vente provoquée par l'endettement toutes les 16 minutes.
Frank Bliss divergeait des organisations de défense des droits sur les causes du problème. Il a évoqué le comportement contraire à l'éthique de certains agents de crédit et les circonstances propres à chaque décision d'emprunt. LICADHO et d'autres chercheurs se sont concentrés sur les pratiques du secteur, notamment le recours aux terres comme garantie, le démarchage agressif et la progression des prêts plus rapide que celle des revenus.
Un emprunteur utilisant le pseudonyme Sam a décrit les pressions subies à Siem Reap en 2022. Sa famille avait contracté un prêt d'environ 20 000 dollars auprès de Sathapana, avec des remboursements mensuels d'environ 500 dollars. Avant la pandémie de Covid-19, il gagnait environ 13 à 15 dollars par jour en conduisant un tuk-tuk, tandis que sa femme gagnait entre 2 et 5 dollars.
La chute du tourisme a fortement réduit leurs revenus. Sam est parti travailler en Thaïlande en 2020, est revenu après la fin de son contrat et a fini par mettre des terres en vente. Son témoignage montre comment un prêt destiné à soutenir les projets d'une famille peut devenir impossible à rembourser lorsque ses revenus s'effondrent.
Les prêteurs défendent la microfinance et mettent en avant l'allègement des dettes
La SFI affirme que la microfinance cambodgienne a aidé des personnes à développer leur activité, à accroître leurs revenus et à créer des emplois. Elle a également reconnu les inquiétudes liées au surendettement et évoqué son travail avec la Banque nationale du Cambodge pour créer un bureau de crédit, qui informe les prêteurs des emprunts déjà contractés.
Un bureau de crédit peut aider un prêteur à savoir si une personne a déjà des dettes auprès d'autres établissements. Cette information est importante lorsque des familles cumulent plusieurs prêts, comme celle de Ratanakiri. Les conclusions du CAO portaient également sur la manière dont les prêteurs évaluaient les revenus des ménages et recouvraient les remboursements.
En 2022, Sok Voeun, directeur général de LOLC Cambodge, a déclaré que l'établissement avait passé en perte plus de 4,5 millions de dollars correspondant à 4 600 cas de difficultés financières. Passer une dette en perte revient à renoncer au montant que le prêteur espère recouvrer. Il a salué l'enquête et défendu le rôle d'une microfinance responsable auprès des personnes qui, sans elle, pourraient dépendre de prêteurs non réglementés.
In Channy, président et directeur général du groupe ACLEDA, a qualifié les accusations des ONG de politisées et infondées. Tongngy Kaing, porte-parole de l'Association cambodgienne de la microfinance, a déclaré que celle-ci accueillait favorablement une enquête indépendante et la soutiendrait. L'association a également affirmé appliquer une politique de tolérance zéro à l'égard des comportements répréhensibles de ses membres.
Les réponses des établissements expriment des positions différentes : certains ont défendu leurs pratiques, tandis que d'autres ont mis en avant l'allègement des dettes et les règles du secteur. L'enquête achevée du CAO a néanmoins conclu que les emprunteurs avaient subi des préjudices et que la supervision de la SFI avait été défaillante.
Une suspension élargie des plaintes liées au microcrédit
La consigne du conseil de suspendre les travaux en cours sur le microcrédit étend les effets de la décision sur le Cambodge au-delà des 18 plaignants initiaux. Elle concerne 10 affaires au Cambodge et une au Rwanda, en plus de l'interdiction de traiter de nouvelles plaintes dans ce domaine.
Arna Hartmann, professeure adjointe principale à temps partiel à l'École des hautes études internationales de l'université Johns-Hopkins, qui a travaillé sur la redevabilité des banques de développement, a qualifié cette décision d'« inédite ». Selon elle, renvoyer les plaignants vers la direction de la SFI porterait atteinte aux intérêts des personnes concernées et à l'efficacité du mécanisme de contrôle.
David Pred, directeur général d'Inclusive Development International, a qualifié ce rejet d'inédit dans le domaine de la redevabilité en matière de financement du développement. Il a souligné que l'utilisation de fonds publics rend indispensable l'accès à des voies de recours pour les personnes lésées par les projets financés. Plus de 60 organisations à but non lucratif et spécialistes du financement du développement ont également critiqué la décision.
En juin, la Banque mondiale a annoncé qu'elle fusionnerait le CAO avec ses deux autres mécanismes de redevabilité, affirmant que ce changement visait à simplifier la procédure pour les plaignants. Stephanie Amoako, directrice des politiques publiques chez Accountability Counsel, s'est demandé si le mécanisme unifié disposerait d'une indépendance, d'une direction et d'un soutien institutionnel suffisants.
Le départ de Ferretti intervient alors que cette réorganisation s'accompagne d'un différend sur les pouvoirs du mécanisme de contrôle. Après avoir consacré des années à réclamer une enquête officielle, les emprunteurs se retrouvent face à une procédure dans laquelle c'est la direction, et non le CAO, qui est censée les aider à résoudre leurs litiges liés à la microfinance.
Quelle aide est proposée aux plaignants ?
Le médiateur local proposé par la Banque mondiale aiderait les 18 emprunteurs à négocier une modification de leurs prêts et à recourir aux dispositifs de réclamation existants au Cambodge. Une restructuration de prêt peut modifier les conditions de remboursement, mais aucun calendrier ni détail sur les conditions d'un éventuel accord n'a été annoncé.
Deux familles seulement ont accepté cette aide. D'autres plaignants disent avoir perdu confiance après le rejet par la SFI des conclusions du mécanisme de contrôle. Leur décision creuse l'écart entre la proposition de la banque et les mesures de réparation que la plupart des plaignants sont disposés à solliciter.
À l'ouverture de l'examen de conformité, Eang Vuthy avait déclaré qu'une enquête pourrait déboucher sur des mesures de réparation et une indemnisation. Pendant l'enquête, il a été inculpé d'incitation à commettre un crime ou à troubler la sécurité publique. Il a affirmé que les emprunteurs et les défenseurs des droits s'exposaient à de sérieux risques lorsqu'ils prenaient la parole.
Pour la famille de Ratanakiri, les conséquences sont déjà là : une fille déscolarisée, une alimentation réduite et une dette très supérieure aux revenus annuels. Le critère immédiat pour évaluer toute aide sera de savoir si elle permet d'obtenir des modalités de remboursement supportables et de rétablir les dépenses du foyer.
Points clés
- Le CAO a constaté des défaillances dans la supervision par la SFI d'investissements de plus de 400 millions de dollars dans la microfinance cambodgienne.
- Le 24 juin 2026, le conseil d'administration de la SFI a rejeté les conclusions sur les manquements aux politiques ; Janine Ferretti, directrice du CAO, a démissionné le lendemain.
- L'enquête portait sur six grands prêteurs cambodgiens et sur des accusations comprenant la perte de terres, le travail des enfants et des pratiques de recouvrement préjudiciables.
- Le conseil a interrompu les travaux en cours sur le microcrédit, ce qui touche 10 affaires au Cambodge et une au Rwanda, et interdit le dépôt de nouvelles plaintes.
- Deux familles plaignantes seulement sur 18 ont accepté l'aide proposée.
- La Banque mondiale prévoit également de fusionner le CAO avec ses deux autres mécanismes de redevabilité.