Les transactions importantes en espèces feront l’objet de contrôles renforcés à mesure que se dessinent les réformes du crédit
La Thaïlande prévoit de renforcer les contrôles sur les transactions importantes en espèces, de créer une nouvelle licence pour les services de paiement fractionné et d’encadrer les jetons numériques liés au baht. La Banque de Thaïlande intensifie ainsi ses efforts pour soutenir les emprunteurs et renforcer la supervision financière.
Sommaire
- Les transactions importantes en espèces feront l’objet de contrôles renforcés à mesure que se dessinent les réformes du crédit
- Qu’est-ce qui changera dans les agences bancaires le 1er novembre ?
- Les paiements liés à l’or et les bureaux de change sous surveillance renforcée
- Le paiement fractionné deviendrait une activité de crédit soumise à licence
- La supervision des sociétés non bancaires réunie sous une direction unique
- Les mesures sur l’endettement des ménages ont déjà concerné des centaines de milliers de comptes
- Une plateforme de crédit envisagée pour les petites entreprises
- Un cadre pour les stablecoins en bahts prévu en mars
- Pourquoi le gouverneur est favorable au maintien du taux à 1 %
- Un déploiement prévu sur cinq mois
- À retenir
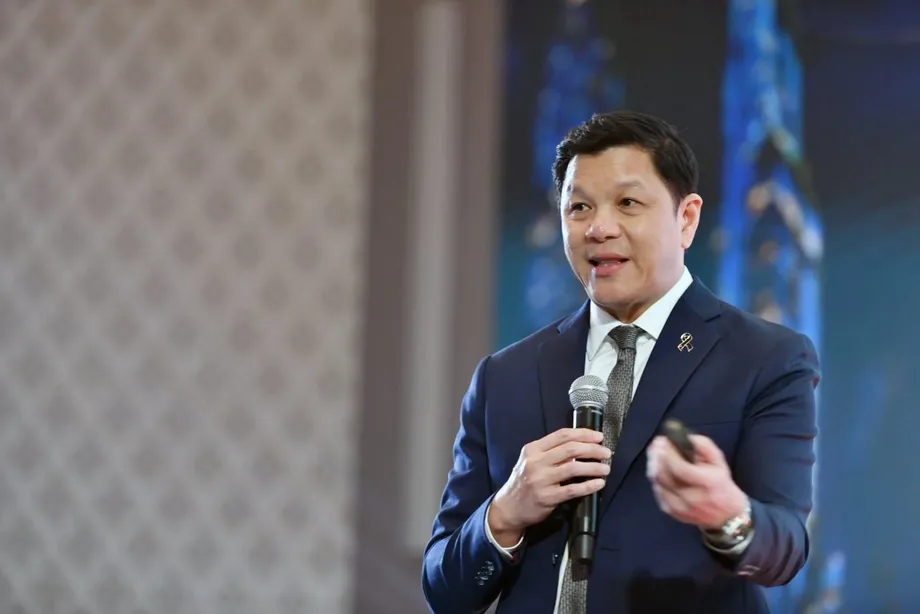
Le gouverneur Vitai Ratanakorn a présenté le programme le 29 octobre 2026, lors de l’événement Governor Connect. Les mesures prévues entre novembre 2026 et mars 2027 comprennent la supervision des achats et ventes d’or en espèces de plus de 10 millions de bahts, un plafond envisagé de 20 000 bahts pour le crédit à tempérament et une plateforme centrale mettant en relation les petites entreprises et les prêteurs.
La feuille de route générale de la banque centrale rassemble neuf mesures et chantiers. Ses priorités pour 2027 sont l’endettement des ménages, l’accès au crédit des petites et moyennes entreprises (PME) et le renforcement de la supervision des sociétés financières non bancaires.
Un premier changement entrera en vigueur le 1er novembre 2026. La notification n° 57/2569 de la Banque de Thaïlande prévoit un contrôle renforcé des dépôts en espèces atteignant au total au moins 5 millions de bahts en une journée dans les agences bancaires, ainsi que d’autres opérations concernées. Les banques demanderont l’origine et la destination des fonds, et exigeront des justificatifs en fonction du niveau de risque associé au client.
Le programme associe deux objectifs parfois contradictoires : faciliter l’accès aux financements légitimes tout en rendant plus difficile la dissimulation de mouvements de fonds suspects. Pour les ménages, les changements les plus directs concernent le remboursement des dettes, les achats à tempérament et les informations de crédit. Pour les entreprises, ils portent sur les demandes de prêt, les frais des services financiers et les documents nécessaires lors de transactions importantes en espèces.
Qu’est-ce qui changera dans les agences bancaires le 1er novembre ?
La notification n° 57/2569 impose aux établissements financiers d’appliquer une vigilance renforcée, communément appelée EDD, aux transactions répondant aux critères. Concrètement, cela signifie qu’ils examineront plus attentivement l’identité du client, l’origine des fonds et la raison de leur transfert.
Le seuil de 5 millions de bahts s’applique aux dépôts en espèces cumulés au cours d’une même journée. Les règles concernent les transactions effectuées en agence ; les opérations par voie électronique ne relèvent pas de ce dispositif spécifique aux agences.
Le champ d’application élargi couvre également les dépôts de chèques ou de traites, les échanges de billets en bahts, les versements en espèces destinés à l’émission de chèques ou de traites, les opérations en devises, ainsi que le paiement de primes d’assurance, de produits d’investissement et de produits dérivés financiers. Les produits dérivés sont des contrats dont la valeur dépend d’un autre actif, d’un prix ou d’un indicateur financier.
Les banques devront adapter leurs contrôles au risque associé à chaque client. Une personne effectuant un paiement important mais légitime pourra donc devoir en expliquer la raison ou fournir des pièces justificatives. Vitai a déclaré que les établissements devaient signaler toute activité inhabituelle à la banque centrale et apporter rapidement une aide équitable aux clients concernés par ces contrôles.
Ces règles s’inscrivent dans les efforts de la Thaïlande pour empêcher que les établissements financiers ne servent de relais à des fonds illicites. La banque centrale rattache cette démarche au Bangkok Blueprint for Fraud-Resilient Financial Services, qu’elle promeut avec le Fonds monétaire international et le Groupe de la Banque mondiale.
Les paiements liés à l’or et les bureaux de change sous surveillance renforcée
La Banque de Thaïlande prévoit d’annoncer en novembre 2026 une mesure encadrant les achats et ventes d’or importants réglés en espèces. L’approche envisagée consisterait à imposer un virement ou un paiement par chèque pour les transactions supérieures à 10 millions de bahts, afin de créer une trace plus facile à examiner qu’une remise de billets.
Cette proposition s’accompagne de projets visant à relever les normes applicables aux bureaux de change. Ces entreprises seraient soumises à des exigences renforcées concernant les vérifications des clients, la transmission d’informations et les dispositifs de lutte contre le blanchiment d’argent, qui consiste à donner une apparence légitime à des fonds obtenus illégalement.
Selon la banque centrale, les précédents contrôles sur les transactions en espèces d’au moins 5 millions de bahts ont été suivis d’une baisse de plus de 57 % du montant des retraits en espèces, par rapport à janvier 2026. Les opérations portant sur des retraits d’or d’au moins deux kilogrammes par jour ont diminué de plus de 85 % par rapport au niveau observé le même mois.
Ces chiffres portent sur les retraits, tandis que la règle qui entrera en vigueur le 1er novembre fixe des exigences pour les dépôts et un éventail plus large de transactions en agence. Ensemble, ces mesures étendent les contrôles à plusieurs moyens de faire circuler d’importantes sommes d’argent ou des quantités importantes d’or dans le système financier.
Le paiement fractionné deviendrait une activité de crédit soumise à licence
Le paiement fractionné, souvent désigné par le sigle BNPL (« buy now, pay later »), permet à un client de recevoir immédiatement des biens ou des services, puis d’en régler le coût en plusieurs échéances. Le dispositif envisagé en Thaïlande soumettrait cette forme d’emprunt à une nouvelle licence pour les crédits destinés à l’achat de biens et de services sur des plateformes numériques.
La proposition fixe un plafond de crédit de 20 000 bahts, une durée maximale de remboursement de six mois et un taux d’intérêt plafonné à 15 %. La banque centrale s’attend à ce qu’environ sept entreprises demandent une licence.
Le dispositif faisait l’objet d’une consultation publique lorsque Vitai a présenté le projet. Une annonce est attendue en décembre 2026. Cette consultation permet aux entreprises et aux autres parties intéressées de donner leur avis avant que l’autorité de régulation n’arrête les règles.
Pour les consommateurs, l’essentiel est de garder à l’esprit qu’un achat réglé en plusieurs fois reste une dette. Les plafonds envisagés encadreraient le montant emprunté, la durée de remboursement et les intérêts facturés. Pour les prestataires, une licence spécifique intégrerait cette activité dans un cadre de supervision plus clairement défini.
La supervision des sociétés non bancaires réunie sous une direction unique
La banque centrale prévoit de réunir sous une direction unique la supervision des sociétés financières non bancaires. Jusqu’à présent, le contrôle était réparti entre plusieurs unités et la portée des inspections était limitée.
Les entreprises concernées comprennent les fournisseurs de prêts personnels et de cartes de crédit, les prêteurs de nanofinance, les prestataires de services d’acceptation des paiements, les portefeuilles électroniques, les sociétés de change et de transfert d’argent à l’international, ainsi que les sociétés de gestion d’actifs. La nanofinance consiste à accorder de petits prêts, tandis que les sociétés de gestion d’actifs prennent en charge des actifs tels que des créances douteuses rachetées à des prêteurs.
Les sociétés de crédit et de paiement seront prioritaires. Vitai a déclaré que le secteur avait pris de l’ampleur, que les volumes de prêts avaient augmenté et que les activités étaient devenues plus complexes, ce qui rendait nécessaire un contrôle plus étroit.
La Banque de Thaïlande entend s’appuyer sur les données et l’intelligence artificielle pour hiérarchiser les inspections de milliers d’opérateurs, en tenant compte de leur taille et de leur impact potentiel. Parmi ses priorités en matière de protection des consommateurs figurent les taux d’intérêt ou les frais supérieurs aux plafonds légaux, ainsi que la facturation d’intérêts sur des intérêts impayés.
Pour un emprunteur, cette dernière pratique peut accélérer la hausse du solde dû, car de nouveaux frais sont calculés sur les intérêts déjà impayés, en plus du prêt initial. L’approche de supervision envisagée doit permettre de repérer les pratiques tarifaires abusives chez un nombre bien plus important de prestataires.
Les mesures sur l’endettement des ménages ont déjà concerné des centaines de milliers de comptes
Selon la Banque de Thaïlande, son programme de résolution des dettes, dont le nom thaï se traduit par « Régler ses dettes rapidement, avancer », a aidé plus de 182 000 comptes de particuliers en situation d’impayés, sur un objectif de 200 000 comptes. Une dette est généralement considérée comme en souffrance lorsque les remboursements sont très en retard.
Le total communiqué représente plus de 91 % de l’objectif, qui ne porte plus que sur moins de 18 000 comptes à traiter. Les chiffres correspondent à des comptes : le bilan du programme est donc exprimé en dettes traitées, et non en nombre déclaré d’emprunteurs individuels.
La banque centrale a également maintenu à 8 % le remboursement minimum des cartes de crédit, indiquant que cette mesure préserve des liquidités pour environ 2 millions de comptes. Il s’agit ici des fonds dont les emprunteurs disposent pour faire face à leurs dépenses immédiates.
Un paiement minimum moins élevé peut alléger le budget d’un ménage pour le mois en cours, mais le solde restant doit toujours être remboursé selon les conditions applicables. La résolution des dettes et l’allègement du paiement minimum répondent à des problèmes différents : l’une aide à traiter les emprunts déjà gravement compromis, tandis que l’autre réduit la pression immédiate liée aux remboursements.
Vitai a établi un lien entre le rôle économique plus large de la banque centrale et l’enchaînement entre faibles revenus des ménages, retards de paiement et baisse des dépenses. Lorsque les familles ont moins d’argent, elles peuvent avoir du mal à rembourser leurs dettes et à acheter des biens, ce qui accentue les difficultés des entreprises et pèse sur l’emploi.
Une plateforme de crédit envisagée pour les petites entreprises
La plateforme envisagée, baptisée SMEs Credit Portal, mettrait en relation les chefs d’entreprise et les prêteurs. La banque centrale prévoit son lancement entre décembre 2026 et janvier 2027 ; la feuille de route générale indique janvier comme mois probable de l’annonce.
La plateforme vise à faciliter la mise en relation des demandeurs de crédit et des prêteurs. D’autres programmes s’attaquent à la capacité de prêt et aux méthodes d’évaluation de la situation financière des entreprises.
Selon la Banque de Thaïlande, le programme SMEs Credit Boost a généré plus de 80 milliards de bahts de prêts. SMEs Secure Plus soutient les liquidités en permettant aux prêteurs de prendre en compte d’autres garanties, en complément des flux de trésorerie, pour évaluer une entreprise.
Les flux de trésorerie désignent les entrées et sorties d’argent d’une entreprise. Les examiner en parallèle des garanties permet au prêteur d’évaluer la manière dont l’entreprise génère des revenus et règle ses dépenses, ainsi que les actifs qu’elle peut proposer en garantie d’un prêt.
La banque centrale indique également que la réduction de 19 frais liés aux services financiers permet aux particuliers et aux PME d’économiser environ 8 milliards de bahts par an. Pour les entreprises dont les marges sont faibles, le programme associe donc l’accès au financement à une baisse des coûts liés aux services financiers.
Un cadre pour les stablecoins en bahts prévu en mars
La Banque de Thaïlande prévoit d’introduire en mars 2027 un cadre pour les stablecoins en bahts. Un stablecoin est un jeton numérique conçu pour conserver une valeur liée à un actif de référence, ici la monnaie thaïlandaise.
Le taux de référence envisagé est d’un jeton pour un baht. Le cadre ferait une distinction entre les entreprises qui émettent ces jetons et celles qui fournissent les portefeuilles numériques servant à les détenir ou à les transférer.
La banque centrale pourrait, dans un premier temps, limiter à deux le nombre d’émetteurs. Le fait de distinguer les émetteurs des fournisseurs de portefeuilles permettrait d’adapter la supervision au rôle de chaque entreprise : créer les jetons ou fournir le service utilisé par les clients.
Les conditions définitives d’octroi des licences et les modalités de mise en œuvre n’ont pas encore été précisées. Le cadre est prévu pour mars 2027, tandis que la limitation initiale à deux émetteurs reste une possibilité à l’étude.
Pourquoi le gouverneur est favorable au maintien du taux à 1 %
Vitai a déclaré qu’il restait approprié de maintenir le taux directeur à 1 %, compte tenu de la reprise lente de la Thaïlande et d’une inflation relativement faible. La Banque de Thaïlande indique avoir réduit le taux à deux reprises au cours de l’année précédente, le faisant passer de 1,50 % à 1,00 %, soit une baisse de 0,50 point de pourcentage.
Le taux directeur contribue à influencer les taux d’emprunt et d’épargne dans l’ensemble de l’économie. Une baisse des taux peut réduire les coûts de financement, mais son effet dépend en partie de la volonté des prêteurs d’accorder des crédits et de la capacité des ménages et des entreprises à s’endetter davantage.
Le gouverneur a reconnu que le maintien de taux bas pendant une longue période avait un coût. Il a notamment cité l’accumulation de risques financiers structurels, la diminution des rendements pour les déposants et l’inégalité d’accès au crédit.
Vitai a également déclaré que l’écart entre les taux d’intérêt de la Thaïlande et ceux des autres pays ne constituait qu’un des facteurs pris en compte dans les décisions de politique monétaire. La Thaïlande applique un régime de change flexible, qui permet au baht de s’ajuster à l’évolution de la conjoncture économique, tandis que la banque centrale cherche à limiter les fluctuations excessives de la monnaie.
Un réexamen de la politique monétaire pourrait suivre si la reprise économique devenait assez forte pour alimenter l’inflation, ou si l’inflation ne diminuait pas comme prévu vers la mi-2027. Le gouverneur a cité une hausse des cours mondiaux du pétrole et une réduction des subventions publiques sur les carburants parmi les facteurs susceptibles de prolonger les tensions sur les prix au-delà des prévisions.
Un déploiement prévu sur cinq mois
Le programme se déroulera en plusieurs étapes ; certaines mesures restent en attente d’annonces ou des conclusions des consultations. Le calendrier présenté par la banque centrale prévoit d’abord les contrôles des opérations en espèces en agence, puis la supervision des stablecoins vers la fin du déploiement envisagé.
- 29 octobre 2026 : Vitai présente le programme de réforme financière et les priorités de la banque centrale pour 2027.
- 1er novembre 2026 : la notification n° 57/2569 entre en vigueur pour les transactions concernées en agence.
- Novembre 2026 : une annonce sur les achats et ventes d’or importants réglés en espèces est attendue.
- Décembre 2026 : des annonces sur la supervision du paiement fractionné et la réduction des frais de consultation des données des bureaux de crédit sont attendues.
- De décembre 2026 à janvier 2027 : le lancement de la plateforme SMEs Credit Portal est attendu.
- Mars 2027 : le cadre pour les stablecoins en bahts est attendu.
La mesure concernant les informations de crédit permettrait à chacun de consulter gratuitement son dossier de crédit deux fois. Un dossier de crédit présente l’historique des emprunts et des remboursements d’une personne. Il aide les prêteurs à évaluer les demandes et permet aux emprunteurs de vérifier les informations utilisées lors des décisions de crédit.
Le programme dans son ensemble ne se limite pas à des changements du taux directeur. Il porte concrètement sur la gestion des dettes, l’accès des petites entreprises au financement, le traitement des clients par les sociétés financières et les contrôles des mouvements importants de fonds.
À retenir
- La banque centrale thaïlandaise associe le renforcement de la supervision financière à des mesures de soutien aux ménages endettés et aux PME.
- À partir du 1er novembre 2026, les transactions concernées en agence feront l’objet de contrôles renforcés, notamment les dépôts en espèces cumulant au moins 5 millions de bahts en une journée.
- La licence envisagée pour le paiement fractionné prévoit un plafond de crédit de 20 000 bahts, un remboursement sous six mois et un taux d’intérêt plafonné à 15 %.
- La supervision des sociétés non bancaires sera réunie sous une direction unique, les services de crédit et de paiement étant traités en premier.
- Le dispositif d’aide à l’endettement a concerné plus de 182 000 comptes, tandis que le programme SMEs Credit Boost a généré plus de 80 milliards de bahts de prêts.
- La plateforme de crédit est attendue entre décembre 2026 et janvier 2027, puis le cadre pour les stablecoins en bahts en mars.
- Vitai est favorable au maintien du taux directeur à 1 %, avec un réexamen possible en cas d’évolution de la croissance ou de l’inflation.