Une nouvelle proposition s'appuie sur les impôts instaurés en 2026
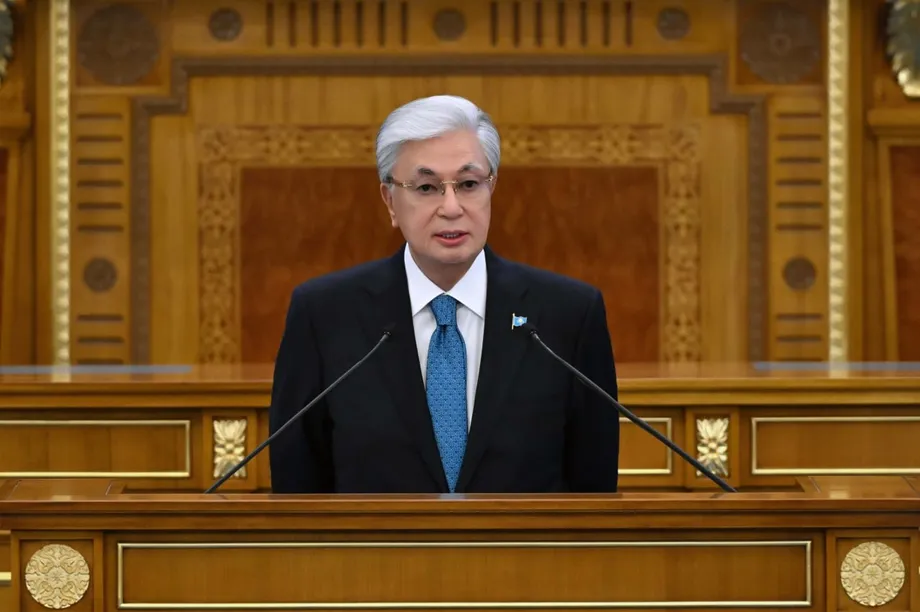
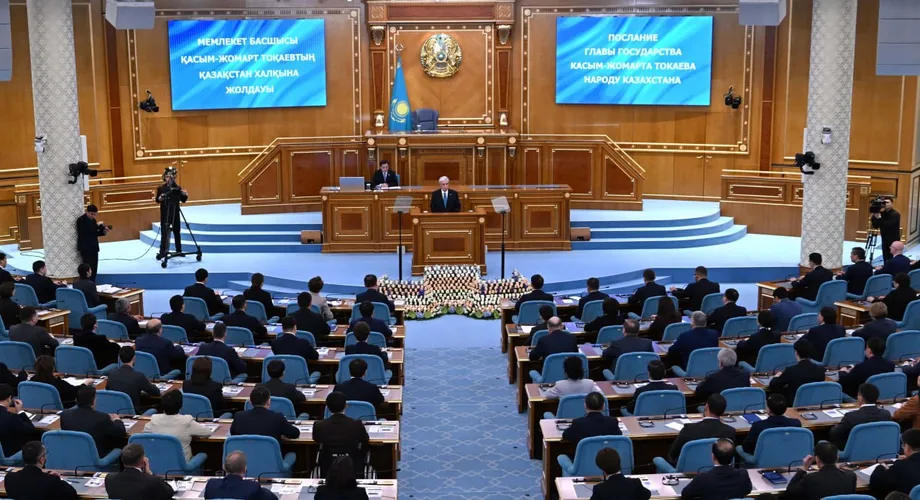
Le président kazakh Kassym-Jomart Tokaïev a appelé, le 28 octobre 2026, à augmenter les impôts des personnes disposant d'une grande fortune, ouvrant un débat sur les contribuables qui devraient payer davantage et sur les actifs concernés. Sa proposition intervient moins d'un an après l'entrée en vigueur d'un nouveau Code fiscal, qui a instauré des prélèvements plus élevés sur les biens immobiliers et les véhicules de grande valeur, ainsi que sur les yachts et les avions, parallèlement à un impôt progressif sur le revenu des personnes physiques.
Sommaire
- Une nouvelle proposition s'appuie sur les impôts instaurés en 2026
- Ce que le Kazakhstan taxe déjà davantage
- Les députés envisagent une liste d'actifs plus large
- Où placer la limite entre richesse et classes moyennes ?
- Pourquoi les données numériques sont au cœur du projet
- Ce que l'IA changerait pour les entreprises
- L'économie souterraine recule, mais la concurrence reste une préoccupation
- La réforme du Code fiscal accompagne la recherche de recettes supplémentaires
- Les dates qui jalonnent la prochaine étape
- Points clés
Dans son discours annuel à la nation, Tokaïev a chargé le gouvernement et le Kouroultaï, le Parlement national, d'examiner cette idée et de présenter des recommandations. Le taux envisagé, le seuil définissant une grande fortune, les actifs concernés et le calendrier de mise en œuvre n'ont pas encore été annoncés.
Tokaïev a présenté cette initiative comme une question de partage du coût du développement national. Il a également affirmé que les biens acquis légalement resteraient protégés, ajoutant que les restrictions visant ces actifs seraient contraires à la Constitution.
Le président a exposé sa position dans son discours :
Je pense que le moment est venu de discuter de l'instauration d'un taux plus élevé pour les personnes disposant d'un patrimoine important.
Les députés ont déjà avancé plusieurs pistes : augmenter les taxes sur les achats de luxe, relever encore l'impôt sur le revenu des personnes physiques, ou étendre la fiscalité supplémentaire à d'autres biens et revenus. Ces choix sont importants, car taxer un salaire annuel, un achat coûteux ou un patrimoine accumulé ne touche pas les mêmes personnes de la même manière.
Tokaïev a associé cette proposition à des instructions visant à corriger les difficultés rencontrées par les entreprises dans l'application du nouveau Code fiscal. Son message comporte donc deux volets liés : demander une contribution plus importante aux citoyens fortunés, tout en rendant les règles fiscales plus faciles à comprendre et à appliquer pour les entreprises.
Ce que le Kazakhstan taxe déjà davantage
Le Kazakhstan a souvent débattu de la création d'un impôt sur le luxe, mais il n'existe actuellement aucun impôt distinct portant ce nom. Les règles instaurées en 2026 prévoient plutôt des taxes et des droits d'accise plus élevés sur certains actifs coûteux.
Les biens immobiliers évalués à plus de 450 millions de tengués, soit environ 983 858 dollars selon les chiffres accompagnant la proposition, sont soumis à un taux d'imposition de 2 %. Un droit d'accise de 10 % s'applique aux voitures d'une valeur égale ou supérieure à 18 000 indices mensuels de calcul, ainsi qu'aux yachts et aux avions d'une valeur égale ou supérieure à 24 000 indices.
L'indice mensuel de calcul, ou IMC, est un montant de référence utilisé au Kazakhstan pour calculer différents paiements et seuils légaux. Exprimer un seuil en IMC permet à sa valeur en tengués d'évoluer lorsque le montant de référence change.
Le système d'impôt sur le revenu des personnes physiques est également devenu progressif en 2026. Dans ce cadre, le taux de 15 % ne s'applique qu'à la part du revenu annuel imposable qui dépasse 8 500 IMC. En 2026, ce seuil s'établit à 36 762 500 tengués, soit environ 80 375 dollars.
Une personne dont le revenu annuel imposable dépasse ce seuil d'un million de tengués paierait donc le taux de 15 % sur ce million supplémentaire. Le taux supérieur s'applique à la fraction excédentaire, et non à la totalité du revenu.
Askhat Aïmagambetov, député du Kouroultaï, a déclaré que le mécanisme progressif existant fonctionnait sans difficulté majeure. Selon lui, toute proposition supplémentaire devrait être étudiée et discutée avec le ministère des Finances.
Les députés envisagent une liste d'actifs plus large
Aïmagambetov a évoqué des discussions portant sur les produits de luxe, les voitures coûteuses, les yachts et d'autres biens, ainsi que sur une nouvelle hausse de l'impôt sur le revenu des personnes physiques et une taxation accrue des revenus provenant d'autres activités.
Le député Aïdos Sarym a suggéré d'examiner l'or, les diamants, les voitures coûtant plus de 200 000 dollars, les bateaux, les avions, les biens immobiliers, les revenus exceptionnellement élevés et les héritages. Il a cité l'achat d'un avion Bombardier comme exemple de transaction susceptible de faire l'objet d'une attention particulière.
La liste de Sarym regroupe plusieurs assiettes fiscales possibles. L'assiette fiscale désigne l'élément servant à calculer le montant d'un impôt, par exemple le revenu perçu au cours d'une année ou la valeur des biens détenus. Le choix de cette assiette compte autant que celui du taux appliqué.
Le député Olzhas Kouspan a déclaré que les parlementaires avaient approuvé les taux du Code fiscal et qu'ils examinaient désormais les autres éléments susceptibles d'être davantage taxés. Il a notamment proposé d'étudier les actifs numériques et les œuvres d'art de grande valeur, en recensant leurs propriétaires et en évaluant les tableaux coûteux.
Kouspan a également proposé d'examiner les catégories A et B d'une classification du ministère du Travail utilisée pour les prestations sociales, afin de déterminer qui pourrait être soumis à une fiscalité sur le luxe. Il a estimé que des systèmes informatiques puissants devraient permettre de suivre les propriétaires des différents actifs.
Ces propositions nécessiteraient des démarches administratives différentes. Le prix d'achat et l'immatriculation d'un véhicule de luxe sont connus. Une œuvre d'art doit être évaluée, tandis qu'un actif numérique suppose de pouvoir identifier son propriétaire et d'en déterminer la valeur à des fins fiscales.
Où placer la limite entre richesse et classes moyennes ?
Sarym a déclaré que le Kazakhstan devait établir une classification plus claire de sa population afin de distinguer les citoyens fortunés des différentes catégories de la classe moyenne. Il a affirmé que le débat portait autant sur la perception de l'équité par le public que sur l'économie.
Il a également évoqué la sécurité financière des ménages. Une famille peut sembler à l'aise, mais perdre une grande partie de sa stabilité financière si l'un des conjoints décède. Il voulait souligner que le revenu perçu à un moment donné et la capacité à résister à un choc financier majeur sont deux mesures différentes.
La richesse et le revenu désignent également deux réalités distinctes. Le revenu correspond à l'argent perçu sur une période donnée, par exemple un salaire ou les gains d'une entreprise. La richesse correspond à la valeur accumulée des actifs, qui peuvent inclure des biens immobiliers et des participations dans des entreprises. Une personne peut posséder des actifs de grande valeur tout en percevant relativement peu de revenus en espèces au cours d'une année donnée.
Pour le Kazakhstan, la décision pratique va donc au-delà du choix d'un taux supérieur. Les députés doivent déterminer si la nouvelle obligation fiscale portera sur les revenus, la détention de biens, les achats ou les transferts tels que les héritages. Chaque option définirait différemment les personnes concernées et celles qui ne le seraient pas.
Sarym a déclaré qu'il restait à déterminer le nombre de personnes appartenant au groupe des plus fortunés. Identifier ce groupe permettrait au gouvernement de mieux évaluer la portée de la proposition et les recettes qu'elle pourrait générer.
Pourquoi les données numériques sont au cœur du projet
Tokaïev a lié l'équité fiscale à la transparence, appelant à un recours accru à l'intelligence artificielle pour améliorer le recouvrement, réduire l'activité dissimulée aux autorités et limiter les risques de corruption.
Dias Koumarbekov, expert principal à l'Institut kazakh d'études stratégiques auprès du président, a établi un lien entre le taux supérieur envisagé et la capacité de l'État à identifier précisément les grandes fortunes. Il a expliqué que les patrimoines importants pouvaient être répartis entre des biens immobiliers, des participations dans des entreprises et des actifs détenus à l'étranger, les informations étant conservées par différentes administrations et différents pays.
Koumarbekov a estimé que le croisement de ces données permettrait d'appliquer le taux supérieur aux contribuables visés. Sans vue d'ensemble, les personnes dont les finances sont déjà connues pourraient supporter une part plus importante de la charge, tandis que les actifs détenus ailleurs resteraient plus difficiles à identifier.
Le Kazakhstan a signé en 2018 un accord d'échange automatique de renseignements fiscaux, reçu ses premières données en 2021 et comptait 89 pays et territoires partenaires en 2024. Cet échange permet aux autorités fiscales d'accéder à des informations sur les comptes détenus à l'étranger.
Dans le pays, le système Smart Data Finance regroupe des informations provenant de 80 sources, selon Aset Touryssov, vice-ministre des Finances. Il a indiqué que les contrôles menés au moyen du système avaient donné lieu à 322 milliards de tengués de redressements fiscaux. Un redressement correspond à un montant calculé comme dû ; le recouvrement consiste ensuite à percevoir la somme.
Le ministère des Finances prévoit de développer les déclarations préremplies en partie à partir des données existantes. Les contribuables pourraient consulter les informations sur lesquelles repose le montant calculé. Koumarbekov a estimé qu'ils devraient également pouvoir contester les conclusions du système avant qu'elles ne se traduisent par des redressements fiscaux.
Ce que l'IA changerait pour les entreprises
Lors d'une réunion gouvernementale le 6 octobre, le ministre des Finances Madi Takiyev a déclaré que l'intelligence artificielle avait permis de repérer 672 risques fiscaux supplémentaires. Ces risques signalent que les dossiers pourraient nécessiter un examen plus approfondi, par exemple lorsque les achats ne correspondent pas aux revenus déclarés.
Certains de ces problèmes devraient apparaître sur eGov Business et dans le compte personnel unifié des entrepreneurs. Les entreprises pourraient alors repérer un problème potentiel et corriger une erreur avant un contrôle. Le ministère prévoit de réduire de moitié d'ici à 2029 les contrôles des contribuables en règle.
Touryssov a illustré cette approche par le cas d'une personne qui acquiert un bien immobilier et plusieurs voitures en deux ou trois ans sans disposer de revenus confirmés. Le rapprochement des registres d'achat et des informations sur les revenus permet au système de signaler cette anomalie pour examen.
Koumarbekov a également cité l'expérience internationale en matière d'informations fournies par des tiers. Dans une expérience fiscale menée au Danemark qu'il a évoquée, les revenus dissimulés représentaient 0,3 % des revenus déclarés par un employeur ou une banque, contre 37 % des revenus déclarés par les particuliers eux-mêmes.
Pour les contribuables, le changement recherché consiste à recevoir davantage d'informations en amont et à réduire les démarches administratives manuelles. Pour les autorités, il s'agit d'obtenir une vision plus complète des revenus et des biens détenus avant de décider où affecter les moyens de contrôle.
L'économie souterraine recule, mais la concurrence reste une préoccupation
Le Bureau national des statistiques du Kazakhstan a estimé que la part de l'activité économique dissimulée aux comptes officiels représentait 15,69 % du produit intérieur brut en 2025, contre 19,75 % en 2021. Cela correspond à une baisse de 4,06 points de pourcentage. Le gouvernement vise 13,8 % d'ici à 2028, soit une réduction supplémentaire de 1,89 point par rapport au niveau de 2025.
L'enquête de la Banque mondiale sur les entreprises pour 2024 a révélé que 39,7 % des entreprises kazakhes étaient confrontées à des concurrents opérant sans immatriculation ou dans l'économie souterraine. Dans le même temps, la part des entreprises considérant cette concurrence comme leur principal problème est passée de 16,4 % en 2019 à 6,9 % en 2024, soit une baisse de 9,5 points de pourcentage.
Les entreprises qui dissimulent leurs ventes peuvent éviter les coûts fiscaux supportés par leurs concurrents déclarés. Les entreprises qui respectent les règles disposent alors de moins de marge pour baisser leurs prix, fidéliser leurs clients ou investir dans leurs activités.
Koumarbekov a cité une étude fondée sur des données d'enquêtes menées auprès d'entreprises dans plusieurs pays, qui associait la concurrence des entreprises informelles à des pertes de productivité de 20 à 24 % pour les entreprises du secteur formel. Il a présenté l'impôt envisagé sur les grandes fortunes comme un élément d'un effort plus large visant à rendre les contributions plus équitables dans l'ensemble de l'économie.
La réforme du Code fiscal accompagne la recherche de recettes supplémentaires
Tokaïev a reconnu que les entreprises avaient du mal à appliquer certaines dispositions du Code fiscal, entré en vigueur le 1er janvier 2026. Il a chargé le gouvernement de résoudre les contradictions, de supprimer les formulations ambiguës et d'alléger les charges disproportionnées.
Le président a présenté le code comme un fondement de la réforme, tout en appelant à des changements prenant en compte l'expérience des entreprises :
Le Code fiscal n'est pas un dogme ni une écriture sacrée, et il ne doit pas être déconnecté de la réalité.
Tokaïev a déclaré que les révisions devaient être soigneusement préparées afin d'éviter aux entrepreneurs des modifications répétées des règles. Il a également affirmé que la fiscalité devait préserver les incitations à développer les entreprises, attirer les investissements et créer des emplois.
Le programme économique plus général était axé sur les revenus des ménages et l'inflation. Tokaïev a exhorté le gouvernement et la Banque nationale à coordonner leurs efforts pour contenir la hausse des prix, tout en demandant aux banques d'accorder davantage de financements aux investissements des entreprises.
Il a indiqué que les actifs bancaires dépassaient 75 000 milliards de tengués et que les dépôts avaient atteint 52 000 milliards de tengués, dont environ 78 % étaient libellés en monnaie nationale. Il a appelé à consacrer davantage de ces ressources à la production et au développement des entreprises, en complément des financements des institutions de développement, des organisations financières internationales et du Fonds unique d'accumulation des retraites.
Les dépenses publiques faisaient également partie de ce programme. Tokaïev a proposé de recourir à l'IA pour repérer les dépenses injustifiées ou inefficaces et de numériser entièrement le système du Trésor. Son programme associe une collecte plus précise des impôts à un examen plus attentif de l'utilisation des fonds publics.
Les dates qui jalonnent la prochaine étape
Le débat actuel au Kazakhstan fait suite à plusieurs années d'élargissement de l'accès aux informations financières et à une récente refonte de la fiscalité. Les principales étapes sont les suivantes :
- 2018 : le Kazakhstan signe un accord d'échange automatique de renseignements fiscaux.
- 2021 : le pays reçoit ses premières données dans le cadre de cet échange.
- 2024 : le réseau compte 89 pays et territoires partenaires.
- 8 septembre 2025 : Tokaïev charge le Comité des recettes de l'État de diriger la numérisation du gouvernement et de recourir à l'IA dans l'intérêt des contribuables.
- 1er janvier 2026 : le nouveau Code fiscal entre en vigueur.
- 6 octobre 2026 : le ministre des Finances présente le recours à l'IA pour repérer des risques fiscaux supplémentaires.
- 28 octobre 2026 : Tokaïev demande au gouvernement et au Kouroultaï d'examiner une hausse de la taxation des grandes fortunes.
- 2028 : le gouvernement vise à ramener la part de l'économie souterraine dans le PIB à 13,8 %.
- 2029 : le ministère des Finances prévoit de réduire de moitié les contrôles des contribuables en règle.
La tâche immédiate du gouvernement et des députés consiste à traduire la demande du président en recommandations concrètes. Leurs choix concernant la détention, l'évaluation et la définition de la richesse détermineront la manière dont la proposition s'articulera avec les impôts déjà instaurés en 2026.
Points clés
- Le 28 octobre 2026, Tokaïev a proposé une taxation accrue des grandes fortunes et demandé au gouvernement et au Kouroultaï de préparer des recommandations.
- Le Kazakhstan applique déjà des taxes et des droits d'accise plus élevés à certains actifs coûteux.
- En 2026, le taux d'impôt sur le revenu des personnes physiques de 15 % ne s'applique qu'à la part du revenu annuel imposable dépassant 36 762 500 tengués.
- Les députés discutent des produits de luxe, des biens immobiliers, des actifs numériques, des œuvres d'art, des héritages et d'une taxation supplémentaire des revenus.
- Les données numériques et l'IA jouent un rôle central dans l'identification des actifs et l'amélioration du recouvrement de l'impôt.
- Tokaïev a également ordonné des modifications ciblées du Code fiscal pour répondre aux préoccupations des entreprises.