Le rapport du 30 octobre sera remis sans opinion d’audit sans réserve
Nidec remettra à la Bourse de Tokyo, le 30 octobre 2026, un rapport sur ses contrôles internes sans l’opinion d’audit sans réserve qu’elle espérait obtenir. Le fabricant japonais de moteurs fait ainsi l’objet d’un examen qui pourrait aboutir à la radiation de ses actions.
Sommaire
- Le rapport du 30 octobre sera remis sans opinion d’audit sans réserve
- Pourquoi PwC a encore besoin d’éléments probants
- Les conclusions de l’enquête dans le groupe
- Comment les problèmes comptables en sont arrivés là
- Ce que la Bourse va examiner
- Trois issues possibles pour les actions
- Pourquoi le calendrier de la décision compte
- Nidec prévoit également des poursuites contre d’anciens dirigeants
- Les investisseurs attendent l’examen tandis que l’audit se poursuit
- À retenir
Le 28 octobre, l’entreprise a indiqué que les vérifications demandées par son auditeur, PwC Japan, n’étaient pas terminées, notamment celles portant sur les employés impliqués dans des irrégularités comptables. Nidec comptait remettre des rapports financiers rectifiés assortis d’une opinion d’audit à la date anniversaire de son placement sous alerte spéciale, mais prévoit désormais d’achever sa part des vérifications complémentaires en novembre.
PwC Japan a refusé d’exprimer une opinion sur les comptes de Nidec pour les exercices clos en mars 2025 et en mars 2026, faute d’avoir pu obtenir des éléments probants suffisants. Ce nouveau retard conduit la Bourse à évaluer si Nidec a remédié aux défaillances de ses contrôles en matière d’information financière, tandis que les travaux d’audit se poursuivent.
L’enjeu dépasse la simple correction des chiffres. La Bourse doit déterminer si les contrôles de l’entreprise sont correctement conçus et fonctionnent dans la pratique, si une surveillance supplémentaire s’impose ou si ses actions doivent être retirées du marché. Nidec est cotée sur le Prime Market de la Bourse sous le code 6594.
La remise du 30 octobre intervient presque exactement un an après l’entrée en vigueur de l’alerte spéciale, le 28 octobre 2025. Selon les règles de la Bourse, les entreprises doivent généralement avoir mis en place des contrôles internes adaptés et les faire fonctionner au moment de l’examen organisé après cette première année. Nidec doit désormais démontrer comment ses réformes fonctionnent au sein de l’entreprise, et non simplement décrire les systèmes instaurés.
Pourquoi PwC a encore besoin d’éléments probants
Parmi les préoccupations de PwC Japan figure le fait que des personnes ayant participé à des irrégularités comptables continuent d’intervenir dans l’établissement de l’information financière. D’autres points nécessitant des vérifications sont apparus à partir de la fin septembre, prolongeant les travaux nécessaires avant que l’auditeur puisse se prononcer.
Une opinion d’audit sans réserve signifie que l’auditeur conclut que les états financiers présentent fidèlement la situation financière de l’entreprise, dans tous leurs aspects significatifs, conformément aux règles comptables applicables. Une impossibilité d’exprimer une opinion, la conclusion retenue pour les comptes de Nidec, signifie que l’auditeur ne dispose pas d’éléments probants appropriés en quantité suffisante pour se prononcer.
Nidec prévoyait de rectifier son rapport annuel pour l’exercice clos en mars 2026, ainsi que les rapports des périodes précédentes, au moment de remettre sa confirmation sur les contrôles internes. L’entreprise a désormais reporté le dépôt de ces documents rectifiés.
L’entreprise prévoit d’achever ses vérifications complémentaires et d’en rendre compte à PwC en novembre. La date de clôture de l’audit et celles du dépôt des documents rectifiés ne sont pas encore fixées. La Bourse n’a pas non plus arrêté de date limite pour sa décision. Un responsable du Japan Exchange Group a indiqué que les examens précédents avaient généralement abouti sous deux à trois mois.
Les conclusions de l’enquête dans le groupe
Dans sa réponse à l’enquête comptable, Nidec indique avoir reçu le 17 avril 2026 le rapport final de la commission d’enquête indépendante. Les conclusions portent sur plusieurs cas de manquements comptables dans différentes entités du groupe.
L’entreprise a relevé des pratiques consistant notamment à omettre l’enregistrement de dépenses et à surestimer les bénéfices. Les dépenses sont les coûts engagés par une entreprise. Les omettre peut donner l’impression que les bénéfices sont plus élevés, puisque ceux-ci sont calculés après déduction des coûts des revenus.
Nidec a publié un plan d’amélioration révisé le 27 avril, dix jours après avoir reçu le rapport final. Les priorités annoncées étaient une plus grande diversité au sein de l’organisation, davantage de transparence et le remplacement de l’ancien système.
L’entreprise déclare vouloir mener à bien le plan révisé, regagner la confiance et obtenir la levée de l’alerte spéciale. Le retard de l’audit montre que les travaux immédiats consistent encore à répondre aux interrogations sur les personnes et les procédures utilisées pour préparer les rapports financiers.
Comment les problèmes comptables en sont arrivés là
Les premiers cas présumés d’irrégularités comptables sont apparus en mai 2025. La notification de la Bourse concernant la désignation de Nidec détaille les problèmes qui ont conduit à son intervention.
La notification évoque des problèmes liés à des transactions commerciales dans une filiale italienne, des questions sur le traitement d’une somme forfaitaire liée aux achats dans une filiale chinoise et des soupçons selon lesquels la direction aurait décidé arbitrairement à quel moment comptabiliser des réductions de valeur d’actifs. Une dépréciation d’actif constate qu’un élément détenu par une entreprise vaut moins que le montant inscrit dans ses livres comptables.
Les principales dates retracent la transformation d’une enquête comptable en examen de la cotation :
- 27 juin 2025 : Nidec a annoncé que la date limite de dépôt de son rapport annuel pour l’exercice clos en mars 2025 était reportée au 26 septembre, le temps d’enquêter sur des problèmes dans sa filiale italienne.
- 3 septembre 2025 : Nidec a annoncé la création d’une commission indépendante chargée d’enquêter sur d’autres préoccupations comptables.
- 26 septembre 2025 : Nidec a déposé son rapport annuel assorti d’une impossibilité d’exprimer une opinion d’audit, tandis que les enquêtes se poursuivaient.
- 28 octobre 2025 : la Bourse de Tokyo a placé Nidec sous alerte spéciale.
- 17 et 27 avril 2026 : Nidec a reçu le rapport final de l’enquête, puis publié son plan d’amélioration révisé.
- 28 octobre 2026 : Nidec a annoncé qu’elle ne respecterait pas son objectif de publier des comptes rectifiés assortis d’une opinion d’audit.
- 30 octobre 2026 : Nidec prévoit de remettre sa confirmation sur les contrôles internes à la Bourse, pour examen.
Le dépôt de septembre 2025 faisait suite à un report d’environ trois mois. À l’époque, la Bourse avait indiqué que Nidec ne pouvait toujours pas présenter de calendrier pour revenir à un rythme normal de publication de ses informations financières.
Ce que la Bourse va examiner
Les règles de la Bourse de Tokyo relatives aux alertes spéciales imposent à une entreprise concernée de remettre rapidement une confirmation sur ses contrôles internes une fois écoulée une année depuis sa désignation. La Bourse évalue ce document et d’autres informations pour décider de la suite.
Les contrôles internes regroupent les vérifications, les responsabilités et les procédures de signalement qui aident une entreprise à établir des comptes fiables et à respecter ses obligations. Ils comprennent notamment la manière dont l’information parvient à la direction, dont les décisions comptables sont examinées et dont les problèmes présumés font l’objet d’une enquête.
La désignation initiale de Nidec faisait état de faiblesses dans la circulation de l’information et la communication à l’échelle de l’entreprise, ainsi que dans les contrôles encadrant l’établissement des comptes. Nidec avait elle-même jugé ces faiblesses suffisamment graves pour devoir les signaler, compte tenu de leurs conséquences potentielles sur l’information financière.
Les règles de la Bourse confèrent une importance déterminante à la qualité et au calendrier de la confirmation. Une entreprise qui ne la remet pas rapidement, ou dont le document est jugé manifestement insuffisant par la Bourse, est considérée comme ne disposant pas de contrôles correctement établis et opérationnels. Les dispositions pertinentes comprennent l’article 503 du règlement de cotation et l’article 601, paragraphe 1, point 9, relatif à la radiation.
Trois issues possibles pour les actions
La Bourse peut lever l’alerte spéciale si elle estime que les contrôles internes sont correctement établis et opérationnels, sous réserve des règles qui prévoient une observation continue pour certaines entreprises.
Elle peut maintenir la désignation si les contrôles sont correctement établis, mais que leur fonctionnement reste insuffisant, à condition qu’il soit raisonnablement probable qu’ils deviennent opérationnels. Cette option accorde à l’entreprise une période supplémentaire pour démontrer ses progrès.
La radiation intervient si la Bourse estime que les contrôles ne sont pas correctement établis ou qu’il n’existe plus de perspective raisonnable de les voir fonctionner comme prévu. Les règles permettent également une radiation entre deux examens prévus si cette perspective disparaît.
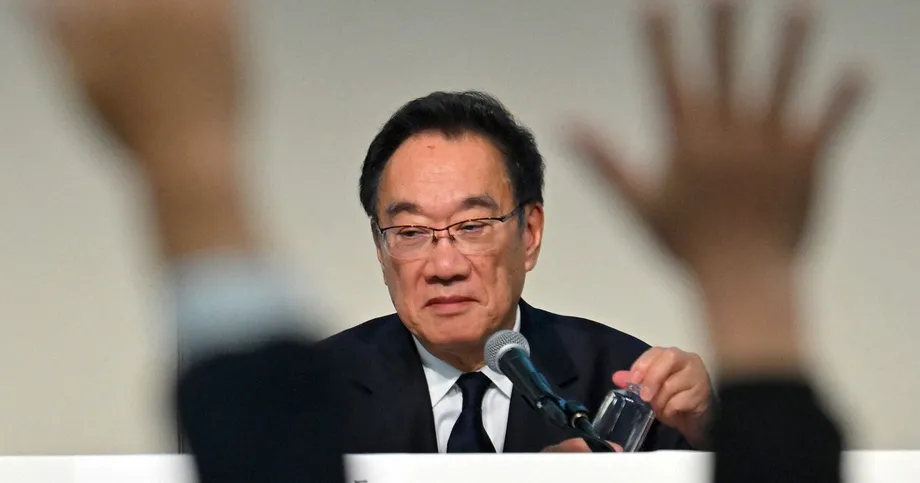
Le président-directeur général de Nidec, Michio Kaida, a déclaré que l’entreprise avait mis en place des systèmes et des mécanismes, tout en reconnaissant que des difficultés pratiques soulevées par l’auditeur restaient à résoudre. Lors de la conférence de presse du 28 octobre à Tokyo, il a décrit les travaux de l’entreprise :
Nous travaillons à améliorer nos systèmes de contrôle interne et à résoudre les problèmes liés à l’audit
Le témoignage de Kaida met l’accent sur la capacité des nouvelles dispositions à fonctionner lors de l’établissement effectif des rapports financiers. C’est un critère central pour que la Bourse choisisse entre le maintien de la surveillance et la radiation.
Pourquoi le calendrier de la décision compte
Les règles de la Bourse font dépendre la période de réexamen suivante de l’exercice financier au cours duquel elle décide de maintenir une désignation. Lorsque les contrôles sont en place mais doivent encore devenir pleinement opérationnels, l’entreprise doit généralement remettre à nouveau sa confirmation dans les trois mois suivant la clôture de l’exercice concerné.
Une disposition particulière s’applique s’il reste moins de trois mois avant la fin de cet exercice au moment de la décision de maintien. Dans ce cas, c’est l’exercice financier suivant qui sert de période de référence.
Pour une entreprise comme Nidec, dont l’exercice se termine en mars, la différence peut être considérable. Une décision de maintien en décembre 2026 renverrait généralement à l’exercice clos en mars 2027, avec une remise du document dans les trois mois suivants. Une décision en janvier 2027 laisserait moins de trois mois avant la clôture de l’exercice en mars et repousserait la période de référence à l’exercice clos en mars 2028.
Une observation continue peut également concerner les entreprises dont les contrôles se sont améliorés, mais qui remplissent certaines conditions liées aux risques financiers ou à la cotation. Dans le cadre de cette procédure distincte, l’alerte spéciale peut être maintenue jusqu’à trois exercices financiers, avec des vérifications répétées. Les règles prévoient donc plusieurs formes de surveillance prolongée, chacune assortie de ses propres conditions.
Nidec prévoit également des poursuites contre d’anciens dirigeants
Le 27 octobre, Nidec a annoncé avoir décidé de réclamer des dommages et intérêts à son fondateur, Shigenobu Nagamori, et à huit autres anciens dirigeants au sujet des irrégularités comptables présumées. Parmi les personnes visées figurent l’ancien président Hiroshi Kobe et les anciens directeurs généraux Mitsuya Kishida et Jun Seki.
Le groupe comprend également deux anciens administrateurs, deux anciens commissaires aux comptes et un ancien directeur financier. Seki est aujourd’hui directeur de la stratégie pour les véhicules électriques chez Foxconn, à Taïwan.
Une commission composée d’avocats extérieurs nommée par l’entreprise a estimé que Nagamori avait manqué à ses obligations de surveillance en ne signalant pas au conseil d’administration et aux commissaires aux comptes les irrégularités présumées, et en ne demandant pas les enquêtes nécessaires. Nidec a indiqué qu’elle évaluait encore le montant de l’indemnisation et qu’elle déposerait sa plainte une fois les préparatifs achevés.
L’action en justice envisagée vise à établir les responsabilités liées aux faits passés. La tâche immédiate de la Bourse consiste à évaluer les contrôles actuels de l’entreprise et leur fonctionnement, notamment la manière dont les problèmes comptables sont détectés, signalés et résolus.
Les investisseurs attendent l’examen tandis que l’audit se poursuit
Le cours de Nidec a clôturé en hausse de 3,6 % le 28 octobre, après avoir reculé jusqu’à 7,7 % au cours de la séance. Ce retournement témoigne d’une vive réaction du marché, alors que les investisseurs évaluaient à la fois l’objectif d’audit manqué et la remise imminente du document à la Bourse.
Les actionnaires doivent désormais suivre deux procédures menées en parallèle. PwC doit obtenir suffisamment d’éléments probants pour déterminer s’il peut exprimer une opinion d’audit, tandis que la Bourse doit examiner la confirmation de Nidec sur ses contrôles internes et décider du maintien de sa cotation.
Les travaux que l’entreprise prévoit d’achever en novembre constituent la prochaine étape opérationnelle. La confirmation du 30 octobre est la prochaine étape formelle de la procédure de cotation. Pour les investisseurs, l’essentiel sera de savoir si les vérifications restantes sont achevées, quelles conclusions PwC rendra et si la Bourse estime que les réformes de Nidec fonctionnent dans la pratique.
À retenir
- Nidec prévoit de remettre sa confirmation sur les contrôles internes le 30 octobre 2026, sans opinion d’audit sans réserve.
- PwC Japan a refusé d’exprimer une opinion sur les comptes des exercices clos en mars 2025 et en mars 2026, faute d’éléments probants suffisants.
- Nidec prévoit d’achever ses vérifications complémentaires en novembre ; les dates de clôture de l’audit et de dépôt des comptes rectifiés ne sont pas fixées.
- La Bourse peut lever l’alerte spéciale, maintenir la surveillance sous certaines conditions ou radier les actions.
- L’enquête de Nidec a mis en évidence des omissions de dépenses et des surestimations de bénéfices dans plusieurs entités du groupe.
- L’entreprise prévoit également de réclamer des dommages et intérêts à son fondateur, Shigenobu Nagamori, et à huit autres anciens dirigeants.