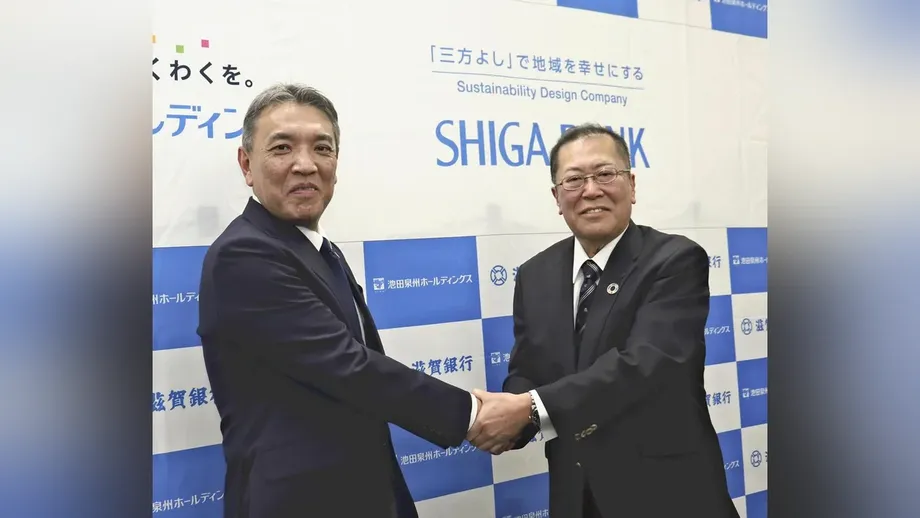
Un groupe envisagé doté de plus de 14 000 milliards de yens d’actifs
Shiga Bank et Ikeda Senshu Holdings, basée à Osaka, ont confirmé le 23 octobre qu’elles envisageaient un rapprochement de leurs activités, qui réunirait des actifs d’un montant total de 14 264,9 milliards de yens. Si l’opération aboutissait, elle donnerait naissance au premier groupe bancaire régional du Kansai en termes d’actifs, devant Kyoto Financial Group.
Sommaire
- Un groupe envisagé doté de plus de 14 000 milliards de yens d’actifs
- Comment les deux entreprises en sont arrivées là
- Ce que prévoyait réellement l’accord d’avril
- Quelle serait l’ampleur des activités réunies ?
- Près de 20 000 entreprises ont l’une des deux banques comme banque principale
- Pourquoi les dépôts et les coûts d’exploitation comptent
- Ce que les entreprises clientes pourraient y gagner
- Ce que le projet signifie pour les particuliers
- Le financement régional au-delà des prêts
- Points clés
Les deux entreprises envisagent de créer une société holding, sans prévoir de fusionner les banques elles-mêmes. Cette structure placerait leurs activités bancaires sous une même entité, tout en les maintenant sous la forme de banques distinctes. L’objectif est d’élargir leur clientèle et de renforcer leur capacité à rivaliser dans les préfectures de Shiga, Kyoto, Osaka et Hyogo.
Une annonce officielle pourrait intervenir dès le 29 octobre. Le 23 octobre, les deux entreprises ont déclaré qu’un rapprochement était à l’étude, qu’aucune décision précise n’avait été prise et qu’elles annonceraient sans délai tout élément devant faire l’objet d’une communication. La date évoquée est donc à surveiller, mais ne constitue pas un calendrier de finalisation confirmé.
Ces discussions font suite à une alliance capitalistique et commerciale conclue le 17 avril 2026. Cet accord prévoyait déjà une coopération dans les services aux entreprises, la gestion de patrimoine des particuliers, le développement régional, la formation du personnel et les technologies numériques. Les discussions sur le rapprochement iraient au-delà d’une coopération entre groupes distincts, en instaurant une gestion commune.
Comment les deux entreprises en sont arrivées là
Shiga Bank et Ikeda Senshu coopèrent pour améliorer le confort de leurs clients depuis 2017, année où elles ont instauré la gratuité réciproque des frais de retrait aux distributeurs automatiques. Leur accord d’avril a élargi cette relation avec un projet portant à la fois sur des participations croisées et sur les services bancaires.
Les principales étapes sont les suivantes :
- 2017 : les banques instaurent la gratuité réciproque des frais de retrait aux distributeurs automatiques.
- 17 avril 2026 : les conseils d’administration des deux entreprises approuvent une alliance capitalistique et commerciale, prévoyant notamment que chacune acquière environ 0,5 à 1 % du capital de l’autre.
- 23 octobre : les deux entreprises confirment qu’elles envisagent un rapprochement de leurs activités.
- 29 octobre : une annonce officielle pourrait intervenir dès cette date.
Lors de l’annonce d’avril, Shinya Kubota, président de Shiga Bank, et le président d’Ikeda Senshu Holdings avaient déclaré qu’un rapprochement ultérieur n’était pas exclu, mais qu’il n’était pas alors à l’étude. Leur priorité immédiate était de tirer parti de l’alliance. Les déclarations d’octobre marquent un changement de position.
Ce que prévoyait réellement l’accord d’avril
Dans son communiqué sur l’alliance d’avril, Shiga Bank indiquait que les deux entreprises prendraient des participations l’une dans l’autre afin de soutenir une coopération durable. Chaque participation devait représenter environ 0,5 à 1 % du capital, sur la base des cours de Bourse de l’époque. Le nombre exact d’actions et les modalités d’acquisition devaient être déterminés en tenant compte des conditions de marché.
Une alliance capitalistique consiste pour des entreprises à soutenir leur relation commerciale en détenant des participations l’une dans l’autre. Aux niveaux annoncés en avril, chacune détiendrait une petite part du capital de sa partenaire. La création d’une société holding irait plus loin en plaçant les activités bancaires au sein d’un même groupe.
La communication d’Ikeda Senshu Holdings sur l’alliance indiquait également qu’un organe consultatif commun élaborerait et mettrait en œuvre des mesures concrètes. Les deux entreprises estimaient que l’effet immédiat sur leurs résultats financiers consolidés serait limité.
Les documents d’avril décrivaient donc un programme de coopération dont les retombées financières prendraient du temps à se concrétiser. Ils ne précisaient pas les modalités d’un rapprochement de leurs activités. Les déclarations d’octobre ne mentionnaient aucune date de finalisation, aucune répartition du capital ni aucune structure de direction pour un éventuel rapprochement.
Quelle serait l’ampleur des activités réunies ?
Au 31 mars, les actifs consolidés de Shiga Bank s’élevaient à 7 669 milliards de yens, contre 6 595,9 milliards pour Ikeda Senshu Holdings. Leur total cumulé atteint 14 264,9 milliards de yens, contre 11 825,6 milliards pour Kyoto Financial Group.
Sur la base de ces chiffres, le groupe envisagé dépasserait Kyoto Financial Group d’environ 2 439,3 milliards de yens, soit près de 20,6 %. Il deviendrait le premier groupe bancaire régional du Kansai, également appelé Kinki, et le huitième à l’échelle nationale.
Les actifs désignent ce qu’une banque possède ou les créances qu’elle détient, notamment les prêts que les emprunteurs doivent rembourser et les titres détenus à titre de placements. Leur montant donne une indication de la taille de l’activité. Les résultats dépendent des revenus tirés des prêts, des placements et des services, ainsi que des dépenses liées aux dépôts, au personnel et au fonctionnement.
Le chiffre de 14 264,9 milliards de yens correspond à la simple addition des actifs actuels des deux entreprises. Il donne une indication de la taille du groupe envisagé, tandis que les entreprises étudient la structure d’une éventuelle opération.
Près de 20 000 entreprises ont l’une des deux banques comme banque principale
Le rapprochement envisagé réunirait également une importante clientèle professionnelle. Une enquête de 2026 sur les banques principales recensait 10 799 entreprises clientes de Shiga Bank et 9 085 d’Ikeda Senshu Bank, soit un total de 19 884.
La banque principale est le principal partenaire bancaire d’une entreprise. Les entreprises s’appuient souvent sur elle pour leurs financements réguliers et leurs conseils, ainsi que pour leurs opérations courantes. Le regroupement de ces relations au sein d’un seul groupe élargirait la clientèle à laquelle la nouvelle entité pourrait proposer ses services aux entreprises.
Selon le nombre de clients recensés par l’enquête, Shiga Bank se classait au 27e rang et Ikeda Senshu au 37e parmi les groupes financiers. Ensemble, elles occuperaient la 17e place, devant Yamaguchi Financial Group. Parmi les groupes financiers basés dans le Kansai, elles se classeraient deuxièmes, derrière Resona Holdings.
Resona comptait 86 095 entreprises clientes, contre 19 884 pour le groupe envisagé, soit environ 23,1 % du total de Resona. Cette comparaison donne une idée de l’ampleur de la concurrence : même après leur rapprochement, les deux banques auraient face à elles un concurrent bien plus important selon cet indicateur.
L’enquête a analysé une base de données de 1 624 517 entreprises à partir d’informations arrêtées à la fin du mois de mars. Lorsqu’une entreprise mentionnait plusieurs banques principales, seule celle qui occupait le rang le plus élevé était comptabilisée. Le nombre de clients mesure les relations bancaires avec les entreprises, tandis que le classement régional fondé sur les actifs reflète la taille des bilans bancaires.
Pourquoi les dépôts et les coûts d’exploitation comptent
Le recul démographique, l’évolution des secteurs d’activité, les technologies numériques et la réponse à la décarbonation figuraient parmi les difficultés auxquelles les banques régionales sont confrontées, selon les communications d’avril. Les entreprises estimaient que les clients avaient de plus en plus besoin d’aide pour résoudre des difficultés commerciales et financières, au-delà des services de crédit classiques.
La concurrence pour attirer les dépôts est un autre facteur qui motive les discussions sur le rapprochement. Les dépôts fournissent aux banques les fonds nécessaires pour financer les prêts. Lorsque les taux d’intérêt montent, les banques peuvent percevoir davantage de revenus sur les prêts, mais elles peuvent aussi devoir proposer de meilleurs taux de rémunération pour attirer et fidéliser l’épargne de leurs clients.
Shiga Bank est confrontée à la concurrence dans sa préfecture d’origine, notamment de la part de Kansai Mirai Bank. À Osaka, les grands groupes bancaires et Resona rivalisent avec les établissements régionaux. Une clientèle élargie offrirait au groupe envisagé davantage de possibilités de collecter des dépôts et d’accorder des prêts sur les marchés voisins.
Les dépenses de personnel et le coût d’exploitation des systèmes bancaires centraux augmentent également. Ces systèmes gèrent les données et transactions essentielles, comme les soldes, les paiements et les dépôts. L’alliance d’avril prévoyait le partage des connaissances et l’étude de services plus efficaces, offrant ainsi aux entreprises un cadre déjà établi pour examiner certains de ces coûts.
Ce que les entreprises clientes pourraient y gagner
Shiga Bank indique que ses principales zones d’activité sont Shiga et Kyoto, tandis qu’Ikeda Senshu se concentre sur Osaka et Hyogo. Ces territoires voisins sont au cœur du projet : les entreprises souhaitent tirer parti des agences, des contacts commerciaux, des employés et des services spécialisés de leur partenaire.
L’accord d’avril prévoyait un accompagnement de la croissance des entreprises, de la transmission d’entreprise et des fusions-acquisitions. La transmission d’entreprise consiste à organiser le passage d’une société de son propriétaire actuel à un nouveau dirigeant ou propriétaire, au sein d’une famille, au profit des salariés ou dans le cadre d’une vente.
Pour une entreprise à la recherche d’un acquéreur ou d’un partenaire, l’accès à un réseau plus étendu pourrait multiplier les possibilités de mise en relation. Une entreprise qui se développe au-delà de sa préfecture d’origine pourrait également profiter des services et des contacts disponibles ailleurs dans le groupe. Ce sont des exemples concrets de la manière dont l’élargissement de la clientèle annoncé pourrait se traduire en services.
L’accord portait également sur la coopération dans les secteurs en croissance et sur le recours aux services fournis par les entreprises du groupe. L’objectif commercial est de proposer un éventail plus large d’accompagnement aux clients existants, plutôt que de miser uniquement sur l’augmentation du volume des prêts.
Ce que le projet signifie pour les particuliers
Les clients particuliers étaient concernés par l’alliance d’avril dès le départ. Les entreprises avaient convenu de coopérer sur les services liés à la constitution d’une épargne et aux placements, à la transmission de patrimoine aux générations suivantes et au conseil financier.
Elles prévoyaient également de développer conjointement les compétences du personnel spécialisé dans la gestion de patrimoine. Cette activité regroupe les conseils et services destinés à gérer les finances et les placements d’une personne, notamment la préparation de la transmission de son patrimoine.
La gratuité réciproque des frais de retrait aux distributeurs automatiques, instaurée en 2017, est un exemple de coopération dont les clients peuvent déjà profiter. Les discussions d’octobre portent sur la structure de propriété et de gestion au-dessus des banques, tandis que l’approche évoquée consisterait à maintenir les banques en tant qu’entités distinctes.
L’alliance élargie prévoit aussi des échanges de personnel, le recours aux technologies numériques et l’utilisation des données. Ces mesures pourraient favoriser des changements dans la manière dont les services sont fournis, mais les entreprises n’ont annoncé aucune nouvelle offre de produits destinée aux particuliers dans le cadre des discussions sur le rapprochement.
Le financement régional au-delà des prêts
L’accord d’avril prévoyait des financements durables et une coopération en faveur du développement industriel régional. Le financement durable consiste à fournir des fonds qui aident les entreprises à atteindre des objectifs environnementaux ou sociaux, notamment en accompagnant les changements liés à la réduction des émissions de carbone.
Shiga Bank et Ikeda Senshu ont associé ces initiatives à l’évolution des secteurs d’activité et des territoires qu’elles desservent. Leur projet combine financement, conseil, formation des employés et partage des connaissances, témoignant du rôle plus large que peuvent jouer les banques pour aider les entreprises locales à s’adapter.
La prochaine étape à suivre est une éventuelle annonce officielle le 29 octobre. Une proposition détaillée de rapprochement permettrait aux clients, aux employés et aux actionnaires de mieux comprendre comment les entreprises comptent transformer l’alliance d’avril en un groupe unique.
Points clés
- Shiga Bank et Ikeda Senshu Holdings ont confirmé le 23 octobre qu’un rapprochement de leurs activités était à l’étude.
- Le projet prévoit la création d’une société holding, tout en maintenant les banques sous la forme d’entités distinctes.
- Au 31 mars, leurs actifs cumulés atteignaient 14 264,9 milliards de yens, soit environ 20,6 % de plus que Kyoto Financial Group.
- Selon une enquête de 2026, les deux banques avaient 19 884 entreprises clientes pour lesquelles elles étaient la banque principale.
- L’alliance du 17 avril portait sur les participations croisées, les services aux entreprises, les finances personnelles, l’accompagnement régional, le personnel et les technologies numériques.
- Une annonce officielle pourrait intervenir dès le 29 octobre, mais aucune décision précise sur le rapprochement n’a été annoncée.