Les géants chinois du cloud cherchent à sécuriser leurs approvisionnements pour une décennie
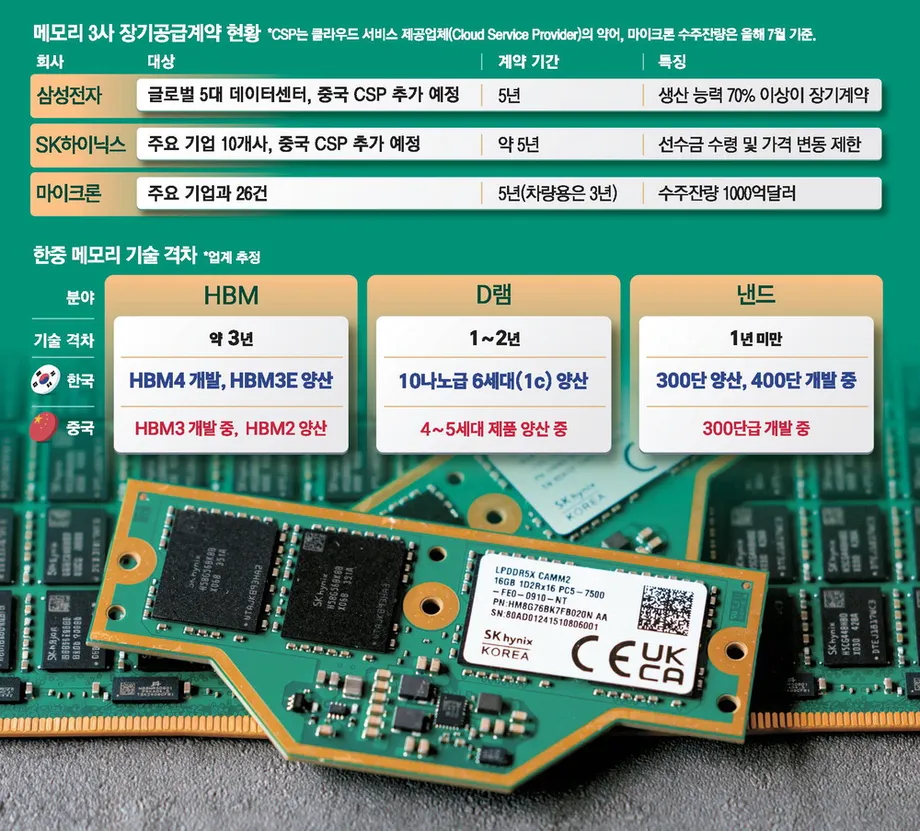
Alibaba, Tencent et ByteDance cherchent à conclure des accords d’approvisionnement en mémoire pour serveurs à long terme avec Samsung Electronics et SK hynix. Certains clients demanderaient des livraisons jusqu’en 2035. Ces engagements envisagés iraient bien au-delà des trois à cinq ans habituels, alors que les entreprises technologiques chinoises rivalisent avec leurs concurrentes américaines pour obtenir les puces nécessaires au développement de leurs services d’intelligence artificielle.
Sommaire
- Les géants chinois du cloud cherchent à sécuriser leurs approvisionnements pour une décennie
- Pourquoi les serveurs d’IA ont besoin de plusieurs types de mémoire
- Les clients américains ont déjà réservé de la capacité de production
- L’expansion de la Chine explique l’urgence
- Tencent achète aussi de la mémoire chinoise
- Les contrôles à l’exportation déterminent ce que la Corée peut fournir
- CXMT mise sur une approche de fabrication différente
- Les pénuries dureront-elles assez longtemps pour justifier ces contrats ?
- Les dates clés de la course à l’approvisionnement
- À retenir
Les demandes portent sur la mémoire DDR pour serveurs, ou DDR, et sur la mémoire DDR basse consommation, ou LPDDR. Selon certaines informations, les acheteurs chinois cherchent à obtenir des volumes supplémentaires, en plus de ceux couverts par les accords existants avec les fournisseurs coréens, alors que de grands clients américains ont déjà réservé une part importante de la production.
Samsung indique avoir conclu des accords avec cinq grands clients de centres de données et être en négociation avec cinq autres. SK hynix affirme avoir terminé des négociations avec une dizaine de clients, dont des comptes clés. Selon les estimations du secteur, les accords avec des entreprises technologiques mondiales pourraient absorber 70 à 80 % de la production de mémoire prévue par les deux fabricants pour l’année à venir.
Les propositions chinoises restent des demandes : Samsung et SK hynix n’ont pas confirmé publiquement avoir accepté les conditions prévoyant des livraisons jusqu’en 2035, et les prix, les volumes et les paiements anticipés n’ont pas été communiqués. Les clients semblent prêts à payer davantage pour garantir leurs livraisons, l’accès à la mémoire devenant un frein concret au développement de l’IA.
Tencent sécurise également ses approvisionnements sur le marché intérieur. Un accord rapporté avec ChangXin Memory Technologies, entreprise chinoise connue sous le nom de CXMT, dépasserait 20 milliards de yuans, soit environ 2,94 milliards de dollars. Ces démarches montrent que les entreprises chinoises du cloud suivent deux voies simultanément : acheter davantage de puces chinoises tout en cherchant à garantir pendant plusieurs années leurs livraisons depuis la Corée du Sud.
Pourquoi les serveurs d’IA ont besoin de plusieurs types de mémoire
La mémoire DDR offre au processeur central d’un serveur, ou CPU, un espace de travail rapide pour les informations dont il a besoin immédiatement. On peut la comparer à un bureau : le processeur traite les informations qui s’y trouvent, au lieu de devoir sans cesse aller tout récupérer dans une armoire d’archives.
La LPDDR joue un rôle similaire de mémoire de travail, tout en consommant moins d’électricité. Elle est bien connue dans les smartphones, où l’autonomie et la chaleur sont des enjeux importants, mais les opérateurs de serveurs s’intéressent de plus en plus à son potentiel de réduction de la consommation électrique dans les grandes installations.
La mémoire à large bande passante, ou HBM, répond à un autre besoin exigeant. Placée près des puissants processeurs d’IA, elle transfère rapidement de grandes quantités d’informations. Samsung et SK hynix ont consacré davantage de moyens de production à ce produit à forte valeur ajoutée, ce qui a tendu l’offre de mémoire classique.
La mémoire flash NAND assure le stockage des informations, qui sont conservées même lorsque l’appareil est éteint. Yangtze Memory Technologies, entreprise chinoise connue sous le nom de YMTC, est spécialisée dans la NAND, tandis que CXMT produit de la DRAM. Les entreprises du cloud ont besoin à la fois de stockage et de mémoire de travail : leurs achats portent donc sur plusieurs produits complémentaires, plutôt que sur une seule puce interchangeable.
Les clients américains ont déjà réservé de la capacité de production
Les cinq grands clients de Samsung dans les centres de données seraient Amazon Web Services, Microsoft, Google Cloud, Meta et Oracle. Leurs accords permettent de comprendre pourquoi les entreprises chinoises agissent rapidement : il est plus difficile d’acheter des puces supplémentaires lorsque les fournisseurs ont déjà engagé une grande partie de leur production future.
Samsung a déclaré vouloir consacrer au moins 70 % de sa capacité de production à des accords à long terme. Kim Dong-won, directeur de la recherche chez KB Securities, estime qu’une part encore plus importante de la production de mémoire prévue par l’entreprise pour 2027 a déjà été réservée par des clients.
Kim a décrit la concurrence qui porte sur la capacité restante de Samsung :
Nous estimons que Samsung Electronics a déjà sécurisé environ 80 % de sa production de mémoire prévue pour 2027 grâce à des accords à long terme », ajoutant : « Les hyperscalers continuent de se disputer les 20 % de production de mémoire restants qui ne sont pas couverts par des contrats.
Les hyperscalers sont des entreprises qui exploitent d’immenses réseaux de centres de données. Leurs accords donnent aux fabricants une meilleure visibilité sur la demande future et aux acheteurs des livraisons plus prévisibles. Les prix et les paiements anticipés varient selon les contrats : un accord de longue durée peut réserver un accès à la production sans nécessairement fixer un prix unique pour toute sa durée.
L’expansion de la Chine explique l’urgence
La Chine dispose déjà d’au moins 24 gigawatts de capacité de centres de données consacrés à l’IA, selon une évaluation publiée en septembre par le cabinet d’études spécialisé dans les semi-conducteurs SemiAnalysis. Les États-Unis en comptent 56 GW. D’après ces chiffres, la capacité chinoise représente environ 43 % de celle des États-Unis.
SemiAnalysis estime qu’environ 20 GW supplémentaires sont en construction ou en projet en Chine. Cela équivaut à près de 83 % des 24 GW dont le pays dispose déjà, ce qui illustre l’ampleur des achats d’équipements envisagés.
Les gigawatts mesurent la capacité électrique. Ils permettent de rendre compte de la taille physique des centres de données, même si la puissance de calcul de chaque installation dépend aussi de ses processeurs, de sa mémoire et de sa conception.
Selon la même évaluation, ByteDance développe environ 5,3 GW de capacité, Alibaba 3,9 GW et Tencent 2,4 GW. Ces trois projets totalisent 11,6 GW. Baidu vise environ 1,1 GW et Huawei environ 1 GW, tandis que China Mobile, China Telecom et China Unicom développent également leurs infrastructures d’IA.
Chaque nouvelle installation a besoin de puces avant de pouvoir servir ses clients. Une pénurie de mémoire ordinaire pour serveurs peut retarder la mise à disposition de capacités de calcul, même lorsque les bâtiments, les raccordements électriques et les processeurs d’IA sont prêts. Réserver des livraisons plusieurs années à l’avance devient donc un élément de la planification des installations elles-mêmes.
Tencent achète aussi de la mémoire chinoise
L’accord rapporté entre Tencent et CXMT, d’une valeur supérieure à 20 milliards de yuans, montre que les achats sur le marché intérieur sont déjà conséquents. Les détails de l’accord ont été révélés le 29 juin, sur la foi de trois personnes au fait du dossier, alors que CXMT préparait une introduction en Bourse de 29,5 milliards de yuans sur le marché STAR de Shanghai.
Alibaba, ByteDance et Tencent sécuriseraient également des approvisionnements auprès de CXMT et de YMTC, tandis que Samsung et SK hynix donnent la priorité à la production de HBM. Les fournisseurs chinois offrent une autre source de puces lorsque la mémoire classique est difficile à obtenir.
Les fabricants sud-coréens conservent néanmoins des avantages en matière de performances et d’échelle de production, nécessaires pour les applications exigeantes des serveurs, selon les analyses du secteur. Les serveurs fonctionnent en continu : la fiabilité, la constance de la qualité et la régularité des volumes sont donc des critères d’achat essentiels.
Les progrès de YMTC sont déjà visibles dans le stockage. Omdia estime que l’entreprise détenait 38,5 % du marché chinois de la NAND au deuxième trimestre, devant Samsung (33,5 %) et SK hynix (17 %). La concurrence s’est accompagnée de modernisations d’usines chinoises de NAND, avec notamment le projet de Samsung de passer à 286 couches à Xi’an et les travaux de SK hynix pour introduire au moins 240 couches à Dalian.
Les contrôles à l’exportation déterminent ce que la Corée peut fournir
Les contrôles à l’exportation des États-Unis empêchent Samsung et SK hynix d’expédier de la HBM vers la Chine, tandis que la DRAM à usage général reste disponible. Les entreprises chinoises cherchent donc à conclure des accords portant sur la DDR et la LPDDR sur un marché déjà segmenté par les restrictions visant les composants d’IA les plus avancés.
Les règles concernent également les équipements de fabrication. Les fabricants chinois de mémoire CXMT et YMTC ne peuvent pas se procurer des systèmes avancés de lithographie par ultraviolet extrême, selon les restrictions décrites dans les analyses du secteur. Ces machines, appelées EUV, utilisent des longueurs d’onde extrêmement courtes pour graver de minuscules structures dans les puces.
La capacité de production d’EUV d’ASML devrait passer de 44 machines en 2025 à plus de 80 en 2027. Les fabricants chinois restent soumis à des restrictions d’accès alors même que ces équipements deviennent plus nombreux, ce qui limite l’une des voies permettant de produire des mémoires plus denses et plus avancées.
Samsung et SK hynix font face à une difficulté similaire dans leurs propres usines en Chine, où les livraisons d’équipements nécessitent une autorisation américaine. Leur hausse des investissements en Chine a atteint 1 487,1 milliards de wons dans trois usines en 2025. Wuxi fournit plus de 30 % de la DRAM de SK hynix, tandis que Xi’an représente environ 40 % de la production de NAND de Samsung : ces usines jouent donc un rôle important dans la réponse à la demande.
CXMT mise sur une approche de fabrication différente
Le directeur général de CXMT, Cao Kanyu, a déclaré que l’entreprise avait mis au point un transistor à grille enveloppante verticale et prévoyait de lancer d’ici à la fin de l’année un module mémoire DDR5 pour serveurs reposant sur une conception dite 4F². Cette architecture de transistor vise notamment à résoudre les problèmes de fuite électrique.
La désignation 4F² décrit la surface occupée par une cellule mémoire, la minuscule unité qui stocke les informations. Par rapport à la structure 6F² classique, elle réduit la surface de la cellule d’environ 33 %, ce qui permet de faire tenir davantage de mémoire sur une puce de même taille.
Samsung prévoit d’appliquer cette approche à la production de DRAM de moins de 10 nanomètres d’ici à 2028, et SK hynix a également présenté un plan de développement. Selon certaines informations, CXMT fournirait par ailleurs de petites quantités de LPDDR6 pour le processeur XRING O3 de Xiaomi, signe que l’entreprise travaille sur de nouvelles générations de mémoire mobile parallèlement à ses ambitions dans les serveurs.
Song Zhe, spécialiste senior des investissements chez BNP Paribas Asset Management, a décrit la difficulté de transformer les progrès techniques en une production rentable :
La mémoire de nouvelle génération est de plus en plus complexe et difficile à produire avec des rendements économiquement viables », a déclaré Song. « La Chine s’impose comme un concurrent sérieux du côté de l’offre, mais il faudra du temps pour augmenter la production et progresser sur le plan technologique, en particulier pour la HBM.
Le rendement désigne la part des puces fabriquées qui fonctionnent correctement. Même si une conception est performante, un fournisseur doit aussi pouvoir la produire de manière régulière et en grandes quantités pour répondre aux besoins des plus grands clients du cloud.
Les pénuries dureront-elles assez longtemps pour justifier ces contrats ?
Elon Musk, directeur général de Tesla, a prédit une production chinoise de RAM à grande échelle en 2028, ce qui laisse entrevoir une concurrence accrue pour les fournisseurs établis. Ses propos ont contribué à une vague de ventes le 15 octobre : l’action Samsung a chuté de 10,56 % et celle de SK hynix de 12,76 %.
Jensen Huang, directeur général de Nvidia, s’attend à ce que la demande de mémoire dépasse l’offre jusqu’en 2029 et à ce que la HBM reste très sollicitée. Roh Geun-chang, directeur général de Semicon Research Lab, prévoit que les tensions sur l’offre perdureront au moins jusqu’en 2030, notamment en raison des restrictions d’accès de la Chine aux équipements avancés.
Peter Lee, directeur général et responsable de la recherche sur la Corée chez Citigroup Global Markets Korea Securities, estime que les conceptions alternatives des cellules ont leurs limites si les fabricants n’ont pas accès à l’EUV. Il a décrit la difficulté de poursuivre la miniaturisation avec l’approche 4F² :
Le problème du 4F², c’est qu’après une ou deux générations, la transition suivante devient difficile », a déclaré Lee. « Pour réduire encore davantage la taille, il faudrait à nouveau utiliser l’EUV.
Les entreprises du cloud qui envisagent des engagements jusqu’en 2035 doivent composer avec des risques opposés. Réserver trop peu de mémoire pourrait laisser des installations coûteuses à l’arrêt, faute d’équipements. En réserver trop pourrait se révéler onéreux si l’offre augmente, si les prix baissent ou si les besoins en puissance de calcul évoluent. Les clauses contractuelles portant sur les prix, les générations de produits et les calendriers de livraison détermineront la répartition de ces risques entre acheteurs et fabricants.
Les dates clés de la course à l’approvisionnement
Les accords demandés vont au-delà de plusieurs prévisions concernant les nouvelles capacités de production et la persistance des pénuries. Voici les principales échéances :
- 2027 : selon KB Securities, des clients ont réservé environ 80 % de la production de mémoire prévue par Samsung.
- 2028 : Musk prévoit une production chinoise de RAM à grande échelle ; Samsung vise l’utilisation de la technologie 4F² pour la DRAM de moins de 10 nanomètres.
- 2029 : Huang s’attend à ce que la demande de mémoire reste supérieure à l’offre jusqu’à cette année-là.
- 2030 : Roh prévoit que les tensions sur l’offre dureront au moins jusqu’à cette date.
- 2035 : certains clients cherchent à garantir des livraisons de mémoire coréenne jusqu’à cette année-là.
Les fabricants de téléphones et d’ordinateurs sont également concernés par ces décisions. À mesure que les serveurs se disputent la LPDDR, ils puisent dans les réserves de mémoire destinées aux appareils grand public. Daishin Securities prévoit que les prix continueront d’augmenter, les acheteurs de serveurs étant prêts à payer la LPDDR à des tarifs comparables à ceux de la mémoire pour serveurs afin de sécuriser leurs approvisionnements.
Samsung et SK hynix doivent trouver un équilibre entre ces clients et les opérateurs du cloud, qui cherchent à obtenir des volumes bien plus importants. De leur côté, les acheteurs chinois tentent de sécuriser suffisamment de mémoire fiable auprès de fabricants nationaux et étrangers pour poursuivre leur développement de l’IA.
À retenir
- Alibaba, Tencent et ByteDance cherchent à sécuriser à long terme des approvisionnements en DDR et LPDDR auprès de Samsung et SK hynix.
- Certains clients souhaitent des livraisons jusqu’en 2035 ; l’acceptation de ces conditions n’a pas été confirmée publiquement.
- De grands clients internationaux ont déjà réservé une part importante de la production prévue par les fabricants coréens.
- Tencent aurait accepté d’acheter à CXMT plus de 20 milliards de yuans de DRAM pour serveurs.
- La Chine dispose d’au moins 24 GW de capacité de centres de données pour l’IA, et environ 20 GW supplémentaires sont en construction ou en projet.
- Les restrictions à l’exportation, les capacités de production et les prévisions concurrentes concernant la production chinoise détermineront la valeur des engagements d’approvisionnement de longue durée.