Une pénurie sans précédent
L’essor mondial de l’intelligence artificielle a provoqué une grave pénurie de puces mémoire qui bouleverse l’industrie des semi-conducteurs et oblige les plus grandes entreprises technologiques sud-coréennes à faire des choix stratégiques difficiles. Samsung Electronics et SK hynix, qui contrôlent ensemble environ les deux tiers du marché mondial des puces mémoire, augmentent considérablement leurs investissements dans leurs sites de production en Chine, malgré l’aggravation des tensions géopolitiques et le durcissement des restrictions américaines à l’exportation. Cette décision constitue une réponse mûrement réfléchie à une crise de l’approvisionnement qui a fait flamber les prix de la mémoire et empêche les fabricants de répondre à la demande des centres de données dédiés à l’IA, tout en privant les marchés des smartphones et des ordinateurs personnels de composants essentiels.
Sommaire
Les analystes du secteur qualifient la situation actuelle de pénurie de mémoire la plus grave depuis 15 ans. Goldman Sachs a récemment revu à la hausse son estimation du déficit d’approvisionnement en DRAM pour 2026, à 4,9 % de la demande totale, contre 3,3 % dans sa prévision précédente, et prévoit que la pénurie de mémoire flash NAND atteindra 4,2 %. La banque d’investissement estime que le marché connaît ses tensions les plus fortes depuis la fin des années 2000. Cette crise de l’approvisionnement est due à la croissance explosive des infrastructures d’IA, qui a créé une demande insatiable de mémoire à bande passante élevée, des puces spécialisées associées aux processeurs graphiques dans les centres de données qui exécutent de grands modèles de langage. Les puces HBM sont empilées verticalement en trois dimensions afin d’atteindre les débits de transfert élevés indispensables aux calculs d’IA, ce qui les rend bien plus complexes et précieuses que les produits mémoire classiques.
Les fabricants donnant la priorité à ces composants d’IA très rentables, la production des puces mémoire classiques utilisées dans l’électronique grand public s’est effondrée. La pénurie touche presque toutes les catégories de mémoire, des puces flash utilisées dans les clés USB aux DRAM de pointe qui équipent les serveurs. Selon le cabinet d’études de marché TrendForce, les prix de certains segments ont plus que doublé depuis février et les prix contractuels des DRAM devraient augmenter de 55 à 60 % au cours du trimestre en cours. Cette double crise menace de faire grimper le prix des appareils, de retarder des projets d’infrastructures numériques représentant des centaines de milliards de dollars et, potentiellement, de freiner les gains de productivité liés à l’IA, alors même que les économies font face aux pressions inflationnistes et aux incertitudes entourant les droits de douane.
Relancer les sites de production existants
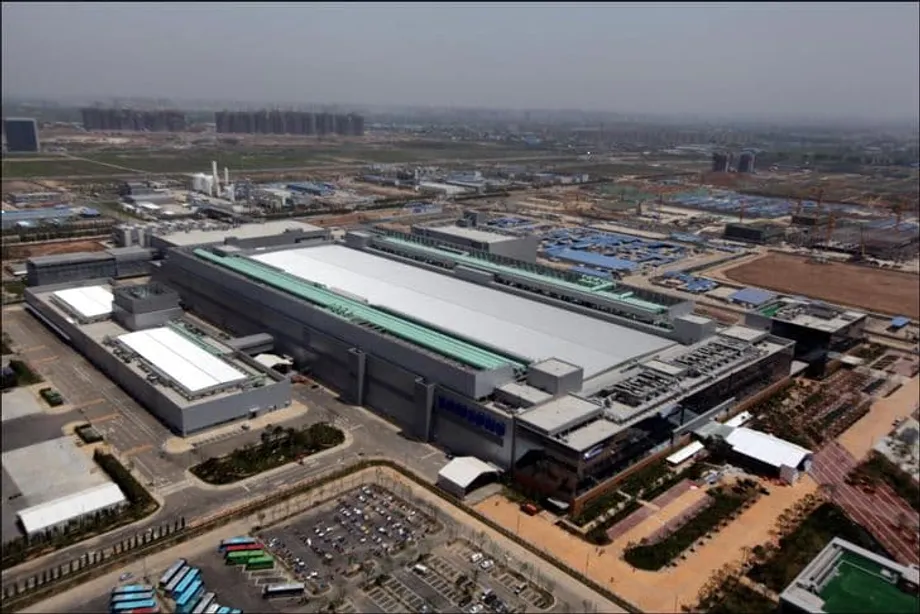
Samsung Electronics a investi 465,4 milliards de wons, soit environ 308,8 millions de dollars, dans son usine de fabrication de puces de Xi’an, dans la province du Shaanxi, en 2025. Cela représente une hausse de 67,5 % par rapport à l’année précédente, selon le rapport annuel de l’entreprise déposé auprès du Service de surveillance financière de Corée du Sud. Ce site, seule usine de puces mémoire de Samsung à l’étranger, représente environ 40 % de la production mondiale de mémoire flash NAND du groupe. Cet investissement marque une reprise significative des dépenses après quatre années sans investissement majeur, entre 2020 et 2023. Durant cette période, l’entreprise avait largement suspendu ses dépenses d’investissement sur le site après y avoir consacré 698,4 milliards de wons en 2019.
SK hynix a adopté une stratégie d’expansion encore plus dynamique pour ses activités en Chine. L’entreprise a investi 581,1 milliards de wons dans son usine de Wuxi, dans la province du Jiangsu, soit une hausse de 102 % sur un an, et consacré 440,6 milliards de wons à son site de Dalian, dans la province du Liaoning, une augmentation de 52 % par rapport à 2024. L’usine de Wuxi produit plus de 30 % de la mémoire vive dynamique (DRAM) de SK hynix, tandis que le site de Dalian constitue la principale base de production de NAND de l’entreprise. Comme Samsung, SK hynix n’avait investi dans aucun de ses deux sites chinois en 2023, avant d’accroître considérablement ses dépenses au cours des deux années suivantes pour répondre à la pénurie.
La décision d’agrandir les sites chinois existants plutôt que de construire de nouvelles usines ailleurs tient aux réalités pratiques de la fabrication de semi-conducteurs. La construction, l’équipement et la mise en pleine production d’usines modernes prennent de trois à cinq ans. Face à l’urgence de la pénurie liée à l’IA, l’optimisation des infrastructures existantes est le seul moyen viable d’accroître rapidement l’offre. Les sites de Xi’an et de Wuxi représentent tous deux des investissements considérables déjà engagés, avec des chaînes d’approvisionnement en place, une main-d’œuvre qualifiée et des écosystèmes industriels matures qu’il faudrait des années pour reproduire ailleurs.
Comme la construction de nouvelles usines prend généralement de trois à cinq ans, optimiser les activités des sites de production existants en Chine permet de réagir beaucoup plus rapidement à la pénurie,
a déclaré Lee Byung-chul, chercheur invité à l’Institut Sejong et ancien vice-président exécutif de Samsung Electronics, où il a travaillé pendant 15 ans au sein de la filiale chinoise du groupe. Il a souligné que les entreprises sud-coréennes de semi-conducteurs sont contraintes de tirer le meilleur parti de leurs sites de production existants alors que les restrictions américaines à l’exportation se durcissent. Il a toutefois averti qu’une intensification des rivalités pourrait les obliger à envisager, à long terme, de réduire leur exposition à la production en Chine.
Les tensions stratégiques entre Washington et Pékin
La reprise des investissements en Chine intervient à un moment particulièrement délicat dans les relations technologiques entre les États-Unis et la Chine. En août 2025, l’administration Biden a supprimé le statut d’utilisateur final vérifié, qui permettait jusqu’alors à Samsung et à SK hynix d’expédier sans restriction des équipements de fabrication américains vers leurs usines chinoises. Dans le cadre réglementaire actuel, les deux entreprises doivent désormais obtenir une autorisation chaque année pour importer des équipements de fabrication américains en Chine, ce qui crée une incertitude quant à leur capacité à entretenir et à moderniser leurs lignes de production à l’avenir.
Ce changement de politique marque une nouvelle étape dans la stratégie de Washington visant à limiter l’accès de la Chine aux technologies avancées des semi-conducteurs. Les États-Unis recourent de plus en plus aux contrôles à l’exportation comme levier stratégique pour imposer des coûts à leurs adversaires et affaiblir leurs capacités technologiques, en particulier dans les domaines de l’intelligence artificielle et des applications militaires. Le conseiller à la sécurité nationale Jake Sullivan a qualifié les puces avancées de calcul logique et de mémoire de technologies fondamentales dans lesquelles les États-Unis doivent conserver l’avance la plus importante possible, rompant avec les politiques antérieures qui visaient simplement à garder deux générations d’avance.
Les pressions politiques se sont encore accentuées après les récentes déclarations du secrétaire américain au Commerce, Howard Lutnick, qui a menacé d’imposer des droits de douane de 100 % aux fabricants étrangers de puces mémoire s’ils ne s’engageaient pas à construire des usines aux États-Unis. Samsung investit actuellement 37 milliards de dollars dans la construction d’un complexe de fonderies à Taylor, au Texas, dont la production doit démarrer cette année. SK hynix, de son côté, construit une usine de conditionnement avancé de 3,87 milliards de dollars à West Lafayette, dans l’Indiana. Les analystes du secteur jugent toutefois cette menace douanière largement irréaliste, car les puces mémoire sont des produits standardisés vendus sur des marchés ouverts, et non des composants fabriqués sous contrat. Elles sont donc très sensibles aux coûts de production.
Selon un rapport publié en 2024 par l’Association coréenne du commerce international, les coûts de fabrication aux États-Unis seraient de 20 à 40 % supérieurs à ceux de l’Asie de l’Est en raison des salaires plus élevés, des exigences réglementaires et d’un écosystème industriel moins développé. La production de mémoire pose un défi particulier aux États-Unis : contrairement aux activités de fonderie, où les coûts de production peuvent être intégrés aux prix négociés dans les contrats, les puces mémoire sont des produits de base dont la rentabilité dépend de la compétitivité des prix. Cela explique pourquoi Micron Technology, seul grand fabricant américain de mémoire, conserve ses principaux sites de production au Japon, à Taïwan et à Singapour plutôt qu’aux États-Unis.
Malgré ces pressions, la Chine demeure un marché et une base de production essentiels pour les entreprises sud-coréennes de semi-conducteurs. Des responsables chinois courtisent activement de nouveaux investissements. Zheng Shanjie, à la tête de la Commission nationale pour le développement et la réforme, a récemment rencontré à Pékin Lee Jae-yong, président exécutif de Samsung Electronics, pour inciter l’entreprise à saisir les possibilités offertes par l’ouverture économique de la Chine et à renforcer sa coopération en matière d’investissement. Lee a répondu que la Chine restait un élément important de la stratégie mondiale de Samsung. Lee et Kwak Noh-jung, PDG de SK hynix, ont participé au Forum sur le développement de la Chine à Pékin, pour la deuxième année consécutive, témoignant de leur engagement continu sur ce marché malgré les obstacles géopolitiques.
Le dilemme stratégique des fabricants sud-coréens tient au fait que la Chine est à la fois un vaste marché pour leurs produits et un important centre de production. Samsung et SK hynix fournissent ensemble environ 45 % de la demande intérieure chinoise en puces mémoire grâce à leurs sites de production locaux. Toute perturbation de ces installations se répercuterait sur les chaînes d’approvisionnement mondiales, affectant aussi bien la production de smartphones que celle de véhicules et risquant d’infliger des dommages économiques considérables aux entreprises sud-coréennes comme aux écosystèmes technologiques chinois.
Les consommateurs ressentent les effets de la pénurie
Alors que les entreprises spécialisées dans l’IA se pressent pour sécuriser leurs approvisionnements en mémoire à bande passante élevée, la réaffectation des capacités de production a entraîné de graves pénuries dans les segments de mémoire classiques. Park Joon Deok, responsable du marketing DRAM chez SK hynix, a indiqué aux analystes que les fabricants d’ordinateurs personnels et d’appareils mobiles avaient du mal à obtenir des mémoires, confrontés aux effets directs et indirects des contraintes d’approvisionnement et à la forte demande de produits destinés aux serveurs. Selon TrendForce, ces pénuries ont provoqué de fortes hausses de prix : au quatrième trimestre 2025, le prix des puces DRAM DDR5 a bondi de 314 % par rapport à l’année précédente.
Les répercussions se propagent sur les marchés mondiaux de l’électronique grand public. Les fabricants chinois de smartphones Xiaomi et Realme ont averti qu’ils pourraient devoir augmenter le prix de leurs appareils de 20 à 30 % d’ici à la mi-2026 pour compenser la hausse du coût de la mémoire. Francis Wong, directeur marketing de Realme India, a qualifié ces hausses de prix d’inédites depuis l’apparition des smartphones. Les fabricants peuvent certes réduire leurs coûts en économisant sur les appareils photo, les processeurs ou les batteries, mais le coût du stockage est incontournable et doit être entièrement assumé par les fabricants ou répercuté sur les consommateurs. Les cabinets d’études IDC et Counterpoint s’attendent désormais à une baisse d’au moins 2 % des livraisons mondiales de smartphones cette année, revenant sur leurs précédentes prévisions de croissance. Le marché des PC devrait, quant à lui, se contracter de 4,9 % en 2026 après avoir progressé de 8,1 % l’an dernier.
Dans le quartier de l’électronique d’Akihabara, à Tokyo, des commerçants ont commencé à limiter les achats de disques durs et de SSD pour éviter les achats de précaution. Certains magasins limitent les clients à huit produits mémoire au total et indiquent qu’un tiers de leurs produits sont en rupture de stock. Depuis octobre, le prix des kits de mémoire DDR5 de 32 gigaoctets prisés des joueurs est passé d’environ 17 000 yens à plus de 47 000 yens, tandis que celui des kits haut de gamme de 128 gigaoctets a plus que doublé, à environ 180 000 yens. Les pénuries ont fait prospérer un marché secondaire de puces mémoire recyclées, récupérées sur des serveurs de centres de données mis hors service. Un revendeur californien indique que ses ventes mensuelles sont passées de 500 000 à 800 000 dollars, voire davantage, tandis que des intermédiaires basés à Hong Kong s’empressent d’approvisionner des clients chinois.
Samsung n’échappe pas à la pression, malgré les prix élevés des semi-conducteurs dont l’entreprise bénéficie. Le bénéfice de sa branche mobile a chuté de 10 % au quatrième trimestre. Le coprésident-directeur général TM Roh a prévenu que l’année à venir serait difficile et reconnu que la flambée des prix des puces pèserait inévitablement sur les coûts de production des appareils. L’entreprise prévoit de doubler cette année le nombre d’appareils Galaxy dotés de fonctions d’IA, pour atteindre 800 millions d’unités, mais ces objectifs ambitieux se heurtent aux pénuries des composants que sa division semi-conducteurs s’efforce de résorber. Microsoft, Google, Amazon et Meta auraient demandé à leurs fournisseurs de mémoire de leur proposer des commandes sans limite de volume, en s’engageant à acheter tout ce qui est disponible, quel qu’en soit le prix. Les géants chinois de la technologie Alibaba, ByteDance et Tencent ont, eux, envoyé des dirigeants faire pression sur Samsung et SK hynix pour obtenir des volumes plus importants.
Un bouleversement profond du marché
La crise actuelle dépasse le simple déséquilibre temporaire entre l’offre et la demande. Elle révèle une transformation structurelle de la valeur accordée aux fabricants de puces mémoire par l’industrie technologique. Début 2026, la capitalisation boursière cumulée de Samsung Electronics et de SK hynix a atteint 1 140 milliards de dollars, dépassant pour la première fois les 1 070 milliards de dollars cumulés des géants chinois de l’Internet Alibaba et Tencent. Ce jalon montre que la frénésie d’investissements dans l’IA s’est déplacée des applications logicielles vers les infrastructures matérielles, faisant des puces mémoire des actifs stratégiques essentiels à la compétitivité nationale, et non plus de simples composants standardisés.
Les marchés financiers ont compris que les puces mémoire étaient devenues indispensables au développement de l’IA, au-delà des cycles traditionnels de l’électronique grand public. La mémoire à bande passante élevée est désormais le facteur limitant les performances globales des systèmes d’entraînement et d’inférence de l’IA. Des fournisseurs comme SK hynix, qui livre des puces à Nvidia, et Samsung occupent ainsi une place centrale dans l’écosystème technologique mondial. Pour la première fois, SK hynix a annoncé un bénéfice d’exploitation supérieur à celui de Samsung pour l’ensemble de l’année 2025, grâce aux produits HBM et DDR5 pour serveurs, à forte marge. L’action Samsung a, quant à elle, progressé de 125 % l’an dernier, sa plus forte hausse annuelle en 26 ans.
Des experts du secteur estiment que ce supercycle pourrait durer plus longtemps que les précédents essors des semi-conducteurs. Alors que les cycles précédents, liés au renouvellement des smartphones et des PC, duraient généralement un à deux ans, les analystes de Citigroup et de KB Securities prévoient que la pénurie actuelle pourrait se prolonger jusqu’en 2027. Sa durée dépendra de plusieurs facteurs, notamment de la mise en service de nouvelles usines, comme la première phase du complexe de Yongin de SK hynix et le site de Micron à New York, et de la capacité des géants technologiques à rentabiliser leurs investissements massifs dans l’IA pour maintenir leurs dépenses d’investissement. Le passage de l’entraînement de l’IA à l’inférence, l’émergence d’applications d’IA physique comme les véhicules autonomes et la robotique, ainsi que le développement de services d’IA agentique devraient élargir la demande de mémoire au-delà de l’utilisation actuelle, largement axée sur la HBM.
Des risques pourraient toutefois mettre fin à l’essor actuel. Google a récemment annoncé que son algorithme TurboQuant pouvait ramener les besoins en mémoire à un sixième seulement de leur niveau actuel. Si de tels gains d’efficacité se généralisaient, ils pourraient menacer la demande à long terme. Par ailleurs, si des investisseurs majeurs dans l’IA, comme OpenAI ou SoftBank, étaient confrontés à des difficultés de financement et ralentissaient le développement de leurs infrastructures, la pénurie actuelle pourrait rapidement s’inverser. Selon SEMI, les ventes d’équipements pour semi-conducteurs devraient atteindre 156 milliards de dollars d’ici à 2027, mais les fabricants restent prudents et hésitent à accroître excessivement leurs capacités, après avoir subi le ralentissement de 2018-2019, lorsque des investissements ambitieux avaient laissé des usines à l’arrêt.
Pour l’heure, les fabricants sud-coréens doivent répondre à l’urgence d’approvisionner leurs clients de l’IA tout en composant avec un contexte géopolitique complexe qui menace leurs sites de production en Chine. Les investissements à Xi’an et à Wuxi constituent une réponse nécessaire aux pénuries immédiates, mais ils illustrent aussi l’équilibre précaire que ces entreprises doivent maintenir entre la desserte des marchés mondiaux et le risque de se retrouver prises dans la rivalité technologique entre grandes puissances. Comme l’a fait remarquer un dirigeant du secteur, tout le monde réclame des approvisionnements, et ne pas réussir à obtenir des volumes de mémoire pourrait empêcher les entreprises de fonctionner. Les sites chinois restent donc indispensables, malgré les risques.
L’essentiel
- Samsung Electronics et SK hynix ont respectivement augmenté de 67,5 % et de plus de 100 % leurs investissements dans leurs usines chinoises afin de répondre à une grave pénurie mondiale de mémoire liée à l’IA, que Goldman Sachs qualifie de pire en 15 ans
- Les sites de Xi’an et de Wuxi représentent 40 % de la production de NAND de Samsung et plus de 30 % de la production de DRAM de SK hynix, ce qui en fait des maillons essentiels des chaînes d’approvisionnement mondiales malgré les risques géopolitiques
- Depuis la suppression, en août 2025, du statut d’utilisateur final vérifié, les contrôles américains à l’exportation imposent désormais une autorisation annuelle pour les expéditions d’équipements vers la Chine. Washington a par ailleurs menacé d’imposer des droits de douane de 100 % si les entreprises sud-coréennes ne développent pas leur production aux États-Unis
- Les prix des puces mémoire ont bondi de plus de 300 % dans certaines catégories, contraignant les fabricants de smartphones et de PC à augmenter leurs tarifs ou à réduire leurs livraisons. Le volume mondial de smartphones devrait reculer de 2 % en 2026
- La valeur boursière cumulée de Samsung et de SK hynix a dépassé celle d’Alibaba et de Tencent, atteignant 1 140 milliards de dollars, alors que la demande en infrastructures d’IA transforme les marchés technologiques asiatiques et fait des puces mémoire des actifs stratégiques
- Les analystes du secteur estiment que la pénurie pourrait durer jusqu’en 2027, mais un ralentissement des investissements dans l’IA ou des avancées technologiques comme l’algorithme TurboQuant de Google, susceptible de réduire les besoins en mémoire, pourraient changer la donne