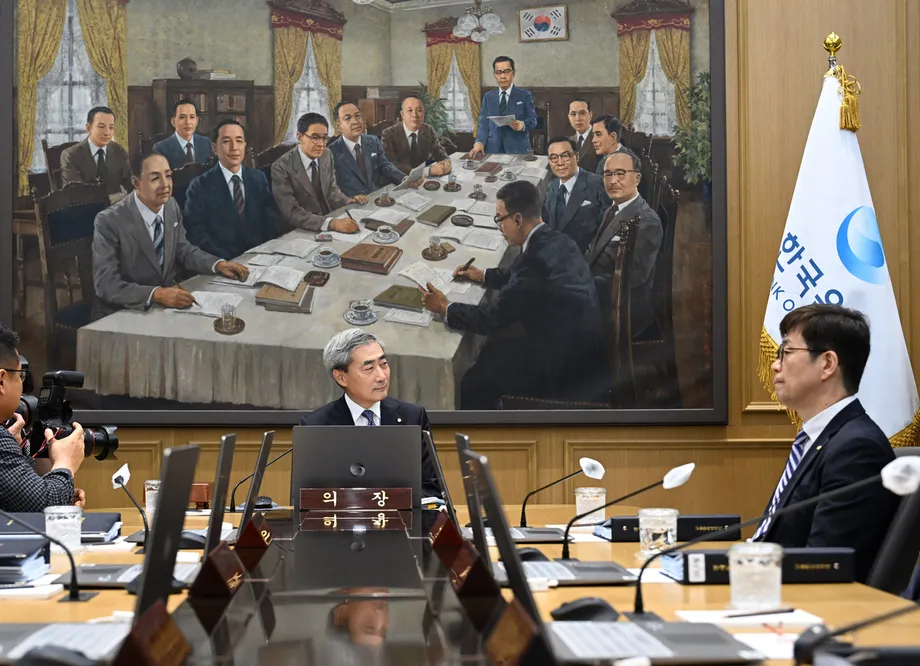
Une pause après deux hausses, avant une nouvelle augmentation
La Banque de Corée aborde sa réunion de politique monétaire du 22 octobre 2026 avec un taux directeur de 3 %, une inflation de 2,9 % en septembre et un nouvel essor de l’endettement des ménages. Selon une enquête menée auprès de 100 acteurs du marché obligataire, 93 % s’attendaient à ce que la Banque de Corée maintienne ses taux inchangés après les hausses de juillet et d’août.
Sommaire
- Une pause après deux hausses, avant une nouvelle augmentation
- Comment le taux directeur est passé à 3 %
- Pourquoi les enquêtes prévoient une pause maintenant, puis une hausse
- L’inflation ralentit, mais reste supérieure à l’objectif
- L’essor des exportations permet à la banque de maintenir une politique restrictive
- Les prix de l’immobilier et l’endettement ajoutent aux pressions
- Les emprunteurs ont besoin de temps pour s’adapter
- Le won se renforce et les rendements obligataires baissent, ce qui complique la donne
- Ce que les investisseurs surveilleront après la décision
- Points clés
Cette pause attendue intervient alors que l’économie envoie des signaux contradictoires aux décideurs. Les exportations de semi-conducteurs ont atteint 27,5 milliards de dollars au cours des 20 premiers jours d’octobre, tandis que les prêts aux ménages accordés par les cinq principales banques ont augmenté de 2 764,3 milliards de wons entre fin septembre et le 15 octobre. Le dynamisme de l’activité soutient la croissance, mais la hausse des prix et de l’endettement incite la banque à maintenir un coût élevé du crédit.
À la veille de la réunion, le Comité de politique monétaire n’avait pas encore rendu sa décision. Le gouverneur Shin Hyun-song devait en présenter les conclusions et exposer les perspectives de la banque lors d’une conférence de presse prévue le 22 octobre aux alentours de 11 h 10.
Un statu quo laisserait aux ménages, aux entreprises et aux marchés financiers davantage de temps pour absorber les hausses précédentes. De nombreux économistes s’attendent néanmoins à une nouvelle hausse lors de la dernière réunion de politique monétaire de l’année, en novembre. Leur principale inquiétude est que l’inflation reste supérieure à l’objectif de 2 % de la banque, même si les effets immédiats de la hausse des prix de l’énergie s’atténuent.
Comment le taux directeur est passé à 3 %
L’historique officiel des taux de la Banque de Corée fait état d’une hausse à 2,75 % le 16 juillet, puis à 3 % le 27 août. Chaque relèvement a été de 0,25 point, portant le taux directeur à un demi-point au-dessus de son niveau précédent, fixé à 2,5 %.
Le taux directeur contribue à orienter le coût de l’argent dans l’ensemble de l’économie. Des taux plus élevés renchérissent généralement les emprunts et rendent l’épargne plus intéressante, ce qui freine les dépenses et atténue les tensions sur les prix. Ces effets mettent du temps à se répercuter sur les prêts en cours, les projets des entreprises et les budgets des ménages.
Les récentes décisions de politique monétaire et les prochaines échéances sont les suivantes :
- 29 mai 2025 : le taux directeur est abaissé à 2,5 %.
- 16 juillet 2026 : la banque le relève à 2,75 %.
- 27 août : une deuxième hausse le porte à 3 %.
- 22 octobre : le comité se réunit pour décider de faire une pause ou de relever à nouveau les taux.
- Fin octobre : les chiffres du PIB du troisième trimestre sont attendus.
- Novembre : le comité tient sa dernière réunion de l’année 2026 sur les taux.
La décision d’octobre dépend donc en partie du calendrier. Les décideurs doivent évaluer dans quelle mesure les deux hausses freinent déjà l’activité et déterminer si la persistance de l’inflation exige de nouvelles mesures.
Pourquoi les enquêtes prévoient une pause maintenant, puis une hausse
Les anticipations d’une pause en octobre ne se limitent pas à l’enquête menée auprès des acteurs du marché obligataire. Les six économistes interrogés dans un autre sondage s’attendaient à un statu quo, tandis qu’une enquête plus large auprès de 20 professeurs et spécialistes de la finance a révélé que 19 d’entre eux, soit 95 %, prévoyaient un maintien du taux directeur à 3 %.
Dans cette enquête plus large, 18 personnes interrogées, soit 90 %, tablaient sur une prochaine hausse en novembre. Une personne a choisi janvier et une autre février. La prévision la plus fréquente pour le pic des taux était de 3,5 % au premier semestre 2027, retenue par 13 personnes. Deux prévoyaient 3,75 %, tandis qu’une seule anticipait 4 % au second semestre.
Jung Yong-taek, économiste en chef chez IBK Investment & Securities, a expliqué pourquoi une pause pouvait s’accompagner d’inquiétudes sur l’inflation :
Les prix sont élevés dans tous les secteurs, mais la banque centrale a déjà relevé ses taux deux fois à titre préventif ; elle doit donc se laisser le temps de vérifier les effets de cette politique.
Les économistes qualifient l’issue probable de statu quo à tonalité restrictive. En clair, cela signifie que le taux resterait inchangé, mais que la banque avertirait de possibles hausses supplémentaires. Le vote du comité et les explications de Shin aideront les investisseurs à évaluer la probabilité d’un nouveau relèvement.
L’inflation ralentit, mais reste supérieure à l’objectif
L’inflation des prix à la consommation a ralenti à 2,9 % en septembre, contre 3,1 % en août, après avoir atteint 3,2 % en juin. Elle restait néanmoins supérieure de 0,9 point à l’objectif de 2 % de la banque. L’inflation sous-jacente, qui exclut les prix volatils de l’alimentation et de l’énergie afin de faire ressortir la tendance générale des prix, s’établissait à 2,8 %.
Le pétrole constitue une source immédiate de pression. Le Brent s’est rapproché de 112 dollars le baril lors des échanges du 20 octobre, son plus haut niveau en cinq mois, la prolongation de la guerre au Moyen-Orient maintenant les coûts de l’énergie à un niveau élevé. La hausse des prix des carburants peut se répercuter sur les frais de livraison, les coûts de production et les factures des ménages.
La demande intérieure est une autre source d’inquiétude. La hausse des revenus et des investissements liée à l’essor des semi-conducteurs peut accroître les moyens dont disposent les entreprises et les ménages pour dépenser. Lors de son examen de l’inflation du 2 octobre, la Banque de Corée a estimé que les prix à la consommation continueraient d’augmenter fortement, en particulier les prix sous-jacents, à mesure que la hausse des coûts se diffuse dans l’économie et que les tensions sur la demande s’accentuent.
Les prix à la production de septembre, qui mesurent les prix perçus par les producteurs nationaux, ont progressé de 0,2 % par rapport à août et de 7,7 % sur un an. Ces coûts comptent pour les entreprises qui doivent décider si elles absorbent une baisse de leurs marges ou la répercutent sur leurs clients.
Une enquête réalisée du 13 au 16 octobre a révélé que les 12 personnes interrogées sur la politique monétaire considéraient une inflation élevée comme un facteur déterminant. Six ont mis en avant les prix du pétrole et les risques liés à la guerre en Iran, tandis que quatre ont cité les pressions sur la demande associées à l’essor des semi-conducteurs.
Les prévisions indiquent également un retour lent vers l’objectif. La plupart des répondants tablaient sur une inflation des prix à la consommation comprise entre 2,2 % et 2,5 % l’an prochain, et sur une inflation sous-jacente généralement située entre 2,4 % et 2,6 %. Heo Munjong, directeur du Woori Finance Research Institute, a livré l’analyse suivante :
Compte tenu des anticipations d’inflation élevées, de la hausse des prix des services à la personne et de l’amélioration des revenus dans le contexte de l’essor des semi-conducteurs, l’inflation sous-jacente restera tenace, autour de 2,5 %.
L’essor des exportations permet à la banque de maintenir une politique restrictive
Les données douanières publiées le 21 octobre font état d’exportations de 61,6 milliards de dollars au cours des 20 premiers jours du mois. Les expéditions ont augmenté de 105,4 % sur un an, avant ajustement en fonction du nombre de jours ouvrés. Les importations ont progressé de 42,8 %, dégageant un excédent commercial de 14,5 milliards de dollars.
Le calendrier des fêtes de Chuseok a influé sur cette comparaison : en 2026, la fête est tombée en septembre, contre octobre en 2025. L’ajustement en fonction des jours ouvrés donne une mesure plus pertinente du rythme des échanges. Sur cette base, les exportations ont progressé de 65,9 %, contre une hausse de 89,8 % au cours de la période correspondante de septembre.
Les exportations de semi-conducteurs ont bondi de 222,5 %, à 27,5 milliards de dollars, soit environ 45 % du total de 61,6 milliards. Les expéditions de produits pétroliers ont augmenté de 68,3 % et les exportations automobiles de près de 41 %. Par destination, les exportations vers la Chine et les États-Unis ont chacune progressé d’environ 155 % ; les expéditions vers la Malaisie ont augmenté de 363,2 % et celles vers Singapour de 121,1 %.
L’excédent courant a atteint 279,2 milliards de dollars entre janvier et août, contre 69,67 milliards un an plus tôt, soit environ quatre fois plus. Le compte courant est plus large que la balance commerciale des biens, car il inclut également les services et les flux de revenus.
Le vice-Premier ministre et ministre de l’Économie et des Finances, Lee Hyeong-il, a déclaré le 16 octobre que la croissance réelle du PIB pourrait atteindre 3,6 % cette année. Ce chiffre dépasse de 0,3 point la prévision de 3,3 % publiée en août par la Banque de Corée. Dans l’enquête menée auprès d’économistes du 13 au 16 octobre, huit des 11 répondants à la question sur la croissance prévoyaient une hausse d’au moins 3,5 %.
Le PIB réel mesure la production après ajustement des variations de prix. Le PIB nominal, qui tient compte de ces variations, a augmenté de 26,4 % sur un an au deuxième trimestre, sa plus forte hausse depuis le troisième trimestre 1979. Pour décider des taux, la banque doit tenir compte à la fois du niveau de production de l’économie et de la vitesse de hausse des prix.
Les prix de l’immobilier et l’endettement ajoutent aux pressions
Les prix des appartements à Séoul ont augmenté pendant 88 semaines consécutives jusqu’à la deuxième semaine d’octobre, selon le Korea Real Estate Board. Ils reculaient dans les trois arrondissements de Gangnam, tandis que leur hausse s’accélérait dans certains quartiers périphériques de Séoul et dans le sud de la province de Gyeonggi.
Les prêts aux ménages ont également renoué avec la hausse après leur recul de septembre. Au 15 octobre, l’encours des prêts aux ménages de KB Kookmin, Shinhan, Hana, Woori et NH NongHyup s’élevait au total à 783 598,3 milliards de wons, en hausse de 2 764,3 milliards par rapport à fin septembre.
Ces banques avaient enregistré une baisse de 1 285,2 milliards de wons en septembre, leur premier recul mensuel depuis mars. La hausse observée au cours de la première moitié d’octobre dépassait déjà de plus du double le recul de septembre.
Le logement et l’endettement comptent, car la hausse des prix de l’immobilier peut inciter les ménages à contracter des emprunts plus importants. Des taux d’intérêt plus élevés peuvent freiner cette dynamique, mais ils alourdissent aussi les coûts des emprunteurs déjà endettés, en particulier ceux dont le taux varie selon les conditions du marché.
Les emprunteurs ont besoin de temps pour s’adapter
Shin a évoqué ce poids lors d’une audition parlementaire le 12 octobre. Le gouverneur a déclaré que la banque tient compte du temps nécessaire aux ménages et aux entreprises pour s’adapter lorsqu’elle définit sa politique :
Lorsque nous menons notre politique monétaire, nous évaluons toujours le temps dont les acteurs économiques ont besoin pour s’adapter, ainsi que leur capacité à le faire.
Les inquiétudes concernant les emprunteurs vulnérables s’étaient déjà exprimées au sein du comité. En août, Hwang Kun-il a voté contre une hausse et en faveur du maintien des taux, évoquant notamment l’alourdissement de la charge d’intérêts pour les groupes vulnérables.
Les retombées de la vigueur des exportations de semi-conducteurs varient également selon les secteurs de l’économie. Ahn Yeha, chercheuse chez Kiwoom Securities, prévoyait que la croissance portée par les puces se poursuivrait l’an prochain, tout en avertissant que l’écart entre les secteurs les plus dynamiques et les plus fragiles pourrait se creuser. Un ménage confronté à des remboursements plus élevés peut donc ne guère profiter des exportations record.
Les déclarations publiques de Shin témoignent de la pression à agir tôt contre l’inflation. Une analyse d’environ 33 000 caractères coréens de ses réponses lors de trois conférences de presse consacrées à la politique monétaire a recensé 114 mentions liées aux prix et 97 à la croissance. Les références à des mesures préventives ou anticipées sont passées de deux en mai et en juillet à 28 en août, lorsque la banque a procédé à sa deuxième hausse.
Le won se renforce et les rendements obligataires baissent, ce qui complique la donne
Le won s’est apprécié à 1 322,8 pour un dollar lors des échanges du 21 octobre, son niveau intrajournalier le plus élevé depuis le 2 octobre 2024. La vente de dollars par les exportateurs a contribué à cette évolution. Un won plus fort réduit le coût des importations en monnaie locale et atténue ainsi la facture du pétrole et des autres achats à l’étranger.
Les marchés des obligations d’État sont également moins tendus qu’au début du mois. Le rendement des obligations à trois ans est passé de 3,983 % le 8 octobre à 3,854 % le 16 octobre. Celui des obligations à dix ans a reculé de 4,395 % à 4,182 % sur la même période.
Les rendements ont brièvement remonté le 19 octobre : l’obligation de référence à trois ans a clôturé à 3,877 % et celle à dix ans à 4,205 %. Le matin du 21 octobre, le rendement à trois ans était redescendu à 3,832 %, soit 0,832 point au-dessus du taux directeur.
Le rendement d’une obligation correspond au retour offert au prix auquel elle s’échange sur le marché. Les rendements baissent généralement lorsque les cours obligataires augmentent. La baisse des rendements du marché peut alléger les coûts de financement même si la banque centrale maintient son propre taux inchangé, ce qui rend particulièrement important le message du comité sur l’orientation future de sa politique.
Ce que les investisseurs surveilleront après la décision
Le gouvernement a réduit de 5 000 milliards de wons le montant prévu des émissions de bons du Trésor en octobre, en utilisant l’excédent de recettes fiscales plutôt qu’en empruntant cette somme sur les marchés. Une offre moindre d’obligations peut soutenir les cours et limiter les rendements. Dans l’enquête menée auprès de 20 spécialistes, neuf estimaient que de nouvelles réductions de 5 000 à 10 000 milliards de wons en novembre et en décembre pourraient contribuer à stabiliser le marché.
Le sentiment sur le marché obligataire s’est amélioré. L’indice d’enquête sur le marché obligataire de la Korea Financial Investment Association est passé à 99,1 pour novembre, contre 89,7 pour octobre. Il reste légèrement inférieur à 100, seuil qui distingue les anticipations d’amélioration des conditions de celles d’une dégradation.
Les économistes ne s’accordent pas sur l’issue du vote d’octobre. Kong Dong-rak, de Daishin Securities, s’attendait à un statu quo unanime, tout en n’excluant pas un vote en faveur d’une hausse. Ahn Jae-kyun, de Korea Investment & Securities, prévoyait qu’un membre se prononcerait pour une hausse et estimait que le taux directeur pourrait atteindre 3,5 % au premier trimestre 2027.
La prochaine grande épreuve consistera à déterminer si l’inflation et la croissance justifient ces anticipations. Les chiffres du PIB du troisième trimestre sont attendus vers la fin octobre, avant la réunion de novembre sur les taux. Lors de sa conférence de presse du 22 octobre, Shin présentera aux emprunteurs et aux investisseurs la dernière évaluation de la banque sur le degré de resserrement dont l’économie a besoin.
Points clés
- La Banque de Corée aborde sa réunion du 22 octobre avec un taux directeur de 3 %, après les hausses de juillet et d’août.
- Quelque 93 % des acteurs du marché obligataire interrogés prévoyaient un statu quo en octobre ; dans une autre enquête, 18 spécialistes sur 20 anticipaient une hausse en novembre.
- L’inflation des prix à la consommation s’établissait à 2,9 % en septembre et l’inflation sous-jacente à 2,8 %, toutes deux au-dessus de l’objectif de 2 % de la banque.
- Les exportations de semi-conducteurs ont atteint 27,5 milliards de dollars au cours des 20 premiers jours d’octobre, soit environ 45 % du total des exportations.
- Les prêts aux ménages accordés par cinq grandes banques ont augmenté de 2 764,3 milliards de wons entre le 30 septembre et le 15 octobre.
- La conférence de presse du gouverneur et les chiffres du PIB attendus fin octobre fourniront de nouvelles indications avant la réunion de novembre.