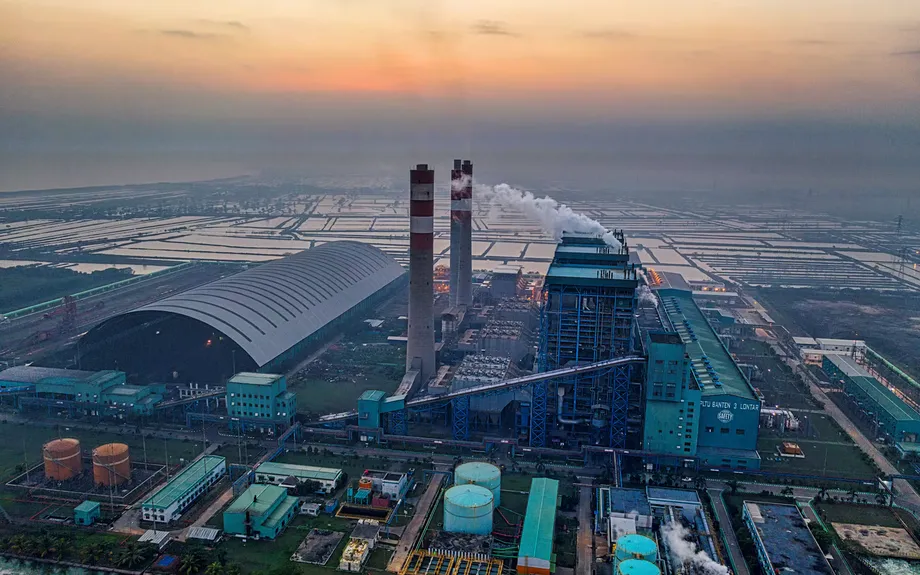
Une énergie plus propre, mais des émissions toujours supérieures aux niveaux actuels
Les émissions liées à l’énergie en Asie du Sud-Est seraient environ 22 % plus élevées en 2050 qu’en 2024, même dans le scénario de transition le plus ambitieux du neuvième rapport de l’ASEAN sur l’énergie. Cet écart met en évidence le décalage entre les plans énergétiques de la région et ses engagements climatiques.
Sommaire
- Une énergie plus propre, mais des émissions toujours supérieures aux niveaux actuels
- Qu’est-ce qui a changé dans le rapport ?
- Les engagements climatiques et les plans énergétiques suivent des trajectoires différentes
- Les objectifs de 2030 exigent d’accélérer les constructions
- Pourquoi une hausse des capacités renouvelables ne met pas fin à l’utilisation du charbon
- Une transition plus rapide supposerait de construire davantage et de fermer plus de centrales
- Quels changements dans les logements, les transports et l’industrie ?
- Les échanges d’électricité nécessitent des câbles, des règles et des financements
- Le coût des retards et les prochaines décisions
- À retenir
Le Centre de l’énergie de l’ASEAN (ACE) prévoit que les émissions resteront supérieures aux niveaux actuels jusqu’en 2060 dans les trois trajectoires étudiées. Dans son scénario de coopération le plus poussé, les émissions sont environ deux tiers inférieures en 2060 à celles de la trajectoire fondée sur les tendances actuelles. Elles se stabilisent toutefois vers le milieu du siècle avant de repartir à la hausse.
Sept des dix pays couverts se sont engagés à atteindre la neutralité carbone ou le zéro émission nette d’ici à 2050. Contrairement à l’édition précédente, publiée en 2024, le dernier rapport ne propose pas de trajectoire conçue autour de ces engagements.
La page officielle de publication de l’ACE indique que le lancement du neuvième rapport de l’ASEAN sur l’énergie a eu lieu le 8 octobre 2026, après la réunion des ministres de l’Énergie du 7 octobre. Les ministres ont approuvé le document, qui examine la demande, l’approvisionnement et les émissions énergétiques jusqu’en 2060.
Le défi est concret : les usines, les véhicules, les logements et les centres de données auront besoin de beaucoup plus d’énergie, tandis que les centrales au charbon et au gaz continueront de fonctionner. Dans le scénario de transition coordonnée de l’ASEAN (ACTS), la consommation finale d’énergie passe de 485 millions de tonnes équivalent pétrole en 2025 à 1 073 millions en 2060. Cette mesure convertit différentes sources de combustibles et l’électricité en une unité commune, afin de comparer leur contenu énergétique.
L’efficacité énergétique et les technologies plus propres changent considérablement la donne. Sans action coordonnée plus ambitieuse, la consommation atteint 2 047 millions de tonnes équivalent pétrole en 2060, soit plus de quatre fois son niveau de départ en 2025. L’ACTS la limite à près de la moitié de ce niveau, mais la demande fait tout de même plus que doubler.
Qu’est-ce qui a changé dans le rapport ?
L’ACE s’appuie sur des données historiques couvrant la période 2005-2024 et sur deux modèles élaborés par le Stockholm Environment Institute. Le Low Emissions Analysis Platform suit l’utilisation et l’approvisionnement énergétiques ainsi que les émissions. Le système Next Energy Modeling for Optimization aide à sélectionner le système électrique le moins coûteux en fonction des hypothèses retenues.
Trois scénarios explorent différentes orientations. Le scénario de référence prolonge les tendances actuelles. Le scénario des objectifs des États membres de l’ASEAN tient compte des politiques et des objectifs nationaux annoncés. L’ACTS prévoit une coopération renforcée en matière d’échanges d’électricité, d’efficacité, de technologies et d’investissements.
L’ACE indique que les gouvernements membres ont convenu par consensus de remplacer la trajectoire précédente, qui reposait sur les engagements de neutralité carbone. Les échéances nationales de zéro émission nette ne servent plus à élaborer les scénarios.
L’ACE, l’organisme intergouvernemental chargé du rapport, a expliqué l’objectif de l’ACTS :
L’essentiel, c’est que l’ACTS est un scénario de transition énergétique coordonnée, et non une trajectoire de conformité à l’objectif de zéro émission nette.
Si les tendances actuelles se poursuivent, les émissions auront plus que triplé d’ici à 2050 par rapport aux 2 465 millions de tonnes équivalent dioxyde de carbone de 2024. Avec les politiques nationales, elles atteignent 5 185 millions de tonnes, soit plus du double du niveau de départ. L’équivalent dioxyde de carbone exprime dans une unité commune les effets de différents gaz à effet de serre sur le réchauffement climatique.
L’ACTS limite leur hausse à environ 22 % d’ici à 2050. Pour atteindre le zéro émission nette, il faudrait mettre plus rapidement à l’arrêt les moyens de production d’énergie fossile et réduire davantage les émissions des secteurs où elles sont difficiles à éliminer, précise l’ACE.
Les engagements climatiques et les plans énergétiques suivent des trajectoires différentes
Le Brunei, le Cambodge, le Laos, la Malaisie, Singapour, la Thaïlande et le Vietnam ont fixé des objectifs de zéro émission nette ou de neutralité carbone d’ici à 2050. L’objectif officiel de l’Indonésie est fixé à 2060 ou avant, même si le président Prabowo Subianto s’est dit optimiste en 2024 quant à la possibilité de l’atteindre d’ici à 2050. Le Myanmar et les Philippines n’ont pas d’objectif couvrant l’ensemble de leur économie.
Les engagements nationaux évoluent au fil du temps, tandis que le plan énergétique régional de l’ASEAN se décline en périodes successives de cinq ans :
- 2022 : Singapour a actualisé sa stratégie de développement pour y intégrer l’objectif de zéro émission nette d’ici à 2050, et le Vietnam a approuvé son objectif pour 2050 par une décision du Premier ministre.
- 2023 : les ministres de l’Économie de l’ASEAN ont approuvé une stratégie pour la neutralité carbone, sans fixer d’échéance régionale.
- 2024 : le précédent rapport de l’ASEAN sur l’énergie comprenait un scénario fondé sur les engagements de neutralité carbone.
- Novembre 2025 : la Thaïlande a soumis une contribution nationale en matière de climat, avançant son objectif de zéro émission nette de 2065 à 2050.
- 2026-2030 : le plan d’action actuel de l’ASEAN pour la coopération énergétique fixe les objectifs énergétiques immédiats de la région.
Les engagements nationaux peuvent inclure les forêts, l’utilisation des terres et les mécanismes de compensation, ce qui permet au carbone absorbé ailleurs dans l’économie de contrebalancer une partie des émissions liées à l’énergie. La neutralité carbone désigne généralement le dioxyde de carbone, tandis que les objectifs de zéro émission nette de gaz à effet de serre couvrent un ensemble plus large de gaz. Les règles de comptabilisation propres à chaque pays sont donc importantes.
Le rapport régional 2024 de l’Agence internationale de l’énergie (AIE) estimait que la réalisation des objectifs nationaux de zéro émission nette nécessiterait une baisse des émissions de près de deux tiers d’ici à 2050. Sa liste comprenait huit pays ayant fixé des objectifs, en comptant l’objectif indonésien pour 2060 et l’échéance thaïlandaise alors fixée à 2065.
Putra Adhiguna, directeur général de l’Energy Shift Institute, estime que la planification énergétique nationale doit être davantage en phase avec les engagements climatiques :
Les plans énergétiques de chaque pays devront mieux s’articuler avec les engagements pris.
Dans la trajectoire de l’AIE fondée sur les politiques annoncées, les émissions de dioxyde de carbone liées à l’énergie augmentent d’environ un tiers d’ici à 2050. La trajectoire de l’ACE fondée sur les politiques nationales prévoit une hausse beaucoup plus importante des émissions mesurées en équivalent dioxyde de carbone. Les rapports s’appuient sur des cadres de modélisation et des mesures des émissions différents, mais tous deux indiquent que celles-ci continueront d’augmenter avec les politiques actuelles.
Les objectifs de 2030 exigent d’accélérer les constructions
Le plan de coopération énergétique de l’ASEAN fixe trois objectifs pour 2030 : les énergies renouvelables doivent représenter 30 % de l’approvisionnement total en énergie primaire et 45 % de la capacité électrique installée, tandis que l’intensité énergétique primaire doit baisser de 40 % par rapport à son niveau de 2005.
L’énergie primaire désigne l’énergie disponible avant sa conversion en électricité ou sous d’autres formes utilisables. L’intensité énergétique mesure la quantité d’énergie nécessaire pour produire une unité de valeur économique. Une intensité plus faible signifie qu’une économie peut produire davantage de biens et de services avec moins d’énergie.
À l’entrée de 2025, l’ASEAN était en dessous des trois objectifs de son précédent plan. Selon le résumé exécutif du rapport, atteindre le nouvel objectif de capacité renouvelable suppose d’ajouter environ 31 gigawatts par an, contre une moyenne historique de 6,5 GW. La présentation générale de la publication de l’ACE avance un besoin inférieur, d’environ 26 GW par an. Dans les deux cas, le rythme des constructions doit fortement s’accélérer.
Le résumé exécutif avertit que si le rythme historique des installations se maintient jusqu’en 2027, il faudra ajouter environ 55 GW par an pendant les années restantes. Tout retard laisserait davantage de projets, de raccordements au réseau et de financements à achever en moins de temps.
Le résumé exécutif recense environ 91 GW de capacités fossiles et 62 GW de capacités renouvelables ajoutées entre 2015 et 2024 ; d’autres chiffres accompagnant le rapport portent ces ajouts à environ 85 GW et 67 GW respectivement. Dans les deux séries de chiffres, les nouvelles capacités fossiles dépassent les nouvelles capacités renouvelables.
Pourquoi une hausse des capacités renouvelables ne met pas fin à l’utilisation du charbon
Dans l’ACTS, les énergies renouvelables représentent environ 64 % des capacités de production en 2060. Leur part s’élève à un peu moins de 68 % en 2050. Ces pourcentages correspondent à la production maximale que les équipements peuvent fournir, et non à l’électricité qu’ils produisent sur l’ensemble d’une année.
Les panneaux solaires produisent de l’électricité lorsque le soleil brille, et le fonctionnement des éoliennes dépend du vent. Les centrales thermiques peuvent fonctionner plus longtemps, si l’approvisionnement en combustible et la maintenance le permettent. Une part importante des capacités renouvelables peut donc coexister avec une production d’électricité fossile substantielle.
Dans l’ACTS, le charbon fournit encore environ un dixième de l’électricité régionale en 2060. Le modèle autorise jusqu’à 20 GW de nouvelles capacités au charbon dans chaque État membre lorsque, selon ses hypothèses, des centrales au charbon plus efficaces constituent l’option la moins coûteuse.
Les centrales au charbon et au gaz représentent ensemble environ 1 500 millions de tonnes sur les 3 355 millions de tonnes d’émissions liées à l’énergie prévues en 2060. Soit environ 45 % du total, ce qui fait de leur maintien en activité un facteur déterminant dans l’écart persistant en matière d’émissions.
Dinita Setyawati, de l’organisation de recherche sur l’énergie Ember, estime que les nouvelles capacités renouvelables doivent remplacer les moyens de production fossiles pour faire baisser les émissions. Les chiffres de l’AIE montrent pourquoi : en 2023, le charbon a produit la moitié de l’électricité de l’Asie du Sud-Est, mais représentait 80 % des émissions issues de la production électrique.
Une transition plus rapide supposerait de construire davantage et de fermer plus de centrales
L’Agence internationale pour les énergies renouvelables (IRENA) adopte un point de départ différent dans son scénario compatible avec une limitation du réchauffement à 1,5 °C. Elle part du budget carbone mondial restant, c’est-à-dire de la quantité de dioxyde de carbone que le monde peut émettre sans dépasser la limite de réchauffement retenue, afin de déterminer les changements énergétiques nécessaires.
La trajectoire de l’IRENA prévoit environ 2 800 GW de capacités renouvelables en Asie du Sud-Est en 2050, soit près de 90 % du total. L’ACTS en prévoit environ 1 800 GW. L’écart est d’environ 1 000 GW : la trajectoire de l’IRENA exige donc environ 56 % de capacités renouvelables supplémentaires par rapport à l’ACTS.
Les centrales au charbon, au gaz et au pétrole sans captage du carbone tombent à environ 190 GW dans la trajectoire de l’IRENA, contre environ 730 GW dans l’ACTS. Les équipements de captage du carbone recueillent une partie des émissions avant leur rejet dans l’atmosphère.
Atteindre le niveau de capacités renouvelables prévu par l’IRENA nécessiterait d’en ajouter environ 100 GW par an jusqu’en 2050. La région en a installé environ 11 GW en 2025, soit près d’un neuvième de ce rythme. Même la trajectoire de l’IRENA laisse subsister environ 600 millions de tonnes d’émissions de dioxyde de carbone liées à l’énergie en 2050.
Le scénario de l’ACE permet néanmoins des progrès considérables : l’économie est multipliée par plus de quatre d’ici à 2060, tandis que les énergies plus propres et l’efficacité évitent environ 79 % des émissions supplémentaires que cette croissance aurait autrement générées. Pour réduire les émissions totales, ces progrès doivent dépasser la hausse de la demande et se traduire par le remplacement d’un plus grand nombre de moyens de production fossiles.
Quels changements dans les logements, les transports et l’industrie ?
Dans l’ACTS, l’électricité représente 57,2 % de la consommation finale d’énergie en 2060, contre 27,1 % dans le scénario fondé sur les politiques nationales. Cette évolution transforme les déplacements, la cuisine, le chauffage et la climatisation des logements, ainsi que la fabrication des produits.
Dans l’ACTS, les voitures et les motos sont entièrement électriques d’ici à 2060, et l’électrification s’étend aux autobus et aux camions. À cette échéance, l’électricité représente environ 43 % de l’énergie consommée par les transports. Par rapport au scénario de référence, le scénario réduit l’utilisation de pétrole dans les transports d’environ 8 millions de barils par jour en 2060.
Les ménages adoptent la cuisson électrique environ 15 ans plus tôt que ne le prévoient les objectifs nationaux, et tous les climatiseurs deviennent des modèles à haute efficacité énergétique d’ici à 2060. Des appareils et un éclairage plus performants font passer la consommation d’énergie des ménages sous le niveau prévu par le scénario de référence, et même sous son niveau actuel.
Les industries agroalimentaire, textile et papetière sont presque entièrement électrifiées. À mesure que les hauts-fourneaux au charbon ferment, la production d’acier se tourne vers les fours électriques alimentés par de la ferraille et vers la production de fer à l’aide d’hydrogène. Ces changements réduisent la combustion directe de combustibles tout en augmentant les besoins en électricité fiable et plus propre.
Les centres de données accentuent la pression sur l’approvisionnement. Selon le AEO9, ils représentent environ un cinquième de la hausse de la demande d’électricité entre 2025 et 2030. L’AIE prévoit également que le refroidissement sera à l’origine de près d’un tiers de la hausse de la demande régionale d’électricité d’ici à 2035, faisant de l’efficacité des bâtiments et des climatiseurs un enjeu immédiat de planification.
Les échanges d’électricité nécessitent des câbles, des règles et des financements
Dans l’ACTS, la capacité d’interconnexion électrique transfrontalière est multipliée par environ vingt d’ici à 2060, tandis que les échanges d’électricité entre sous-régions du réseau sont multipliés par environ douze. Quinze nouvelles lignes internationales viennent s’ajouter aux huit déjà en service.
Ces interconnexions permettent à un pays de fournir à un autre son surplus d’électricité renouvelable. Le partage d’un parc de production plus vaste offre aussi aux systèmes électriques davantage de solutions lorsque la production solaire ou éolienne locale baisse.
La réunion ministérielle d’octobre a fait état d’autorisations permettant des échanges d’électricité dans plusieurs directions dans le cadre du projet d’intégration électrique entre le Laos, la Thaïlande, la Malaisie et Singapour. Les travaux comprennent également un cadre d’étude entre le Cambodge et le Laos ainsi que des liaisons proposées entre le Cambodge et le Vietnam, et entre les Philippines et l’Indonésie.
La vision du réseau électrique de l’ASEAN s’étend jusqu’en 2045. Les travaux régionaux portent sur la planification coordonnée et sur les règles de pose, d’entretien, de réparation et de protection des câbles sous-marins. De nouvelles consultations nationales sur les lignes directrices relatives aux câbles sont prévues pendant la présidence singapourienne de l’ASEAN en 2027.
Les besoins de financement restent considérables. L’ACTS exige un investissement annuel moyen d’environ 405 milliards de dollars américains d’ici à 2060, couvrant à la fois l’approvisionnement et la consommation d’énergie. Par ailleurs, le résumé exécutif estime à 4 200 milliards de dollars les investissements supplémentaires dans la consommation d’énergie par rapport au scénario de référence sur la période 2026-2060. Ce second montant est un total cumulé exprimé en dollars de 2020.
Le coût des retards et les prochaines décisions
Selon l’AIE, les coûts de financement des projets d’énergie propre en Asie du Sud-Est sont au moins deux fois plus élevés que dans les économies avancées ou en Chine. En 2023, la région n’a reçu que 2 % des dépenses mondiales en faveur de l’énergie propre, alors qu’elle représentait 5 % de la demande mondiale d’énergie et 9 % de la population de la planète.
L’AIE estime qu’une trajectoire compatible avec les objectifs climatiques régionaux nécessite plus de 190 milliards de dollars d’investissements dans l’énergie propre en 2035. Son estimation porte sur l’énergie propre, tandis que les 405 milliards de dollars annuels de l’ACE couvrent un éventail plus large d’investissements dans l’approvisionnement et la consommation.
Les dommages climatiques constituent un autre risque économique. En 2024, la Banque asiatique de développement estimait qu’un scénario d’émissions mondiales élevées pourrait réduire de 16,9 % la production économique de l’Asie en développement et du Pacifique d’ici à 2070. Les pertes estimées atteignent 30,2 % au Vietnam et 26,8 % en Indonésie.
L’ACE recommande de définir une orientation énergétique régionale explicite jusqu’en 2050 au moins, les plans successifs de coopération énergétique servant de jalons. Parmi ses priorités figurent les normes d’efficacité énergétique, la planification des nouvelles capacités parallèlement à la fermeture de centrales, la réduction de la dépendance au pétrole et l’alignement des financements sur les priorités de la transition.
Un prochain rapport pourrait étudier une trajectoire vers zéro émission, mais aucun scénario de ce type n’a été confirmé pour l’AEO10. L’ACE indique que les scénarios de la prochaine édition seront définis après consultation des États membres et par consensus. Pour le plan actuel, le premier test concret consiste à savoir si la construction de capacités renouvelables et les gains d’efficacité s’accéléreront suffisamment pour atteindre les objectifs de 2030.
À retenir
- Dans le scénario de coopération le plus ambitieux de l’ASEAN, les émissions liées à l’énergie devraient être environ 22 % supérieures à leur niveau de 2024 en 2050.
- Sept pays couverts par le rapport se sont engagés à atteindre le zéro émission nette ou la neutralité carbone d’ici à 2050.
- Le dernier rapport remplace le scénario précédent fondé sur les engagements climatiques par un scénario axé sur des mesures énergétiques coordonnées.
- Selon les chiffres publiés par l’ACE, atteindre l’objectif de capacité renouvelable pour 2030 suppose d’installer chaque année environ 26 à 31 GW de nouvelles capacités.
- Dans l’ACTS, les centrales au charbon et au gaz produisent environ 45 % des émissions liées à l’énergie prévues en 2060.
- Le scénario de transition exige un investissement annuel moyen d’environ 405 milliards de dollars américains d’ici à 2060.
- Une trajectoire vers zéro émission pourra être envisagée dans de futurs modèles, mais aucune décision n’a été confirmée pour le prochain rapport.