16 000 ménages ciblés par des prêts immobiliers en 2027
La Mongolie prévoit de permettre à 16 000 ménages d’accéder à un appartement grâce à des prêts immobiliers à 6 % d’intérêt en 2027. Il s’agit du premier grand objectif de financement d’un programme national annoncé le 21 octobre 2026 par le Premier ministre N. Uchral. Le dispositif associe 40 000 appartements publics au financement de l’achat de 60 000 logements construits par des entreprises privées.
Sommaire
- 16 000 ménages ciblés par des prêts immobiliers en 2027
- Quels logements seront construits, et quand ?
- Louer sans apport initial
- Comment se compose le paiement de 1,42 million de tugriks
- Constituer un apport sur cinq ans
- La copropriété répartit le financement
- La valeur des terrains des quartiers de yourtes sera prise en compte
- Deux formules de prêt immobilier pour les acheteurs du privé
- Le financement et la sélection, prochaines étapes
- Points clés
Baptisé « 50 000 cheminées en moins, 100 000 ménages en appartement », le programme propose quatre formules pour les logements publics : la location classique, la location-accession, la constitution d’un apport tout en louant et la copropriété. Pour un appartement de 45 mètres carrés comprenant deux pièces, le loyer mensuel annoncé est de 700 000 tugriks. En ajoutant une mensualité destinée à acquérir le logement, le total passerait à 1 420 000 tugriks.
L’annonce du gouvernement sur le logement précise que plus de la moitié des appartements publics seront attribués à des ménages des quartiers de yourtes, la valeur de leurs terrains étant prise en compte dans le paiement. Ces quartiers résidentiels comptent des habitations traditionnelles rondes appelées yourtes, ainsi que des maisons.
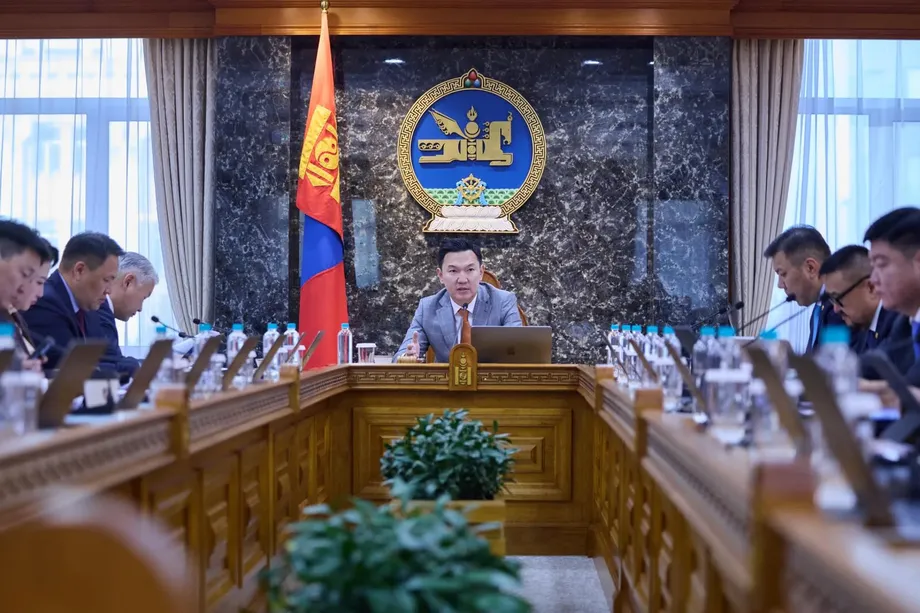
Uchral a présenté le programme à l’occasion d’une réunion ordinaire du Conseil des ministres, au cours de laquelle le dispositif de logement a été examiné. Il répond à deux difficultés financières distinctes : réunir les fonds nécessaires pour accéder à un logement et pouvoir ensuite assumer les paiements. Les familles disposeront de plusieurs moyens d’accéder aux logements publics, tandis que les acheteurs d’appartements privés se verront proposer différentes formules de prêt immobilier.
Quels logements seront construits, et quand ?
Le gouvernement recense 3 572 appartements en construction dans des programmes immobiliers, notamment à Selbe, Sharhad et Solongo I et II. Il prévoit d’y ajouter 8 238 appartements en 2027 et 11 246 en 2028, dans le but d’achever 40 000 logements publics d’ici à 2030.
Le gouvernement a fixé l’échéance à 2030, même si l’année 2040 a également été évoquée. Son annonce prévoit par ailleurs que le secteur privé construira plus de 82 000 appartements d’ici à 2030, dont 60 000 seront éligibles aux formules de prêt immobilier du programme.
Les échéances annoncées concernent à la fois la construction et le financement des ménages :
- 21 octobre 2026 : Uchral annonce le programme national de logement.
- 2026 : les entreprises privées devraient achever 14 832 appartements.
- 2027 : le gouvernement prévoit des prêts immobiliers à 6 % pour 16 000 ménages et 8 238 appartements publics supplémentaires.
- 2028 : 11 246 autres appartements publics sont prévus.
- 2030 : le parc de logements publics devrait atteindre 40 000 appartements, tandis que les entreprises privées devraient en avoir construit plus de 82 000.
Les 40 000 appartements publics et les 60 000 appartements privés éligibles aux aides au crédit immobilier constituent ensemble l’objectif de 100 000 ménages du programme. Les constructions privées dépassant ces 60 000 appartements s’inscrivent dans le plan de construction plus vaste présenté par le gouvernement.
Louer sans apport initial
Pour expliquer les quatre formules de logement public, Uchral a pris l’exemple d’un appartement de 45 mètres carrés comprenant deux pièces. La formule la plus simple est la location classique, à 700 000 tugriks par mois, sans apport initial.
Pour un ménage choisissant cette formule, le loyer s’élèverait à 8,4 millions de tugriks sur 12 mois. La dépense immédiate consiste donc en un paiement mensuel récurrent, plutôt qu’en une importante somme à épargner avant d’emménager.
Le Premier ministre N. Uchral a expressément indiqué que la location classique et la location-accession ne nécessitaient pas d’apport initial. Il a déclaré en mongol :
Je tiens à le souligner à nouveau : ni la location ni la location-accession ne nécessitent d’apport initial.
Les autres formules permettent d’accéder à la propriété de différentes façons. L’une étale la constitution d’un apport sur cinq ans ; l’autre répartit le financement de l’appartement entre une formule locative et un prêt bancaire.
Comment se compose le paiement de 1,42 million de tugriks
La formule de location-accession comporte deux mensualités : 700 000 tugriks de loyer et 720 000 tugriks affectés à l’acquisition du logement. Leur somme correspond au paiement annoncé de 1 420 000 tugriks.
La part consacrée à l’acquisition est légèrement supérieure au loyer. Sur un an, le ménage verserait 8,4 millions de tugriks de loyer et 8,64 millions au titre de l’acquisition, soit 17,04 millions de tugriks au total.
Par rapport à une location classique, cette formule exige 720 000 tugriks de plus par mois, soit un paiement un peu supérieur au double du seul loyer. En contrepartie, une partie de chaque versement contribue à acquérir l’appartement, au lieu de rémunérer uniquement son occupation.
Uchral aurait également indiqué que le transfert de la pleine propriété interviendrait au bout de 20 ans. Au montant mensuel annoncé, 20 années de paiements ininterrompus représenteraient 340,8 millions de tugriks, dont 172,8 millions affectés à l’acquisition. Ce calcul suppose que les deux composantes mensuelles restent inchangées pendant toute cette période.
Constituer un apport sur cinq ans
La troisième formule permet à un ménage de constituer un apport tout en louant. Au lieu d’épargner les 30 % habituels avant de souscrire au dispositif, le ménage verserait 860 000 tugriks supplémentaires chaque mois pendant cinq ans.
Sur 60 mois, ces versements supplémentaires atteindraient 51,6 millions de tugriks. Avec le loyer mensuel de 700 000 tugriks retenu dans l’exemple, la dépense mensuelle totale pendant cette période d’épargne s’élèverait à 1,56 million de tugriks.
Cette somme serait supérieure de 140 000 tugriks par mois à celle de la formule de location-accession. Les deux options répondent à des objectifs différents : les 720 000 tugriks contribuent à l’acquisition du logement, tandis que les 860 000 tugriks constituent un apport pour obtenir ultérieurement un prêt immobilier.
Un prêt immobilier est un emprunt contracté pour acheter un logement et remboursé au fil du temps avec intérêts. Pour les familles qui choisissent cette formule, les cinq premières années impliqueraient de payer à la fois leur logement et l’épargne nécessaire pour obtenir le prêt.
La copropriété répartit le financement
La quatrième formule est la copropriété. Uchral a indiqué que la banque et la Société du logement de la capitale, connue sous le nom de NOSK, seraient inscrites conjointement sur le titre de propriété de l’appartement.
La moitié de la valeur de l’appartement serait financée par une location ou une formule de location-accession. Le ménage emprunterait pour financer l’autre moitié. Concrètement, l’acheteur emprunterait à hauteur de la moitié de la valeur du logement, au lieu de financer la totalité de l’achat par un prêt immobilier.
Selon Uchral, cette formule réduirait de moitié le seuil d’apport requis, ainsi que les remboursements du prêt et les intérêts. Le ménage devrait tout de même payer un loyer ou une contribution à l’acquisition correspondant à l’autre moitié du bien, en plus des remboursements bancaires.
Cette formule modifie donc la répartition des paiements. Un prêt immobilier moins élevé s’ajouterait au financement de l’autre moitié de l’appartement, offrant aux ménages une autre possibilité d’accéder au logement lorsque les conditions nécessaires à un prêt couvrant la totalité du bien sont difficiles à réunir.
La valeur des terrains des quartiers de yourtes sera prise en compte
Plus de la moitié des 40 000 appartements publics sont destinés aux ménages des quartiers de yourtes. Le gouvernement indique que leurs terrains seront évalués et que leur valeur sera prise en compte dans le paiement, afin que les biens fonciers qu’ils possèdent déjà contribuent au financement de leur déménagement.
Uchral a également indiqué que 25 000 cheminées seraient supprimées à mesure que les ménages emménageraient dans des appartements publics. Ce chiffre représente la moitié de l’objectif national, fixé à 50 000 cheminées, et correspond à 62,5 % des 40 000 appartements publics.
La prise en compte des terrains donne au programme une seconde fonction, au-delà de la mise à disposition de logements : elle lie l’attribution des appartements au départ des ménages de logements équipés de cheminées individuelles. Pour les familles concernées, la valeur attribuée à leur terrain déterminera directement la part de leur paiement de logement qu’elle couvrira.
L’attribution des appartements publics et l’objectif général de réduction du nombre de cheminées ne concernent pas la même échelle. Le chiffre associé aux déménagements vers des logements publics est de 25 000 cheminées, tandis que l’objectif global du programme est de 50 000.
Deux formules de prêt immobilier pour les acheteurs du privé
Les 60 000 appartements privés éligibles aux aides au financement sont destinés aux ménages qui achètent un logement pour la première fois. Parmi eux, 39 000 devraient bénéficier de prêts immobiliers à 6 % d’intérêt.
Les 21 000 autres ménages pourraient choisir une formule à 6 % pendant les trois premières années, puis à 12 % pendant les 17 années suivantes. La durée totale du prêt serait ainsi de 20 ans, le taux supérieur s’appliquant pendant la majeure partie de cette période.
La répartition signifie que 65 % des 60 000 ménages relèveraient de la formule à 6 %, tandis que 35 % se verraient proposer celle dont le taux augmente après trois ans. Pour ces derniers, le taux d’intérêt doublerait à la fin de la période initiale.
Les mensualités ultérieures d’un ménage dépendraient du montant restant à rembourser et de l’échéancier du prêt. Pour ces acheteurs, la question pratique est de savoir s’ils pourront assumer les remboursements après la fin du taux préférentiel, ainsi que pendant les trois premières années.
Uchral a indiqué que les taux d’intérêt et les conditions varieraient également selon les zones urbaines et les quartiers, en tenant compte de la concentration de la population, de la demande, de la pression exercée sur la ville et des embouteillages. Le plan de financement lie donc les conditions d’emprunt à la localisation de l’appartement.
Le financement et la sélection, prochaines étapes
Uchral a promis que la sélection des ménages serait ouverte et transparente. La sélection des premiers bénéficiaires devrait avoir lieu après l’approbation par le Parlement du budget 2027, prochaine étape procédurale annoncée.
Le Premier ministre a également évoqué un projet visant à lever 1 800 milliards de tugriks auprès du secteur financier pour le programme de prêts immobiliers destinés aux logements privés, et à inscrire les coûts des swaps au budget. Un swap est un accord financier d’échange d’obligations de paiement, portant souvent sur des devises ou des taux d’intérêt. Le projet ferait figurer les coûts associés dans les dépenses publiques.
L’annonce ne précise pas plusieurs aspects pratiques : la date de dépôt des demandes, l’ensemble des critères d’éligibilité, les conditions de revenus, la méthode d’évaluation des terrains, le traitement des paiements manqués et le montant exact des remboursements ultérieurs pour les différentes formules de prêt. Elle ne donne pas non plus de date pour le vote du budget. Ces précisions détermineront quels ménages pourront être éligibles et combien leur coûtera chaque formule.
Les premiers indicateurs de progrès du programme sont concrets : achever les appartements déjà en construction, obtenir les financements prévus et sélectionner les ménages concernés par les 16 000 prêts immobiliers ciblés pour 2027. Le calendrier à plus long terme s’étend jusqu’à l’objectif gouvernemental de construction fixé à 2030.
Points clés
- La Mongolie a annoncé le programme de logement le 21 octobre 2026, avec pour objectifs 100 000 ménages bénéficiaires et la suppression de 50 000 cheminées.
- Le plan associe 40 000 appartements publics à des aides au crédit immobilier pour 60 000 appartements privés.
- Le loyer d’un appartement public de 45 mètres carrés serait de 700 000 tugriks par mois, contre 1 420 000 tugriks en location-accession.
- Une autre formule permet aux ménages de constituer un apport en versant 860 000 tugriks par mois, en plus du loyer, pendant cinq ans.
- Plus de la moitié des appartements publics sont destinés aux ménages des quartiers de yourtes ; la valeur de leurs terrains sera prise en compte dans le paiement.
- Parmi les acheteurs d’appartements privés, 39 000 ménages devraient bénéficier de prêts immobiliers à 6 % ; 21 000 autres se verraient proposer une formule dont le taux passerait à 12 % après trois ans.
- Le gouvernement cible 16 000 ménages pour des prêts immobiliers à 6 % en 2027 ; la première sélection devrait avoir lieu après l’approbation du budget.