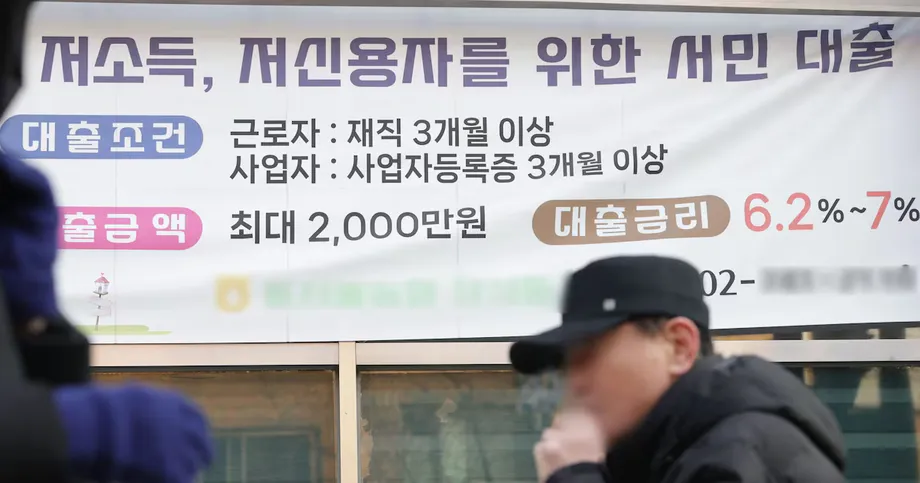
Les emprunteurs les moins bien notés paient près de deux fois plus
Au deuxième trimestre, les emprunteurs sud-coréens notés de 7 à 10 ont payé en moyenne 10,8 % par an sur les nouveaux prêts bancaires non garantis, contre 9,3 % un an plus tôt, selon des données de la Banque de Corée transmises à Song Eon-seog, député du Parti du pouvoir au peuple. Dans les 20 banques nationales, la hausse de leur taux a été 2,3 fois supérieure à celle appliquée aux emprunteurs les mieux notés.
Sommaire
- Les emprunteurs les moins bien notés paient près de deux fois plus
- Comment l’écart de taux trimestriel s’est creusé
- En juillet, l’écart s’inscrit dans une tendance plus longue
- Ce que mesurent les moyennes
- Pourquoi les emprunteurs moins bien notés subissent des hausses plus importantes
- Comment s’inscrivent les hausses du taux directeur
- Ce que des taux plus élevés impliquent pour un ménage
- Shinhan réduit les taux d’un produit plafonné
- Woori et Hana proposent d’autres solutions
- À retenir
Dans une autre réponse transmise au député du Parti démocrate Kim Tae-nyeon, la Banque de Corée indique que le taux moyen des emprunteurs moins bien notés s’élevait à 10,96 % en juillet 2026, contre 5,54 % pour ceux notés de 1 à 3. Il est donc presque deux fois plus élevé pour le même grand type de crédit : un prêt personnel sans bien donné en garantie.
Ces chiffres témoignent des difficultés des ménages, alors même que les banques instaurent des plafonds de taux, proposent des refinancements moins coûteux et lancent des produits destinés aux personnes ayant un score de crédit plus faible. L’avantage dont peut bénéficier un ménage dépend de la catégorie de prêt, de son admissibilité et de la décision de la banque.
Les données trimestrielles transmises à Song ne précisent pas l’année civile concernée, tandis que les données mensuelles transmises à Kim indiquent juillet 2026. Les annonces de produits bancaires ne précisent pas non plus l’année. Il faut donc distinguer ces périodes pour suivre les évolutions.
Comment l’écart de taux trimestriel s’est creusé
Le taux moyen des emprunteurs notés de 7 à 10 a dépassé 10 % au premier trimestre, atteignant 10,53 %, avant d’augmenter encore de 0,27 point de pourcentage, à 10,8 %, entre avril et juin. Les chiffres portent sur les prêts ordinaires non garantis et excluent les prêts relevant de dispositifs publics.
Les emprunteurs mieux notés ont eux aussi subi des hausses, mais plus modestes :
- Notes de 1 à 3 : les taux sont passés de 4,81 % à 5,46 %, soit une hausse de 0,65 point de pourcentage.
- Notes de 4 à 6 : les taux sont passés de 6,80 % à 7,52 %, soit une hausse de 0,72 point de pourcentage.
- Notes de 7 à 10 : les taux sont passés de 9,3 % à 10,8 %, soit une hausse de 1,5 point de pourcentage.
L’écart entre les groupes les moins bien et les mieux notés s’est creusé, passant de 4,49 à 5,34 points de pourcentage. Un point de pourcentage mesure l’écart entre deux taux : passer de 9,3 % à 10,8 % ajoute 1,5 point de pourcentage au coût annuel de l’emprunt.
En juillet, l’écart s’inscrit dans une tendance plus longue
Les données de juillet 2026 transmises à Kim font état d’une hausse annuelle de 1,74 point de pourcentage pour les emprunteurs moins bien notés, de 9,22 % à 10,96 %. Pour les emprunteurs mieux notés, la hausse a été de 0,73 point, de 4,81 % à 5,54 %.
L’écart entre ces groupes s’est donc creusé de 1,01 point de pourcentage, passant de 4,41 à 5,42 points. Comparer les taux de juillet permet de suivre l’évolution de cet écart sur plusieurs années :
- Juillet 2023 : l’écart était de 3,90 points de pourcentage.
- Juillet 2024 : il atteignait 4,26 points de pourcentage.
- Juillet 2025 : il s’établissait à 4,41 points de pourcentage.
- Avril 2026 : il atteignait 6,22 points de pourcentage.
- Juillet 2026 : il s’établissait à 5,42 points de pourcentage, contre 5,17 en juin.
L’écart de juillet était inférieur à celui d’avril, mais supérieur à celui de chacun des trois mois de juillet précédents. En mars et avril 2026, le taux moyen des emprunteurs moins bien notés dépassait le double de celui des emprunteurs mieux notés.
Ce que mesurent les moyennes
La Fédération coréenne des banques explique dans ses informations sur les prêts aux ménages que les prêts ordinaires non garantis sont des prêts aux ménages accordés sans garantie. Les facilités de découvert et les prêts collectifs liés au logement, tels que certains prêts destinés aux frais de déménagement et les prêts relais, sont exclus de cette catégorie.
Dans son indicateur hors financement inclusif, la fédération exclut les prêts à taux intermédiaire reconnus par la Commission des services financiers et les produits bénéficiant d’un soutien public, comme les prêts New Hope Spore. Un ménage pouvant prétendre à l’un de ces produits peut donc se voir proposer un taux différent de la moyenne des prêts ordinaires.
La fédération pondère les taux publiés en fonction du montant des prêts : un prêt plus important pèse davantage dans la moyenne. En revanche, les chiffres de juillet transmis à Kim correspondent à des moyennes simples calculées par catégorie de note de crédit. Les variations du nombre et de la composition des prêts accordés peuvent faire évoluer ces moyennes.
La fédération publie généralement des moyennes des prêts accordés le mois précédent ou des encours à la fin du mois précédent, selon l’indicateur. Ses comparaisons reposent sur les scores des agences d’évaluation du crédit, tandis que les banques ont aussi leurs propres critères. Le taux effectivement proposé à un client peut donc différer de la moyenne publiée.
Depuis juillet 2023, le système de publication est passé de quatre à six catégories de prêts, avec l’ajout des prêts destinés au dépôt de garantie jeonse et de l’ensemble des prêts aux ménages. Le jeonse est un mode de location coréen qui repose sur le versement d’un dépôt important. Pour suivre les taux au fil de ces évolutions, il importe de comparer la même catégorie de prêt.
Pourquoi les emprunteurs moins bien notés subissent des hausses plus importantes
Seo Ji-yong, professeur à l’université Sangmyung, attribue la hausse plus marquée aux restrictions sur les prêts aux ménages et au renforcement de la gestion du risque de remboursement par les banques dans un contexte de hausse des taux d’intérêt. Il décrit les conséquences de ces pressions pour les emprunteurs les plus susceptibles d’accumuler des impayés.
En raison des restrictions sur l’offre de prêts liées à la réglementation des crédits aux ménages et du durcissement de la gestion du risque de crédit par les banques dans un contexte de hausse des taux d’intérêt, les prêteurs ont appliqué des taux plus élevés aux emprunteurs peu solvables, qui présentent un risque plus important d’impayés.
Les explications de la fédération sur la tarification des prêts détaillent les éléments qui déterminent le taux final. Les banques partent d’un taux de référence, y ajoutent une marge couvrant les coûts, les pertes attendues et le bénéfice, puis appliquent d’éventuelles majorations ou réductions. Une prime de risque est le montant facturé pour couvrir la possibilité qu’un emprunteur ne rembourse pas son prêt.
Seok Byeong-hun, professeur d’économie à l’université féminine Ewha, explique également que les banques ont tendance à augmenter ces marges lorsque la hausse des taux accroît le risque de difficultés de remboursement chez les emprunteurs moins bien notés. Il souligne aussi les pressions plus fortes qui pèsent sur les emprunteurs aux revenus relativement faibles.
Un emprunteur peut donc subir à la fois la hausse générale du coût de l’argent et l’évaluation du risque de remboursement par la banque. Lorsque l’offre de crédit est limitée, obtenir un accord devient une préoccupation supplémentaire, au-delà du taux d’intérêt.
Comment s’inscrivent les hausses du taux directeur
L’historique du taux directeur de la Banque de Corée recense une série continue de hausses amorcée en août 2021. Le taux directeur influe sur les conditions de financement dans l’ensemble de l’économie, tandis que le taux de chaque prêt dépend aussi du coût de financement de la banque et de sa tarification individuelle.
La chronologie officielle recense les étapes suivantes :
- 26 août 2021 : le taux directeur est passé à 0,75 %.
- 25 novembre 2021 : il a atteint 1,00 %.
- 14 janvier 2022 : il est passé à 1,25 %.
- 13 juillet et 25 août 2022 : il est passé à 2,25 %, puis à 2,50 %.
- 24 novembre 2022 : il a atteint 3,25 %.
- 13 janvier 2023 : il est passé à 3,50 %.
Les entrées ultérieures font état de baisses à 3,25 % en octobre 2024, à 3,00 % en novembre 2024, à 2,75 % en février 2025 et à 2,50 % en mai 2025. L’historique indique ensuite des hausses à 2,75 % le 16 juillet 2026, puis à 3,00 % le 27 août 2026. Le coût d’un prêt individuel dépend également de la date de révision du contrat et de la marge appliquée par la banque.
Ce que des taux plus élevés impliquent pour un ménage
La Banque de Corée estime qu’une hausse d’un point de pourcentage des taux d’intérêt des prêts accroîtrait de 306 000 wons la charge annuelle moyenne d’intérêts d’un emprunteur moins bien noté. Répartie sur une année, cela représente 25 500 wons par mois.
Un exemple simple illustre l’effet des taux trimestriels. Pour un capital emprunté inchangé de 10 millions de wons, les intérêts annuels s’élèveraient à 930 000 wons au taux de 9,3 %. À 10,8 %, ils atteindraient 1,08 million de wons, soit une hausse de 150 000 wons. Les paiements réels dépendent de l’échéancier de remboursement et de toute variation du capital restant dû.
En juillet 2026, l’écart de taux selon la note de crédit était bien plus faible pour les prêts hypothécaires. Les taux des prêts hypothécaires remboursés par mensualités sur une longue durée s’établissaient en moyenne à 5,06 % pour les emprunteurs moins bien notés et à 4,60 % pour les mieux notés, soit un écart de 0,46 point de pourcentage.
Cet écart sur les prêts hypothécaires était inférieur aux 0,72 point de pourcentage de juin, mais supérieur aux 0,33 point enregistrés un an plus tôt. Le bien donné en garantie permet au prêteur de récupérer un actif en cas de défaut de remboursement, ce qui aide à comprendre l’importance des garanties dans la tarification des prêts.
Shinhan réduit les taux d’un produit plafonné
Les mesures annoncées par Shinhan Bank ciblent les clients dont le score de crédit externe, évalué par NICE ou KCB, se situe dans la moitié inférieure. À partir du 16 octobre, la banque a réduit de 0,3 point de pourcentage les taux calculés des prêts à taux intermédiaire admissibles, tout en maintenant un plafond annuel de 6,9 %. Les nouvelles demandes déposées à compter de la date d’entrée en vigueur peuvent être évaluées selon ces nouvelles conditions.
L’ordre de calcul est important. Un client dont le taux calculé est de 6,8 % paiera 6,5 %. Une personne dont le taux calculé est de 7,3 % restera au taux de 6,9 %, car le taux réduit demeure supérieur au plafond en vigueur. La même méthode s’applique aux prêts admissibles souscrits en ligne.
En août, Shinhan a également lancé son prêt à taux intermédiaire Super SOL, qui permet d’emprunter jusqu’à 20 millions de wons par voie numérique. Son modèle alternatif d’évaluation du crédit vise à évaluer les demandeurs qui ont du mal à justifier leurs revenus ou dont l’historique de transactions financières est limité, sous réserve d’examen de leur dossier.
Woori et Hana proposent d’autres solutions
En janvier, Woori Bank a instauré un plafond annuel de 7 % pour les prêts personnels non garantis, quelle que soit la note de crédit. Au cours des cinq premiers mois, 46 000 personnes ont bénéficié d’une réduction totale de leurs intérêts de 1,37 milliard de wons. Cela représente environ 29 800 wons par bénéficiaire sur cette période, même si les économies ont varié d’une personne à l’autre.
Le produit de refinancement Woori WON Dream permet aux clients admissibles de remplacer des prêts contractés auprès de Woori Card, Woori Financial Savings Bank et Woori Financial Capital. Il offre jusqu’à 20 millions de wons, remboursables par mensualités de capital et d’intérêts sur une durée maximale de 10 ans. Les taux annoncés commencent dans le milieu de la fourchette des 4 % et sont plafonnés à 7 %.
Les demandeurs admissibles comprennent les salariés gagnant jusqu’à 35 millions de wons par an, ainsi que les indépendants, les personnes sans emploi salarié et les personnes au foyer qui peuvent avoir du mal à justifier leurs revenus. Une durée de remboursement plus longue peut réduire chaque mensualité, mais prolonge la période pendant laquelle des intérêts sont payés.
Le programme de prêts à taux intermédiaire Hana OneQ Ansim de Hana Bank porte sur une enveloppe annoncée de 2 000 milliards de wons. Il propose aux clients dont le score de crédit personnel se situe dans la moitié inférieure jusqu’à 10 millions de wons à un taux fixe annuel de 5,5 %. Ce taux reste inchangé pendant toute la durée du prêt.
Ces produits offrent aux ménages admissibles des solutions de remplacement aux prêts ordinaires non garantis. Song a appelé à des mesures efficaces pour réduire le coût des intérêts et améliorer l’accès au financement. Pour les emprunteurs, les questions pratiques sont le taux accordé, le montant disponible et l’échéancier de remboursement, ainsi que l’acceptation de leur dossier par le prêteur.
À retenir
- Selon les données trimestrielles de la Banque de Corée, les taux des prêts ordinaires non garantis des emprunteurs notés de 7 à 10 atteignaient 10,8 %, contre 9,3 % un an plus tôt.
- La hausse les concernant était 2,3 fois supérieure à celle subie par les emprunteurs notés de 1 à 3.
- En juillet 2026, les taux s’établissaient à 10,96 % pour les emprunteurs moins bien notés et à 5,54 % pour les mieux notés.
- Les données de la fédération reposent sur des moyennes pondérées par le montant des prêts ; la comparaison de juillet utilise des moyennes simples calculées par catégorie de note de crédit.
- Shinhan, Woori et Hana ont annoncé des plafonds de taux, des réductions ou des produits de refinancement, sous réserve de remplir les critères d’admissibilité et d’obtenir l’accord de la banque.