Les vendeurs étrangers dominent le premier mois
Le premier mois du Vietnam en tant que marché émergent secondaire selon FTSE Russell s’est traduit par quelque 24 800 milliards de dôngs, soit près d’un milliard de dollars, de ventes nettes d’actions par les investisseurs étrangers, plutôt que par la vague d’achats attendue par de nombreux investisseurs. Les investisseurs étrangers ont vendu davantage qu’ils n’ont acheté lors de 19 des 20 premières séances de négociation suivant le reclassement du 21 septembre 2026. La seule séance marquée par des achats nets n’a représenté que 54 milliards de dôngs.
Sommaire
- Les vendeurs étrangers dominent le premier mois
- Ce que FTSE a réellement approuvé
- Acheter avant l’événement, vendre ensuite
- Les principales vagues d’achats sont prévues en 2027
- Quel montant de capitaux pourrait arriver ?
- FPT, PNJ et les ETF illustrent le recul
- L’indice privilégie la finance aux secteurs industriels
- La hausse des taux réduit la capacité d’achat des investisseurs locaux
- Les bénéfices doivent rivaliser avec les autres marchés
- Transformer l’accès au marché en investissements durables
- Points clés
Le VN-Index a perdu près de 110 points, soit environ 6 %, sur cette période, retombant vers les 1 700 points. En octobre, les ventes nettes étrangères ont dépassé 20 000 milliards de dôngs après deux mois de ventes plus limitées, ravivant la pression sur un marché où les acheteurs locaux étaient déjà confrontés à la hausse des coûts d’emprunt.
Selon les données de la Bourse de Hô Chi Minh-Ville, les ventes nettes étrangères ont dépassé 120 000 milliards de dôngs en 2026, se rapprochant du record de l’année précédente, établi autour de 125 000 milliards de dôngs. Les investisseurs étrangers ont été vendeurs nets chaque mois depuis le début de l’année.
Le problème immédiat tient au décalage entre les ventes actuelles et les achats prévus sur plusieurs mois. La plupart des achats attendus de la part des fonds qui suivent les indices FTSE devraient intervenir en 2027. Dans le même temps, les gestionnaires de fonds qui sélectionnent eux-mêmes leurs placements restent libres de vendre, de prendre leurs bénéfices ou de transférer leurs capitaux vers d’autres marchés.
Le Vietnam a désormais accès à un plus vaste vivier d’investisseurs internationaux. Pour s’installer durablement dans leurs portefeuilles, il devra désormais compter sur les bénéfices des entreprises, l’accès au marché et les rendements offerts ailleurs, autant que sur son nouveau classement.
Ce que FTSE a réellement approuvé
Dans son examen des classifications de mars, publié le 7 avril, FTSE Russell a confirmé que le Vietnam remplissait tous les critères du statut de marché émergent secondaire au titre de son cadre de classification des marchés actions par pays. La modification devait prendre effet à l’ouverture des marchés le 21 septembre 2026.
Le fournisseur d’indices a relevé des améliorations concrètes : la suppression de l’obligation faite aux investisseurs institutionnels étrangers de fournir des liquidités avant de négocier et la mise en place d’une procédure officielle pour les transactions non dénouées. Cette procédure précise ce qui se passe lorsqu’un acheteur ou un vendeur ne peut pas mener à bien une transaction comme convenu.
David Sol, directeur mondial des politiques chez FTSE Russell, a décrit les progrès réalisés lors de la publication de l’examen :
FTSE Russell salue les progrès continus accomplis par les autorités vietnamiennes pour aligner le marché sur les normes internationales. L’examen intermédiaire de mars confirme que les principales améliorations nécessaires au reclassement prévu en septembre 2026 restent en bonne voie.
La circulaire 08/2026/TT-BTC a établi un cadre permettant aux investisseurs étrangers d’accéder au Vietnam par l’intermédiaire de courtiers internationaux et a amélioré les règles encadrant les transactions sans dépôt préalable de liquidités. L’accès par ces courtiers est important, car les fonds internationaux doivent pouvoir acheter et vendre efficacement les titres de leurs indices de référence.
Le Vietnam a également lancé un nouveau système de négociation conçu avec la Bourse de Corée du Sud et encouragé les entreprises à publier davantage d’informations en anglais. Ces changements portent sur les modalités de participation au marché ; les décisions concernant les montants investis restent, elles, fonction des prix, des bénéfices et des possibilités concurrentes.
Acheter avant l’événement, vendre ensuite
Selon les données de la Bourse de Hô Chi Minh-Ville et de London Stock Exchange Group, les investisseurs étrangers ont acheté pour 2 700 milliards de dôngs nets d’actions de la Bourse de Hô Chi Minh-Ville au cours de la semaine précédant le reclassement, puis ont vendu pour 2 800 milliards de dôngs nets lors de la première semaine qui a suivi. Le VN-Index a perdu 2,2 % durant cette première semaine.
Le 21 septembre, l’indice a reculé de 0,9 %, tandis que le volume des transactions à la Bourse diminuait de 33 % par rapport au vendredi précédent. Certains fonds avaient déjà acheté des titres avant le changement, ce qui leur a permis de prendre leurs bénéfices à l’arrivée des fonds indiciels.
Hoang Huy, stratégiste chez Maybank Securities Vietnam, a déclaré que le reclassement n’était qu’un des facteurs influant sur les actions. Nguyen Duy Phuong, directeur principal de la division d’analyse financière régulière de DG Capital, a également expliqué que les investisseurs internationaux déploieraient leurs capitaux progressivement, les gestionnaires actifs évaluant la conjoncture économique, les bénéfices, la qualité de la gestion et la transparence.
Les échanges de la semaine du 12 au 16 octobre ont montré comment cette prudence s’est manifestée. Les investisseurs étrangers ont vendu pour 3 007 milliards de dôngs nets au cours des cinq séances, tandis que le VN-Index perdait 29,18 points, soit 1,68 %, pour clôturer à 1 705,91 points.
Vingroup a enregistré les ventes nettes étrangères les plus importantes de la semaine, à hauteur de 417 milliards de dôngs, suivi de Techcombank avec 282 milliards, de VIX Securities avec 214 milliards et de FPT avec 202 milliards. Military Bank a attiré 230 milliards de dôngs d’achats nets. Les investisseurs étrangers continuaient de sélectionner des actions individuelles, même si leur position globale restait négative.
Les principales vagues d’achats sont prévues en 2027
Les fonds indiciels, dits passifs, ajustent leurs positions lorsque l’indice de référence change. Les fonds actifs sélectionnent leurs placements sur la base de leurs propres analyses. Leurs achats et leurs ventes peuvent évoluer en sens opposés autour d’un même changement d’indice.
Environ 220 millions de dollars de capitaux passifs avaient été investis avant l’entrée en vigueur du reclassement. Kim Thien Quang, directeur général de Maybank Investment Bank, a déclaré que les achats des fonds suivant les indices FTSE des marchés émergents avaient contribué à atténuer la pression des ventes étrangères en août et en septembre.
Quang a décrit quatre étapes d’intégration, à hauteur de 10 %, 20 %, 35 % et 35 %, de septembre 2026 à septembre 2027. Luong Duy Phuoc, directeur de l’analyse chez Kafi, a présenté la même progression cumulée : 30 % d’ici mars 2027, 65 % au milieu de l’année et 100 % en septembre.
Do Minh Trang, directrice de l’analyse et de la stratégie de marché chez ACBS, a avancé des pourcentages intermédiaires différents : 15 % en mars et 30 % en juin, en plus de 10 % initialement et de 35 % en septembre. L’annonce d’avril de FTSE a confirmé la date d’entrée en vigueur, mais n’a pas précisé les pourcentages des tranches. Pour ajuster précisément leurs portefeuilles, les investisseurs doivent donc se référer aux avis de mise en œuvre des indices concernés.
- Octobre 2025 : FTSE annonce pour la première fois le calendrier du reclassement du Vietnam.
- Avril 2026 : l’examen intermédiaire confirme que le Vietnam satisfait aux critères de classification.
- 21 septembre 2026 : le statut de marché émergent secondaire entre en vigueur et l’intégration par étapes commence.
- Mars et juin 2027 : de nouvelles allocations devraient entraîner une hausse substantielle des achats liés aux indices de référence.
- Septembre 2027 : la fin du processus d’intégration est prévue.
Ces pourcentages correspondent aux étapes de l’intégration prévue du Vietnam, et non à la part du pays dans l’ensemble de l’indice mondial. Le calendrier répartit les achats sur une année au lieu de les concentrer à la date du reclassement.
Quel montant de capitaux pourrait arriver ?
Nguyen Trieu Vinh, directeur adjoint des investissements chez VCBF, estime que le reclassement pourrait attirer entre 2,5 et 3 milliards de dollars de capitaux passifs. SSI Research avait auparavant avancé un montant de 1,7 milliard de dollars, les achats devant être répartis sur plusieurs trimestres.
Selon l’estimation plus large de Quang pour Maybank, les entrées pourraient atteindre 6 à 8 milliards de dollars sur deux à trois ans, dont environ les trois quarts proviendraient de fonds actifs. Appliquée à cette fourchette, la composante active représenterait environ 4,5 à 6 milliards de dollars. HSBC a formulé une prévision plus optimiste de 10 milliards de dollars.
Cette différence est importante, car une grande partie de la prévision la plus élevée dépend du choix volontaire du Vietnam par les gestionnaires. Ceux-ci comparent les rendements attendus à ceux des valeurs technologiques aux États-Unis, au Japon et en Chine, tout en tenant compte des taux d’intérêt, des taux de change et des risques géopolitiques.
Phuoc estime que les conditions d’une progression durable des achats nets étrangers devraient s’améliorer à partir du deuxième trimestre 2027. Trang considère que la fin du premier trimestre et le début du deuxième pourraient voir les allocations aux indices de référence créer une pression acheteuse accrue. Il s’agit dans les deux cas de prévisions ; les bénéfices des entreprises et la conjoncture financière mondiale continueront d’influencer les décisions d’investissement.
FPT, PNJ et les ETF illustrent le recul
FPT et le détaillant de bijoux PNJ illustrent l’évolution de l’appétit des investisseurs étrangers. Les deux entreprises atteignaient autrefois régulièrement le plafond de détention étrangère de 49 %, et les acheteurs payaient parfois des primes de plusieurs dizaines de pour cent au-dessus des cours du marché pour acquérir leurs actions.
Depuis, la participation étrangère est tombée sous les 28 % chez FPT et sous les 27 % chez PNJ. Par rapport à l’ancien plafond de 49 %, ces niveaux sont respectivement inférieurs de plus de 21 et 22 points de pourcentage. FPT a de nouveau subi des ventes en octobre, tandis que les investisseurs étrangers continuaient de réduire leurs positions sur PNJ malgré la stabilisation de son cours.
La séance du 16 octobre a montré que la tendance pouvait changer au cours d’une même journée. Les investisseurs étrangers ont été acheteurs nets de FPT ce jour-là, tout en vendant pour 560 milliards de dôngs nets sur l’ensemble du marché. HDBank a représenté plus de 182 milliards de dôngs de ventes nettes. Le VN-Index a regagné plus de sept points, à environ 1 706, même si les échanges sur les trois places boursières sont restés inférieurs à 12 000 milliards de dôngs.
Les fonds négociés en Bourse déjà en place peinent eux aussi à attirer de nouveaux capitaux. Le VanEck Vietnam ETF a enregistré quatre mois consécutifs sans entrées de fonds, et le Xtrackers Vietnam Swap UCITS ETF, trois. Les retraits du Fubon Vietnam ETF ont dépassé 4 milliards de dollars taïwanais, soit plus de 3 000 milliards de dôngs, depuis le début de l’année.
Un ETF est un fonds dont les parts s’échangent en Bourse. Ses investisseurs peuvent retirer leur argent alors même que d’autres fonds se préparent à acheter des actions vietnamiennes en suivant un autre indice de référence. Les retraits persistants du Fubon le mettent en passe de connaître une troisième année consécutive de sorties de capitaux importantes.
L’indice privilégie la finance aux secteurs industriels
FTSE a ajouté 27 entreprises vietnamiennes à son cadre d’indices mondiaux, dont 15 banques ou sociétés de courtage. Les sociétés financières représentent ainsi environ 56 % des entreprises en nombre. Seules six ont intégré le FTSE All-World Index : Vietcombank, Vingroup, Vinhomes, BIDV, VP Bank et Hoa Phat.
Hanh Le, maître de conférences en finance à l’université RMIT Vietnam, a expliqué les raisons de cette concentration :
Les capitaux indiciels suivent les règles de l’indice, pas la structure de l’économie.
FTSE prend en compte la taille des entreprises, leur activité de négociation et leur flottant, c’est-à-dire les actions disponibles à la négociation plutôt que celles détenues par des actionnaires de contrôle. Une grande partie de l’activité manufacturière vietnamienne se trouve dans des entreprises qui ne sont pas cotées localement.
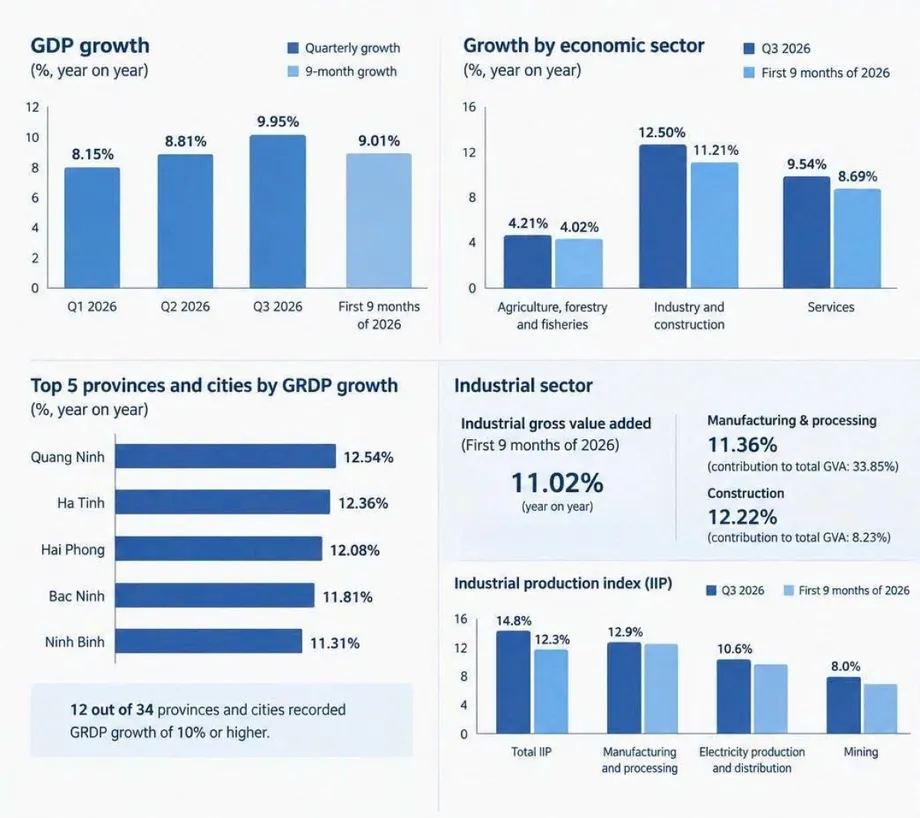
Le Vietnam a fait état d’une croissance économique de 8,2 % au premier semestre 2026 et d’une hausse des exportations supérieure à 20 % au cours des sept premiers mois, malgré un droit de douane américain de 20 %. Les investisseurs étrangers qui achètent l’indice sont davantage exposés aux banques, aux sociétés de courtage et à l’immobilier que ne le laisseraient supposer ces seuls chiffres d’exportation.
Selon ACBS, les banques représentent plus de 30 % de la capitalisation boursière et environ 50 % des bénéfices des entreprises cotées. Leurs perspectives de bénéfices pèsent donc lourd dans l’évolution du marché. Le a également indiqué que Vingroup et Vinhomes avaient réalisé la majeure partie des gains de l’indice l’année précédente, ce qui accentue encore la concentration.
La hausse des taux réduit la capacité d’achat des investisseurs locaux
Les investisseurs locaux font face à une hausse des coûts au moment même où les ventes étrangères augmentent le nombre d’actions disponibles sur le marché. ACBS estime que les taux moyens des dépôts au cours des trois premiers trimestres de 2026 dépassaient d’environ 1,3 point ceux de 2025, tandis que les taux de crédit progressaient d’environ 1,1 point.
La hausse des taux des dépôts rend l’épargne bancaire plus attrayante. Celle des taux de crédit renchérit l’achat d’actions à l’aide d’emprunts et alourdit les frais de financement des sociétés cotées. Nguyen Van Truc, responsable de l’analyse chez National Securities Inc., a lié la hausse des taux des prêts sur marge à l’augmentation des coûts de financement des sociétés de courtage.
En septembre, la valeur des transactions est tombée sous les 15 000 milliards de dôngs par séance. Du 12 au 16 octobre, la liquidité quotidienne moyenne s’est établie autour de 13 182 milliards de dôngs. Une demande acheteuse faible rend plus difficile l’absorption des ventes étrangères et des nouvelles émissions d’actions par des entreprises en quête de capitaux.
SGI Capital a mis en garde contre le niveau élevé des emprunts sur marge dans ce contexte. Un prêt sur marge permet à un investisseur d’acheter des actions avec de l’argent emprunté, les titres servant de garantie. Si leur valeur baisse trop fortement, le courtier peut exiger un apport de liquidités supplémentaire ou le remboursement de la dette. Si l’investisseur ne peut pas satisfaire cette demande, ses titres peuvent être vendus de force.
SGI prévoit également une demande accrue de liquidités au quatrième trimestre, à l’échéance de prêts et d’investissements. Le ralentissement des transactions immobilières peut accentuer la pression lorsque les investisseurs vendent des actions plus facilement négociables pour honorer d’autres obligations. L’ampleur du phénomène dépend de la concentration des emprunts et de la capacité des investisseurs à apporter des fonds supplémentaires.
Les bénéfices doivent rivaliser avec les autres marchés
Les prévisions de bénéfices des entreprises apportent un soutien, même si les perspectives varient considérablement. Yuanta s’attend à ce que les bénéfices des sociétés cotées progressent d’environ 17 % en 2026, mais prévoit qu’ils pourraient être presque stables en 2027 hors groupe Vingroup, à mesure que s’estomperont les gains exceptionnels dans le pétrole, le gaz, les engrais et les mines.
SGI Capital s’attend à ce que les bénéfices du troisième trimestre restent supérieurs à ceux de l’année précédente, malgré un ralentissement de la croissance. ACBS prévoit une progression annuelle des bénéfices bancaires de 10 à 15 %, soutenue par une croissance du crédit d’environ 15 %, tout en signalant que les coûts de financement augmentent plus vite que les taux de crédit.
Les entreprises pétrolières et gazières pourraient profiter de la hausse des prix des matières premières, tandis que les producteurs d’électricité et les ports maritimes pourraient bénéficier de la demande d’énergie et du commerce. Les promoteurs immobiliers et les sociétés de courtage subissent davantage la pression des coûts de financement et du ralentissement des transactions. Trang prévoit que le VN-Index évoluera entre 1 700 et 1 900 points jusqu’à la fin de 2026.
La conjoncture extérieure influe également sur ces prévisions. La hausse des rendements américains accroît les rendements disponibles sur les actifs libellés en dollars, tandis que les tensions au Moyen-Orient et la hausse des prix du pétrole alimentent les inquiétudes inflationnistes. Les gestionnaires actifs évaluent ces options en parallèle des valorisations des entreprises vietnamiennes ; des cours plus bas ne constituent qu’un des éléments de leur décision.
Transformer l’accès au marché en investissements durables
Selon les données de la Bourse de Hô Chi Minh-Ville, la participation étrangère y est tombée à environ 13 %, contre 15 % un an plus tôt. La comparaison à plus long terme de Vinh fait état d’une détention étrangère de 20,6 % fin 2024 et de 12,5 % au début du mois d’octobre, illustrant l’ampleur du recul sur plusieurs années.
Lors de la conférence d’investisseurs de VinaCapital, organisée le 13 octobre à Hô Chi Minh-Ville, Don Lam, directeur général et associé fondateur de la société, a soutenu que le Vietnam devait devenir une position centrale détenue à long terme dans les portefeuilles. Plus de 140 investisseurs et représentants d’organismes financiers étaient présents. Lam a cité les exportations technologiques et les dépenses d’infrastructures comme moteurs de croissance, tout en appelant à approfondir les marchés de capitaux, à créer davantage de produits d’investissement et à accroître la capacité du marché à absorber les fonds.
Nguyen Van Duoc, président du comité populaire de Hô Chi Minh-Ville, a désigné la technologie et l’intelligence artificielle, l’énergie verte, l’industrie manufacturière de pointe, la logistique et les services financiers comme secteurs prioritaires. Le Vietnam vise à lever chaque année 76 milliards de dollars sur les marchés de capitaux d’ici 2030, afin de réduire sa dépendance aux prêts bancaires.
MSCI classe toujours le Vietnam parmi les marchés frontières, en invoquant les restrictions sur la détention étrangère. Tyler Nguyen Manh Dung, directeur de la recherche sur la stratégie de marché chez HSC, a cité les introductions en Bourse de plus grande ampleur, l’ouverture simplifiée des comptes et un mécanisme central de compensation des contreparties parmi les améliorations susceptibles d’attirer les investisseurs. Un tel mécanisme gère les obligations entre acheteurs et vendeurs et réduit le risque qu’une transaction non dénouée entraîne des pertes en chaîne.
Dung a également évoqué la possibilité que MSCI place le Vietnam sous surveillance à partir de juin 2027. Il s’agit d’une attente, et non d’une décision annoncée. Une future note souveraine de catégorie investissement pourrait ouvrir une autre voie vers des financements internationaux moins coûteux.
Pour Quang, la condition essentielle est la poursuite des améliorations en matière de gouvernance, de publication d’informations, de réglementation et d’accès des investisseurs. Le reclassement du Vietnam a élargi l’accès à son marché. Les entreprises doivent désormais donner aux investisseurs des raisons d’y rester.
Points clés
- Les investisseurs étrangers ont vendu pour 24 800 milliards de dôngs nets au cours du premier mois suivant le reclassement du 21 septembre.
- Le VN-Index a reculé d’environ 6 %, tandis que les ventes nettes étrangères annuelles se rapprochaient du record de 2025.
- La majeure partie de l’intégration prévue à l’indice FTSE aura lieu en 2027, et devrait s’achever en septembre.
- Maybank estime que les capitaux potentiels pourraient atteindre 6 à 8 milliards de dollars sur deux à trois ans, provenant principalement de fonds actifs.
- Les sociétés financières représentent 15 des 27 entreprises vietnamiennes ajoutées au cadre d’indices mondiaux de FTSE.
- La hausse des taux, la faiblesse de la liquidité et les emprunts sur marge limitent la capacité d’achat des investisseurs locaux.
- Les bénéfices, la transparence et la poursuite des réformes du marché détermineront si les achats étrangers deviennent durables.