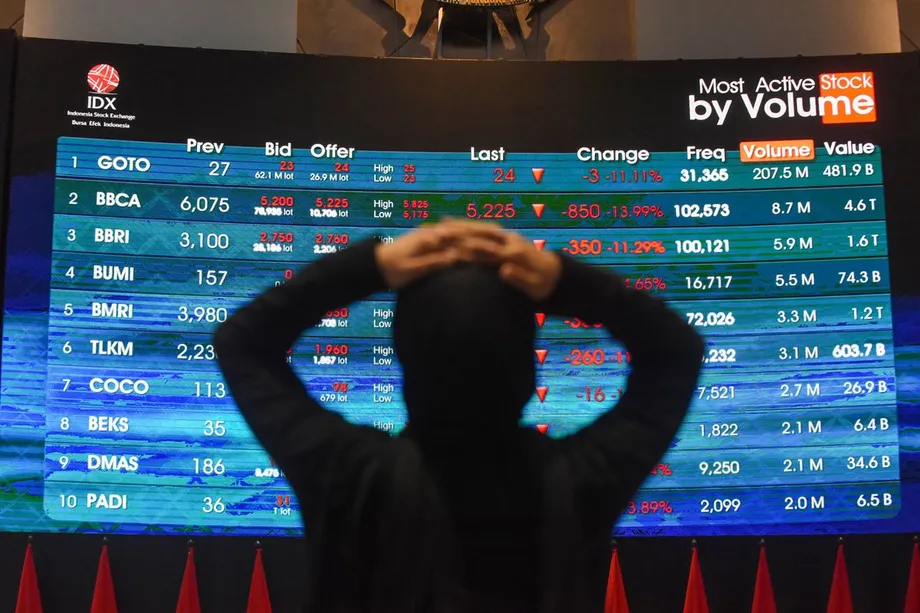
Un krach boursier met la surveillance des marchés sous pression
La Bourse indonésienne a perdu environ 60 milliards de dollars de valeur le 16 octobre 2026, après que MSCI, fournisseur mondial d’indices, a proposé de faire passer le pays du statut de marché émergent à celui de marché autonome. L’indice de référence de Jakarta a chuté de 11,57 %, soit son plus fort recul en une journée depuis janvier 1998. Le même jour, l’Autorité des services financiers, connue sous le nom d’OJK, a annoncé des amendes administratives de 2 100 milliards de roupies indonésiennes (Rp) concernant trois sociétés cotées.
Sommaire
- Un krach boursier met la surveillance des marchés sous pression
- Que s’est-il passé le 16 octobre ?
- Pourquoi la classification de MSCI compte
- Pourquoi un indice en hausse peut masquer une reprise inégale
- Qui détient réellement les actions disponibles à la négociation ?
- À quoi correspondent les 2 100 milliards de roupies d’amendes ?
- Jusqu’où vont les mesures coercitives ?
- À partir de quand le message d’un influenceur devient-il une recommandation ?
- Ce que les investisseurs doivent constater avant avril
- Points clés
La concomitance d’un effondrement des marchés et d’importantes mesures coercitives a accentué une question centrale pour l’Indonésie : les changements apportés aux règles de déclaration de propriété et de négociation permettent-ils d’obtenir des cours auxquels les investisseurs peuvent se fier ?
L’OJK a relevé des indices d’éventuelles infractions pénales sur le marché des capitaux pour 31 des 61 actions figurant sur sa liste de sociétés à l’actionnariat très concentré. Cela représente un peu plus de la moitié de la liste. Ses enquêtes sur Dian Swastatika Sentosa, Barito Renewables Energy et Petrindo Jaya Kreasi relient deux préoccupations qui touchent désormais l’ensemble du marché : des transactions qui auraient été coordonnées et des actions attribuées à des personnes liées aux actionnaires de contrôle.
L’analyste des marchés de capitaux Satrio Utomo estime que l’Indonésie doit aller au-delà de la seule hausse de son indice boursier vedette. Il souhaite que les autorités examinent qui contrôle les actions, les liens entre les opérateurs et l’influence des messages d’investissement sur les achats et les ventes.
La reclassification proposée par MSCI exclurait les actions indonésiennes de produits indiciels internationaux très suivis. Les autorités disposent désormais d’une période de consultation qui court jusqu’en avril 2027 et doivent démontrer des progrès mesurables avant un éventuel changement vers le milieu de l’année.
Que s’est-il passé le 16 octobre ?
L’indice composite indonésien, communément appelé IHSG, est passé d’un cours de clôture précédent d’environ 5 863 points à quelque 5 185 points. Une baisse de plus de 8 % a déclenché une suspension des échanges de 30 minutes. L’indice de référence a reculé de 14,91 % sur la semaine.
La roupie s’est également dépréciée. Le taux de change de référence JISDOR de la Banque d’Indonésie s’établissait à 18 052 roupies pour un dollar le 16 octobre, tandis que la monnaie a atteint un cours de marché intrajournalier de 18 070 roupies. JISDOR est un taux de référence, tandis que les cours intrajournaliers indiquent les prix auxquels les devises s’échangent pendant la séance.
La capitalisation du marché actions indonésien avait déjà diminué de plus de 350 milliards de dollars depuis un gel, en janvier, touchant les indices MSCI. La capitalisation désigne la valeur totale des actions cotées, calculée à partir de leur cours et du nombre de titres émis.
Les principaux événements se sont étalés sur plusieurs mois :
- Janvier 2026 : un gel touchant les indices MSCI a renforcé l’attention portée à la transparence de l’actionnariat et aux comportements de négociation.
- 16 octobre 2026 : MSCI a proposé le statut de marché autonome, l’IHSG a chuté de 11,57 % et l’OJK a annoncé 2 100 milliards de roupies d’amendes.
- 18 octobre 2026 : l’OJK et les institutions de marché ont rencontré des analystes, des économistes et des influenceurs financiers à la Bourse indonésienne.
- Avril 2027 : la consultation de MSCI doit se poursuivre jusqu’à la fin du mois. Kiki Verico, économiste à l’Université d’Indonésie, a fixé au 30 avril la date limite pour mettre en œuvre les recommandations.
- Mi-2027 : une reclassification pourrait suivre si MSCI ne constate pas d’amélioration manifeste de la gouvernance et du fonctionnement du marché.
Pourquoi la classification de MSCI compte
MSCI construit des indices que les fonds d’investissement utilisent comme listes de titres à acheter ou comme références de performance. Un fonds indiciel reproduit la composition d’un indice ; retirer les actions d’un pays peut donc l’obliger à les vendre. Les gestionnaires actifs choisissent leurs placements, mais beaucoup évaluent également leurs performances par rapport aux indices MSCI.
Le statut de marché autonome placerait l’Indonésie hors des produits indiciels de MSCI consacrés aux marchés émergents et frontières. MSCI a indiqué que ses inquiétudes concernant l’opacité de l’actionnariat et les comportements de négociation étaient assez graves pour qu’un passage de l’Indonésie dans la catégorie des marchés frontières ne suffise pas.
MSCI, fournisseur mondial d’indices, a expliqué son évaluation dans son communiqué du 16 octobre :
De sérieuses inquiétudes persistent quant aux dysfonctionnements du marché.
UBS estime qu’une reclassification pourrait entraîner environ 4 milliards de dollars de ventes de la part des investisseurs passifs et 15 milliards supplémentaires de la part des investisseurs actifs. Ces 19 milliards de dollars potentiels représentent environ quatre fois les 4,7 milliards de dollars de ventes nettes déjà réalisées par les investisseurs étrangers sur les actions indonésiennes en 2026.
Jeffrey Hendrik, directeur général de la Bourse indonésienne, a déclaré qu’il demanderait à MSCI des précisions sur les motifs de son annonce. Le ministre chargé de la coordination des affaires économiques, Airlangga Hartarto, s’est également demandé pourquoi la proposition de statut autonome n’avait pas été abordée lors d’une réunion à Bangkok cette semaine-là. La décision définitive sur la classification n’a pas encore été prise.
Pourquoi un indice en hausse peut masquer une reprise inégale
La préoccupation de Satrio tient d’abord à la façon dont évolue l’IHSG. Une société à forte capitalisation peut exercer une influence considérable sur l’indice de référence ; la hausse de quelques grandes valeurs peut donc faire progresser l’indice alors que de nombreuses autres actions peinent à suivre.
Il évoque la progression de l’IHSG après un accord de cessez-le-feu entre l’Iran, les États-Unis et Israël, et estime qu’une comparaison avec les indices LQ45 et IDX30 offre une vision plus complète. Ces indices suivent des groupes plus restreints de grandes valeurs. Selon Satrio, les grandes entreprises dont les actions se négocient à des cours élevés par rapport à leurs bénéfices peuvent fortement contribuer à l’évolution de l’indice phare.
Le ratio cours/bénéfice compare le cours d’une action au bénéfice revenant à chaque titre. Un ratio élevé signifie que les investisseurs paient davantage pour un même montant de bénéfices actuels. Satrio souhaite que l’attention se porte sur les sociétés à l’origine d’une hausse de l’indice et sur les transactions qui déterminent leurs cours.
John Rachmat, administrateur indépendant chez Pinnacle Investment Indonesia, propose une autre mesure du problème. Selon son analyse, seules cinq ou six des 22 actions ayant largement contribué à la hausse entre avril 2025 et janvier 2026 reposaient sur des fondamentaux solides. Pour la hausse de juin à septembre 2026, il en dénombre huit sur 21.
John estime que l’IHSG, qui s’établissait à 6 071 fin septembre, aurait avoisiné 4 700 sans la contribution de 20 actions qu’il juge spéculatives. Ce calcul reflète son analyse de la composition de la hausse. Ses catégories relèvent d’appréciations personnelles sur des sociétés et des transactions, et non de classifications juridiques.
Qui détient réellement les actions disponibles à la négociation ?
L’Indonésie a élargi les obligations de déclaration de l’actionnariat jusqu’au seuil d’environ 1 %, recensé les sociétés à l’actionnariat concentré et engagé un durcissement des exigences de flottant. Les précédentes réformes ont également entraîné des départs à la direction de la Bourse et de l’OJK, ainsi que des mesures concernant les influenceurs boursiers.
Le flottant désigne la part des actions d’une société disponible à la négociation publique, par opposition aux titres détenus par les actionnaires de contrôle ou d’autres détenteurs soumis à des restrictions. L’Indonésie prévoit de porter l’exigence minimale à 15 %. Dans les faits, il s’agit de déterminer quelles actions sont réellement accessibles aux investisseurs indépendants.
Satrio estime qu’un registre faisant apparaître de nombreux actionnaires peut malgré tout dissimuler un contrôle coordonné. Des personnes détenant des actions sous des noms différents peuvent agir de concert par l’intermédiaire de groupes sur les réseaux sociaux, de séminaires ou d’autres réseaux. Des échanges importants peuvent aussi avoir lieu entre parties liées, donnant l’impression d’une forte activité alors que l’actionnariat reste dans le même cercle.
La transparence sur les bénéficiaires effectifs vise un problème connexe. Elle consiste à identifier les personnes qui détiennent ou contrôlent en dernier ressort les placements derrière des sociétés, des comptes et d’autres structures juridiques. Nafan Aji Gusta, analyste principal des marchés chez Mirae Asset Sekuritas, affirme que les investisseurs internationaux ont besoin de preuves de l’efficacité de ces changements :
Les investisseurs internationaux ont besoin de preuves que les structures de propriété deviennent plus transparentes, que le flottant reflète bien les actions disponibles à la négociation et que les manipulations de marché avérées font systématiquement l’objet de mesures.
John estime également que les soupçons de transactions coordonnées constituent le problème central, au-delà de la seule concentration de l’actionnariat. Selon son estimation, le poids de l’Indonésie dans un indice régional est passé de près de 3 % à son sommet à environ 0,35 % à 0,5 % fin septembre 2026.
À quoi correspondent les 2 100 milliards de roupies d’amendes ?
L’OJK a annoncé des amendes de 1 500 milliards de roupies contre Dian Swastatika Sentosa, cotée sous le symbole DSSA ; de 500 milliards contre Barito Renewables Energy, ou BREN ; et de 100 milliards contre Petrindo Jaya Kreasi, ou CUAN. Ces trois montants totalisent 2 100 milliards de roupies.
L’enquête sur DSSA a porté sur les transactions sur ses actions entre 2023 et 2026. L’OJK a décrit une manipulation présumée, planifiée et structurée, à laquelle auraient participé des clients particuliers et institutionnels opérant par l’intermédiaire de plusieurs membres de la Bourse. Selon le régulateur, ces activités ont entraîné une hausse importante du cours de l’action.
Les enquêteurs ont demandé des documents de transaction, retracé des flux financiers et recueilli des informations auprès de 12 dirigeants de sociétés de courtage, de 15 personnes et de 11 entités juridiques étrangères. L’OJK a relevé des infractions présumées aux articles 91 et 92 du cadre de réforme du secteur financier P2SK et a déclaré avoir retracé des gains illicites liés aux transactions sur DSSA.
Les dossiers BREN et CUAN concernent leurs introductions en Bourse, ou IPO, au cours desquelles des actions ont été proposées pour la première fois à des investisseurs publics. L’OJK affirme que les attributions auraient été organisées de manière à favoriser des groupes liés aux actionnaires de contrôle, leurs identités ayant été dissimulées ou rendues difficiles à établir. Elle a examiné des infractions présumées à l’article 107 de la loi sur les marchés de capitaux.
BREN a proposé 3 % de ses actions lors de sa cotation, le 9 octobre 2023. CUAN en a proposé 15,03 % lors de sa cotation, le 8 mars de la même année. Les conclusions de l’OJK portent sur les bénéficiaires des attributions : selon le régulateur, la concentration entre des groupes liés a réduit le nombre d’actions disponibles pour la négociation sur le marché.
L’enquête sur les introductions en Bourse s’est appuyée sur des documents provenant de quatre membres de la Bourse chargés de la prise ferme, de trois banques dépositaires et sur des flux financiers impliquant des parties liées. Les preneurs fermes organisent la vente des actions, tandis que les banques dépositaires conservent les titres pour le compte des investisseurs. L’OJK a convoqué cinq dirigeants de sociétés de courtage, trois banques dépositaires et sept parties ayant participé aux attributions fixes.
Jusqu’où vont les mesures coercitives ?
Lors de son examen préliminaire de 61 actions à l’actionnariat fortement concentré, l’OJK a relevé des infractions pénales possibles concernant 31 d’entre elles. Ces résultats étendent la surveillance au-delà des trois sociétés visées par les amendes les plus élevées annoncées et placent les relevés de transactions ainsi que les liens entre investisseurs au cœur des enquêtes à venir.
Hasan Fawzi, directeur général de l’OJK chargé de la supervision des marchés de capitaux, a déclaré que les sanctions annoncées le 16 octobre découlaient d’enquêtes déjà en cours. Lors de la rencontre du 18 octobre, il a présenté les mesures coercitives comme un volet de réformes continues, et non comme une simple réaction au dernier recul des marchés.
L’OJK a également communiqué un bilan distinct de ses mesures coercitives entre janvier et octobre, portant sur 835 parties et des sanctions de plus de 390 milliards de roupies. Le lien entre ce bilan et les 2 100 milliards de roupies d’amendes annoncées récemment n’a pas été précisé.
Suyudi Ario Seto, chef de la police nationale, a déclaré que l’Agence des enquêtes criminelles, connue sous le nom de Bareskrim, apporterait son concours et donnerait suite aux éléments attestant d’éventuelles infractions pénales sur les marchés de capitaux. Les sanctions administratives s’ajoutent donc aux enquêtes susceptibles de donner lieu à d’autres poursuites pénales.
Didik J. Rachbini, recteur de l’université Paramadina et économiste principal à l’INDEF, estime que la confiance dépend du comportement quotidien des institutions. Il a appelé à regrouper les données sur l’actionnariat, à repérer les concentrations extrêmes et à examiner les transactions soupçonnées d’être coordonnées, en s’appuyant sur des normes de déclaration vérifiables.
À partir de quand le message d’un influenceur devient-il une recommandation ?
La deuxième réforme proposée par Satrio porte sur la définition d’une recommandation boursière. Il souhaite que les règles précisent si elles s’appliquent uniquement aux consignes explicites d’achat ou de vente, ou aussi aux messages implicites utilisant des abréviations, des symboles ou des énigmes en images.
Un message promotionnel peut désigner une action sans la nommer directement. Satrio estime que la surveillance doit porter sur le sens du message et son influence sur les décisions d’investissement, notamment sur les positions de la personne qui le diffuse et de toute partie qui lui est liée.
Il s’inquiète notamment des conflits d’intérêts possibles lorsqu’une personne diffuse un message positif tout en détenant une position vendeuse, directement ou par l’intermédiaire d’une société affiliée. Il souhaite également que la définition des liens d’affiliation soit élargie et clarifiée afin que les autorités puissent repérer les relations révélées par des comportements coordonnés, et pas seulement les liens formels de propriété.
L’OJK a convié des influenceurs financiers à sa réunion du 18 octobre, aux côtés d’analystes et d’économistes. Sa présidente, Friderica Widyasari Dewi, a déclaré que le régulateur souhaitait recueillir librement leurs avis, y compris des informations qu’il ne connaîtrait pas encore. Iding Pardi, directeur du développement de la Bourse, a cité parmi les priorités la déclaration de l’actionnariat, la classification des investisseurs et la concentration de la propriété.
Cette rencontre a réuni communication et surveillance des marchés dans une même discussion. Les propositions de Satrio obligeraient les autorités à relier un message public aux personnes, aux positions et aux transactions qui le sous-tendent.
Ce que les investisseurs doivent constater avant avril
Nafan affirme que les réformes doivent produire des résultats vérifiables par les investisseurs internationaux. Il cite parmi ses priorités une plus grande transparence des structures de propriété, un flottant réel et des mesures systématiques contre les manipulations avérées. Kiwoom Sekuritas Indonesia a également signalé que l’opacité de l’actionnariat, les soupçons de transactions coordonnées et le manque de mesures coercitives visibles demeuraient des préoccupations pour les investisseurs.
Kiki Verico, économiste à l’Université d’Indonésie, estime que les autorités ont jusqu’au 30 avril 2027 pour mettre en œuvre les recommandations de MSCI. Il réclame davantage de transparence sur l’actionnariat, un meilleur accès au marché et une application impartiale des règles. Il a également exprimé des inquiétudes concernant une acquisition d’actions de Bayan Resources impliquant un homme d’affaires présenté comme proche des autorités, estimant que l’État doit jouer le rôle d’arbitre impartial.
La responsabilité est partagée entre l’OJK, la Bourse indonésienne, le Dépositaire central indonésien des valeurs mobilières, connu sous le nom de KSEI, et le gouvernement. Leurs missions se recoupent : les registres d’actionnaires doivent repérer les participations liées, la surveillance des transactions doit suivre les schémas suspects et les mesures coercitives doivent produire des résultats que les investisseurs puissent examiner.
Didik avertit qu’une défiance persistante pourrait augmenter le coût du financement des entreprises et conduire les investisseurs institutionnels à réduire leurs positions. Pour les entreprises, cela rendrait plus coûteux le recours au marché boursier pour lever des fonds. Pour les investisseurs particuliers, la question immédiate est de savoir si les cours affichés résultent d’achats et de ventes réels entre intervenants indépendants.
La prochaine épreuve pour l’Indonésie est donc concrète. À la fin de la période de consultation, les investisseurs attendront des registres de propriété plus clairs, des éléments crédibles attestant que les actions sont disponibles à la négociation et des avancées dans les affaires portant sur des activités coordonnées. MSCI a subordonné sa proposition de reclassification à une amélioration visible de la gouvernance et du fonctionnement du marché.
Points clés
- L’IHSG a chuté de 11,57 % le 16 octobre 2026, effaçant environ 60 milliards de dollars de valeur boursière.
- MSCI a proposé de faire passer l’Indonésie du statut de marché émergent à celui de marché autonome ; la consultation se poursuit jusqu’en avril 2027.
- L’OJK a annoncé 2 100 milliards de roupies d’amendes concernant DSSA, BREN et CUAN.
- L’OJK a relevé des indices d’infractions pénales possibles pour 31 des 61 actions à l’actionnariat fortement concentré.
- L’Indonésie prévoit d’imposer un flottant minimum de 15 %, tandis que les investisseurs réclament des éléments plus clairs attestant d’un actionnariat indépendant.
- Satrio Utomo réclame des définitions plus strictes des liens d’affiliation et des recommandations boursières pour lutter contre les transactions coordonnées et les messages promotionnels codés.
- UBS estime que la reclassification pourrait entraîner des sorties de capitaux de 19 milliards de dollars.