Des prêts moins chers, mais un contrôle bancaire renforcé
La banque centrale vietnamienne a ordonné aux établissements de crédit et aux succursales de banques étrangères de réduire d’au moins 0,5 point de pourcentage par an les taux d’intérêt affichés sur les dépôts d’une durée égale ou supérieure à six mois. Elle vise également une baisse de 1,5 à 2 points de pourcentage des taux des prêts destinés à la production, aux activités commerciales et aux secteurs prioritaires.
Sommaire
- Des prêts moins chers, mais un contrôle bancaire renforcé
- Ce que signifient les baisses de taux
- Les grandes banques annoncent des programmes ciblés
- Comment les mesures d’octobre ont été élaborées
- Les coûts de financement expliquent la pression sur les banques
- Davantage de crédit, sans assouplir les normes de prêt
- Les petites entreprises ont besoin d’un meilleur accès au crédit, pas seulement de taux plus bas
- Les emprunteurs liés font l’objet d’un contrôle renforcé
- Les garanties et le financement du commerce font l’objet de vérifications détaillées
- Les créances douteuses et les bénéfices doivent refléter les risques réels
- À retenir
La Banque d’État du Vietnam a présenté ces consignes dans le document 9608/NHNN-CSTT, daté du 18 octobre 2026. Les banques qui ne respecteraient pas les directives sur les taux d’intérêt ou se livreraient à une concurrence déstabilisant le marché pourraient voir réexaminer leurs plafonds de croissance du crédit encore disponibles pour 2026 et se voir accorder des plafonds plus faibles en 2027.
Les mesures vont bien au-delà des taux d’intérêt. Elles demandent aux banques d’examiner les grands groupes d’emprunteurs liés, d’évaluer les garanties au plus près des prix du marché, de reconnaître rapidement les prêts en difficulté et de contrôler le versement des dividendes. Les dirigeants des banques et leurs services de contrôle interne sont chargés de mettre ces consignes en œuvre et de maintenir des activités sûres.
Pour les entreprises, l’objectif est de réduire le coût du financement de leurs commandes, de leurs salaires et de leurs investissements. Pour les épargnants, la baisse des taux affichés réduirait le rendement des dépôts concernés. Les banques doivent gérer ces deux évolutions tout en conservant des ressources suffisantes et en vérifiant la capacité de remboursement des emprunteurs.
Plusieurs grandes banques ont déjà annoncé des programmes de prêts. BIDV a commencé à proposer des prêts éligibles le 15 octobre, Vietcombank s’est engagée à réduire ses taux jusqu’à fin décembre et Agribank applique des baisses à partir du 19 octobre. Les critères d’éligibilité et l’évaluation du crédit restent déterminants pour accéder à ces financements moins chers.
Ce que signifient les baisses de taux
La consigne sur les dépôts porte spécifiquement sur les taux annuels affichés pour les placements d’une durée d’au moins six mois. Celle sur les prêts demande des baisses pour les clients, avec une attention particulière à la production, aux activités commerciales et aux secteurs prioritaires. Le document demande d’agir sans délai, mais ne fixe pas de date limite unique à laquelle toutes les banques devront avoir procédé aux ajustements.
Un point de pourcentage mesure l’écart entre deux taux d’intérêt. Une baisse de 8 % à 6 % correspond à une diminution de 2 points de pourcentage. Cela permet de comprendre pourquoi les baisses de taux des prêts demandées sont supérieures à l’ajustement minimal des taux des dépôts.
Il est demandé aux banques de dégager une marge pour accorder des prêts moins chers en réduisant leurs frais d’exploitation, en acceptant une part plus faible de bénéfices et en diminuant leurs coûts de financement. Elles doivent également éviter de se livrer à une course à l’attraction des dépôts par des taux plus élevés ou à d’autres formes de concurrence déloyale menaçant la stabilité monétaire et financière.
La baisse du coût des dépôts peut aider les banques à réduire les taux facturés aux emprunteurs. Mais les baisses demandées sur les prêts dépassent de 1 à 1,5 point de pourcentage la diminution minimale des taux des dépôts. La banque centrale demande donc aux prêteurs de contribuer en agissant sur leurs propres coûts et bénéfices, en plus des changements apportés à la rémunération de l’épargne.
Les grandes banques annoncent des programmes ciblés
Le programme de BIDV, proposé dans l’ensemble de son réseau à partir du 15 octobre, prévoit des taux à partir de 6 % par an pour les prêts à court terme en dong vietnamien. Selon la durée du prêt et le secteur d’activité, les taux sont jusqu’à 2 points de pourcentage inférieurs aux taux habituels. Les clients doivent satisfaire aux conditions du programme et aux règles de crédit de BIDV.
Le président de Vietcombank, Nguyen Thanh Tung, a déclaré le 17 octobre, lors d’un débat sur le projet de loi relatif au développement des petites et moyennes entreprises, que la banque réduirait ses taux de prêt d’au moins 2 points de pourcentage jusqu’à la fin de 2026 afin de soutenir les entreprises.
Les baisses de taux d’Agribank, qui peuvent atteindre 2 points de pourcentage, débutent le 19 octobre. Elles ciblent les secteurs prioritaires et les clients actifs dans la production et les affaires. La banque prévoit de consacrer environ 2 000 milliards de VND de ses ressources financières à la réduction des coûts de financement des ménages et des entreprises.
Agribank poursuit également un programme de crédit préférentiel de 70 000 milliards de VND, qui s’étend d’août 2026 à 2028. Il s’adresse aux petites et moyennes entreprises, aux secteurs prioritaires et aux nouveaux moteurs de croissance économique, avec des taux inférieurs de 1 à 2 points de pourcentage à la moyenne pratiquée par la banque pour des prêts de durée comparable.
Agribank a indiqué avoir accordé environ 275 000 milliards de VND de prêts préférentiels à un taux annuel moyen de 6,6 %, soit environ 2 à 2,5 points de pourcentage de moins que ses taux habituels. La baisse de ses revenus d’intérêts avait atteint 6 000 milliards de VND. L’encours total de prêts dépassait 2,1 billiards de VND, en hausse de 8,8 % depuis le début de l’année, dont environ 36 000 milliards de VND supplémentaires en septembre.
Comment les mesures d’octobre ont été élaborées
L’ordre de la banque centrale fait suite à une série de consignes politiques et d’annonces bancaires publiées en octobre. Le document 9608 demande également aux prêteurs de mettre en œuvre la directive 01/CT-NHNN du gouverneur, datée du 9 janvier 2026, qui définit les principales missions du secteur bancaire pour l’année.
- 15 octobre : la conclusion 106-KL/TW du Comité central appelle à une baisse des taux des prêts et à orienter le crédit vers la production, les activités commerciales et les secteurs prioritaires. Le programme de prêts préférentiels de BIDV démarre le même jour.
- 16 octobre : le vice-Premier ministre Nguyen Van Thang demande des baisses de taux des prêts efficaces et rapides, de 1,5 à 2 points de pourcentage, lors d’une réunion sur la politique monétaire pour les derniers mois de 2026.
- 17 octobre : le Premier ministre Le Minh Hung présente à l’Assemblée nationale les orientations du gouvernement sur les taux des prêts. Le président de Vietcombank annonce l’engagement de la banque au cours d’un débat parlementaire dans l’après-midi.
- 18 octobre : la Banque d’État publie le document 9608/NHNN-CSTT, qui associe des baisses de taux à des contrôles détaillés sur les prêts et les finances des banques.
- 19 octobre : le nouveau programme de baisse des taux des prêts d’Agribank entre en vigueur.
La conclusion 106-KL/TW fixe également un objectif de croissance du PIB d’au moins 10 % pour 2027, parallèlement aux objectifs de stabilité économique et de maîtrise de l’inflation. Les mesures bancaires d’octobre associent cette ambition de croissance à des consignes visant à diriger les financements vers des projets viables et à contrôler plus étroitement les prêts risqués.
Les coûts de financement expliquent la pression sur les banques
L’ordre sur les taux intervient après une période de hausse du coût des dépôts. Selon les chiffres de la banque centrale, le taux annuel moyen des nouveaux dépôts s’établissait à 6,38 % au 20 septembre, soit une hausse de 1,15 point de pourcentage depuis la fin de 2025.
Une enquête menée en septembre par la société de courtage MBS auprès de 16 banques a révélé que six avaient augmenté leurs taux de dépôt et quatre les avaient réduits. Les hausses, comprises entre 0,2 et 0,4 point de pourcentage, concernaient des durées de six à 24 mois, tandis que les baisses, comprises entre 0,1 et 0,6 point, portaient sur des durées de 12 à 24 mois. Le taux moyen cité pour les dépôts de 12 mois était de 8,45 %, en hausse de 2,63 points de pourcentage depuis le début de l’année.
Selon ses propres chiffres, le taux moyen des dépôts d’Agribank s’élevait à environ 5,45 % au cours des neuf premiers mois de l’année. La banque a également indiqué que son taux moyen de prêt avait augmenté de 1,49 point de pourcentage depuis le début de l’année. Ses nouvelles concessions interviennent après cette hausse.
Les emprunts interbancaires ont suivi une évolution quotidienne différente. Selon les chiffres publiés par l’Association de recherche sur le marché interbancaire du Vietnam, le taux du dong au jour le jour était de 3,5 % le 14 octobre, tandis que les taux s’établissaient à 4,7 % pour une semaine, 5,5 % pour deux semaines et 5,3 % pour un mois. La plupart de ces échéances ont reculé par rapport à la séance précédente, tandis que les taux en dollars ont progressé de 0,01 point de pourcentage.
Ce jour-là, la Banque d’État a retiré net 764,91 milliards de VND par le biais d’opérations d’open market, tandis que l’encours des prêts garantis par des sûretés s’élevait à environ 110 920 milliards de VND. Ces opérations contribuent à gérer les liquidités disponibles pour les banques. Les dépôts des particuliers, en revanche, fournissent des ressources pour des durées convenues et leur coût peut donc évoluer différemment des taux des emprunts au jour le jour.
Davantage de crédit, sans assouplir les normes de prêt
L’encours du crédit bancaire au Vietnam atteignait 20,75 billiards de VND au 30 septembre, selon les chiffres de la banque centrale. Il dépassait de 11,59 % son niveau de fin 2025 et de 16,69 % celui de septembre 2025.
La banque centrale souhaite que les nouveaux prêts soient davantage orientés vers la production, les activités commerciales, les secteurs prioritaires et les grands projets viables. Sa liste comprend les sciences, les technologies, l’innovation, le développement numérique, la production plus écologique, l’éducation et les industries culturelles. Elle encourage également les banques à financer ensemble de grands projets, afin de répartir les besoins de financement entre plusieurs prêteurs.
Les banques doivent maintenir leurs critères de crédit. Elles sont chargées de vérifier que les besoins de financement sont réels, d’améliorer l’évaluation des prêts et de repérer les fausses informations fournies par les clients ou l’utilisation des fonds à des fins différentes de celles qui ont été approuvées.
Les ressources de financement doivent également mieux correspondre aux prêts en matière de devise et d’échéance. Une banque qui prête de l’argent sur plusieurs années tout en dépendant fortement de dépôts remboursables à court terme peut être sous pression lorsque les déposants souhaitent récupérer leur argent. L’ordre appelle à mieux contrôler ce décalage et à accroître la part des ressources disponibles à moyen et à long terme.
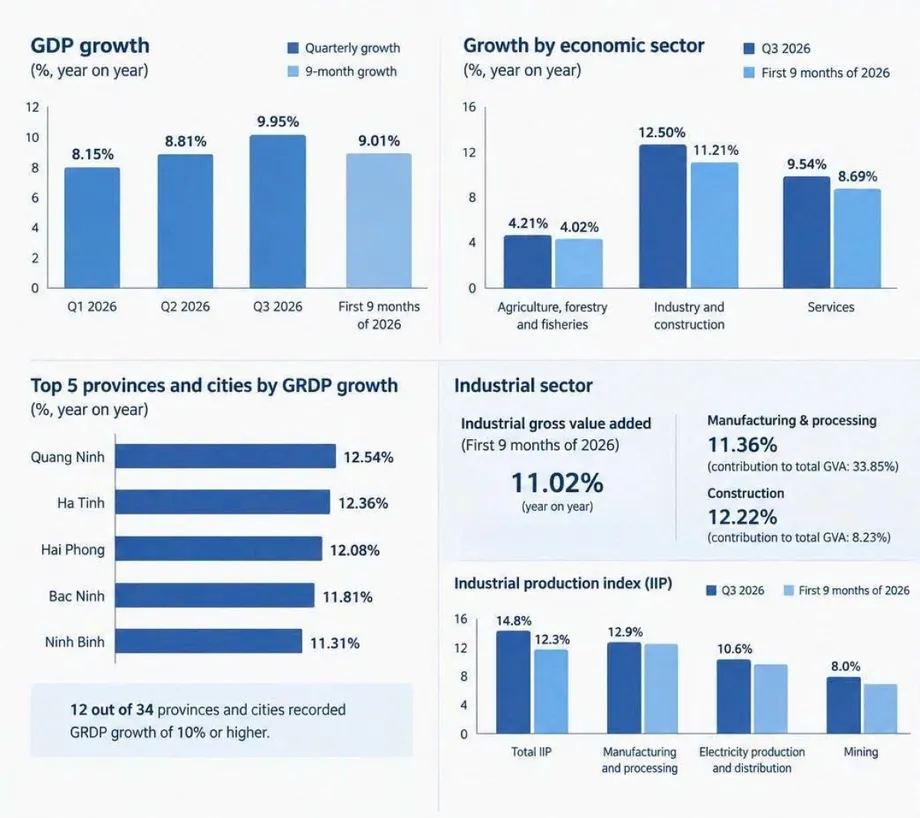
La croissance et l’inflation rendent cette tâche difficile. La croissance du PIB au troisième trimestre a été annoncée à 9,95 %, tandis que les prix à la consommation ont augmenté en moyenne de 4,52 % au cours des neuf premiers mois. Pham Chi Quang, directeur du département de la politique monétaire de la banque centrale, a évoqué les pressions liées aux fluctuations des taux d’intérêt internationaux et la nécessité d’équilibrer la croissance intérieure, l’inflation et le taux de change.
Les petites entreprises ont besoin d’un meilleur accès au crédit, pas seulement de taux plus bas
Les petites et moyennes entreprises représentent environ 98 % des entreprises vietnamiennes, mais près de 20 % de l’encours du crédit, selon Nguyen Thanh Tung, président de Vietcombank. Il a appelé à soutenir en priorité les entreprises ayant un potentiel de développement et la capacité de rejoindre les chaînes de production et d’approvisionnement.
Selon les chiffres de la banque centrale, les prêts accordés à ces entreprises dépassaient 4,1 billiards de VND fin août, soit une hausse de 12,4 % par rapport à fin 2025. Dix-neuf banques commerciales avaient lancé des offres préférentielles totalisant 407 000 milliards de VND, avec des taux inférieurs d’au moins 1 point de pourcentage à leurs moyennes pour des échéances comparables.
La production et les activités commerciales représentaient environ 77,44 % de l’encours total du crédit fin août. Le crédit destiné à l’agriculture et aux zones rurales en constituait environ 22 %. Un programme pour l’agriculture, la sylviculture et la pêche avait distribué au total près de 238 120 milliards de VND, pour une enveloppe annoncée de 185 000 milliards de VND, et concerné 88 434 clients.
Dang Quang Vinh, professeur associé à la British University Vietnam, a déclaré que la réussite des baisses de taux dépendait également des coûts de financement des banques, de l’accès des entreprises aux prêts, de la demande du marché et des perspectives de bénéfices. Une entreprise a besoin de clients et d’une possibilité crédible de réaliser des bénéfices avant de s’endetter davantage.
Mac Quoc Anh, directeur de l’Institut d’économie et de développement des entreprises, a recommandé d’évaluer les emprunteurs en examinant leurs flux de trésorerie, leurs contrats, leurs factures électroniques et leur historique fiscal. Il a également proposé de renforcer les fonds de garantie de crédit et de recourir davantage au financement adossé aux commandes et aux factures impayées. Ces approches donneraient aux banques davantage d’informations sur la capacité de remboursement des entreprises disposant de peu de biens à mettre en garantie.
Les emprunteurs liés font l’objet d’un contrôle renforcé
Les banques doivent examiner les grands emprunteurs et les groupes dont les finances sont susceptibles d’être liées. Parmi les signaux d’alerte figurent des dirigeants ou représentants légaux communs, un propriétaire détenant plus de 5 % du capital social d’un client, des garanties communes, un même propriétaire des garanties, des financements concentrés sur un projet ou une source de remboursement partagée.
Plusieurs entreprises peuvent avoir des noms différents tout en dépendant d’un même projet ou d’une même source de revenus. Si ce projet rencontre des difficultés, plusieurs prêts peuvent être touchés simultanément par des problèmes de remboursement. La banque centrale souhaite que les prêteurs examinent ces liens et répartissent leurs prêts entre un éventail plus large de clients.
L’ordre demande aux banques de suivre l’évolution des prix de l’immobilier, la liquidité du marché, les stocks des projets et les émissions obligataires des entreprises, en plus des relations entre les clients. Elles doivent également définir des critères permettant de repérer les liens potentiellement risqués en application du point g, clause 24, article 4 de la loi sur les établissements de crédit, et contrôler étroitement les opérations avec les actionnaires et leurs personnes liées.
Certains usages des fonds empruntés font l’objet d’une attention particulière : l’achat de parts dans des sociétés à responsabilité limitée et des sociétés de personnes ; l’achat d’actions non cotées ou non enregistrées à la négociation sur UPCoM ; et les apports en capital à des projets d’investissement qui ne sont pas légalement autorisés à être exploités au moment de l’approbation du prêt.
Les prêts destinés à rembourser des sommes déjà dépensées par les clients font également l’objet de contrôles stricts, sauf si deux conditions précises sont réunies. Les dépenses doivent avoir été engagées moins de 12 mois avant la décision d’octroi du prêt et faire partie du plan de financement soumis à l’examen d’une demande de prêt à moyen ou long terme. Il est interdit aux banques de constituer des dossiers de prêt pour détourner des fonds, contourner les plafonds de crédit ou échapper au contrôle réglementaire des flux financiers.
Les garanties et le financement du commerce font l’objet de vérifications détaillées
Les garanties, c’est-à-dire les biens ou autres actifs donnés en gage pour soutenir un prêt, doivent être évaluées au plus près des prix du marché. Les banques doivent prêter une attention particulière aux réévaluations qui en augmentent la valeur et actualiser régulièrement ces estimations.
Le montant prêté en contrepartie d’un actif doit tenir compte des risques qu’il présente et de la facilité avec laquelle il peut être vendu. Si sa valeur baisse, les banques doivent envisager des garanties supplémentaires, des ajustements ou d’autres mesures afin de protéger le remboursement et de limiter les pertes.
L’ordre porte également sur l’achat ferme, sans recours, de documents dans le cadre de lettres de crédit émises par la banque acheteuse elle-même. Ces opérations de financement du commerce consistent à acheter des créances de paiement représentées par des documents. L’absence de recours signifie qu’en règle générale, la banque ne peut pas exiger du vendeur qu’il la rembourse si le paiement correspondant n’est pas effectué.
Les banques doivent évaluer l’opération, les contreparties, les sources de paiement et les flux financiers en appliquant des contrôles comparables à ceux des autres prêts. Pour 2026, l’ordre leur impose de maintenir l’encours de crédit concerné dans les limites maximales qui leur ont été notifiées, après déduction de l’encours des achats de documents de ce type réalisés au cours de l’année.
Les créances douteuses et les bénéfices doivent refléter les risques réels
Les banques doivent surveiller de près les prêts de catégorie 2, une catégorie d’alerte précoce appelant une attention particulière, ainsi que les créances douteuses, les prêts restructurés et les autres expositions potentiellement problématiques. Elles doivent réévaluer les perspectives de redressement des clients et recouvrer les remboursements à leur échéance.
La banque centrale interdit de dissimuler les créances douteuses ou de retarder la reconnaissance des risques. Les banques doivent classer correctement les prêts et constituer intégralement et sans délai les provisions pour pertes. Elle demande également de renforcer les ressources financières et d’augmenter la couverture des créances douteuses, autrement dit les provisions disponibles au regard du montant des prêts en difficulté.
Les intérêts comptabilisés en produits avant d’avoir été encaissés font l’objet d’une attention particulière lorsqu’ils sont importants, anciens ou difficiles à recouvrer. Les banques doivent comptabiliser ces intérêts courus et les extourner conformément aux règles applicables, tout en contrôlant les dividendes et les distributions de bénéfices afin que les résultats déclarés reflètent leur situation réelle.
Selon la nature et la gravité des risques, les établissements qui ne respectent pas les règles pourraient se voir imposer des plafonds de croissance du crédit plus bas ou être tenus de maintenir un ou plusieurs ratios de sécurité à des niveaux supérieurs aux seuils réglementaires habituels. Un plafond de crédit plus bas laisserait à une banque moins de marge pour développer ses prêts. Les présidents de conseil d’administration, directeurs généraux, responsables du contrôle et équipes de conformité sont chargés de mettre ces mesures en œuvre au cours des derniers mois de 2026.
À retenir
- Le document 9608/NHNN-CSTT ordonne une baisse d’au moins 0,5 point de pourcentage des taux affichés sur les dépôts d’une durée égale ou supérieure à six mois.
- Les baisses de 1,5 à 2 points de pourcentage des taux des prêts ciblent la production, les activités commerciales et les secteurs prioritaires.
- BIDV, Vietcombank et Agribank ont annoncé des offres de prêts à taux réduits, soumises à des critères d’éligibilité.
- Les banques doivent maintenir leurs critères de crédit et renforcer les contrôles sur les emprunteurs liés, les garanties, les créances douteuses et les revenus déclarés.
- Tout manquement pourrait entraîner un réexamen des plafonds de crédit encore disponibles pour 2026, des plafonds plus bas en 2027 et des ratios de sécurité plus stricts.