Hong Kong repousse l’échéance pour accélérer le règlement-livraison
Hong Kong Exchanges and Clearing Limited prévoit de ramener à un jour ouvré le cycle de règlement-livraison de son marché au comptant au second semestre 2028. L’opérateur s’éloigne ainsi de sa proposition initiale, qui visait le quatrième trimestre 2027, afin de laisser davantage de temps aux acteurs du marché pour se préparer.
Sommaire
- Hong Kong repousse l’échéance pour accélérer le règlement-livraison
- Que change l’accélération du règlement-livraison ?
- Comment le calendrier a évolué
- Des délais de traitement prolongés et de nouveaux outils de règlement
- Pourquoi les investisseurs étrangers sont soumis à des délais plus serrés
- Ce que cela implique pour les particuliers et les petits courtiers
- Les banques et les organisations professionnelles pointent les difficultés pratiques
- Stock Connect et les ETF nécessitent une coordination des changements
- L’alignement international apporte des avantages et de nouvelles contraintes
- À retenir
Les conclusions de la consultation de HKEX, annoncées le 16 octobre 2026, s’appuient sur 109 réponses distinctes de courtiers, dépositaires, gestionnaires d’investissement, associations professionnelles, fournisseurs de technologies, investisseurs et autres parties prenantes. Les répondants ont largement soutenu le passage du cycle actuel T+2 au T+1, tout en soulignant les contraintes pratiques liées au financement, à la disponibilité des titres, à l’automatisation et à la coordination.
La date exacte de lancement n’a pas encore été fixée. La mise en œuvre dépend de l’approbation des autorités de régulation et de l’état de préparation du marché. Des tests sectoriels et des évaluations de préparation auront lieu avant la transition.
Pour les investisseurs, le changement principal est simple : le produit de la vente d’une action serait versé un jour ouvré plus tôt, tandis que le paiement d’un achat serait également exigible un jour ouvré plus tôt. Derrière cette modification en apparence simple se cache une refonte importante des processus reliant investisseurs, courtiers, banques, dépositaires et chambre de compensation.
La directrice générale de HKEX, Bonnie Y Chan, a présenté les avantages attendus en annonçant la feuille de route :
En réduisant le risque de règlement, en améliorant l’efficience du capital et en renforçant la résilience du marché, le T+1 rendra les marchés de Hong Kong plus attractifs et mieux connectés, tout en maintenant nos infrastructures en phase avec l’évolution continue des grands marchés internationaux.
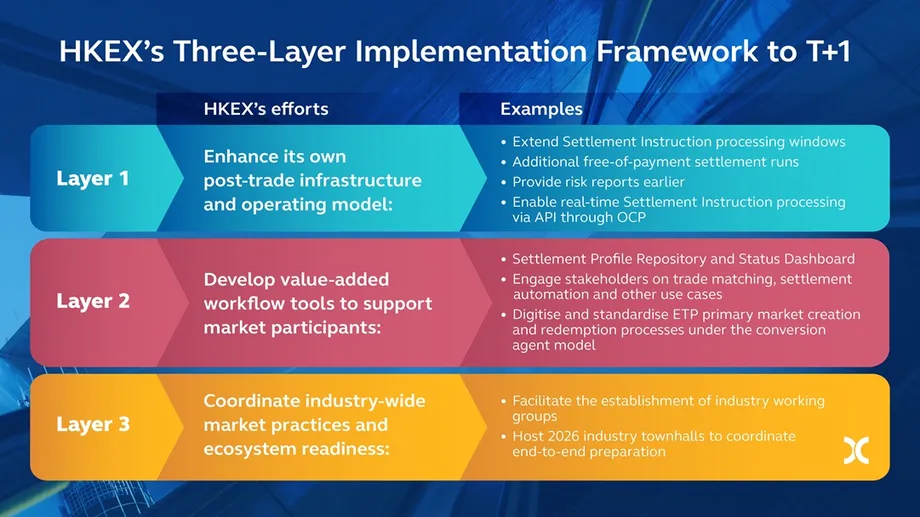
HKEX mènera des travaux dans trois domaines liés : la modernisation de ses propres infrastructures, la création d’outils destinés à améliorer les processus de règlement et la coordination des dispositifs à l’échelle du secteur. Les opérations Southbound Stock Connect, qui permettent aux investisseurs de Chine continentale d’acheter des titres hongkongais éligibles, passeront au T+1 en même temps que le marché local.
Que change l’accélération du règlement-livraison ?
Une transaction a lieu lorsqu’un acheteur et un vendeur conviennent d’échanger des titres à un prix donné. Le règlement-livraison finalise l’opération par la livraison des titres et le transfert des fonds. La lettre T désigne le jour de négociation ; le chiffre indique le nombre de jours ouvrés avant le règlement-livraison.
Un achat effectué un lundi est actuellement réglé le mercredi, en l’absence de jour férié entre-temps. Avec le T+1, il le serait le mardi. Hong Kong applique le T+2 depuis 1992, selon le document de consultation publié en juillet 2025 par HKEX.
HKEX estime qu’un règlement plus rapide réduit la valeur des transactions en attente de règlement et raccourcit la période durant laquelle un problème de paiement ou de livraison peut survenir. Les fonds peuvent également être reversés plus tôt aux investisseurs, et les intermédiaires peuvent avoir besoin d’immobiliser moins de garanties, c’est-à-dire de protections financières couvrant les risques en cours.
Le document de consultation cite une baisse annoncée de 23 % des marges des chambres de compensation américaines après le passage des États-Unis au T+1. Les économies éventuelles à Hong Kong dépendront des habitudes de négociation locales et des dispositifs de gestion des risques. Le marché hongkongais affiche déjà un niveau élevé d’efficience du règlement : le document estime que le taux quotidien moyen de règlement des positions en actions dans le cadre du règlement net continu se situait entre 99,88 % et 99,95 % en 2024.
Comment le calendrier a évolué
HKEX a lancé les discussions officielles en juillet 2025 et publié une consultation détaillée en avril 2026. Son document de consultation d’avril 2026 proposait une mise en œuvre au quatrième trimestre 2027, soit environ 15 mois après la publication des spécifications détaillées.
Le report de l’échéance répond aux demandes d’un délai de préparation plus long. Le calendrier prévoit désormais une succession d’étapes portant sur la mise en place des infrastructures, le développement des systèmes des participants et les tests :
- 16 juillet 2025 : HKEX publie son document de discussion. La consultation prend fin le 1er septembre.
- Avril 2026 : HKEX lance une consultation sur le modèle opérationnel et le calendrier ; les réponses sont attendues pour le 18 mai.
- 16 octobre 2026 : HKEX annonce les conclusions de la consultation et vise le second semestre 2028.
- En 2026 : des réunions sectorielles et des groupes de travail sont prévus pour présenter les modalités et coordonner la préparation.
- Premier semestre 2027 : la feuille de route prévoit la mise à disposition des interfaces et fonctionnalités d’Orion Cash Platform pour les instructions de règlement en temps réel.
- Second semestre 2027 : les participants doivent développer et préparer leurs systèmes.
- Premier semestre 2028 : les participants doivent effectuer leurs propres tests.
- Second semestre 2028 : HKEX vise la transition, sous réserve de l’état de préparation et des autorisations.
La première phase de discussion a recueilli plus de 60 réponses officielles. Les 109 réponses distinctes concernent la consultation ultérieure, qui portait sur la proposition plus détaillée.
Des délais de traitement prolongés et de nouveaux outils de règlement
Le premier volet de la mise en œuvre de HKEX concerne les infrastructures utilisées après les transactions. Les mesures prévues comprennent l’allongement des plages de traitement des instructions de règlement, des transferts supplémentaires de titres sans paiement associé, ainsi que des rapports de risque et des mises à jour plus précoces au moyen d’interfaces de programmation d’applications, ou API. Les API permettent aux systèmes informatiques d’échanger automatiquement des informations.
Orion Cash Platform permettra de saisir les instructions, de suivre leur statut et de les rapprocher en temps réel. Le rapprochement consiste à vérifier que les parties s’accordent sur les détails nécessaires à la réalisation d’un transfert. Repérer plus tôt une divergence donne aux entreprises davantage de temps pour la corriger avant le règlement.
Des cycles supplémentaires de règlement-livraison sans paiement faciliteront la préparation à 20 h et 22 h le jour de négociation, puis à 8 h le jour ouvré suivant, heure de Hong Kong. Ils permettront de transférer les titres en dehors des horaires habituels de paiement, avant les cycles normaux de règlement.
La proposition d’avril conservait quatre cycles de règlement réguliers, à 10 h 30, midi, 14 h et 15 h 45. Elle prévoyait également de produire le relevé final de compensation à 20 h le jour de négociation, au lieu de 14 h le jour ouvré suivant, afin que les participants à la compensation connaissent plus tôt leurs positions.
La même proposition repoussait à 22 h l’heure limite de saisie des instructions et à 21 h 30 celle du rapprochement le jour de négociation, contre respectivement 19 h et 18 h actuellement. Ces horaires détaillés correspondent à la proposition d’avril ; la feuille de route d’octobre prévoit un modèle opérationnel affiné et des spécifications techniques complémentaires.
Le deuxième volet comprend un référentiel des profils de règlement et un tableau de bord des statuts. Les instructions permanentes de règlement, souvent désignées par le sigle SSI, regroupent les informations récurrentes sur les coordonnées de livraison des titres ou des fonds. Des instructions mieux tenues à jour et une vue partagée de l’avancement devraient aider les entreprises à repérer plus rapidement les erreurs et les transferts non finalisés.
Pourquoi les investisseurs étrangers sont soumis à des délais plus serrés
Les investisseurs institutionnels internationaux représentent plus de 60 % des volumes échangés sur le marché au comptant de Hong Kong, selon le document de consultation d’avril. Leur poids fait des fuseaux horaires un enjeu central de conception, et non un problème limité à un petit nombre de clients étrangers.
Hong Kong a 13 heures d’avance sur la côte Est des États-Unis et 16 heures sur la côte Ouest en dehors de la période d’heure d’été, explique le document de juillet 2025. Les opérations effectuées après une séance à Hong Kong peuvent donc nécessiter une intervention avant le début de la journée de travail habituelle aux États-Unis.
HKEX décrit les contraintes pratiques de certaines entreprises internationales comme un calendrier T+0 pour le financement, l’allocation et la confirmation. L’allocation consiste à répartir une transaction importante entre les fonds ou comptes d’investissement concernés. La confirmation permet de vérifier les détails convenus. Ces deux étapes doivent être achevées suffisamment tôt pour que les bons titres et les fonds parviennent à temps au règlement.
Certains acteurs de la côte Ouest nord-américaine pourraient devoir mobiliser des équipes le dimanche après-midi afin de résoudre les incidents avant les règlements du lundi à Hong Kong. Des échanges automatisés peuvent assurer le traitement courant en dehors des heures de bureau, tandis que les équipes interviennent sur les problèmes nécessitant une décision.
La conversion de devises ajoute une échéance supplémentaire. Le document de discussion de HKEX indique que de nombreuses opérations de change portant sur le dollar de Hong Kong et le renminbi offshore sont normalement réglées après deux jours ouvrés. Un investisseur achetant des titres réglés à T+1 doit donc prévoir un financement en devises disponible à temps.
Un décalage peut également se produire entre les marchés. Un investisseur qui vend des titres sur un marché en T+2 et en achète sur un marché en T+1 doit payer son achat un jour ouvré avant de recevoir le produit de la vente. Il lui faut donc couvrir un besoin de financement pendant une nuit, avec sa trésorerie disponible ou un financement temporaire.
Ce que cela implique pour les particuliers et les petits courtiers
Les investisseurs particuliers qui approvisionnent suffisamment leur compte avant de passer un ordre devraient constater peu de changements dans le financement de leurs achats, indique HKEX. Les clients qui paient après avoir passé leur ordre disposeront de moins de temps pour effectuer un virement. Les vendeurs recevront le produit de leur vente un jour ouvré plus tôt.
Les chèques papier nécessitent une attention particulière. Le document d’avril précise que les chèques doivent être déposés le jour de négociation, avant les heures limites fixées par les banques, car leur règlement intervient le jour ouvré suivant. Les échéances de financement des courtiers et les délais de traitement des banques compteront donc pour les clients qui s’appuient sur ces moyens de paiement.
Le secrétaire par intérim aux Services financiers et au Trésor de Hong Kong, Joseph Chan, a évoqué la préparation dans une réponse au Conseil législatif le 7 octobre. Il a indiqué que HKEX tiendrait compte des besoins pratiques des petits et moyens courtiers lors de la fixation du calendrier et leur accorderait suffisamment de temps pour se préparer et effectuer des tests.
La réponse du gouvernement mentionne les spécifications techniques, les consignes opérationnelles, les séances d’information, la standardisation et l’assistance aux tests. Elle indique également que HKEX et le Conseil pour l’éducation des investisseurs et l’éducation financière seraient invités à renforcer l’information du public sur le financement et les autres changements liés à la négociation et au règlement.
Les petits courtiers doivent évaluer davantage que leurs logiciels. Ils ont besoin de personnel capable de traiter les instructions tardives, de procédures pour repérer les insuffisances de financement des clients et de liens fiables avec les banques et les dépositaires. La réduction du cycle leur laissera moins de temps pour corriger les mêmes erreurs qu’aujourd’hui.
Les banques et les organisations professionnelles pointent les difficultés pratiques
L’Autorité monétaire de Hong Kong a commencé à exhorter les banques à se préparer en août 2025. Dans sa lettre sur la préparation du secteur bancaire, signée par Carmen Chu, directrice exécutive de la supervision bancaire, elle indiquait que de nombreux établissements agréés se jugeaient bien préparés grâce à leur expérience des marchés étrangers en T+1 ou T+0.
L’Autorité a néanmoins demandé aux banques d’évaluer leurs opérations, leurs besoins de liquidités et de financement ainsi que leurs services aux clients, en particulier pour les investisseurs internationaux. Les banques devaient affecter des ressources si nécessaire, travailler avec leurs prestataires de services et leurs fournisseurs de systèmes, et participer aux tests sectoriels.
La Hong Kong Securities & Futures Professionals Association a soutenu l’objectif initial du quatrième trimestre 2027 dans sa réponse officielle à la consultation du 18 mai 2026. Signée par son président, Mofiz Chan, cette réponse recommandait au moins deux simulations de marché début 2027, couvrant les opérations normales et les situations de tension.
L’association a également averti que l’allongement des horaires des systèmes ne supprimerait pas les retards si les instructions continuaient à circuler manuellement entre plusieurs niveaux de conservation. Les investissements internationaux peuvent impliquer un gestionnaire de fonds, un dépositaire mondial, un dépositaire local et un courtier, qui vérifient et transmettent chacun les informations.
Ses recommandations portaient notamment sur la publication anticipée des normes techniques, des enquêtes régulières sur l’état de préparation, la formation et un contrôle renforcé des données de règlement. Le troisième volet de la feuille de route d’octobre porte sur la coordination sectorielle, avec des groupes de travail consacrés au prêt de titres, au financement, aux liquidités, au change et aux jours fériés monétaires. Ce sont des dépendances qu’une modernisation des seuls systèmes de la Bourse ne peut résoudre.
Stock Connect et les ETF nécessitent une coordination des changements
Le volet Southbound Stock Connect passera au T+1 en même temps que Hong Kong. HKEX travaillera avec China Securities Depository and Clearing Corporation et d’autres parties prenantes à la transition. Selon le document de discussion, les opérations Southbound représentaient 23 % des volumes échangés à Hong Kong au premier semestre 2025.
Le volet Northbound Stock Connect, qui permet aux investisseurs de négocier des titres de Chine continentale par l’intermédiaire de Hong Kong, reste soumis aux dispositifs de règlement de Chine continentale. La proposition d’avril exclut également du passage général au T+1 les introductions en Bourse, ainsi que l’émission et le règlement final des produits structurés.
Les fonds négociés en Bourse (ETF) nécessitent une coordination supplémentaire, car la négociation de leurs parts est liée à leur création et à leur rachat. La création augmente le nombre de parts d’un ETF, tandis que le rachat le réduit, selon des mécanismes faisant intervenir des participants autorisés et les actifs ou les liquidités du fonds.
Les produits négociés en Bourse représentaient 16 % des volumes du marché au comptant de Hong Kong au premier semestre 2025. HKEX prévoit une plateforme dédiée aux produits négociés en Bourse afin de numériser et de standardiser la création et le rachat de parts d’ETF dans le cadre du modèle d’agent de conversion, pour accompagner l’évolution de ce marché parallèlement à la négociation ordinaire en Bourse.
Selon la consultation d’avril, le règlement sur le marché primaire des ETF devrait s’aligner sur le T+1 lorsque cela est possible, ou s’en rapprocher autant que possible. Le modèle de discussion de juillet 2025 excluait du champ général la création et le rachat sur le marché primaire ; la proposition ultérieure fixe pour ces opérations un objectif précis d’alignement.
Les ETF qui détiennent des actifs étrangers peuvent être confrontés à des délais de règlement différents entre leurs parts et les investissements sous-jacents. La livraison tardive d’une partie du panier d’actifs peut retarder la création de parts et laisser un teneur de marché sans les parts nécessaires pour conclure une vente. Le prêt de titres subit des contraintes similaires, car les actions rappelées doivent être restituées dans un délai plus court.
L’alignement international apporte des avantages et de nouvelles contraintes
L’Inde a achevé son passage progressif au T+1 le 27 janvier 2023. Les États-Unis et différents marchés des Amériques ont suivi le 28 mai 2024. La consultation d’avril de HKEX indique que la transition de l’Union européenne, de l’Espace économique européen, du Royaume-Uni et de la Suisse est prévue le 11 octobre 2027.
Le nouvel objectif de Hong Kong place sa transition après les projets européens. Le délai supplémentaire doit tenir compte des entreprises internationales qui gèrent plusieurs changements de marché en parallèle, ainsi que des courtiers, banques et fournisseurs de technologies locaux qui adaptent leurs propres systèmes.
La directrice générale de la Securities and Futures Commission, Julia Leung, a également appelé à une automatisation accrue et à des processus opérationnels plus solides à mesure que Hong Kong avance vers le T+1. Par ailleurs, Hong Kong étudie un allongement des horaires de négociation, en commençant par les produits dérivés. La proposition d’avril sur le T+1 ne modifie ni le placement des ordres, ni les horaires de négociation, ni l’exécution des transactions.
D’autres ajustements proposés concernent les opérations sur titres et les formalités administratives. Le document d’avril prévoit de faire coïncider la date à partir de laquelle une action se négocie sans droit à un avantage, comme un dividende, avec la dernière date d’inscription ou la date d’enregistrement applicable. Il propose également d’avancer d’un jour ouvré le dépôt du formulaire SD-1 et le paiement du droit de timbre.
La feuille de route de HKEX poursuit donc deux objectifs : réduire le temps pendant lequel les transactions restent en attente de règlement et s’assurer que chaque participant peut accomplir les démarches nécessaires dans ce délai raccourci. L’objectif est fixé au second semestre 2028 ; l’état de préparation dépendra des systèmes, des dispositifs de financement, de la fiabilité des instructions et de la coordination des tests.
À retenir
- HKEX vise le passage au règlement-livraison T+1 sur le marché au comptant au second semestre 2028, plus tard que sa proposition initiale du quatrième trimestre 2027.
- La consultation a recueilli 109 réponses distinctes et fait ressortir un large soutien à l’accélération du règlement.
- Les achats devraient être payés un jour ouvré plus tôt, tandis que les vendeurs recevraient le produit de leur vente un jour ouvré plus tôt.
- Les changements prévus concernent les infrastructures, les outils de gestion des données de règlement, les processus des ETF et la coordination sectorielle.
- Le volet Southbound Stock Connect passera au T+1 avec Hong Kong ; le volet Northbound conserve les dispositifs de Chine continentale.
- La date exacte de lancement dépend de l’approbation des autorités de régulation et de l’état de préparation du marché ; des tests et évaluations auront lieu avant la mise en œuvre.