Pourquoi les paiements sans espèces se généralisent à Singapour
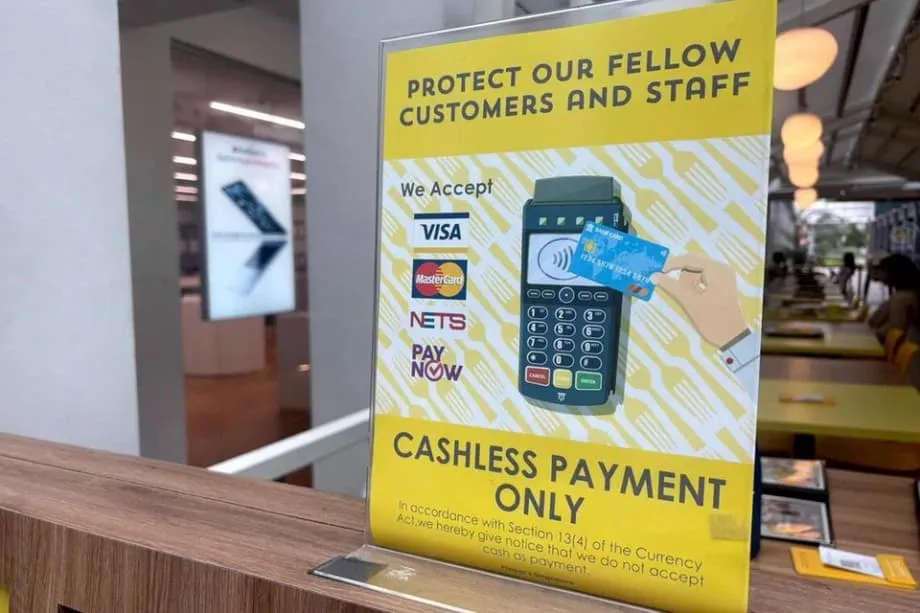
À Singapour, de plus en plus de commerces affichent « Paiement sans espèces uniquement ». Le phénomène s’est accéléré pendant la pandémie de COVID-19, lorsque l’hygiène et la rapidité sont devenues prioritaires, et de nombreux commerçants ne sont jamais revenus en arrière. Cette évolution reflète aussi des années d’investissement dans une infrastructure nationale de paiement numérique, de PayNow et SGQR aux aides ayant permis aux petits commerçants d’adopter des terminaux et des lecteurs de QR codes. Pour de nombreux commerçants, les paiements sans espèces sont devenus plus simples, plus rapides et moins coûteux à gérer que les billets et les pièces.
Sommaire
- Pourquoi les paiements sans espèces se généralisent à Singapour
- Des pièces aux QR codes
- Les avantages pour les commerçants
- Qui est laissé de côté, et pourquoi ?
- Les adolescents sans carte
- Les seniors, méfiants face aux arnaques et aux démarches complexes
- Les travailleurs migrants et les employés de maison
- Singapour en chiffres
- La fiabilité et la résilience restent des points faibles
- À quoi ressemble un dispositif résilient
- Règles, droits et choix des commerçants
- Comparaisons internationales et enseignements
- Conseils pratiques pour les consommateurs
- Pour les adolescents
- Pour les seniors
- Pour les travailleurs domestiques étrangers et les travailleurs migrants
- Pour les touristes
- À retenir
Des pièces aux QR codes
Avant la pandémie, les panneaux « Espèces uniquement » étaient fréquents dans les cafés et les petits stands. Aujourd’hui, les autocollants QR, les paiements sans contact et les portefeuilles mobiles sont monnaie courante à la plupart des caisses. Une norme nationale de QR code lancée en 2018 a regroupé de nombreux systèmes de paiement dans un seul code, permettant aux commerçants d’accepter plusieurs applications sans devoir jongler entre différents dispositifs. Les banques ont déployé des virements instantanés par numéro de téléphone. Les prestataires de paiement se sont livrés concurrence sur les frais. Ces évolutions ont abaissé les obstacles pour les petites entreprises qui hésitaient auparavant à acheter des systèmes de point de vente.
Des vérifications récentes dans plusieurs centres commerciaux du centre-ville ont révélé qu’environ un commerce sur sept n’accepte désormais que les paiements autres qu’en espèces. Les enseignes de restauration sont particulièrement nombreuses : chaînes de salons de thé, boulangeries et kiosques de restauration rapide figurent parmi celles qui sont entièrement passées aux cartes, aux QR codes ou aux paiements par portefeuille mobile. Certaines enseignes internationales de cafés à Singapour n’acceptent les paiements sans espèces que dans certaines succursales, tout en continuant à accepter les espèces dans les magasins fréquentés par les touristes ou les clients âgés habitués. De petites chaînes sont elles aussi passées entièrement au numérique, sauf dans les établissements où de nombreux élèves n’ont peut-être pas encore de carte.
Les avantages pour les commerçants
Les exploitants de magasins évoquent des avantages évidents. Les paiements numériques raccourcissent le passage en caisse, fluidifient les files d’attente pendant le coup de feu du déjeuner et réduisent les erreurs de rendu de monnaie. Plus besoin de constituer un fonds de caisse, de compter l’argent à la fin de la journée ni de se rendre à la banque. Les pertes dues au vol diminuent, car les tiroirs contiennent moins d’espèces. L’hygiène, devenue un argument de vente pendant la pandémie, reste importante pour les professionnels de la restauration. Côté coûts, les paiements par QR code entraînent souvent des frais pour les commerçants inférieurs à ceux des réseaux de cartes traditionnels, ce qui aide les marchands ambulants, les kiosques et les microentreprises à préserver leurs marges.
Qui est laissé de côté, et pourquoi ?
Pour de nombreux clients, cette nouvelle norme ne pose aucun problème. Pour d’autres, elle constitue un obstacle. Trois groupes sont particulièrement touchés : les adolescents qui n’ont pas encore leur propre carte de débit, les seniors qui trouvent les paiements électroniques déroutants ou risqués, et les travailleurs migrants ou employés de maison qui n’ont pas forcément de carte bancaire locale ni de compte bancaire. Leur expérience montre qu’une commodité pour la majorité peut compliquer la vie de certains.
Les adolescents sans carte
Lorsqu’un commerce n’accepte plus que les paiements sans espèces, les mineurs qui dépendent de leur argent de poche peuvent se voir refuser l’accès. Les élèves de moins de 16 ans n’ont souvent pas de carte de débit personnelle. Certains peuvent payer au moyen d’outils liés à leur école ou de portefeuilles numériques pour jeunes avec l’accord de leurs parents, mais ces solutions ne sont pas accessibles à tous. Des adolescents racontent qu’ils ne peuvent plus acheter une boisson dans leur café préféré ou un billet de cinéma avec leurs amis depuis que les règles ont changé. Beaucoup disent prévoir de demander leur première carte bancaire dès qu’ils auront 16 ans, l’âge requis, mais cela ne comble pas le manque pendant les premières années du secondaire.
Les seniors, méfiants face aux arnaques et aux démarches complexes
Les personnes âgées qui ont toujours utilisé des espèces peuvent se sentir stressées devant une caisse qui n’accepte plus que les paiements sans espèces. Certaines ont du mal à configurer PayNow ou à associer leur carte à un portefeuille mobile. D’autres craignent les arnaques et préfèrent la simplicité des billets et des pièces. Se voir annoncer que les espèces ne sont pas acceptées peut être embarrassant, surtout lorsqu’une file d’attente se forme. Les seniors disent souvent qu’ils retourneraient dans les commerces qui acceptent les espèces, ou demandent qu’on les guide patiemment pour apprendre les démarches sans pression.
Les travailleurs migrants et les employés de maison
De nombreux travailleurs migrants reçoivent leur salaire sur un compte bancaire et peuvent utiliser les paiements par QR code, mais des difficultés persistent. Les employés de maison, par exemple, n’ont pas toujours de carte de débit locale ou préfèrent garder leurs dépenses en espèces pour mieux gérer les sommes envoyées à leur famille. Dans une file réservée aux paiements sans espèces, certains demandent à des inconnus de payer pour eux, puis les remboursent en espèces. La situation est gênante et n’est pas toujours sûre. Pour les travailleurs qui ont un accès limité aux données mobiles ou un téléphone ancien, les applications de portefeuille mobile et les étapes d’authentification peuvent également poser problème.
Singapour en chiffres
Singapour affiche l’un des taux d’adoption des paiements sans espèces les plus élevés d’Asie du Sud-Est. La plupart des commerçants, petits et grands, acceptent désormais au moins une solution numérique. Les cartes restent le moyen de paiement le plus courant pour de nombreux clients. Les virements instantanés via PayNow sont largement utilisés et les paiements par QR code sur les stands sont devenus habituels. Les enquêtes montrent que les jeunes adoptent le plus rapidement les outils numériques et sortent souvent avec leur seul téléphone. Dans le même temps, une part importante de la population utilise toujours des espèces au quotidien, en particulier pour les petits achats et pour mieux maîtriser son budget.
Les études révèlent également une évolution du côté des commerçants. Une grande partie des petites entreprises a réduit ou supprimé la gestion des espèces à la caisse. Les commerçants citent la rapidité du passage en caisse, la simplification du rapprochement des comptes et la réduction des risques. Pourtant, les consommateurs disent qu’ils iront dans un autre magasin s’ils ne peuvent pas payer comme ils le souhaitent. L’écart entre les clients qui ont encore des espèces sur eux et les commerces qui ne les acceptent plus est désormais une source de friction visible dans certains centres commerciaux et certaines aires de restauration.
La fiabilité et la résilience restent des points faibles
Le passage au tout numérique crée un point de défaillance unique. Lorsqu’une banque ou un réseau tombe en panne, les commerces qui ne peuvent pas accepter les espèces risquent d’être bloqués. Singapour a connu ces dernières années plusieurs pannes bancaires très médiatisées, qui ont interrompu pendant des heures les virements par QR code, les rechargements de portefeuilles mobiles et même certaines transactions par carte. Les commerçants qui n’acceptaient que les paiements sans espèces ont signalé des pertes de ventes et des files d’attente mécontentes. Les clients qui dépendent d’une seule application ont dû chercher en urgence des solutions de remplacement.
C’est pourquoi de nombreux spécialistes des technologies et commerçants préconisent des solutions de secours. Disposer de plusieurs moyens de paiement numérique réduit le risque qu’une panne chez un seul prestataire paralyse les paiements. Accepter au moins un moyen de paiement hors ligne, ou conserver un petit fonds de caisse pour gérer les exceptions pendant les incidents, renforce la résilience. Pour les restaurateurs, un système manuel de suivi des commandes peut permettre de traverser une panne temporaire à l’heure du déjeuner, avant de régler les additions une fois les systèmes rétablis. Former le personnel en contact avec la clientèle à gérer ces situations avec calme aide à préserver la confiance des clients.
À quoi ressemble un dispositif résilient
- Accepter plusieurs moyens de paiement, par exemple les cartes et PayNow QR, et pas seulement une application.
- Conserver un petit fonds de caisse pour les imprévus et préciser clairement dans quels cas l’utiliser.
- Adopter, lorsque c’est possible, des moyens de paiement prépayés utilisables hors ligne, comme les cartes de transport pour les petits achats.
- Prévoir une procédure manuelle de secours en cas de panne de courte durée, par exemple en notant les commandes et en les réglant une fois les systèmes rétablis.
- Afficher clairement les moyens de paiement acceptés et la marche à suivre en cas de panne.
- Régulariser rapidement les paiements exceptionnels pour éviter les litiges et examiner les journaux d’incidents afin d’améliorer les procédures.
Règles, droits et choix des commerçants
Le cours légal signifie que la banque centrale reconnaît les billets et les pièces comme moyens de règlement des dettes. Cela n’oblige pas les commerces privés à accepter les espèces pour tous les achats. À Singapour, les commerçants peuvent généralement choisir les moyens de paiement qu’ils acceptent, à condition d’en informer les clients. C’est pourquoi on trouve des panneaux « Espèces uniquement » comme « Paiement sans espèces uniquement ». Les services accessibles au public, comme les transports, ont leurs propres règles et sont progressivement passés aux paiements et rechargements numériques. Les zones très fréquentées par les touristes tendent à continuer d’accepter les espèces, car les visiteurs n’ont pas forcément de portefeuille mobile local.
Les organismes publics poursuivent leurs efforts en faveur de l’inclusion parallèlement à l’adoption du numérique. Des aides ont permis aux petites entreprises de s’équiper de terminaux et d’accepter les paiements par QR code. La norme nationale de QR code a simplifié les paiements des deux côtés du comptoir. Des ambassadeurs du numérique et des centres communautaires organisent des ateliers pour aider les seniors à utiliser les applications bancaires et à reconnaître les arnaques. Les écoles et les banques proposent des comptes pour les jeunes et des outils de suivi des dépenses. L’objectif est d’accompagner les personnes moins à l’aise avec la technologie, et non de les laisser de côté à mesure que la majorité avance.
Comparaisons internationales et enseignements
Plusieurs pays offrent des exemples à la fois encourageants et instructifs. La Suède a rapidement adopté les paiements numériques, mais a ensuite demandé aux banques de garantir l’accès aux services d’espèces dans chaque région afin de ne pas exclure les habitants des zones rurales et les personnes âgées. En Chine, les superapplications ont généralisé les paiements par QR code auprès de toutes les générations en les intégrant aux usages du quotidien. Le Japon encourage le versement des salaires par voie numérique et a lancé un programme national en faveur du paiement sans espèces, mais l’adoption reste contrastée, car de nombreuses entreprises préfèrent conserver leurs habitudes et s’inquiètent du coût des systèmes. En Inde, le système UPI a créé un réseau gratuit, instantané et interopérable pour les virements entre banques. Il a atteint des milliards de transactions mensuelles en permettant aux petits commerçants et au grand public d’utiliser facilement un simple QR code et un téléphone.
Les choix réglementaires comptent également. Certaines villes américaines obligent les commerces à accepter les espèces afin d’éviter toute discrimination envers les personnes sans compte bancaire. Singapour n’a pas opté pour cette approche et préfère laisser jouer le marché, tout en misant sur une forte sensibilisation et un soutien public. Les modèles qui fonctionnent reposent sur un principe commun : simplifier les paiements pour les petits commerçants, permettre aux ménages d’y accéder à moindre coût et en toute sécurité, et conserver des solutions de secours pour que le système continue de fonctionner en cas de défaillance d’un de ses éléments.
Conseils pratiques pour les consommateurs
Pour les adolescents
Demandez à un parent ou à un tuteur de vous renseigner sur les comptes bancaires pour jeunes associés à une carte de débit à partir de 16 ans. D’ici là, envisagez un portefeuille numérique pour étudiants lié au compte d’un parent, ou un programme scolaire permettant de payer sans contact dans les cantines et chez certains commerçants. Gardez un peu d’espèces dans votre sac au cas où une application de portefeuille mobile tomberait en panne ou qu’un magasin n’accepterait que les espèces. Apprenez à repérer les QR codes officiels des commerçants et vérifiez le nom du bénéficiaire avant d’envoyer de l’argent.
Pour les seniors
Commencez par une application bancaire de confiance et un seul moyen de paiement, comme PayNow avec un numéro de téléphone portable. Entraînez-vous avec un membre de votre famille à un moment calme, et non devant une caisse très fréquentée. Utilisez des mots de passe robustes et évitez de cliquer sur des liens de paiement envoyés par des inconnus. Activez les alertes de transaction pour pouvoir vérifier chaque paiement. Gardez quelques billets pour les consultations médicales, les marchés et les imprévus. Si un magasin refuse les espèces et que vous n’êtes pas prêt à payer avec votre téléphone, demandez poliment de l’aide au personnel ou choisissez un commerce voisin qui accepte les espèces, le temps de prendre confiance.
Pour les travailleurs domestiques étrangers et les travailleurs migrants
Ouvrez un compte bancaire local si vous le pouvez et activez les alertes de banque mobile. Si vous préférez ne pas avoir de carte de crédit, envisagez une carte de débit prépayée qu’un employeur peut recharger via PayNow ou par virement bancaire. Pour les trajets quotidiens et les petits achats, une carte de transport prépayée est largement acceptée et peut être rechargée dans des bornes. Pour les transferts d’argent, comparez les frais des différents services numériques et vérifiez soigneusement les coordonnées du bénéficiaire avant l’envoi.
Pour les touristes
Emportez un peu de dollars singapouriens pour les lieux qui n’acceptent que les espèces ou pour les éventuels montants minimums imposés pour les paiements par carte. Les cartes internationales sont largement acceptées dans les centres commerciaux et les attractions. De nombreux stands acceptent les paiements par QR code, mais il faut généralement un portefeuille mobile local lié à un compte bancaire. Acheter une carte de transport prépayée est pratique pour les transports publics et certains achats de dépannage. Si vous voyez un panneau « Paiement sans espèces uniquement » et que vous ne disposez pas d’un moyen de paiement compatible, le personnel peut souvent vous indiquer le distributeur de billets ou le magasin acceptant les espèces le plus proche.
À retenir
- Les paiements sans espèces uniquement se généralisent dans la restauration et le commerce de détail, sous l’effet de la rapidité, de l’hygiène et de la baisse des coûts d’exploitation.
- Les paiements par QR code et les outils nationaux comme SGQR et PayNow ont simplifié et réduit le coût du passage au numérique pour les petits commerçants.
- Les adolescents sans carte, les seniors qui préfèrent les espèces et certains travailleurs migrants sont les plus touchés par les commerces qui n’acceptent que les paiements sans espèces.
- La plupart des commerçants acceptent les paiements numériques et de nombreux consommateurs les utilisent chaque jour, mais une part importante de la population utilise encore des espèces pour certains achats.
- Les pannes bancaires ou réseau peuvent interrompre les ventes dans les commerces qui n’acceptent pas les espèces ; plusieurs solutions de paiement et des procédures de secours simples améliorent donc la résilience.
- À Singapour, les commerces peuvent généralement choisir les moyens de paiement qu’ils acceptent, tandis que les programmes publics privilégient l’inclusion et la formation.
- Les expériences à l’étranger montrent l’intérêt de préserver l’accès aux espèces tout en développant des moyens de paiement numérique simples et interopérables.
- Les consommateurs peuvent s’y préparer grâce aux cartes ou portefeuilles numériques pour les jeunes, à des formations adaptées aux seniors, aux cartes de débit prépayées et à une petite réserve d’espèces.