Le recul de la construction face au rebond du transport maritime
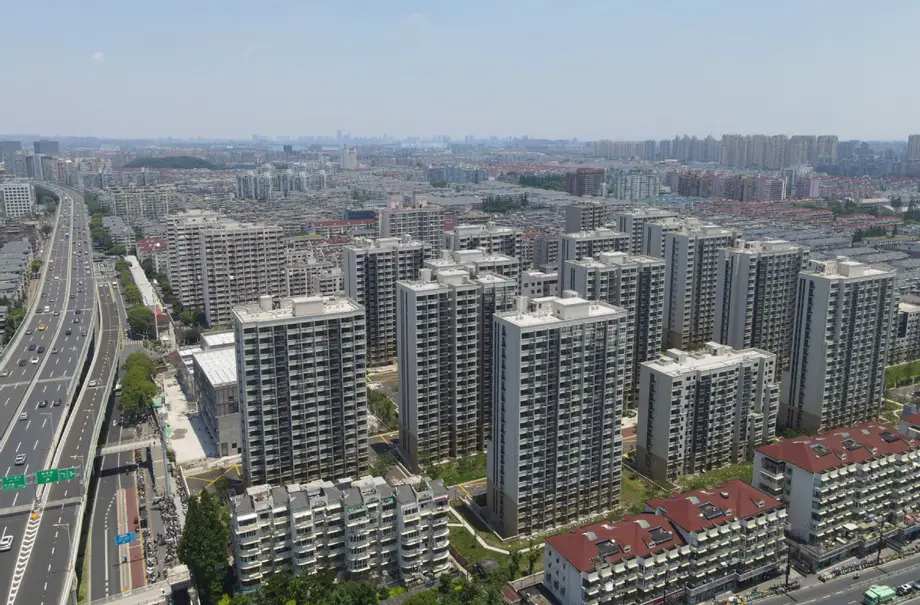
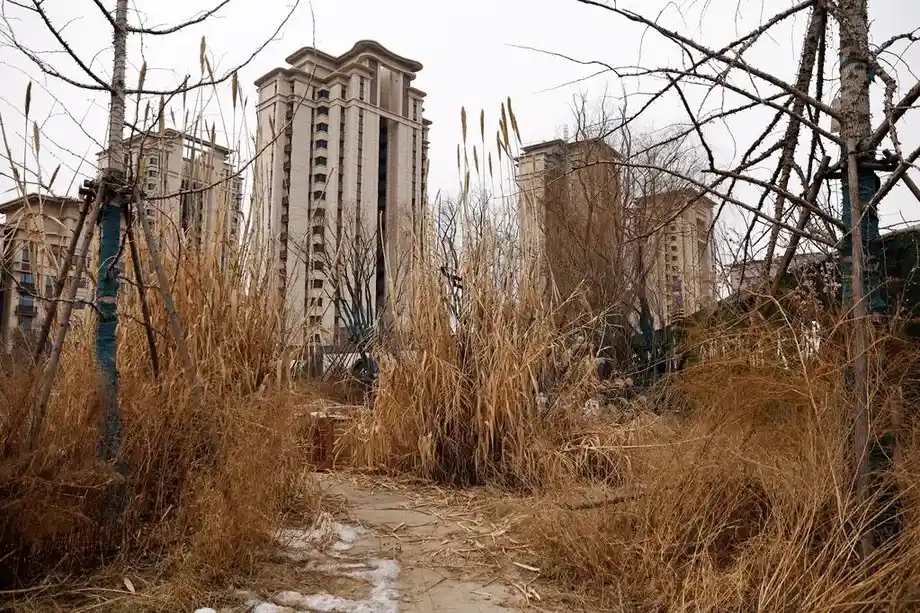
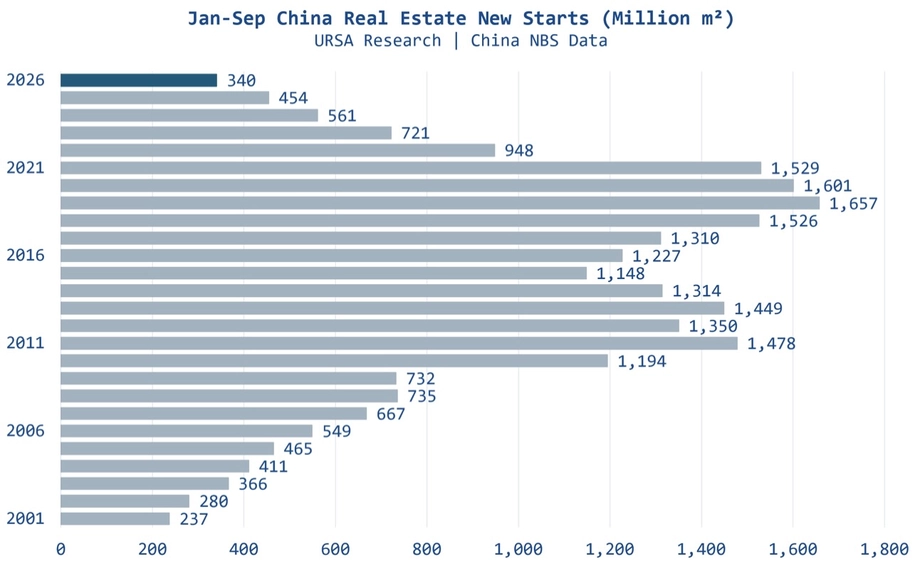
La Chine a lancé la construction de 340,31 millions de mètres carrés de bâtiments au cours des neuf premiers mois de 2026, soit une baisse de 24,9 % sur un an, selon les chiffres publiés le 19 octobre par le Bureau national des statistiques. Les mises en chantier de logements ont reculé encore plus vite, de 25,4 %, à 247,74 millions de mètres carrés.
Sommaire
- Le recul de la construction face au rebond du transport maritime
- Ce que mesurent les chiffres de la construction
- Le long recul après le boom de la construction
- Les investissements et les financements des promoteurs continuent de reculer
- Les acheteurs se tournent vers les logements existants
- Le ralentissement touche toutes les grandes régions
- Pourquoi les expéditions de minerai de fer continuent de progresser
- La Guinée change la donne en matière de distances
- Deux forces tirent le marché dans des directions opposées
- Points clés
Ces derniers chiffres prolongent un repli qui a ramené les mises en chantier annuelles à leur niveau de 2002. Selon une étude d’Ursa Shipbrokers, elles ont chuté de 74 % depuis 2019, passant de 2,27 milliards de mètres carrés à 588 millions en 2025. Au cours des neuf premiers mois de 2026, elles étaient près de 80 % inférieures à celles de la même période en 2019.
Pour les entreprises qui transportent les matières premières nécessaires à la fabrication de l’acier, la surprise est que les importations chinoises de minerai de fer continuent de progresser. Elles ont augmenté de 4,1 % au cours des neuf premiers mois de 2026, alors même que les investissements immobiliers, la construction et les ventes de logements neufs reculaient.
Les dirigeants du secteur maritime se montrent de plus en plus optimistes, car la demande de transport de marchandises dépend aussi bien de la distance que du poids. Les expéditions de minerais depuis la Guinée et l’évolution des sources d’approvisionnement peuvent mobiliser les navires plus longtemps et soutenir le marché du fret, tandis que le moteur traditionnel de la construction en Chine s’essouffle.
Ce que mesurent les chiffres de la construction
Le Bureau national des statistiques définit le début d’un chantier comme le moment où commencent le creusement des fondations, le traitement du terrain ou la pose des pieux permanents. Le chiffre comptabilise la surface de plancher prévue pour l’ensemble du bâtiment, étages compris. Il mesure les projets qui entrent dans le pipeline de construction.
La publication de janvier à septembre du Bureau comprend les définitions des indicateurs, les classifications régionales et une explication de la base de comparaison utilisée pour les évolutions annuelles. L’enquête sur la promotion immobilière couvre les entités juridiques actives dans la promotion immobilière et l’exploitation commerciale, et repose sur une enquête exhaustive menée chaque mois, sauf en janvier. Les chiffres de l’année précédente concernant les investissements, la surface des biens immobiliers nouvellement vendus et d’autres indicateurs sont révisés dans le cadre du système de déclaration statistique et des contrôles de conformité statistique ; les taux de croissance sont calculés sur une base comparable.
La publication de janvier à juillet du Bureau, parue le 18 août, faisait état de 267 millions de mètres carrés de mises en chantier, en baisse de 24 %. En septembre, le recul cumulé s’était accentué pour atteindre 24,9 %. Les mises en chantier de logements représentaient environ 73 % du total au cours des deux périodes.
La surface des bâtiments en construction a atteint 5,65221 milliards de mètres carrés de janvier à septembre, en baisse de 12,8 %. Cette catégorie comprend les projets lancés les années précédentes, ceux dont les travaux ont repris après une suspension et ceux sur lesquels des travaux ont été effectués pendant la période de référence avant d’être interrompus. Son volume bien supérieur témoigne de plusieurs années d’activité de construction accumulée.
La surface des bâtiments achevés a atteint 232,71 millions de mètres carrés, en baisse de 25,1 %. Les achèvements comptabilisent les bâtiments remplissant les conditions requises pour être utilisés et livrés. Pour les ménages qui attendent un logement terminé, cet indicateur correspond à une étape du cycle immobilier différente du lancement d’un nouveau projet.
Le long recul après le boom de la construction
La comparaison historique d’Ursa montre une contraction à plusieurs étapes du développement immobilier. La surface des bâtiments en construction a diminué de 32 % depuis 2021, tandis que les achèvements ont reculé d’environ 40 % par rapport à leur niveau de 2023.
Le retour de la Chine à des volumes de construction comparables à ceux de 2002 intervient dans un contexte très différent. À l’époque, le pays entamait une vaste expansion immobilière après son adhésion à l’Organisation mondiale du commerce. Le marché actuel a enregistré six années consécutives de baisse des mises en chantier.
Les principaux jalons montrent comment le ralentissement s’est propagé dans le pipeline de construction :
- 2002 : les mises en chantier étaient à des niveaux comparables à ceux atteints après le récent effondrement, selon Ursa.
- 2019 : les mises en chantier annuelles ont totalisé 2,27 milliards de mètres carrés, chiffre de référence pour le recul de 74 % calculé par Ursa.
- 2021 : année de référence pour la baisse ultérieure de 32 % de la surface des bâtiments en construction.
- 2023 : année de référence pour le recul d’environ 40 % des achèvements.
- 2025 : les mises en chantier annuelles ont chuté à 588 millions de mètres carrés.
- De janvier à septembre 2026 : les mises en chantier ont totalisé 340,31 millions de mètres carrés, soit une baisse de 24,9 % par rapport à la même période en 2025.
La diminution du nombre de nouveaux projets réduit le flux de travaux qui alimentera les étapes ultérieures de la construction. Parallèlement, le recul des achèvements montre que la faiblesse touche aussi la fin du pipeline, lorsque les bâtiments deviennent prêts à être occupés.
Les investissements et les financements des promoteurs continuent de reculer
Les investissements dans la promotion immobilière ont totalisé 5 336,4 milliards de yuans au cours des neuf premiers mois de 2026, en baisse de 20,6 %. Les investissements résidentiels ont représenté 4 112,5 milliards de yuans, en baisse de 20,5 %. L’indicateur d’investissement du Bureau comprend les dépenses consacrées aux bâtiments, à l’aménagement des terrains, à l’acquisition foncière et aux travaux connexes.
Le rythme du recul s’est accentué après juillet. Les investissements avaient diminué de 19,2 % au cours des sept premiers mois, tandis que les fonds disponibles pour les promoteurs avaient reculé de 20,3 %. En septembre, la baisse des financements s’était creusée pour atteindre 21,6 %, laissant aux promoteurs 5 681,3 milliards de yuans.
Les prêts bancaires accordés aux promoteurs ont chuté de 33,1 %, à 762,4 milliards de yuans, de janvier à septembre. Les fonds levés par les promoteurs eux-mêmes ont diminué de 21,4 %, à 2 057,2 milliards de yuans. Les dépôts et paiements anticipés des acheteurs ont reculé de 14,8 %, à 1 798,2 milliards de yuans, tandis que les financements par prêts hypothécaires aux particuliers ont baissé de 22,1 %, à 767,8 milliards de yuans.
Les promoteurs ont donc vu leurs recettes diminuer simultanément de plusieurs côtés. La baisse des ventes réduit les rentrées d’argent provenant des clients, tandis que le recul des emprunts limite une autre source de financement des chantiers. Ces chiffres aident à comprendre pourquoi le nombre réduit de nouveaux projets s’est accompagné d’une baisse des investissements.
Les acheteurs se tournent vers les logements existants
La surface des biens immobiliers neufs vendus de janvier à septembre a atteint 564,83 millions de mètres carrés, en baisse de 13,2 %. La valeur des contrats de vente a diminué de 13,9 %, à 5 379,9 milliards de yuans. La surface des logements résidentiels vendus a reculé de 13,8 %, et leur valeur de 13,7 %.
Les biens existants ont suivi la trajectoire inverse. Selon les chiffres du ministère du Logement et du Développement urbain et rural, la surface couverte par les contrats de revente enregistrés en ligne a atteint 617,46 millions de mètres carrés, en hausse de 10,7 %. Elle a dépassé de 52,63 millions de mètres carrés, soit environ 9,3 %, la surface des biens neufs vendus.
Le chiffre des reventes figure dans la publication du Bureau couvrant la période de janvier à septembre. Sa note 6 indique que les données proviennent du ministère et définit l’indicateur comme la surface totale couverte, pendant la période de référence, par les contrats de transaction en ligne portant sur des biens immobiliers anciens situés en zone urbaine.
Ces deux indicateurs suivent des segments différents du marché. Les reventes transfèrent des bâtiments existants d’un propriétaire à un autre, tandis que les ventes de biens neufs génèrent des recettes pour les promoteurs. Les transactions plus nombreuses sur les logements existants peuvent donc coexister avec une baisse des fonds disponibles pour les entreprises qui en construisent de nouveaux.
À la fin du mois de septembre, le stock de biens immobiliers commerciaux achevés mais invendus totalisait 748,25 millions de mètres carrés, en baisse de 1,5 % sur un an. Dans ce total, les biens détenus depuis moins de trois ans en vue de leur vente représentaient 541,97 millions de mètres carrés, en baisse de 5 %. Le Bureau définit ces stocks comme les surfaces achevées disponibles à la vente ou à la location.
Le ralentissement touche toutes les grandes régions
Les chiffres régionaux du Bureau pour la période de janvier à juillet montrent une baisse des investissements immobiliers dans l’est, le centre, l’ouest et le nord-est de la Chine. La région orientale, qui comprend Pékin, Shanghai, le Guangdong et plusieurs provinces côtières, a représenté 2 548,5 milliards de yuans, soit environ 59 % des investissements immobiliers nationaux.
Les investissements dans l’est ont reculé de 19,7 %. La Chine centrale a enregistré une baisse de 20 %, à 840,9 milliards de yuans, tandis que les investissements dans l’ouest ont diminué de 15,9 %, à 835,5 milliards de yuans. Le nord-est a connu la contraction la plus forte en pourcentage, à 29,7 %, avec 76 milliards de yuans investis.
Les ventes de biens immobiliers commerciaux neufs ont également diminué dans les quatre régions. La surface vendue a reculé de 11,2 % dans l’est, de 11,5 % dans le centre et de 12 % dans l’ouest. Le nord-est a enregistré une baisse plus importante, de 21,5 %, ainsi qu’un recul de 23,8 % de la valeur des ventes.
Les chiffres régionaux mettent le ralentissement national en perspective : la faiblesse s’étend des plus grands marchés d’investissement côtiers au marché bien plus modeste du nord-est. L’ouest de la Chine a connu le plus faible recul des investissements parmi les quatre régions, même si ses dépenses ont tout de même baissé de près d’un sixième.
Pourquoi les expéditions de minerai de fer continuent de progresser
La construction immobilière a longtemps été une source majeure de demande d’acier en Chine. Le minerai de fer fournit le fer utilisé dans la sidérurgie traditionnelle, tandis que le charbon à coke est transformé en coke, qui contribue à éliminer l’oxygène du minerai et fournit de la chaleur dans les hauts-fourneaux.
La baisse de l’activité dans le bâtiment pèse sur cette chaîne de demande. Pourtant, Ursa attribue la hausse de 4,1 % des importations chinoises de minerai de fer au cours des neuf premiers mois de 2026 à une plus grande dépendance envers les minerais étrangers, à la constitution de stocks et à l’évolution des échanges commerciaux.
Les cargaisons importées peuvent être stockées avant d’être consommées, et une part accrue de l’approvisionnement venant de l’étranger peut soutenir le commerce maritime même lorsqu’un grand client de l’acier est en contraction. La demande de transport maritime dépend donc aussi des décisions d’achat et d’approvisionnement, et pas seulement de l’activité sur les chantiers.
Dionysios Tsilioris, chercheur chez Ursa Shipbrokers, a déclaré que le lien historique entre les mises en chantier chinoises et les revenus des navires capesize s’était considérablement affaibli. Il a décrit le ralentissement immobilier comme le signe d’une transformation économique plus vaste :
« Le recul de la construction immobilière est un symptôme plus général de la transformation de l’économie chinoise, en particulier depuis la pandémie de Covid-19. Elle s’éloigne d’un modèle axé principalement sur la relance budgétaire et les infrastructures pour s’orienter vers une économie davantage tournée vers la consommation et les services », a déclaré Tsilioris.
Les navires capesize sont de grands vraquiers couramment utilisés pour transporter du minerai de fer et du charbon. Leurs revenus dépendent du volume de marchandises à transporter, de la durée des voyages et du nombre de navires disponibles.
La Guinée change la donne en matière de distances
Lors du Maritime CEO Forum à Monaco, Milena Pappas, de Star Bulk, a mis en avant la croissance des exportations de bauxite de Guinée et de la production de minerai de fer de Simandou, qui allongent les trajets. La bauxite est le principal minerai utilisé dans la production d’aluminium, ce qui ajoute une autre filière minérale au marché du transport maritime, au-delà de la chaîne d’approvisionnement de l’acier.
L’indicateur central est le tonne-mille : le poids de la cargaison multiplié par la distance parcourue. Transporter la même quantité de minerai sur une route plus longue représente davantage de travail de transport et mobilise un navire plus longtemps. Cela peut soutenir la demande de navires sans hausse équivalente de la quantité de matières consommées.
Lars-Christian Svensen, directeur général de Himalaya Shipping et de Bruton, a souligné ce mécanisme en évoquant les perspectives du marché :
« Tout est une question de tonne-milles. Nous n’en sommes qu’au début », a déclaré Svensen.
John Michael Radziwill, président de CTM, a estimé lors du forum que le transport de vrac sec s’approchait d’un « rallye des taux de fret générationnel ». Son point de vue témoigne de l’optimisme des armateurs, qui comptent sur l’évolution des routes d’acheminement des minerais pour soutenir les revenus du fret.
Deux forces tirent le marché dans des directions opposées
Les chiffres de l’immobilier en Chine et l’optimisme du secteur maritime décrivent différentes étapes d’une même chaîne d’approvisionnement. Les promoteurs lancent moins de chantiers, dépensent moins et reçoivent moins de financements. Les armateurs peuvent néanmoins profiter d’une hausse de la part de minerai importée par les acheteurs chinois ou de cargaisons provenant de fournisseurs plus éloignés.
Ces forces agissent également à des échéances différentes. Le lancement d’un chantier alimente un pipeline de projets dont la réalisation peut prendre des années. Une cargaison importée génère immédiatement une activité de transport, même si le minerai est stocké après son déchargement. Les revenus du fret peuvent donc progresser alors que l’activité immobilière recule.
On ne sait pas encore combien de temps les trajets plus longs et l’évolution des approvisionnements pourront compenser la faiblesse de la demande liée à la construction. Les chiffres ne donnent aucune échéance pour un redressement des mises en chantier, et les déclarations des dirigeants du secteur maritime ne fixent aucune date précise pour un rallye durable du fret.
Pour les fournisseurs d’acier, le principal fait marquant reste la forte contraction du pipeline de construction chinois. Pour les armateurs de navires capesize, l’attention s’est élargie à la provenance des cargaisons et au temps que les navires passent à les transporter. La hausse des importations de minerai de fer malgré le recul des mises en chantier illustre cette divergence.
Points clés
- Les mises en chantier en Chine ont chuté de 24,9 %, à 340,31 millions de mètres carrés, de janvier à septembre 2026.
- Selon Ursa, les mises en chantier annuelles ont reculé de 74 % depuis 2019, ramenant l’activité à des niveaux comparables à ceux de 2002.
- Les investissements immobiliers ont baissé de 20,6 %, tandis que les fonds disponibles pour les promoteurs ont diminué de 21,6 % au cours des neuf premiers mois.
- La surface des biens neufs vendus a reculé de 13,2 %, tandis que la surface couverte par les contrats de revente a progressé de 10,7 %.
- Les importations chinoises de minerai de fer ont augmenté de 4,1 % malgré le ralentissement de la construction.
- Les dirigeants du secteur maritime s’attendent à ce que les trajets plus longs des cargaisons de minerais, notamment depuis la Guinée, soutiennent la demande de vraquiers.