Un bénéfice en hausse, mais des attentes du marché plus élevées
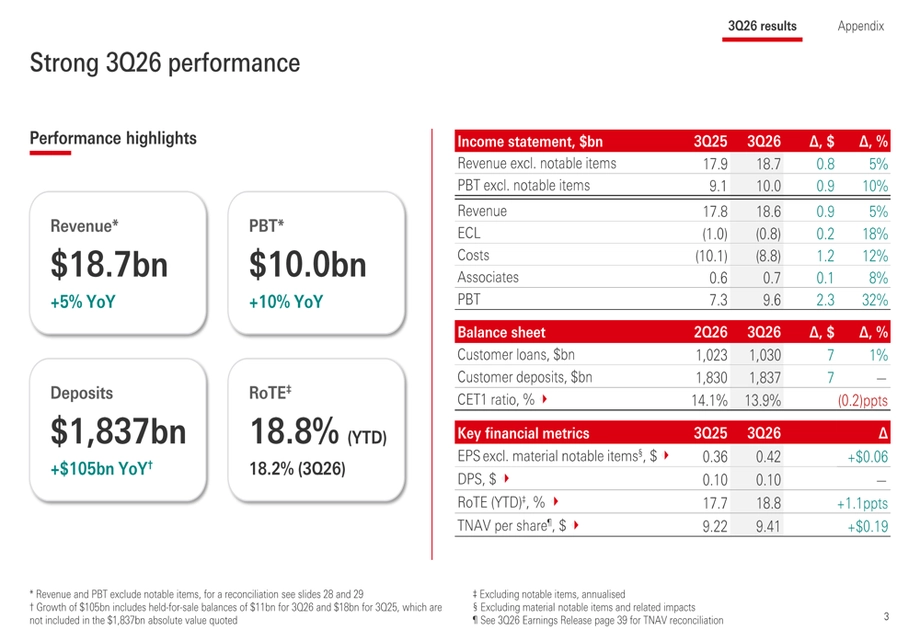
HSBC a annoncé le 27 octobre 2026 un bénéfice avant impôt de 9,632 milliards de dollars au troisième trimestre, en hausse de 32 % sur un an, et prévoit de racheter jusqu’à un milliard de dollars d’actions. Les investisseurs ont néanmoins vendu le titre : les revenus ont été inférieurs aux attentes, la banque a maintenu ses prévisions de revenus d’intérêts et un indicateur clé de fonds propres est passé sous sa fourchette cible à moyen terme.
Sommaire
- Un bénéfice en hausse, mais des attentes du marché plus élevées
- Qu’est-ce qui explique la hausse de 32 % du bénéfice ?
- Pourquoi les perspectives de revenus d’intérêts ont compté
- Un rachat d’actions avec moins de marge de manœuvre en fonds propres
- Les nouvelles règles de fonds propres pourraient dégager une marge en 2027
- Les apports de capitaux dans la gestion de fortune en Asie renforcent une autre source de revenus
- Des pertes sur créances en baisse, mais des coûts à maîtriser
- Les cessions d’actifs redessinent le groupe
- Pourquoi les actionnaires sont restés prudents
- À retenir
La banque dont le siège est à Londres a déclaré un troisième dividende intermédiaire de 0,10 dollar par action. Le rachat annoncé, qui fait suite à une opération d’un milliard de dollars achevée et annoncée avec les résultats intermédiaires, devrait être finalisé avant la publication des résultats annuels 2026 de HSBC.
Les revenus ont progressé de 5 %, à 18,62 milliards de dollars, contre un consensus d’analystes de 18,93 milliards compilé par la banque. Le bénéfice avant impôt est ressorti légèrement inférieur au consensus de 9,69 milliards de dollars. Le manque à gagner sur les revenus s’élève à environ 310 millions de dollars, soit près de 1,6 %, tandis que l’écart sur le bénéfice atteint environ 58 millions, soit 0,6 %.
Dans son annonce de la réunion sur les résultats, publiée le 27 octobre par la Bourse de Londres sous le numéro RNS 6044A, HSBC a désigné sa directrice financière du groupe, Pam Kaur, comme intervenante lors de sa présentation aux investisseurs et aux analystes. Le communiqué indique que les actifs du groupe s’élevaient à 3 445 milliards de dollars au 30 septembre et que ses activités étaient présentes dans 56 pays et territoires.
Le communiqué de résultats de HSBC Holdings plc pour le troisième trimestre 2026 comprend des tableaux financiers intitulés « Résultats publiés et à taux de change constants ». Dans ces tableaux, le « bénéfice avant impôt » publié s’élève à 9 632 millions de dollars pour le trimestre et à 29 154 millions pour les neuf premiers mois, tandis que les « revenus » publiés atteignent respectivement 18 620 millions et 56 362 millions de dollars.
Pour les actionnaires, la question centrale était l’écart entre l’amélioration des résultats annuels et les attentes concernant la prochaine phase de croissance. Le bénéfice a profité de l’absence d’une importante charge juridique, tandis que la banque faisait face à une pression accrue sur ses marges d’intérêt et disposait de moins de marge de manœuvre en matière de fonds propres qu’à la fin juin.
Qu’est-ce qui explique la hausse de 32 % du bénéfice ?
La comparaison des bénéfices de HSBC a largement profité de la disparition d’une provision juridique de 1,4 milliard de dollars comptabilisée au troisième trimestre 2025. Une provision correspond à une somme mise de côté pour couvrir un coût attendu. La disparition d’une charge importante dans la comparaison peut entraîner une forte hausse du bénéfice annuel, même si la croissance sous-jacente de l’activité est plus modeste.
Les charges d’exploitation ont baissé de 12 %, à 8,8 milliards de dollars, principalement parce que cette provision juridique n’a pas été reconduite. Hors éléments significatifs, les charges ont augmenté sous l’effet de l’inflation et des dépenses technologiques.
La mesure du bénéfice avant impôt de HSBC hors éléments significatifs et à taux de change constants a progressé d’environ 900 millions de dollars, à 10 milliards. Les comparaisons à taux de change constants neutralisent les variations de change afin qu’elles ne masquent pas l’évolution de l’activité.
La comparaison trimestrielle est moins favorable. Le bénéfice avant impôt publié a reculé de 5,1 % par rapport au deuxième trimestre, tandis que le bénéfice attribuable aux actionnaires ordinaires a atteint 7,09 milliards de dollars, en hausse de 45,5 % sur un an, mais en baisse d’environ 7,8 % par rapport au trimestre précédent. Les résultats affichent donc à la fois une croissance annuelle et un ralentissement trimestriel.
Pourquoi les perspectives de revenus d’intérêts ont compté
HSBC a maintenu à au moins 46 milliards de dollars sa prévision de revenus nets d’intérêts bancaires pour 2026. Les investisseurs s’attendaient à ce que la direction relève cette prévision pour la troisième fois, faisant de ce statu quo une source de déception.
Les revenus nets d’intérêts bancaires ont augmenté de 5 %, à 11,66 milliards de dollars au trimestre. L’indicateur distinct de revenus nets d’intérêts du groupe s’est établi à 9,3 milliards, en hausse de 6 %. Ces deux chiffres correspondent à des revenus liés aux intérêts, mais reposent sur des définitions comptables différentes : il convient donc de conserver la même base pour comparer les périodes.
Les revenus nets d’intérêts correspondent dans les grandes lignes à la différence entre les intérêts perçus sur les prêts et autres actifs et les intérêts versés sur les dépôts et les autres sources de financement. La croissance des dépôts a soutenu HSBC, tout comme le réinvestissement de sa couverture structurelle à des rendements plus élevés. Cette couverture repose sur des contrats financiers destinés à stabiliser les revenus d’intérêts dans le temps.
La marge nette d’intérêt, qui mesure les revenus d’intérêts par rapport aux actifs productifs d’intérêts, s’est établie à 1,57 %. Elle est inchangée sur un an, mais en baisse de cinq points de base par rapport au deuxième trimestre. Un point de base équivaut à un centième de point de pourcentage : le recul trimestriel est donc de 0,05 point de pourcentage.
La concurrence sur les dépôts à Hong Kong a accentué la pression. Les clients qui transfèrent leur argent de comptes courants vers des dépôts à terme peuvent obtenir une rémunération plus élevée, mais ces dépôts coûtent davantage à la banque. HSBC attirait des fonds tout en devant mieux rémunérer certains d’entre eux pour les conserver.
Un rachat d’actions avec moins de marge de manœuvre en fonds propres
Le ratio de fonds propres de catégorie 1 de base de HSBC, dit CET1, est tombé à 13,9 % fin septembre, contre 14,1 % fin juin. Ce ratio mesure les fonds propres de la meilleure qualité d’une banque au regard de ses actifs pondérés en fonction des risques. Un prêt plus risqué nécessite davantage de fonds propres qu’un actif plus sûr.
La banque attribue ce recul à la hausse des actifs pondérés en fonction des risques, à la baisse de la juste valeur des instruments de dette et au rachat d’actions annoncé lors de la publication de ses résultats intermédiaires. La cible à moyen terme de HSBC pour son ratio CET1 reste comprise entre 14 % et 14,5 %, ce qui place le ratio de septembre 0,1 point de pourcentage sous le seuil inférieur de cette fourchette.
Kaur a déclaré qu’un rachat d’un milliard de dollars était possible avec un ratio CET1 d’environ 14 %, compte tenu de la génération de fonds propres attendue et des priorités de la banque en matière d’allocation du capital. Un rachat d’actions restitue de l’argent aux actionnaires en réduisant le nombre de titres en circulation. Un dividende leur verse directement des fonds.
Le montant proposé dépasse les 500 millions de dollars attendus par certaines sociétés de courtage. Il reste néanmoins inférieur aux rachats de 2 à 3 milliards de dollars annoncés chaque trimestre en 2024 et au premier semestre 2025. Le nouveau programme représente entre un tiers et la moitié de ces montants antérieurs : il peut ainsi dépasser certaines prévisions à court terme tout en décevant les investisseurs habitués à des retours plus importants.
Les nouvelles règles de fonds propres pourraient dégager une marge en 2027
Selon ses dernières modélisations, HSBC estime que les normes définitives de Bâle 3.1 pourraient relever son ratio CET1 de 40 à 50 points de base à compter du 1er janvier 2027. Les normes de Bâle définissent des principes internationaux pour le calcul des fonds propres que les banques doivent détenir face aux risques financiers.
Lors de la conférence téléphonique sur les résultats du 27 octobre 2026, une présentation enregistrée destinée aux analystes et aux investisseurs et prévue à 7 h 45 GMT, Kaur a décrit l’effet estimé :
Aujourd’hui, nous vous communiquons notre estimation de l’incidence de Bâle 3.1, soit 40 à 50 points de base, qui s’appliquera à compter du 1er janvier 2027.
Une hausse de cette ampleur équivaut à 0,4 à 0,5 point de pourcentage, à comparer à la baisse de 0,2 point de pourcentage du ratio de HSBC au troisième trimestre. Cette estimation reste à l’étude et le ratio effectif en janvier tiendra également compte de l’évolution de l’activité, des bénéfices et des distributions de capital d’ici là.
HSBC a maintenu son objectif de distribution de dividendes à 50 % selon la base de calcul de son objectif. La direction doit trouver un équilibre entre ces versements et les rachats d’actions, d’une part, et les fonds propres nécessaires aux prêts, aux investissements et à la couverture des pertes, d’autre part.
Les apports de capitaux dans la gestion de fortune en Asie renforcent une autre source de revenus
HSBC a attiré 38 milliards de dollars de nouveaux capitaux nets dans son activité de gestion de fortune en Asie au troisième trimestre, portant les entrées à plus de 95 milliards sur les neuf premiers mois de l’année. Les nouveaux capitaux nets correspondent aux fonds apportés par les clients, une fois déduits les retraits, et non aux gains dus à la hausse des prix des placements.
Kaur a communiqué ces chiffres lors de la conférence téléphonique sur les résultats :
Les nouveaux capitaux nets dans la gestion de fortune en Asie, à 38 milliards de dollars ce trimestre, portent les entrées depuis le début de l’année à plus de 95 milliards.
La banque a également enregistré une hausse des commissions dans ses activités de banque de financement et d’investissement et de gestion de fortune. Les commissions sur les produits d’investissement et les services financiers constituent une autre source de revenus, en complément des revenus d’intérêts. Les apports de capitaux en Asie sont donc importants à un moment où la concurrence sur les dépôts comprime les marges.
Kaur a déclaré que les quatre métiers avaient enregistré une hausse des dépôts et affiché chacun un rendement annualisé des fonds propres corporels supérieur à 17 %, hors éléments significatifs. Le rendement des fonds propres corporels compare le bénéfice aux fonds propres des actionnaires après déduction des actifs incorporels tels que le fonds commercial. Il permet aux investisseurs d’évaluer le bénéfice généré par ces fonds propres.
Le rendement annualisé des fonds propres corporels moyens de HSBC s’est établi à 17,7 % au trimestre, contre 12,3 % un an plus tôt. Il a atteint 18,8 % sur les neuf premiers mois de l’année. Le groupe a maintenu son objectif d’au moins 17 % pour la période 2026-2028, hors éléments significatifs.
Des pertes sur créances en baisse, mais des coûts à maîtriser
HSBC a comptabilisé 830 millions de dollars de pertes de crédit attendues au trimestre, soit 17 % de moins qu’un an plus tôt. Ces charges correspondent à l’estimation des sommes que la banque pourrait perdre si des emprunteurs ne parvenaient pas à rembourser leurs dettes.
Cette baisse comprend 100 millions de dollars de provisions en moins pour les expositions de stade 3 à l’immobilier commercial de Hong Kong, ainsi qu’une diminution des provisions au Royaume-Uni et au Mexique. Le stade 3 désigne les prêts présentant déjà des signes de dépréciation du crédit. La baisse des charges a soutenu les bénéfices, mais la banque doit toujours gérer ses risques liés à l’immobilier.
HSBC a maintenu pour 2026 ses prévisions de pertes de crédit attendues à environ 45 points de base des prêts bruts moyens. Elle a également conservé son objectif de hausse des charges d’exploitation à environ 1 %, selon sa base de calcul cible.
Kaur a lié la maîtrise des coûts aux économies issues de la simplification de l’organisation. Les dépenses technologiques et l’inflation continuent de faire progresser les coûts sous-jacents, tandis qu’une amélioration de l’activité pourrait entraîner des rémunérations variables supplémentaires et une hausse modérée des charges. Des réductions d’effectifs dans la gestion de fortune au Royaume-Uni, liées à un recours accru à l’intelligence artificielle, étaient également à l’étude, sans chiffre ni calendrier confirmé.
Les cessions d’actifs redessinent le groupe
HSBC a finalisé la vente de ses activités en Uruguay et annoncé son intention de céder son activité d’assurance vie à Singapour, son portefeuille de prêts immobiliers et personnels en Australie ainsi que ses activités de banque de détail en Égypte. Le groupe a également lancé un examen stratégique de ses activités de banque de détail et de banque locale destinée aux petites et moyennes entreprises en Turquie.
Ces opérations concernent plusieurs activités différentes, et non un seul retrait géographique. Elles modifient la répartition des capitaux et de l’attention de la direction chez HSBC, tandis que le groupe continue d’investir dans des secteurs de croissance comme la gestion de fortune en Asie.
Le directeur général du groupe, Georges Elhedery, a déclaré que la banque renforcerait ses activités en simplifiant son organisation, en investissant pour croître et en assurant un retour aux actionnaires. HSBC a également maintenu son objectif de croissance annuelle des revenus jusqu’en 2028, avec une hausse de 5 % en 2028 par rapport à 2027, hors éléments significatifs et à taux de change constants.
Voici les principales dates des résultats, des échanges sur les marchés et des changements à venir en matière de fonds propres :
- 30 septembre 2026 : HSBC a clôturé le trimestre avec un ratio CET1 de 13,9 % et des actifs de 3 445 milliards de dollars.
- 27 octobre 2026 : la banque a publié ses résultats du troisième trimestre, déclaré un dividende de 0,10 dollar et annoncé un rachat d’actions pouvant atteindre un milliard de dollars.
- 2 novembre 2026 : à Hong Kong, l’action s’échangeait à 132,40 dollars hongkongais, en baisse de 2,43 % au cours de la séance.
- 1er janvier 2027 : date à partir de laquelle HSBC prévoit que l’effet estimé des règles de Bâle 3.1 sur ses fonds propres s’appliquera.
- Avant la publication des résultats annuels 2026 : HSBC prévoit de finaliser le nouveau programme de rachat. Aucune date précise de publication des résultats n’a été communiquée.
Pourquoi les actionnaires sont restés prudents
À Londres, l’action HSBC a chuté de 6,5 % dans les premiers échanges européens après la publication des résultats. À Hong Kong, elle reculait de 2,95 % lors d’un relevé effectué plus tôt, avant que la baisse ne s’accentue pendant la séance consacrée aux résultats. Les ventes se sont poursuivies jusqu’au 2 novembre.
Cette réaction reflète plusieurs pressions simultanées : des revenus inférieurs au consensus, des prévisions inchangées pour les revenus d’intérêts bancaires, une marge d’intérêt trimestrielle plus faible et un ratio de fonds propres inférieur à la fourchette cible de la banque. Goldman Sachs a ensuite abaissé ses prévisions de bénéfices et ramené son objectif de cours pour l’action à Hong Kong de 192 à 188 dollars hongkongais, invoquant des perspectives de revenus d’intérêts plus prudentes.
HSBC aborde donc le dernier trimestre avec une forte croissance annuelle de son bénéfice et d’importants apports de capitaux dans la gestion de fortune en Asie, mais les investisseurs attendent une croissance plus rapide des revenus et une plus grande capacité à restituer des fonds propres. La banque devra notamment générer au moins 46 milliards de dollars de revenus nets d’intérêts bancaires, maintenir la hausse des coûts près de son objectif et reconstituer ses fonds propres tout en menant à bien le rachat d’actions.
À retenir
- Le bénéfice avant impôt du troisième trimestre a progressé de 32 %, à 9,632 milliards de dollars, mais a reculé de 5,1 % par rapport au trimestre précédent.
- Les revenus ont atteint 18,62 milliards de dollars, sous le consensus de 18,93 milliards établi par les analystes.
- HSBC a déclaré un dividende de 0,10 dollar et prévoit de racheter jusqu’à un milliard de dollars d’actions.
- Le ratio de fonds propres CET1 est tombé à 13,9 %, sous la fourchette cible à moyen terme de 14 % à 14,5 %.
- Les changements liés à Bâle 3.1 pourraient relever le ratio de fonds propres de 40 à 50 points de base à partir de janvier 2027.
- Les nouveaux capitaux nets dans la gestion de fortune en Asie ont atteint 38 milliards de dollars au trimestre et dépassé 95 milliards sur les neuf premiers mois de l’année.
- HSBC a maintenu sa prévision d’au moins 46 milliards de dollars de revenus nets d’intérêts bancaires en 2026, ainsi que ses objectifs de rentabilité pour la période 2026-2028.