19,145 milliards de roupies de bénéfices, mais une faible croissance des revenus d’intérêts
Les 20 banques commerciales du Népal ont réalisé un bénéfice cumulé de 19,145 milliards de roupies au premier trimestre de l’exercice 2083/84, correspondant à 2026/27, soit une hausse de 45,58 % par rapport aux 13,15 milliards de roupies enregistrés un an plus tôt. Pourtant, les revenus tirés de leur principale activité de crédit n’ont progressé que d’environ 1 %.
Sommaire
- 19,145 milliards de roupies de bénéfices, mais une faible croissance des revenus d’intérêts
- Comment la baisse des taux d’intérêt peut-elle profiter à une banque ?
- Pourquoi les charges pour pertes sur prêts ont-elles autant d’importance ?
- Prime et Rastriya Banijya, deux résultats différents
- La forte hausse de Nepal Investment Mega
- La hausse des bénéfices n’a pas empêché l’augmentation des prêts non performants
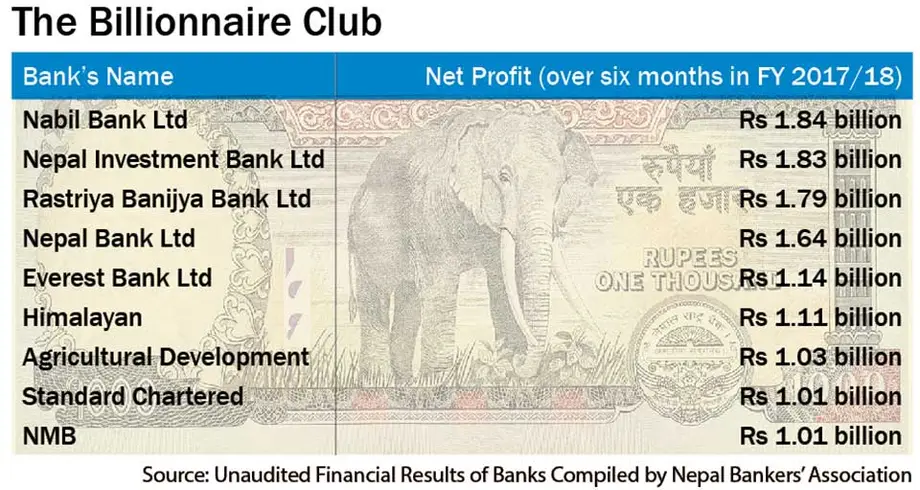
- Quelles banques ont réalisé les bénéfices les plus élevés ?
- Pourquoi les bénéfices et les dividendes peuvent-ils diverger autant ?
- Ce que change la baisse du coût du crédit pour l’économie
- À retenir
Le changement le plus important s’est produit ailleurs dans leurs comptes. Les provisions pour pertes potentielles sur prêts sont passées de 20,04 milliards à 10,99 milliards de roupies, soit une baisse de 9,05 milliards, ou d’environ 45 %. Les banques ont également moins payé pour les dépôts et les autres sources de financement, à mesure que les taux d’intérêt reculaient.
Ces évolutions expliquent en partie comment les bénéfices ont pu progresser de près de 6 milliards de roupies alors que le revenu net d’intérêts n’a augmenté que d’environ 470 millions, passant de 49,10 à 49,57 milliards de roupies. La baisse des dépenses a permis aux banques de conserver une plus grande part de leurs revenus.
Emprunteurs, épargnants et actionnaires ont vécu différentes facettes de cette même évolution. En moyenne, les emprunts ont coûté moins cher, les déposants ont perçu moins d’intérêts et de nombreuses banques ont annoncé des bénéfices plus élevés. Dans le même temps, la proportion moyenne de prêts non performants a augmenté.
Ces chiffres proviennent des états financiers trimestriels non audités. Ils couvrent le début de l’exercice financier ; les résultats restent soumis à l’audit et à d’éventuels ajustements ultérieurs.
La comparaison porte sur trois périodes pertinentes :
- Premier trimestre de 2082/83 : les banques commerciales ont réalisé 13,15 milliards de roupies de bénéfices et comptabilisé 20,04 milliards de roupies de provisions pour pertes sur prêts.
- Deux premiers mois de 2083/84 : selon les chiffres de la Nepal Rastra Bank, les taux moyens des dépôts et des prêts s’élevaient respectivement à 3,11 % et 6,38 %.
- Premier trimestre de 2083/84, couvrant les mois de Shrawan, Bhadra et Ashwin : le bénéfice cumulé a atteint 19,145 milliards de roupies et les provisions sont tombées à 10,99 milliards.
Comment la baisse des taux d’intérêt peut-elle profiter à une banque ?
Une banque perçoit des intérêts auprès des emprunteurs et en verse aux déposants et aux autres fournisseurs de fonds. La soustraction des charges d’intérêts aux revenus d’intérêts donne le revenu net d’intérêts, c’est-à-dire le montant disponible avant de rémunérer le personnel, d’exploiter les agences, de couvrir les pertes potentielles sur prêts et de régler les autres dépenses.
La baisse des taux des prêts réduit les revenus qu’une banque tire de ses crédits. La baisse des taux des dépôts réduit le coût de son financement. Lorsque les charges de financement diminuent plus vite que les revenus d’intérêts, la banque peut conserver une plus grande part des revenus de cette activité, même si elle facture moins cher ses emprunteurs.
Selon les chiffres de la Nepal Rastra Bank pour les deux premiers mois, le taux moyen des dépôts des banques commerciales s’établissait à 3,11 % et celui des prêts à 6,38 %. L’écart est de 3,27 points de pourcentage. Les revenus d’intérêts réels dépendent du montant rémunéré à chaque taux, du coût des financements et du moment où les taux changent.
Pour l’ensemble des 20 banques, le revenu net d’intérêts a progressé d’environ 0,96 %. La hausse bien plus importante du bénéfice final provient donc principalement de l’évolution des dépenses et des autres revenus. Les frais de service et les commissions y ont également contribué, même si aucun montant cumulé correspondant n’a été communiqué.
Pourquoi les charges pour pertes sur prêts ont-elles autant d’importance ?
Les banques comptabilisent une charge lorsqu’elles estiment qu’une partie des prêts risque de ne pas être remboursée. On parle de provision pour pertes sur prêts ou de charge de dépréciation. Cette écriture prend en compte une perte anticipée au lieu d’attendre que toutes les tentatives de recouvrement aient abouti.
Voici un exemple simple. Une banque prête 1 million de roupies à une entreprise et estime par la suite qu’elle perdra 200 000 roupies. La comptabilisation de cette perte anticipée réduit son bénéfice. Si les remboursements s’améliorent et que les conditions comptables et réglementaires requises sont remplies, la banque peut réduire la provision, ce qui améliore ses résultats.
Pour l’ensemble des banques commerciales népalaises, la baisse de 9,05 milliards de roupies des charges de provisionnement représente environ une fois et demie la hausse de près de 6 milliards du bénéfice net. Les impôts, les frais de personnel et d’autres postes ont également évolué : le résultat final ne s’explique donc pas par cette seule charge.
Le recouvrement de certains prêts anciens a contribué à réduire les sommes que les banques devaient mettre de côté. La baisse des charges peut aussi traduire une évolution des provisions nécessaires au cours du trimestre. Une reprise consiste précisément à réduire une provision comptabilisée auparavant. Ces deux opérations influent sur les résultats, tandis que les sommes perçues auprès des emprunteurs apparaissent dans les remboursements.
Prime et Rastriya Banijya, deux résultats différents
Prime Commercial Bank illustre la manière dont la baisse du coût du financement peut soutenir les revenus d’intérêts. Ses revenus d’intérêts ont reculé, passant d’environ 5,90 à 5,30 milliards de roupies. Ses charges d’intérêts ont toutefois diminué plus fortement, d’environ 3,49 à 2,70 milliards de roupies.
Sur la base de ces chiffres arrondis, le revenu net d’intérêts de Prime est passé d’environ 2,41 à 2,60 milliards de roupies, soit une hausse d’environ 8 %. La banque a nettement moins payé pour se financer, ce qui a plus que compensé le recul des intérêts perçus.
Le bénéfice net final de Prime a néanmoins diminué d’environ 5,6 %, à 1,1876 milliard de roupies. Les charges liées au risque de crédit et à d’autres pertes potentielles ont augmenté, passant d’environ 480 à 620 millions de roupies, tandis que les frais de personnel et les autres charges d’exploitation ont également progressé.
Rastriya Banijya Bank a suivi une trajectoire opposée. Son bénéfice est passé d’environ 600 millions à 1,6496 milliard de roupies. Le revenu net d’intérêts a augmenté d’environ 37 %, tandis que les charges liées au risque de crédit et aux autres pertes ont diminué, passant d’environ 970 à 360 millions de roupies.
Rastriya Banijya a donc bénéficié à la fois d’une hausse des revenus d’intérêts et d’une baisse des charges pour pertes. Prime a amélioré ses revenus d’intérêts, mais a subi une hausse d’autres coûts. Leurs résultats montrent pourquoi il faut examiner le bénéfice final en parallèle des postes de revenus et de dépenses qui l’ont déterminé.
La forte hausse de Nepal Investment Mega
Nepal Investment Mega Bank a affiché l’une des évolutions les plus marquées : son bénéfice net est passé de 45,05 millions à 1,181 milliard de roupies, soit une hausse de 2 522,47 %. Ce pourcentage est particulièrement élevé parce que le bénéfice de la période précédente était faible.
Son activité principale de crédit a beaucoup moins évolué. Le revenu net d’intérêts a progressé de 0,88 %, passant de 3,243 à 3,272 milliards de roupies. Les charges de dépréciation ont diminué de 60,81 %, de 2,800 à 1,097 milliard de roupies, contribuant à la hausse du bénéfice d’exploitation, passé de 150,29 millions à 1,691 milliard.
Le coût des ressources de la banque a reculé de 3,92 % à 3,07 %. Les frais de personnel ont augmenté de 22,29 %, à environ 950 millions de roupies. La baisse des charges liées aux pertes de crédit a donc joué un rôle central dans l’amélioration.
Le tableau financier détaillé fait état d’environ 540,80 milliards de roupies de dépôts et de 322,41 milliards de prêts et avances. Par rapport aux encours de référence indiqués, les dépôts ont augmenté de 2,69 % et les prêts de seulement 0,33 %.
Nepal Investment Mega a également déclaré un ratio de fonds propres de 12,17 %, contre 13,48 %. Ce ratio mesure le coussin de fonds propres d’une banque par rapport à ses actifs pondérés selon leur risque. Après les ajustements réglementaires, son solde distribuable restait négatif, à environ 5,162 milliards de roupies : la situation des actionnaires apparaît ainsi différente de ce que laisse penser le seul bénéfice trimestriel.
La hausse des bénéfices n’a pas empêché l’augmentation des prêts non performants
Le ratio moyen de prêts non performants des banques commerciales est passé de 4,858 % à 5,641 %, soit une hausse de 0,783 point de pourcentage. Ce ratio a augmenté dans 12 banques et diminué dans huit.
Un prêt non performant est un crédit classé parmi les créances à risque en vertu des règles réglementaires, parce que son remboursement est en retard ou compromis d’une autre manière. Un ratio plus élevé signifie qu’une plus grande part des prêts entre dans cette catégorie.
Prabhu Bank a enregistré le ratio le plus élevé cité, à 14,80 %, contre 5,78 % un an plus tôt. Celui de NIC Asia Bank s’élevait à 9,81 %. Le ratio de Nepal Investment Mega est passé de 6,63 % à 8,87 %, alors même que ses charges de dépréciation ont baissé.
Everest Bank a affiché un ratio nettement inférieur, de 0,50 %, suivie de Standard Chartered, à 1,83 %, et de Sanima, à 2,86 %. Les banques ont abordé le trimestre avec des niveaux de pression différents en matière de remboursements.
Le recouvrement des sommes dues par un groupe d’emprunteurs en retard peut améliorer les résultats du moment, tandis que des difficultés de remboursement apparaissent chez d’autres clients. Les charges de provisionnement dépendent également des provisions déjà comptabilisées et du traitement de chaque prêt. Pour comprendre la situation d’une banque, il faut donc examiner à la fois ses bénéfices et l’état des prêts en cours.
Quelles banques ont réalisé les bénéfices les plus élevés ?
Nabil Bank arrive en tête avec 2,5551 milliards de roupies, suivie de Global IME Bank, avec 2,3138 milliards, et de Rastriya Banijya Bank, avec 1,6496 milliard. Ces trois banques ont réalisé ensemble 6,5185 milliards de roupies, soit environ 34 % des bénéfices totaux du secteur.
Le bénéfice de Nabil a augmenté de 45,43 %. Dans l’ensemble du secteur, 17 banques ont enregistré une hausse de leurs bénéfices et trois un recul : Prime, Standard Chartered et Himalayan. Les bénéfices de Standard Chartered ont baissé de 2,99 %, et ceux d’Himalayan de 6,84 %.
Les bénéfices trimestriels, exprimés en millions de roupies pour faciliter la comparaison, étaient les suivants :
- Nabil Bank : 2 555,1 millions de roupies.
- Global IME Bank : 2 313,8 millions de roupies.
- Rastriya Banijya Bank : 1 649,6 millions de roupies.
- Everest Bank : 1 252,7 millions de roupies.
- Prime Commercial Bank : 1 187,6 millions de roupies.
- Nepal Investment Mega Bank : 1 181,4 millions de roupies.
- NMB Bank : 1 164,2 millions de roupies.
- Kumari Bank : 1 074,5 millions de roupies.
- Sanima Bank : 1 051,4 millions de roupies.
- Siddhartha Bank : 851,5 millions de roupies.
- Nepal Bank : 832,1 millions de roupies.
- Standard Chartered Bank : 671,4 millions de roupies.
- Himalayan Bank : 654,8 millions de roupies.
- Laxmi Sunrise Bank : 653,3 millions de roupies.
- Prabhu Bank : 603,7 millions de roupies.
- Nepal SBI Bank : 552,2 millions de roupies.
- Machhapuchchhre Bank : 551,1 millions de roupies.
- NIC Asia Bank : 127,4 millions de roupies.
- Agricultural Development Bank : 109,2 millions de roupies.
- Citizens Bank : 107,7 millions de roupies.
La taille d’une banque influe sur le montant total de ses bénéfices. Les indicateurs calculés par action offrent une autre perspective, tandis que les prêts non performants et les ajustements réglementaires aident à déterminer quelle part de ces bénéfices pourra éventuellement revenir aux actionnaires.
Pourquoi les bénéfices et les dividendes peuvent-ils diverger autant ?
Le Népal compte 20 banques commerciales opérationnelles de catégorie A, dont 19 sont cotées à la Bourse du Népal. La banque publique Rastriya Banijya Bank n’est pas cotée. Les actionnaires des banques cotées font face à des niveaux de bénéfices et à des perspectives de distribution très différents.
Parmi les chiffres de bénéfice annuel par action cités, Everest Bank arrive en tête avec 34,78 roupies, suivie de Nabil avec 30,34 roupies et de Standard Chartered avec 26,74 roupies. Annualiser un résultat trimestriel consiste à l’exprimer à un rythme annuel, généralement en le multipliant par quatre. Les bénéfices réels dépendront des trimestres suivants.
Agricultural Development Bank a déclaré un bénéfice net positif de 109,2 millions de roupies, mais un bénéfice par action négatif de 1,51 roupie dans le calcul ajusté des dividendes versés aux détenteurs d’actions de préférence. Ces derniers ont un droit prioritaire sur des dividendes déterminés, ce qui influe sur le montant restant pour les actionnaires ordinaires.
Le bénéfice distribuable par action cité pour Everest s’élevait à 26,87 roupies, suivi de 22,19 roupies pour Standard Chartered et de 21,96 roupies pour Siddhartha. Ces chiffres n’étaient pas annualisés. Le bénéfice distribuable de NIC Asia était négatif, à 103,21 roupies par action ; celui d’Himalayan, à 43,39 roupies, et celui de Prabhu, à 28,83 roupies.
Un calcul distinct de la capacité de distribution de dividendes donnait 40,77 % pour Everest, 35,11 % pour Rastriya Banijya et 34,61 % pour Standard Chartered. Il s’agit d’indicateurs de capacité ; le versement de dividendes dépend des comptes concernés, des exigences réglementaires et de la procédure d’approbation.
Avant de distribuer leurs bénéfices, les banques doivent procéder aux affectations et ajustements requis. Les pertes accumulées et les intérêts comptabilisés mais non perçus peuvent réduire le solde disponible. Le solde distribuable négatif de Nepal Investment Mega rend cette contrainte particulièrement visible, malgré la forte hausse de son bénéfice trimestriel.
Ce que change la baisse du coût du crédit pour l’économie
Selon les chiffres de la Nepal Rastra Bank, le crédit au secteur privé a progressé de 7,2 % sur un an au cours des deux premiers mois de l’exercice financier. Les prêts augmentaient, mais les banques disposaient encore d’une ample liquidité, c’est-à-dire de fonds mobilisables pour honorer les paiements et soutenir le crédit.
La baisse des taux d’intérêt réduit le coût d’un nouvel investissement. Pour une entreprise empruntant 5 millions de roupies, les intérêts annuels s’élèveraient à 400 000 roupies à un taux de 8 %, contre 300 000 roupies à 6 %, en supposant que le principal reste inchangé pendant toute l’année.
Une économie de 100 000 roupies peut compter pour une petite entreprise. Son propriétaire doit toutefois disposer d’une clientèle suffisante, anticiper des revenus et avoir confiance dans sa capacité à rembourser le prêt. Un emprunt moins cher allège les frais de financement, mais c’est la demande pour les produits de l’entreprise qui détermine si son développement est commercialement viable.
Les banques qui détiennent une part importante de prêts à risque peuvent également examiner les nouvelles demandes avec davantage de prudence. Pour que les fonds se transforment en nouvelle usine, en magasin plus grand ou en emplois supplémentaires, il faut à la fois des fonds disponibles, des emprunteurs disposés à s’endetter et des risques de crédit jugés acceptables.
Les résultats du trimestre font état d’une hausse des bénéfices bancaires, alimentée en grande partie par la baisse des charges pour pertes et du coût du financement, tandis que les revenus d’intérêts n’ont que modestement progressé. Les prochains résultats permettront de suivre l’évolution conjointe de la demande de crédit, des remboursements et des revenus tirés de l’activité bancaire courante dans l’ensemble de l’économie.
À retenir
- Les 20 banques commerciales du Népal ont réalisé 19,145 milliards de roupies de bénéfices au premier trimestre de 2083/84, soit une hausse de 45,58 %.
- Le revenu net d’intérêts n’a augmenté que d’environ 1 %, tandis que les provisions pour pertes sur prêts sont passées de 20,04 à 10,99 milliards de roupies.
- La baisse du coût des dépôts et des autres financements a aidé les banques à conserver une plus grande part de leurs bénéfices malgré le recul des taux des prêts.
- Nabil, Global IME et Rastriya Banijya ont réalisé environ 34 % des bénéfices totaux du secteur.
- Le ratio moyen de prêts non performants a atteint 5,641 %, avec d’importants écarts entre les banques.
- Les bénéfices distribuables sont restés négatifs dans plusieurs banques, limitant leur capacité à verser des dividendes.
- Les résultats trimestriels ne sont pas audités et la croissance du crédit au secteur privé s’élevait à 7,2 % au cours des deux premiers mois.