Un nouveau recul met à l’épreuve les prévisions de reprise
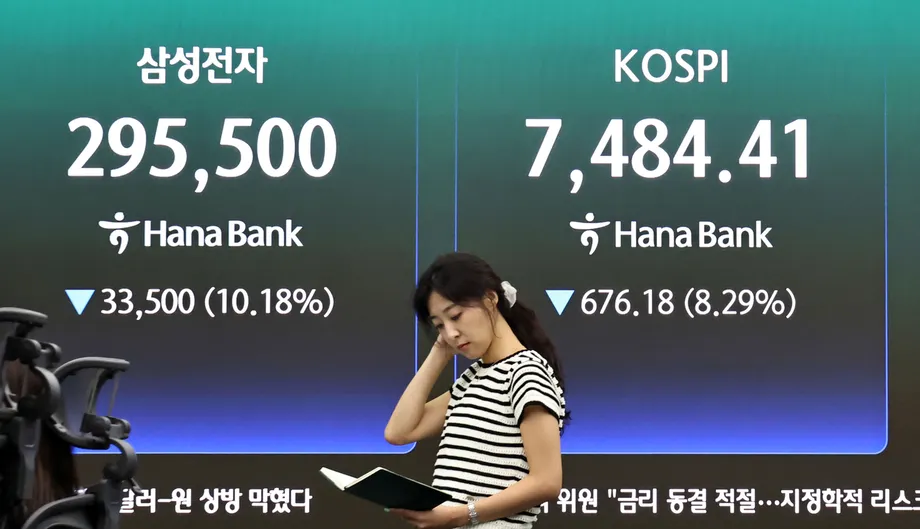
Le KOSPI sud-coréen s’établissait à 5 626,02 le 30 octobre 2026 à 11 h 20, en baisse de 5,25 % sur la séance et d’environ 38 % par rapport à son pic du 22 juin, à 9 114,55. Ces dernières pertes creusent l’écart entre la chute des cours et les prévisions des sociétés de courtage, qui estiment toujours qu’une reprise substantielle reste possible en 2027.
Sommaire
- Un nouveau recul met à l’épreuve les prévisions de reprise
- Le rebond d’octobre cède la place à une nouvelle vague de ventes
- Ce que signifiait la restriction des échanges
- Jusqu’où les sociétés de courtage envisagent-elles une reprise de l’indice ?
- Le casse-tête des bénéfices des fabricants de semi-conducteurs
- Pourquoi les prévisions de calendrier divergent
- Les ventes des investisseurs étrangers face à un marché moins liquide
- Les rendements pour les actionnaires peuvent aider, mais les semi-conducteurs dominent
- Les choix sectoriels reflètent des risques différents
- Points clés
La Bourse de Corée a activé à 10 h 04 une restriction de cinq minutes sur les ventes programmées, alors que les pertes sur les valeurs des semi-conducteurs s’accéléraient. Samsung Electronics a reculé de 6,03 % et SK Hynix de 8,65 %, plaçant au cœur de ce nouveau repli les entreprises sur lesquelles repose l’argument en faveur d’une reprise.
Pour l’an prochain, les prévisions des sociétés de courtage vont de 5 000 à 10 000 points, Yuanta Securities évoquant un scénario optimiste à 12 000 points. Ces projections dépendent largement de la capacité des entreprises du secteur des semi-conducteurs à continuer de dégager des bénéfices exceptionnellement élevés et du retour des investisseurs étrangers après une longue période de ventes.
L’attrait tient aux prix. Hanwha Investment & Securities situe le ratio cours/bénéfice prévisionnel du KOSPI autour de 4, son niveau le plus bas depuis 2010. Autrement dit, les investisseurs paient environ quatre wons pour chaque won de bénéfice que les entreprises devraient dégager au cours de l’année à venir.
La question est de savoir combien de temps ces bénéfices dureront. Un ratio faible donne l’impression que les actions sont bon marché lorsque les prévisions de bénéfices se maintiennent. Si les bénéfices diminuent ensuite, le même cours devient plus élevé au regard de ce que les entreprises gagnent. Une grande partie du désaccord entre les sociétés de courtage tient à ce calcul.
Le rebond d’octobre cède la place à une nouvelle vague de ventes
Le recul du 30 octobre a suivi les pertes de Wall Street, après les résultats trimestriels décevants d’Alphabet, la maison mère de Google. Les inquiétudes concernant son flux de trésorerie disponible, c’est-à-dire les liquidités restantes après les dépenses d’exploitation et d’investissement, ont ravivé les doutes sur la rentabilité des investissements dans l’intelligence artificielle.
Le marché sud-coréen avait déjà connu de fortes fluctuations au cours de la semaine. Voici les principaux événements :
- 22 juin : le KOSPI atteint 9 114,55 points, son pic avant un recul prolongé.
- 26 octobre : l’indice clôture à 5 469,47 points, en baisse de 1,46 %, tandis que les échanges quotidiens tombent à leur plus bas niveau de l’année.
- 28 octobre : une hausse de plus de 6 %, portée notamment par le programme de rémunération des actionnaires de SK Hynix, d’un montant de 100 000 milliards de wons, ramène l’indice au-dessus de 6 000 points.
- 29 octobre : le KOSPI clôture à 5 937,66 points, en baisse de 1,24 %, les mesures de rémunération des actionnaires annoncées par Samsung Electronics décevant les investisseurs.
- 30 octobre : l’indice ouvre en baisse de 2,99 %, à 5 760,53 points, puis recule jusqu’à 5 626,02 points à 11 h 20.
À la clôture du 29 octobre, l’indice était inférieur de près de 35 % à son pic de juin. Les pertes du lendemain matin ont porté le recul à environ 38 %, montrant à quelle vitesse évoluait le point de départ des prévisions de reprise. Le cours de clôture du 30 octobre n’était pas disponible.
La Corée du Sud avait déjà connu un retournement brutal plus tôt dans l’année. Lors du krach des marchés de mars, le KOSPI avait chuté de 12,06 % en une séance, la guerre impliquant les États-Unis, Israël et l’Iran poussant les investisseurs à délaisser les actions asiatiques. En octobre, les pressions immédiates venaient des résultats des entreprises technologiques et de la pérennité des investissements dans l’IA.
Ce que signifiait la restriction des échanges
L’intervention de la Bourse de Corée le 30 octobre a fait suite à une baisse de 5,12 % de l’indice des contrats à terme KOSPI 200, qui est tombé à 887,92 points. Le mécanisme de suspension temporaire des ventes est activé lorsque cet indice recule d’au moins 5 % pendant une minute ou plus.
Un contrat à terme permet aux investisseurs de négocier une exposition à un indice à un prix convenu pour une date ultérieure. De fortes variations des contrats à terme peuvent entraîner des ordres automatisés sur les actions. Le mécanisme de suspension limite brièvement les ventes programmées afin de ralentir cette transmission, tandis que les échanges ordinaires se poursuivent.
La mesure avait été activée pour la dernière fois le 15 octobre, soit 11 séances auparavant. Le KOSDAQ, où les entreprises technologiques sont fortement représentées, était lui aussi sous pression : il reculait de 3,32 % à 728,25 points à 10 h 08.
Les pertes ne se limitaient pas aux fabricants de semi-conducteurs. Hyundai Motor a reculé de 3,76 % après avoir abaissé ses objectifs annuels de ventes et d’investissement. Hanwha Aerospace a chuté de 12,24 % après des résultats du troisième trimestre inférieurs aux attentes, liés au retard de livraisons à la Pologne d’obusiers automoteurs K9. Les investisseurs réagissaient autant aux difficultés de résultats des entreprises qu’au repli général lié à l’IA.
Jusqu’où les sociétés de courtage envisagent-elles une reprise de l’indice ?
Yuanta Securities affiche la fourchette la plus optimiste parmi les prévisions nationales : de 6 000 à 10 000 points en 2027, avec un scénario favorable à 12 000 points. Hanwha Investment & Securities prévoit une fourchette de 6 000 à 9 300 points, avec un objectif de 8 500 points.
D’autres sociétés sont plus prudentes. Daishin Securities table sur un plafond de 8 200 points, tandis que Kiwoom Securities prévoit une fourchette de 5 100 à 8 100 points. Shinhan Securities prévoit de 5 000 à 8 000 points et situe la juste valeur autour de 7 000 points. iM Securities fixe à 7 500 points la limite supérieure de son scénario de base.
Par rapport à la clôture du 29 octobre, à 5 937,66 points, la juste valeur approximative de 7 000 points estimée par Shinhan représenterait une hausse d’environ 18 %, tandis que l’objectif de 8 500 points de Hanwha correspondrait à environ 43 %. À l’inverse, une baisse à 5 000 points représenterait un recul supplémentaire d’environ 16 %. Même les prévisions fondées sur une reprise laissent une marge considérable à de nouvelles pertes.
Les périodes visées comptent aussi. Goldman Sachs a réduit de 25 % son objectif pour les 12 mois à venir, le faisant passer de 12 000 à 9 000 points. Pour le dernier trimestre de 2026, DB Securities prévoit une fourchette de 5 000 à 7 300 points et Yuanta de 6 000 à 7 500 points. Ces fourchettes à court terme portent sur l’ajustement immédiat plutôt que sur l’ensemble de l’année 2027.
Le casse-tête des bénéfices des fabricants de semi-conducteurs
Les prévisions de Noh Dong-gil, analyste chez Shinhan Securities, pour 2027 illustrent concrètement le désaccord entre bénéfices et valorisations. Depuis le pic des cours de juin, les bénéfices opérationnels cumulés prévus en 2028 pour Samsung Electronics et SK Hynix ont progressé de 837 000 milliards à 1 058 000 milliards de wons, soit une hausse d’environ 26 %.
Sur la même période, la valorisation cumulée de ces entreprises estimée par Shinhan est passée de 4 194 000 milliards à 2 222 000 milliards de wons, soit une baisse d’environ 47 %. Les investisseurs accordaient moins de valeur à ces entreprises alors même que les estimations de leurs bénéfices futurs augmentaient.
Le calcul de Noh, fondé sur la moyenne des prévisions de bénéfices et un coût du capital de 10 %, suggère que les cours actuels intègrent environ 1,9 année de bénéfices excédentaires. Le coût du capital désigne le rendement exigé par les investisseurs en contrepartie des fonds apportés à une entreprise. Les bénéfices excédentaires correspondent à ce que l’entreprise gagne au-delà de ce seuil.
La question centrale est de savoir si les bénéfices resteront élevés en 2028 et au-delà. Les nouvelles capacités de production de semi-conducteurs prévues en 2028 pourraient accroître l’offre et modifier les prix des mémoires. Si les bénéfices restent élevés plus longtemps, les investisseurs auront davantage de raisons de valoriser plusieurs années de revenus supplémentaires.
KB Securities estime les ratios cours/bénéfice prévisionnels pour 2027 à 3,3 pour Samsung Electronics et à 2,7 pour SK Hynix, contre 7 à 8 pour Micron et SanDisk. Les entreprises coréennes se négocient donc à moins de la moitié de ces multiples de comparaison. La réduction de cet écart dépendra de la confiance dans les bénéfices futurs, autant que de leur niveau actuel.
Pourquoi les prévisions de calendrier divergent
Yuanta s’attend d’abord à un marché plus faible, puis à un raffermissement, porté par la poursuite de la croissance des bénéfices des principaux acteurs de l’IA et des semi-conducteurs, une remontée des valorisations et une amélioration des flux d’investissement. Hanwha anticipe également un marché relativement solide : les semi-conducteurs devraient mener la hausse au premier semestre, avant qu’elle ne s’étende à d’autres secteurs au second.
Hanwha situe l’essentiel de la hausse attendue au dernier trimestre de 2026 et au premier trimestre de 2027. La société met en avant les négociations sur les contrats d’approvisionnement à long terme en mémoire et les prix de la mémoire à large bande passante, une mémoire spécialisée utilisée avec de puissants processeurs d’IA, pour l’année prochaine.
Daishin prévoit le schéma inverse : une reprise initiale, les faibles valorisations attirant les acheteurs, suivie d’un second semestre plus faible à mesure que ralentissent la croissance des exportations et des bénéfices et que les pressions inflationnistes s’accentuent. La société recommande de réduire l’exposition aux actions à partir du troisième trimestre 2027.
Shinhan prévoit une évolution sans tendance marquée et de possibles tests des précédents points bas jusqu’à la fin de 2026, puis des achats progressifs au premier trimestre et une reprise de la tendance du marché au deuxième. Son étude de 24 précédents passages du KOSPI sous sa moyenne mobile à 200 jours a montré que, dans 15 cas, un nouveau plus bas avait été atteint entre la 21e et la 60e séance. Cette évolution passée aide à comprendre sa prudence face à la tentation de miser sur le premier rebond.
Kiwoom estime que les décotes de valorisation pourraient s’atténuer après le deuxième trimestre 2027, si les inquiétudes concernant les taux d’intérêt et les prix du pétrole s’apaisent et si la pérennité des bénéfices se précise. Les sociétés s’accordent plus volontiers sur la possibilité d’une reprise que sur le moment où les investisseurs pourraient en profiter.
Les ventes des investisseurs étrangers face à un marché moins liquide
Les ventes nettes des investisseurs étrangers jusqu’à la mi-octobre représentaient environ 4 % de la capitalisation boursière annuelle moyenne du KOSPI, se rapprochant des 4,56 % enregistrés pendant la crise financière de 2008. Selon une mesure distincte de Shinhan, portant sur les 12 derniers mois, les ventes nettes dépassaient également 4 % de la capitalisation boursière.
L’activité de marché s’est contractée avec les cours. La valeur moyenne quotidienne des échanges est passée de 50 347,1 milliards de wons en juin à 21 360,4 milliards en septembre, puis à 19 021 milliards en octobre jusqu’au 26 octobre. Le chiffre d’octobre était inférieur d’environ 62 % à celui de juin.
Le 26 octobre à lui seul, la valeur des échanges s’est établie à 12 991,1 milliards de wons et le volume à 202,29 millions d’actions, leurs niveaux les plus bas de l’année. Sur un marché moins liquide, les ordres importants trouvent moins d’acheteurs ou de vendeurs en contrepartie, ce qui rend le retour d’achats soutenus particulièrement déterminant pour une reprise.
Hyundai Motor Securities s’attend à une amélioration des flux étrangers entre la mi-novembre et la fin du mois, après les élections de mi-mandat aux États-Unis et une introduction en Bourse d’Anthropic attendue. La société estime qu’un rebond est possible vers la fin de 2026, suivi d’une reprise début 2027.
Shinhan identifie un autre frein potentiel entre 6 600 et 7 000 points : les investisseurs particuliers ayant acheté dans cette zone pourraient vendre à l’approche de leurs cours d’achat. Ces ventes pourraient absorber une partie de la demande à l’origine du rebond.
Les rendements pour les actionnaires peuvent aider, mais les semi-conducteurs dominent
Shinhan prévoit un rendement des distributions aux actionnaires de 4,1 % pour le KOSPI en 2027, contre des chiffres récents de 3,2 % au Japon et de 2,4 % aux États-Unis. Cet indicateur rapporte les sommes redistribuées aux actionnaires sous forme de dividendes et de rachats d’actions à la valeur boursière.
Si l’on exclut Samsung Electronics et SK Hynix, le chiffre prévisionnel pour la Corée tombe à 2,1 %. L’écart montre à quel point les rendements en numéraire attendus du marché dépendent de ses deux principaux fabricants de semi-conducteurs.
Shinhan prévoit également l’annulation de 97 000 milliards de wons d’actions en 2027, contre 94 000 milliards en 2026. L’annulation d’actions rachetées réduit le nombre de titres en circulation et augmente la part de propriété des investisseurs restants. La société s’attend à ce qu’une plus grande part de l’activité concerne des actions nouvellement rachetées, plutôt que l’annulation d’actions déjà détenues par les entreprises.
iM Securities estime que la croissance des bénéfices ne se traduira pas nécessairement par une hausse équivalente des cours. La société cite de précédents cycles haussiers durant lesquels le bénéfice par action de Samsung Electronics a été multiplié par quatorze, tandis que son cours n’a été multiplié que par quatre. Son scénario de reprise suppose également une amélioration des rendements pour les actionnaires et une présence accrue d’entreprises qui adoptent avec succès l’IA.
Les choix sectoriels reflètent des risques différents
Kiwoom recommande les semi-conducteurs, le matériel informatique, les machines, les banques et les sociétés holding, avec la construction, la construction navale, les biotechnologies et l’automobile comme autres options. Cette approche répartit l’exposition au-delà des fabricants de puces, dont les bénéfices dominent les perspectives de l’indice.
Shinhan privilégie les semi-conducteurs au premier semestre, puis un repositionnement sélectif vers d’autres secteurs à mesure que les prévisions de bénéfices s’améliorent. La société cite les banques pour leurs dividendes et annulations d’actions, les entreprises de distribution d’électricité et de câbles liées aux infrastructures énergétiques de l’IA, ainsi que certaines entreprises de la beauté, des biotechnologies et du stockage de l’énergie.
La préférence de Daishin pour l’assurance, les actions à dividende et les biens de consommation courante reflète ses anticipations d’un ralentissement de la croissance des bénéfices et d’une hausse des coûts au second semestre. Ces entreprises peuvent séduire les investisseurs en quête de revenus plus réguliers ou de secteurs où la demande tient bon lorsque la croissance devient moins prévisible.
Les prochains jalons sont concrets : les négociations sur les contrats de mémoire vers la fin de 2026, les flux d’investisseurs étrangers en novembre, puis la confirmation des bénéfices et des rendements pour les actionnaires au début de 2027. Les prévisions de reprise dépendent en définitive de la capacité des entreprises à transformer les bénéfices attendus en revenus durables et en liquidités redistribuées aux actionnaires.
Points clés
- Le KOSPI a perdu 5,25 % et s’établissait à 5 626,02 points en fin de matinée le 30 octobre, soit environ 38 % sous son pic de juin.
- La Bourse de Corée a brièvement restreint les ventes programmées après une forte baisse des contrats à terme sur le KOSPI 200.
- Les prévisions nationales des sociétés de courtage pour 2027 vont de 5 000 à 10 000 points, Yuanta évoquant un scénario optimiste à 12 000 points.
- Les faibles multiples de bénéfices prévisionnels plaident en faveur d’une reprise, mais la pérennité des bénéfices des fabricants de semi-conducteurs reste déterminante pour les valorisations.
- En octobre, jusqu’au 26 du mois, la valeur moyenne quotidienne des échanges était inférieure d’environ 62 % à celle de juin.
- Les sociétés de courtage divergent sur le calendrier : certaines anticipent une accélération des gains plus tard en 2027, tandis que d’autres prévoient un second semestre plus faible.