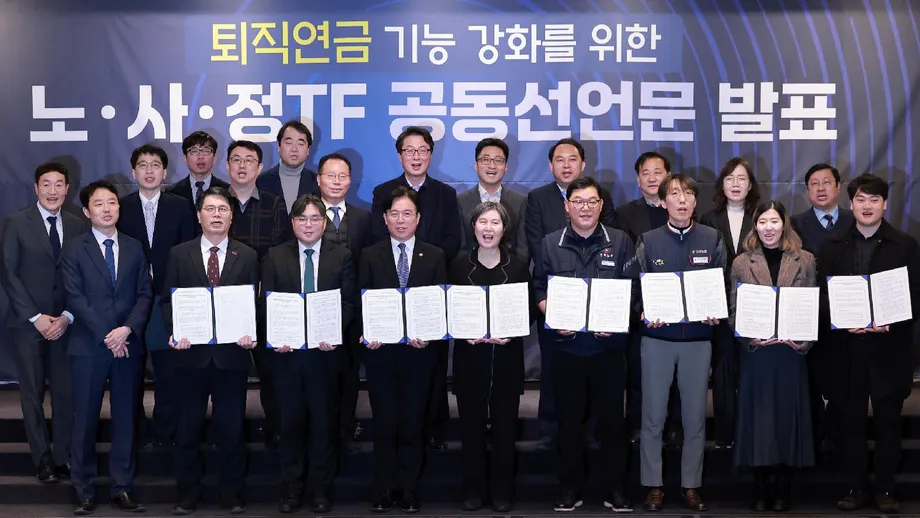
La refonte de l’épargne-retraite vise les prestations impayées et les rendements faibles
La Corée du Sud prévoit d’obliger les employeurs à placer hors de leur entreprise les sommes destinées aux prestations de retraite, à commencer en 2028 par les lieux de travail comptant au moins 100 salariés, avant d’étendre la mesure aux plus petites entreprises en 2030. Cette réforme protégerait les droits acquis après la date d’entrée en vigueur dans chaque lieu de travail, en confiant les fonds à des organismes externes avant le départ des salariés.
Sommaire
- La refonte de l’épargne-retraite vise les prestations impayées et les rendements faibles
- Quels lieux de travail seraient concernés, et à quelle échéance ?
- Comment le gouvernement entend récupérer les cotisations manquantes
- Les aides prévues pour les petites entreprises
- Pourquoi le gouvernement veut créer des fonds de retraite gérés par des professionnels
- Trois types de fonds et des règles pour les gestionnaires
- Des rendements plus élevés impliqueraient des risques de placement
- Les choix de placement et les informations publiées par les prestataires évolueraient
- Les versements réguliers pourraient devenir l’option par défaut
- La gestion par des fonds publics et l’élargissement de la couverture restent à trancher
- À retenir
Le ministère de l’Emploi et du Travail et le Parti démocrate au pouvoir ont examiné le plan de renforcement du système de retraite à l’issue de consultations avec les organisations syndicales et patronales. Leur proposition répond à deux problèmes : les salariés qui perdent leurs indemnités de retraite lorsque leur employeur ne peut pas les payer, et le rendement relativement faible de l’épargne-retraite.
L’an dernier, les prestations de retraite impayées ont atteint 822,9 milliards de wons, soit 41,1 % de l’ensemble des salaires impayés. Les actifs des régimes de retraite s’élevaient quant à eux à 501 400 milliards de wons à la fin de l’année dernière, alors que seuls 26 % des lieux de travail avaient adopté le système de retraite introduit en 2005.
Le gouvernement souhaite également confier à des gestionnaires professionnels la gestion de l’épargne-retraite mutualisée dans le cadre de nouveaux fonds. Ces dispositifs seraient accessibles aux régimes à cotisations définies et aux comptes individuels de retraite, communément appelés IRP. Les salariés pourraient accéder à des portefeuilles gérés par des professionnels, tout en continuant à assumer les gains et les pertes liés aux placements.
Le ministre du Travail, Kim Young-hoon, a décrit le plan comme un accord entre les groupes ayant participé à son élaboration :
le résultat d’un accord entre les syndicats, le patronat et le gouvernement
Le gouvernement et le parti au pouvoir prévoient de préparer en novembre des amendements à la loi sur la protection des prestations de retraite des salariés et d’en obtenir l’adoption en décembre. L’approbation du Parlement transformerait le calendrier et les règles de fonctionnement proposés en obligations légales. Pour les employeurs, le principal changement consisterait à financer régulièrement les futures prestations de retraite, au lieu de chercher les fonds au moment du départ d’un salarié.
Quels lieux de travail seraient concernés, et à quelle échéance ?
Le calendrier proposé laisse davantage de temps aux petits employeurs pour se préparer. Le financement externe consiste à transférer les sommes destinées à la retraite vers un dispositif situé hors de l’entreprise, où elles sont séparées de sa trésorerie d’exploitation.
- Février : les syndicats, le patronat et le gouvernement se sont accordés sur les grandes orientations de la réforme des régimes de retraite dans une déclaration commune.
- Novembre : le gouvernement prévoit de préparer un texte législatif pour inscrire les mesures dans la loi.
- Décembre : le ministre du Travail entend obtenir son adoption en séance plénière de l’Assemblée nationale.
- 2028 : le financement externe deviendrait obligatoire dans les lieux de travail comptant au moins 100 salariés.
- 2029 : les lieux de travail comptant de 10 à 99 salariés seraient concernés à leur tour.
- 2030 : l’obligation s’étendrait aux lieux de travail comptant moins de 10 salariés.
L’obligation couvrirait les périodes d’emploi à compter de la date d’entrée en vigueur de la règle dans chaque lieu de travail. Dans le cadre de cette mesure, les employeurs n’auraient pas à transférer sur des comptes externes les sommes correspondant aux périodes de travail accomplies avant cette date. Les droits d’un salarié pourraient donc inclure une période antérieure relevant du dispositif actuel et une période ultérieure couverte par le financement externe obligatoire.
Les lieux de travail qui n’adopteraient pas de régime de retraite après l’échéance prévue seraient automatiquement affiliés au Fonds de retraite des petites et moyennes entreprises. Ils recevraient des avis de cotisation et, en cas de refus persistant de paiement, feraient l’objet de sanctions administratives, notamment d’amendes.
Comment le gouvernement entend récupérer les cotisations manquantes
Le ministère prévoit d’intensifier les inspections des employeurs qui ne versent pas les cotisations externes obligatoires. L’objectif est de repérer les sommes manquantes pendant que le salarié est encore en poste, plutôt qu’après son départ à la retraite ou la faillite de l’entreprise.
Les régimes à prestations définies garantissent une prestation calculée selon les règles du régime, l’employeur étant chargé de maintenir un financement suffisant. Selon la proposition, les entreprises dont le financement serait inférieur à 95 % du minimum requis devraient couvrir au moins 33 % du déficit dans un délai d’un an. Le non-respect de cette obligation pourrait entraîner une amende pouvant atteindre 10 millions de wons.
Les régimes à cotisations définies fonctionnent différemment : l’employeur verse des sommes sur un compte, et le solde final dépend des cotisations et des performances des placements. Les employeurs seraient soumis à une nouvelle obligation de fournir des informations sur les salaires, afin d’aider les autorités à vérifier que les versements requis ont bien été effectués.
Les aides prévues pour les petites entreprises
Les entreprises de moins de 30 salariés bénéficieraient des frais de gestion de retraite les plus bas dans le cadre du plan. Le gouvernement propose également de remplacer la procédure actuelle d’adoption d’un régime, qui comprend un dépôt de dossier auprès des autorités et un examen, par un contrat afin de réduire les formalités administratives.
Les employeurs qui adopteraient un régime de retraite avant l’entrée en vigueur de la loi pourraient bénéficier d’une aide couvrant 10 % des cotisations pour les salariés rémunérés à moins de 130 % du salaire minimum. Le budget proposé pour cette aide à l’adoption anticipée s’élève à 6 milliards de wons l’an prochain.
Les entreprises de moins de 50 salariés qui adopteraient un régime pour la première fois pourraient également bénéficier, au bout d’un mois, d’une aide couvrant deux points de pourcentage des intérêts d’emprunt. Le gouvernement a prévu 6,2 milliards de wons pour cette mesure dans son projet de budget pour l’an prochain, portant à 12,2 milliards de wons le montant total des deux aides proposées.
La Fédération des entreprises coréennes, une organisation patronale, soutient l’objectif de protéger les prestations de retraite, mais souhaite que la mise en œuvre tienne compte des capacités financières et administratives des petites et très petites entreprises. Pour ces employeurs, les cotisations régulières aux régimes de retraite constitueraient une dépense récurrente, au même titre que les salaires et les autres charges.
Pourquoi le gouvernement veut créer des fonds de retraite gérés par des professionnels
Les actifs des régimes de retraite devraient dépasser 1 000 000 milliards de wons d’ici à 2040, soit près du double des 501 400 milliards de wons détenus à la fin de l’année dernière. Le gouvernement souhaite que cette réserve croissante d’épargne contribue davantage aux revenus des retraités grâce à une gestion professionnelle et à une participation élargie.
L’an dernier, les régimes de retraite ont affiché un rendement de 6,47 %, contre 18,82 % pour le régime national de retraite, 17,2 % pour le régime de retraite des fonctionnaires et 18,9 % pour celui des enseignants du privé. L’écart entre les régimes de retraite d’entreprise et le régime national de retraite s’élevait à 12,35 points de pourcentage. La composition des placements et l’exposition au risque de marché varient selon les systèmes et influent sur leurs rendements.
Le gouvernement entend faire passer le taux de remplacement du revenu à la retraite d’environ 13 % à une fourchette de 20 %. Ce taux mesure la part du revenu antérieur qu’une pension permet de remplacer. L’atteinte de cet objectif dépendrait des cotisations, des résultats des placements et des modalités de versement de l’épargne aux salariés.
Dans le modèle de fonds proposé, un gestionnaire professionnel regrouperait et gérerait les actifs des participants. Les lieux de travail pourraient le mettre en place avec l’accord des représentants des salariés et selon les autres procédures requises. Les dispositifs existants fondés sur un contrat et les fonds pourraient coexister au sein d’un même lieu de travail, et les employeurs pourraient proposer plusieurs fonds.
Trois types de fonds et des règles pour les gestionnaires
La proposition prévoit trois voies d’accès à une gestion par des fonds. Des banques, des sociétés de valeurs mobilières et des assureurs pourraient créer des sociétés commerciales de gestion, seuls ou en partenariat, pour servir plusieurs lieux de travail. Des groupements d’employeurs ou des organisations nationales de salariés et d’employeurs pourraient créer des gestionnaires à but non lucratif. Des organismes publics pourraient gérer des fonds ouverts aux lieux de travail éligibles.
La voie publique comprendrait l’élargissement de Blue Seed, le fonds de retraite géré par le Service coréen d’indemnisation des accidents du travail et de protection sociale. L’accès serait étendu l’an prochain aux lieux de travail comptant jusqu’à 100 salariés, puis à ceux qui en comptent jusqu’à 300 en 2028.
Les gestionnaires issus d’établissements financiers devraient disposer d’un capital minimum de 12 milliards de wons et de sept salariés essentiels, notamment pour les fonctions de contrôle interne. Les personnes chargées directement de la gestion des placements devraient être épaulées par cinq à huit professionnels supplémentaires. Une procédure en deux étapes, avec un agrément préliminaire suivi d’une autorisation définitive, permettrait aux autorités d’évaluer les candidats avant le début de leurs activités.
Les règles de gouvernance proposées prévoient au moins quatre administrateurs indépendants et au moins deux administrateurs recommandés par les participants pour les gestionnaires issus d’établissements financiers. Dans les fonds en consortium, les salariés et les employeurs seraient en principe représentés à parts égales. Les gestionnaires devraient également mettre en réserve 0,25 % des actifs pour couvrir les risques opérationnels et confier la conservation des actifs et l’évaluation des performances à des organismes externes.
La loi donnerait la priorité aux intérêts des participants et rendrait les gestionnaires responsables des préjudices causés par le manquement à leurs obligations. Pour échapper à cette responsabilité, un gestionnaire devrait démontrer l’absence d’intention ou de négligence. Le ministère du Travail et les autorités financières coordonneraient la supervision, tandis que le ministère serait chargé des sanctions.
Des rendements plus élevés impliqueraient des risques de placement
La Fédération des entreprises coréennes réclame des garanties pour accompagner le développement des fonds gérés par des professionnels. Elle craint que les salariés ne supportent les conséquences financières de la hausse ou de la baisse des placements.
La fédération a exposé sa position dans un communiqué en réaction au plan :
Contrairement au régime national de retraite, dont les versements sont garantis par l’État, les gains et les pertes d’un régime de retraite sous forme de fonds reviennent entièrement au souscripteur en fonction des performances des placements,
Pour un salarié affilié à un fonds à cotisations définies, la gestion professionnelle change l’identité de la personne qui prend les décisions de placement. Le montant disponible au moment du départ à la retraite dépend toujours des sommes versées sur le compte et de la performance des placements. Les qualifications des gestionnaires, le contrôle indépendant et leur responsabilité sont donc tout aussi importants que la volonté d’améliorer les rendements.
Les choix de placement et les informations publiées par les prestataires évolueraient
Le gouvernement prévoit de relever progressivement le plafond actuel de 70 % d’actifs risqués dans les IRP. Il élargirait aussi la gamme des placements autorisés pour les IRP et les régimes à cotisations définies, afin d’y inclure les comptes de gestion de placements et les billets émis, offrant ainsi davantage de choix aux participants pour leur épargne.
L’avis relatif à l’option par défaut serait envoyé deux semaines avant l’échéance d’un produit de placement, au lieu de quatre semaines après celle-ci. Les options par défaut prévoient une stratégie de placement prédéterminée lorsqu’un participant ne fait aucun choix actif. Un avis envoyé plus tôt vise à réduire le temps pendant lequel l’argent reste en attente sous forme de liquidités ou de placements similaires après l’échéance d’un produit.
Le plan prévoit également d’exclure des options par défaut les produits dont les rendements sont faibles. L’évaluation des prestataires de régimes de retraite accorderait davantage de poids aux rendements chiffrés et aux indicateurs qui tiennent compte du niveau de risque pris pour les obtenir.
Les classements et les informations sur les performances de tous les prestataires seraient publiés, remplaçant la pratique actuelle qui consiste à ne communiquer que les résultats des 10 % les mieux classés. Les salariés et les employeurs disposeraient d’une vue d’ensemble plus large des performances des prestataires pour choisir où placer leur épargne-retraite.
Les versements réguliers pourraient devenir l’option par défaut
Le gouvernement envisage de faire des prestations de retraite une pension versée régulièrement, sauf demande explicite du bénéficiaire pour recevoir un capital. Le choix initial privilégierait ainsi un revenu régulier, tout en préservant la possibilité de percevoir la somme en une seule fois.
La plupart des retraités perçoivent actuellement leurs prestations sous forme de capital, une pratique que le gouvernement souhaite faire évoluer alors qu’il entend renforcer le rôle des pensions liées à l’emploi aux côtés du régime national de retraite. Les versements réguliers répartissent l’épargne-retraite dans le temps, tandis qu’un capital laisse le solde total à la disposition immédiate de son bénéficiaire.
Les règles autorisant les retraits anticipés resteraient inchangées. Les salariés pourraient continuer à effectuer des retraits autorisés pour des besoins tels que l’achat d’un logement ou le versement d’un dépôt de jeonse, une importante somme remboursable versée dans le cadre de nombreux contrats de location en Corée du Sud.
Le gouvernement chercherait plutôt à faire adopter une loi portant de 50 % à 70 % le plafond des prêts garantis par des actifs de retraite. Emprunter sur son épargne offrirait une alternative aux retraits, mais les salariés devraient alors rembourser leur emprunt et en payer les intérêts. Les autorités étudient également des mesures de soutien fiscal pour inciter les particuliers à épargner plus longtemps en vue de leur retraite.
La gestion par des fonds publics et l’élargissement de la couverture restent à trancher
La participation éventuelle du Service national des pensions à la gestion des nouveaux fonds n’est pas encore tranchée et sera examinée à l’Assemblée nationale. Les syndicats, le patronat, le gouvernement et des spécialistes sont en désaccord sur son rôle, ce qui laisse cette question en dehors des points déjà arrêtés de la proposition.
La Fédération des entreprises coréennes estime que l’arrivée du Service national des pensions sur un marché déjà desservi par des prestataires privés et Blue Seed pourrait brouiller la distinction entre régimes publics et privés et nuire à une concurrence équitable. Le plan du gouvernement écarte également la création d’une société distincte de gestion des retraites d’entreprise.
Les salariés employés depuis moins d’un an et ceux travaillant moins de 15 heures par semaine constituent un autre volet encore à l’étude. Le ministère et l’Institut coréen du travail examinent leurs dispositifs de prestations de retraite et la possibilité de leur imposer une couverture. Le Conseil économique, social et du travail a entamé en juin des discussions sur des questions connexes.
Pour les salariés déjà couverts par les règles sur les prestations de retraite, les priorités législatives immédiates sont le calendrier du financement externe, un contrôle renforcé des cotisations et le nouveau système de gestion. Pour les employeurs, la période de préparation et l’aide financière proposées détermineront la rapidité avec laquelle ils devront modifier la paie, les contrats de retraite et la gestion de leur trésorerie.
À retenir
- Le financement externe obligatoire commencerait en 2028 dans les lieux de travail comptant au moins 100 salariés et s’appliquerait à toutes les tailles d’entreprise d’ici à 2030.
- L’obligation porterait sur les périodes de travail accomplies après la date d’entrée en vigueur dans chaque lieu de travail, sans financement rétroactif des périodes antérieures.
- Les prestations de retraite impayées ont totalisé 822,9 milliards de wons l’an dernier, soit 41,1 % de l’ensemble des salaires impayés.
- Des gestionnaires professionnels administreraient de nouveaux fonds pour les régimes à cotisations définies et les IRP ; les gains et les pertes liés aux placements reviendraient aux participants.
- Les aides proposées pour l’adoption anticipée et les intérêts d’emprunt s’élèvent au total à 12,2 milliards de wons dans le budget de l’an prochain.
- Le gouvernement prévoit de préparer le texte législatif en novembre et d’en obtenir l’adoption en décembre.
- La participation du Service national des pensions et la couverture des salariés ayant une faible ancienneté ou travaillant très peu d’heures restent à trancher.