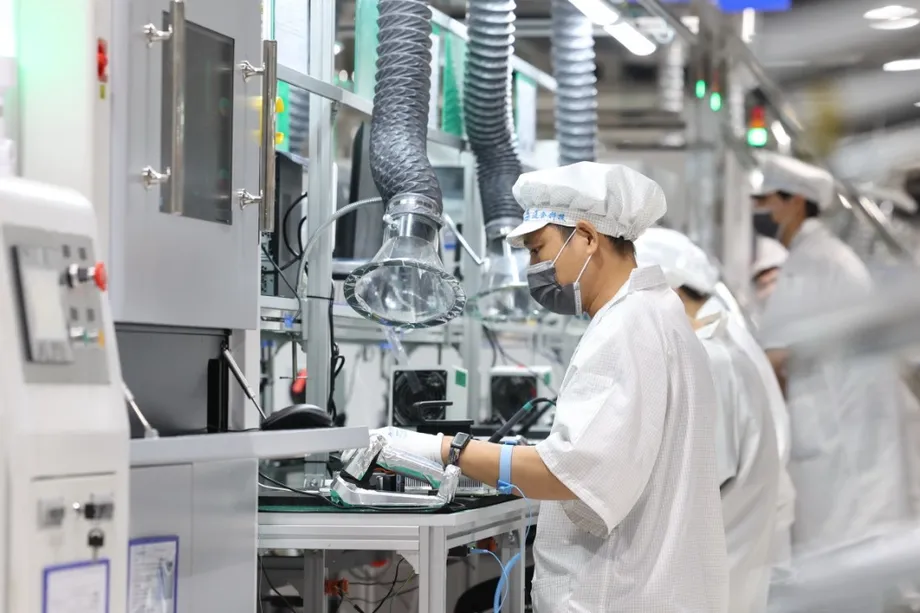
L’électronique porte les bénéfices au-delà de 6 000 milliards de yuans
Les grandes entreprises industrielles chinoises ont dégagé 6 033,74 milliards de yuans de bénéfices au cours des neuf premiers mois de 2026, soit une hausse de 15,5 % sur un an, selon les chiffres publiés le 27 octobre par le Bureau national des statistiques (BNS). L’électronique a contribué à cette progression à hauteur de 9,6 points de pourcentage, représentant ainsi environ 62 % de la hausse totale.
Sommaire
- L’électronique porte les bénéfices au-delà de 6 000 milliards de yuans
- Ce que couvrent les chiffres
- Comment la demande liée à l’IA se répercute dans les usines
- La fabrication de pointe gagne du terrain
- Les métaux et la chimie participent à l’expansion
- Les secteurs liés à la consommation évoluent dans un autre contexte
- Les grandes entreprises creusent l’écart
- Des marges en hausse, mais des encaissements plus lents
- La demande intérieure reste le défi des politiques publiques
- À retenir
En septembre, les bénéfices ont progressé de 14,4 % sur un an, après une hausse de 4,2 % en août, enregistrant leur plus forte croissance depuis juin. La demande d’équipements informatiques dédiés à l’intelligence artificielle, de centres de données et des matériaux nécessaires à leur construction a soutenu les résultats de plusieurs secteurs connexes.
Les hausses ont été inégales. Les bénéfices de la fabrication d’ordinateurs, d’équipements de communication et d’autres équipements électroniques ont augmenté de 103,8 %, tandis que ceux de la construction automobile ont reculé de 22,8 % et ceux de la fabrication de meubles ont chuté de plus de moitié. Les fournisseurs d’électricité, de chaleur, de gaz et d’eau ont également enregistré une baisse cumulée de leurs bénéfices.
La reprise industrielle chinoise repose donc sur un groupe d’entreprises particulièrement dynamique, mais concentré. Les fournisseurs de technologies et certains producteurs de matières premières voient leurs bénéfices croître rapidement, tandis que les fabricants destinés aux ménages pâtissent de la faiblesse des dépenses et d’une concurrence intense.
Ce que couvrent les chiffres
L’enquête du BNS porte sur les entreprises industrielles dont le chiffre d’affaires annuel tiré de leur activité principale atteint au moins 20 millions de yuans. Le total comprend les secteurs minier, manufacturier et des services aux collectivités. Les entreprises dont le chiffre d’affaires est inférieur à ce seuil ne sont pas prises en compte.
Le chiffre d’affaires des entreprises couvertes par l’enquête a atteint 106 210 milliards de yuans entre janvier et septembre, en hausse de 6,6 %. Les coûts d’exploitation ont augmenté plus lentement, de 6,1 %, à 90 300 milliards de yuans. Les bénéfices ont progressé plus vite que les ventes, les coûts représentant une part moindre du chiffre d’affaires.
La production industrielle, mesurée par la valeur ajoutée, a augmenté de 5,3 % au cours des trois premiers trimestres. La valeur ajoutée mesure la valeur créée pendant la production, après déduction des biens et services consommés au cours du processus. Les bénéfices correspondent aux sommes que les entreprises conservent après leurs dépenses : ces deux indicateurs décrivent donc des aspects différents de l’activité industrielle.
Le résultat plus solide de septembre a laissé la croissance cumulée des bénéfices légèrement en dessous des 15,7 % enregistrés de janvier à août. Le chiffre sur neuf mois agrège les résultats de l’ensemble de la période, tandis que celui de septembre compare ce mois à septembre de l’année précédente.
L’évolution récente montre comment l’amélioration s’est dessinée :
- 2025 : les bénéfices industriels ont enregistré une hausse modeste, après trois années consécutives de recul.
- De janvier à août 2026 : les bénéfices industriels cumulés ont progressé de 15,7 % sur un an.
- Septembre 2026 : la croissance mensuelle des bénéfices s’est accélérée à 14,4 %, contre 4,2 % en août.
- 27 octobre 2026 : le BNS a publié des chiffres faisant état d’une hausse de 15,5 % des bénéfices sur les neuf premiers mois.
Comment la demande liée à l’IA se répercute dans les usines
Les bénéfices de l’électronique ont à peu près doublé, portés par la demande accrue en puissance de calcul pour l’IA et en technologies de mémoire avancées. La construction et l’exploitation de systèmes d’IA nécessitent une chaîne de produits allant des matériaux électroniques et des composants aux ordinateurs, serveurs et équipements de communication.
Les bénéfices de la fabrication de matériaux électroniques spécialisés ont progressé de 220 %. Autrement dit, ils ont atteint 3,2 fois leur niveau d’un an plus tôt. Les fabricants de composants discrets à semi-conducteurs ont enregistré une hausse de 51,7 % de leurs bénéfices, ceux de dispositifs optoélectroniques une hausse de 69,8 %, et ceux de circuits électroniques une hausse de 62,5 %.
La construction de centres de données a également soutenu les entreprises qui fabriquent les connexions permettant aux machines d’échanger des informations. Les bénéfices de la fabrication de fibres optiques ont bondi de 570 %, atteignant 6,7 fois leur niveau précédent. Ceux de la fabrication de câbles optiques ont augmenté de 110 %, soit plus que doublé.
La production informatique a affiché une vigueur similaire. Les bénéfices ont progressé de 280 % dans la fabrication de périphériques informatiques, de 170 % dans celle d’ordinateurs complets et de 90,9 % dans celle d’ordinateurs et de systèmes de contrôle industriel. Ces résultats montrent que le boom des investissements se propage à plusieurs maillons de la chaîne d’approvisionnement informatique.
Ding Meng, économiste en chef pour la Chine chez CITIC Bank International, a déclaré que la demande intérieure et étrangère générée par la chaîne d’approvisionnement de l’IA était devenue un soutien majeur pour les bénéfices industriels. Il s’attend à ce que leur croissance rapide se poursuive, sauf retournement majeur des investissements mondiaux dans l’IA.
La fabrication de pointe gagne du terrain
Les bénéfices de la fabrication de haute technologie ont augmenté de 52 %, dépassant de 36,5 points de pourcentage la moyenne industrielle. Le secteur a généré 25,5 % des bénéfices industriels totaux, soit 6,2 points de plus que l’année précédente.
Sa part s’établissait donc auparavant à 19,3 %. Concrètement, en un an, la fabrication de pointe est passée d’un peu moins d’un cinquième des bénéfices industriels à plus d’un quart.
Cette expansion ne se limite pas à l’informatique. Les bénéfices de la fabrication d’instruments de navigation, d’arpentage, de météorologie et d’observation marine ont augmenté de 190 %, tandis que ceux des fabricants d’équipements et d’instruments dentaires ont progressé de 59,6 %.
Yu Weining, statisticien en chef au département des statistiques industrielles du BNS, a attribué l’évolution de la répartition des bénéfices à la montée en gamme de l’industrie et à l’essor de nouvelles activités productives. Xu Jianwei, directeur de la division Industrie à l’Institut d’économie industrielle et d’économie technique de la Commission nationale du développement et de la réforme, a également souligné la part croissante de la fabrication de pointe et les progrès accomplis dans les étapes de production à plus forte valeur ajoutée.
Les catégories de l’électronique et de la haute technologie se recoupent, certains fabricants d’électronique appartenant aux deux groupes. Leurs chiffres offrent des éclairages complémentaires sur l’évolution vers une production plus avancée.
Les métaux et la chimie participent à l’expansion
Les bénéfices de la fabrication de matières premières ont augmenté de 44,9 %, contribuant à hauteur de 5,9 points de pourcentage à la croissance des bénéfices industriels. La demande de cuivre, d’aluminium et d’autres métaux de base, alimentée par les infrastructures liées à l’IA et les nouvelles industries énergétiques, a soutenu les résultats.
Les bénéfices de la fonderie et du laminage des métaux non ferreux ont progressé de 79,7 %. Les métaux non ferreux sont les métaux autres que le fer, notamment le cuivre et l’aluminium. Tous deux sont largement utilisés dans les équipements électriques et les infrastructures.
Les bénéfices de l’industrie chimique ont augmenté de 49,2 %, tandis que le raffinage du pétrole est redevenu bénéficiaire, avec 84,22 milliards de yuans de bénéfices. La hausse des prix internationaux du pétrole brut a amélioré les résultats des secteurs connexes.
Les bénéfices du secteur minier ont progressé de 38,2 %, à environ 881,37 milliards de yuans. Dans ce secteur, ceux de l’extraction et du lavage du charbon ont augmenté de 57 %, tandis que ceux de l’extraction de pétrole et de gaz naturel ont progressé de 21,3 %.
Le secteur manufacturier est resté nettement plus important en valeur absolue, avec environ 4 570 milliards de yuans de bénéfices, en hausse de 17 %. Son total représentait environ les trois quarts de l’ensemble des bénéfices industriels.
La hausse des prix des matières premières produit des effets différents selon les maillons de la chaîne de production. Un fournisseur peut vendre son métal ou son combustible plus cher, tandis qu’un fabricant qui achète ces matières doit payer davantage. Les entreprises qui ont peu de marge pour augmenter leurs prix de vente peuvent voir leurs marges se réduire.
Les secteurs liés à la consommation évoluent dans un autre contexte
Les bénéfices de la construction automobile ont reculé de 22,8 %, ceux des machines et équipements électriques de 5,9 %, et ceux de la transformation des produits agricoles et alimentaires de 17,3 %. Les fabricants de meubles ont perdu plus de la moitié de leurs bénéfices, la faiblesse persistante de la demande des ménages pesant sur les achats.
Plusieurs secteurs industriels de base ont également peiné. Les fabricants de produits minéraux non métalliques ont enregistré un recul de 46,9 % de leurs bénéfices, tandis que ceux de la fonderie et du laminage des métaux ferreux ont vu les leurs chuter de 73,3 %. Cette dernière catégorie comprend la production de fer et d’acier.
Les services aux collectivités ont dégagé environ 578,56 milliards de yuans, soit 14,3 % de moins. Dans ce groupe, les bénéfices de la production et de la fourniture d’électricité et de chaleur ont reculé de 17,9 %.
CATL, premier fabricant mondial de batteries pour véhicules électriques, a fait état d’un net ralentissement de la croissance de son bénéfice net trimestriel, dans un contexte de concurrence dans le secteur des batteries et de baisse des ventes automobiles. Son expérience illustre les pressions sur les prix de vente et les marges, y compris dans les secteurs au cœur de la récente expansion manufacturière chinoise.
Shena Yue, économiste senior chez Oxford Economics, a déclaré que les investissements dans la fabrication de pointe et l’utilisation des capacités de production électronique restaient résilients, tandis que les investissements et l’utilisation des capacités industrielles étaient globalement atones. Elle a identifié la demande des ménages comme le maillon faible, le recul de l’immobilier pesant sur les achats de logements et de biens durables connexes.
Yue a décrit les limites d’une dépendance aux ventes à l’étranger :
« La vigueur des exportations chinoises ne suffit pas à compenser pleinement la faiblesse intérieure », a-t-elle déclaré.
Les grandes entreprises creusent l’écart
Les grandes entreprises industrielles ont enregistré une hausse de 18,8 % de leurs bénéfices, contre 15,4 % pour les entreprises de taille moyenne et 8,7 % pour les petites entreprises couvertes par l’enquête. L’écart entre les grandes et les petites entreprises atteignait 10,1 points de pourcentage.
Les chiffres par type de propriété font également apparaître des différences importantes. Les sociétés par actions ont vu leurs bénéfices progresser de 20,8 %, les entreprises contrôlées par l’État de 13,1 % et les entreprises privées de 8,7 %. Les entreprises financées par des investisseurs étrangers ou des investisseurs de Hong Kong, de Macao et de Taïwan n’ont enregistré qu’une hausse de 0,5 %.
Ces classifications décrivent différentes caractéristiques des entreprises. La taille en est une, la propriété en est une autre. Le contrôle de l’État, la propriété privée et la structure en société par actions peuvent aussi se recouper dans les catégories publiées.
Les entreprises privées ont dégagé environ 1 510 milliards de yuans de bénéfices, contre environ 1 940 milliards pour les entreprises contrôlées par l’État. La croissance plus lente des entreprises privées et des petites entreprises ajoute une autre dimension à une reprise déjà marquée par de fortes différences entre secteurs.
Des marges en hausse, mais des encaissements plus lents
Les entreprises industrielles ont réalisé en moyenne 5,68 yuans de bénéfice pour 100 yuans de chiffre d’affaires, contre 5,24 yuans un an plus tôt. Cette amélioration de 0,44 point de pourcentage aide à comprendre pourquoi les bénéfices ont progressé plus vite que les ventes.
Les coûts d’exploitation pour 100 yuans de chiffre d’affaires ont diminué de 0,45 yuan, à 85,02 yuans. Les autres dépenses pour 100 yuans de chiffre d’affaires ont baissé de 0,13 yuan, à 8,35 yuans.
Chen Xi, chercheur à l’Académie de recherche macroéconomique relevant de la Commission nationale du développement et de la réforme, a attribué les gains d’efficacité à la modernisation des équipements, à l’utilisation de l’IA dans la production et au soutien des politiques fiscales. Il a également cité l’étendue des chaînes d’approvisionnement industrielles chinoises et la capacité des entreprises à répondre rapidement à la demande.
Les encaissements ont été plus lents. Les créances clients, c’est-à-dire les sommes dues par les clients pour des marchandises déjà vendues, atteignaient 29 770 milliards de yuans à la fin septembre, en hausse de 10 %. Le délai moyen de recouvrement a augmenté de 1,3 jour, à 71,6 jours.
Les stocks de produits finis ont progressé de 11,6 %, à 7 370 milliards de yuans, et leur durée moyenne d’écoulement a augmenté de 0,6 jour, à 21 jours. Les créances clients et les stocks ont tous deux augmenté plus vite que le chiffre d’affaires, immobilisant davantage de fonds dans les factures en attente de règlement et les marchandises qui n’ont pas encore été vendues.
Les engagements ont augmenté de 7,4 %, à 116 610 milliards de yuans, dépassant la progression des actifs, qui s’est établie à 6,7 %. Le ratio des engagements aux actifs a progressé de 0,4 point de pourcentage, à 58,6 %. Ce ratio mesure la part des actifs des entreprises financée par leurs obligations envers les prêteurs et les autres créanciers.
La demande intérieure reste le défi des politiques publiques
L’économie chinoise a progressé de 4,5 % au troisième trimestre et de 4,6 % sur les neuf premiers mois, dans la fourchette de croissance annuelle visée par le gouvernement, de 4,5 % à 5 %. Les ventes au détail n’ont augmenté que de 1,1 % en septembre, illustrant le ralentissement des dépenses des ménages malgré la progression plus forte des bénéfices industriels.
Dan Wang, directrice pour la Chine chez Eurasia Group, a déclaré que les responsables politiques ne voyaient pas d’urgence à mettre en place de nouvelles mesures de relance majeures et comptaient sur les exportations technologiques pour atteindre l’objectif de croissance. Elle a décrit les marges des fabricants comme étant faibles et indiqué que les préoccupations liées à la dette freinaient les dépenses des collectivités locales.
Yu a déclaré que les prochaines priorités des politiques publiques consistaient notamment à stimuler la demande intérieure, à améliorer l’offre et à accélérer la transition vers de nouvelles sources de croissance. Aucun calendrier pour un vaste nouveau plan de relance n’a été annoncé avec la publication des chiffres.
Wen Bin, économiste en chef de Minsheng Bank, a évoqué le soutien apporté par les projets d’investissement qui entrent en phase de construction, les efforts visant à régler les paiements en retard et les mesures contre la concurrence désordonnée sur les prix. Il a également souligné la poursuite des investissements mondiaux dans les infrastructures liées à l’IA et la demande à l’exportation de véhicules électriques, de systèmes de stockage d’énergie et d’équipements électriques.
Wen a cité comme risques pour la demande et les coûts des entreprises le resserrement des conditions monétaires à l’échelle mondiale, l’incertitude entourant la politique commerciale des États-Unis, les tensions géopolitiques et les fluctuations des prix de l’énergie. Pour les fabricants chinois, l’enjeu central est de savoir si les bénéfices en hausse s’étendront au-delà des fournisseurs de technologies et de matières premières, tandis que les clients règlent leurs factures et que les achats des ménages se redressent.
À retenir
- Les bénéfices industriels ont augmenté de 15,5 %, à 6 033,74 milliards de yuans, de janvier à septembre 2026.
- Les bénéfices de septembre ont progressé de 14,4 %, après 4,2 % en août.
- L’électronique a contribué à environ 62 % de la hausse totale des bénéfices industriels.
- La fabrication de haute technologie a généré 25,5 % des bénéfices, contre 19,3 % un an plus tôt.
- Les secteurs de l’automobile, du meuble, de l’acier et des services aux collectivités ont vu leurs bénéfices reculer.
- Les marges bénéficiaires se sont améliorées, tandis que les délais de paiement des clients, les stocks et le ratio des engagements aux actifs ont augmenté.
- Les priorités des politiques publiques comprennent le renforcement de la demande intérieure, l’amélioration de l’offre et le développement de nouvelles sources de croissance industrielle.