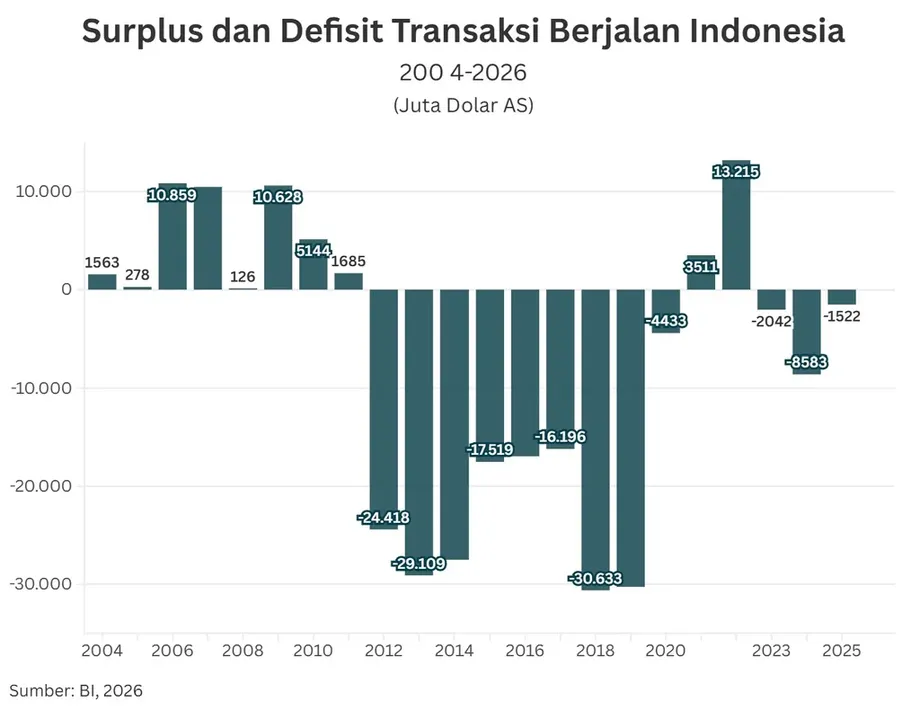
Une facture énergétique plus élevée met la roupie sous pression
Le déficit du compte courant de l’Indonésie s’est creusé à 12,49 milliards de dollars au deuxième trimestre 2026, contre 3,58 milliards au premier trimestre, les importations d’énergie plus coûteuses ayant accru les besoins du pays en devises. Le déficit a atteint 3,34 % du produit intérieur brut, contre 0,97 % trois mois plus tôt.
Sommaire
- Une facture énergétique plus élevée met la roupie sous pression
- À quelle vitesse le déficit s’est-il creusé ?
- Le pétrole et le gaz grignotent l’excédent commercial
- Les services et les revenus des investissements alourdissent la facture
- Les investissements étrangers couvrent une grande partie du déficit
- Les réserves constituent un tampon, tandis que la dette doit être surveillée
- La Banque d’Indonésie gère les pressions sur la monnaie et les taux d’intérêt
- La substitution énergétique et les exportations deviennent prioritaires
- Des prévisions de plus en plus divergentes
- Points clés
La gouverneure de la Banque d’Indonésie, Destry Damayanti, a désigné les importants besoins d’importation d’énergie comme l’une des principales causes du déficit. Les pressions ne se limitent pas au pétrole : le recul de l’excédent des autres biens, les paiements de services et les revenus versés aux investisseurs étrangers ont également pesé sur les comptes extérieurs de l’Indonésie.
Lundi 26 octobre, la roupie a clôturé à 18 110 pour un dollar, son niveau de clôture le plus faible depuis début juin. La hausse des cours du pétrole, les tensions au Moyen-Orient et les sorties de capitaux des marchés actions locaux ont renforcé la demande de dollars.
Le compte rendu de clôture a fait état d’un recul quotidien de 0,39 % de la monnaie. Un point sur les marchés en cours de séance s’appuyait sur un cours de clôture précédent de 18 080 ; par rapport à ce niveau, le cours de clôture de 18 110 correspond à une baisse d’environ 0,17 %. À 14 h 12, heure de Jakarta, la roupie s’échangeait à 18 133 avant de regagner une partie du terrain perdu.
L’Indonésie doit désormais mener de front deux actions : réduire les devises nécessaires à l’achat d’énergie et d’autres importations, tout en attirant suffisamment d’investissements stables pour financer le déficit. La Banque d’Indonésie peut gérer les fluctuations brusques de la monnaie, mais les changements proposés par Destry dans les domaines des exportations et de la production nécessitent une action concertée des pouvoirs publics et de l’industrie.
À quelle vitesse le déficit s’est-il creusé ?
Les chiffres trimestriels de la Banque d’Indonésie montrent que le déficit a augmenté de 8,91 milliards de dollars entre le premier et le deuxième trimestre, soit environ 3,5 fois son niveau initial. Sa part du PIB a progressé de 2,37 points de pourcentage.
Le compte courant retrace les échanges de biens et de services, les revenus qui franchissent les frontières et les transferts tels que l’argent envoyé au pays par les travailleurs expatriés. Un déficit signifie que, pour ces catégories, les paiements vers l’étranger dépassent les recettes en provenance de l’étranger. L’écart doit être financé par des investissements, des emprunts ou d’autres ressources extérieures.
La détérioration a également été marquée par rapport à l’année précédente. Au deuxième trimestre 2025, le déficit s’élevait à environ 3 milliards de dollars, soit 0,8 % du PIB. Sur l’ensemble de l’année 2025, il était bien plus faible, à environ 1,5 milliard de dollars, soit 0,1 % du PIB, grâce au solide excédent des échanges de biens hors pétrole et gaz.
Cette évolution montre comment les pressions extérieures se sont accentuées parallèlement aux changements à la tête de la banque centrale et aux évolutions de sa politique :
- Premier trimestre 2026 : le déficit du compte courant s’élevait à 3,58 milliards de dollars, soit 0,97 % du PIB.
- Deuxième trimestre 2026 : le déficit s’est creusé à 12,49 milliards de dollars, soit 3,34 % du PIB.
- Juin 2026 : les réserves de change s’élevaient à 145,6 milliards de dollars.
- 25 juillet 2026 : Destry est devenue gouverneure par intérim après la démission de Perry Warjiyo pour raisons personnelles.
- Août 2026 : la Banque d’Indonésie a maintenu ses taux inchangés pour le deuxième mois consécutif, après des hausses cumulées d’un point de pourcentage depuis mai.
- 26 octobre 2026 : la roupie a clôturé à 18 110 pour un dollar.
Le pétrole et le gaz grignotent l’excédent commercial
Selon les chiffres de la balance des paiements de la Banque d’Indonésie, le déficit des échanges de pétrole et de gaz a doublé, passant de 5,09 milliards de dollars au premier trimestre à 10,18 milliards au deuxième. La hausse des cours mondiaux du pétrole a renchéri les importations d’énergie.
L’excédent commercial total des biens est passé de 8,2 milliards à 1,3 milliard de dollars sur la même période, soit une baisse de 6,9 milliards, ou d’environ 84 %. L’Indonésie tirait toujours davantage de revenus de ses exportations de biens qu’elle n’en dépensait pour ses importations, mais cette marge s’est considérablement réduite.
Les importations hors pétrole et gaz ont également augmenté, la demande intérieure soutenant les achats de matières premières, de machines et de produits de consommation. Ces achats répondent à des besoins différents : les machines peuvent accroître la production future, tandis que les matières premières permettent aux usines de fonctionner. Tous nécessitent des paiements à des fournisseurs étrangers.
La Banque d’Indonésie a attribué la détérioration trimestrielle à des facteurs temporaires, notamment le coût élevé du pétrole et la hausse des importations. Josua Pardede, économiste en chef de Bank Permata, s’est intéressé à la composition de cette croissance et à la capacité des entreprises locales à répondre à la demande.
Josua a expliqué pourquoi une hausse des dépenses peut accroître la dépendance aux importations lorsque la production locale ne suffit pas :
« Cela signifie que lorsque la demande intérieure se renforce, la capacité de production nationale n’est pas encore pleinement en mesure de répondre à cette demande supplémentaire, de sorte qu’une partie de la croissance se traduit par des importations », a-t-il déclaré.
Les services et les revenus des investissements alourdissent la facture
Le déficit des services de l’Indonésie s’est creusé au deuxième trimestre, en partie en raison de la saison du pèlerinage. Les voyages et les services associés achetés à l’étranger entraînent des paiements en devises, même lorsque aucun bien matériel n’entre dans le pays.
Le déficit des revenus primaires a également augmenté, sous l’effet notamment des dividendes versés aux actionnaires étrangers, des intérêts dus aux prêteurs étrangers et des bénéfices transférés à l’étranger par les multinationales. Les versements saisonniers de dividendes par les entreprises ont contribué à la hausse trimestrielle.
Les investissements étrangers apparaissent donc de deux façons dans les comptes au fil du temps. Les nouveaux investissements font entrer de l’argent en Indonésie, tandis que les rendements perçus par leurs propriétaires étrangers peuvent ensuite générer des paiements vers l’étranger. Un excédent commercial plus important contribue à couvrir ces obligations récurrentes.
L’argent envoyé au pays par les travailleurs indonésiens expatriés a constitué une source de recettes en devises plus régulière. La Banque d’Indonésie a indiqué que l’excédent des revenus secondaires, qui comprend les envois de fonds et d’autres transferts, était resté relativement stable par rapport au premier trimestre. Les envois de fonds en représentaient la principale composante.
Les investissements étrangers couvrent une grande partie du déficit
Le compte de capital et le compte financier de l’Indonésie ont enregistré un excédent de 11,95 milliards de dollars au deuxième trimestre. Ce compte retrace les flux de financement, notamment les achats de titres par des étrangers et les investissements dans des entreprises. Ces entrées de capitaux ont couvert une grande partie du déficit du compte courant.
Le déficit de la balance des paiements s’est réduit à environ 0,9 milliard de dollars, contre 9,1 milliards au premier trimestre. Cette balance plus large comprend le compte courant, les opérations financières et les ajustements statistiques. La position de financement extérieur de l’Indonésie s’est donc améliorée au cours du trimestre, malgré la détérioration de son compte courant.
La nature des capitaux entrants compte. Les entrées d’investissements de portefeuille ont atteint 9,95 milliards de dollars, contre 2,78 milliards pour les investissements directs. Les flux de portefeuille étaient environ 3,6 fois supérieurs aux investissements directs. Ces catégories s’inscrivent dans un compte financier plus large, qui comprend également d’autres opérations ; leur somme diffère donc de l’excédent total de ce compte.
Les investisseurs de portefeuille achètent des actifs négociables tels que des obligations et des actions. Les investisseurs directs acquièrent généralement des intérêts durables dans des entreprises, comme une usine ou une participation importante. Les titres peuvent généralement être revendus plus rapidement, ce qui rend le financement plus sensible aux variations du sentiment des investisseurs.
Josua a averti que les capitaux attirés par les rendements pourraient repartir si la confiance mondiale s’affaiblissait, si les taux d’intérêt américains augmentaient ou si les inquiétudes relatives aux finances publiques de l’Indonésie s’intensifiaient. La pression qui en résulterait pourrait se traduire par un affaiblissement de la roupie, une hausse des coûts d’emprunt de l’État et une baisse des réserves de change.
Les réserves constituent un tampon, tandis que la dette doit être surveillée
En juin, l’Indonésie disposait de 145,6 milliards de dollars de réserves de change. Ces réserves permettent de financer les paiements extérieurs et les opérations de la banque centrale en période de tensions sur les marchés.
La dette extérieure s’élevait à environ 30,6 % du PIB au deuxième trimestre. La dette extérieure à court terme mesurée selon l’échéance résiduelle atteignait 7,2 % du PIB. L’échéance résiduelle correspond aux dettes qui arrivent à échéance dans l’année, y compris les emprunts initialement contractés pour une durée plus longue.
Le ratio de la dette extérieure à court terme sur les réserves est passé de 55,8 % au trimestre précédent à 72,8 %, soit une hausse de 17 points de pourcentage. Une part plus importante des réserves était ainsi mobilisée pour couvrir des obligations dont le remboursement approchait.
Syafruddin Karimi, professeur à la faculté d’économie et de commerce de l’université Andalas, a estimé que le creusement du déficit appelait à la prudence. Il a averti qu’un durcissement des conditions de financement à l’échelle mondiale ou une nouvelle hausse des cours du pétrole pourrait accentuer les pressions sur la roupie et sur les besoins de financement de l’Indonésie.
La Banque d’Indonésie gère les pressions sur la monnaie et les taux d’intérêt
Le 26 octobre, Destry a déclaré que la Banque d’Indonésie restait présente sur le marché et surveillait les mouvements de la monnaie ainsi que l’équilibre entre l’offre et la demande. La banque centrale n’avait pas modifié sa stratégie d’intervention.
La Banque d’Indonésie intervient au comptant, c’est-à-dire en achetant ou en vendant des devises pour un règlement quasi immédiat, et recourt à des contrats à terme non livrables à l’étranger ainsi qu’à des contrats à terme non livrables sur le marché intérieur. Ces contrats permettent aux intervenants de gérer leur exposition au risque de change grâce à un règlement en espèces ultérieur.
La banque centrale doit également tenir compte des conditions de financement intérieures. Lors de son audition parlementaire d’août, en tant que seule candidate nommée par le président Prabowo Subianto au poste de gouverneure, Destry a indiqué que les taux des titres de la Banque d’Indonésie libellés en roupies, connus sous le nom de SRBI, étaient en baisse. L’encours des SRBI était passé d’un pic proche de 1 100 billions de roupies à environ 1 050 billions.
Cette réduction d’environ 50 billions de roupies visait à accroître les liquidités et à rapprocher les taux du marché du taux directeur au jour le jour de la banque centrale. Les liquidités désignent les fonds immédiatement disponibles pour les prêts et les transactions. Leur ajustement influe sur les taux que les établissements financiers se facturent entre eux et, à terme, sur les conditions d’emprunt dans l’ensemble de l’économie.
Destry a également distingué les facteurs de soutien durable de la monnaie, comme l’amélioration des comptes extérieurs, des fluctuations à plus court terme liées au sentiment des marchés. Le 26 octobre, l’indice du dollar américain était en léger recul, à 101,802, en baisse de 0,01 % à 15 heures, heure de Jakarta, tandis que la roupie se dépréciait.
La substitution énergétique et les exportations deviennent prioritaires
Le gouvernement cherche à réduire les importations d’énergie en modifiant la composition des carburants, notamment avec les mélanges B50 et E50. Ces appellations désignent généralement des carburants contenant respectivement 50 % de biodiesel et 50 % d’éthanol, le reste étant constitué de carburant pétrolier.
Cette approche vise à remplacer une partie des importations de pétrole par des sources de carburant alternatives. Destry a également présenté la promotion des exportations et la substitution aux importations comme des réponses clés au déficit du compte courant. Aucun calendrier de mise en œuvre ni aucune estimation des économies de devises associées aux mélanges B50 et E50 n’ont été précisés.
La substitution aux importations consiste à produire dans le pays des biens qui seraient autrement achetés à l’étranger. Dans le secteur de l’énergie, elle cible une source importante de demande de dollars. Dans l’industrie manufacturière, un approvisionnement local accru en matériaux et en équipements pourrait permettre d’augmenter la production tout en limitant les importations supplémentaires.
Syafruddin a plaidé en faveur de la substitution aux importations d’énergie et des exportations manufacturières à plus forte valeur ajoutée. Transformer les biens en produits de plus grande valeur avant de les vendre à l’étranger pourrait accroître les recettes d’exportation, tandis que la réduction de la dépendance aux importations d’énergie ferait baisser une importante catégorie de paiements en devises.
Pour les ménages, l’affaiblissement de la roupie peut renchérir les produits importés et les biens fabriqués à partir de matières provenant de l’étranger. Les entreprises qui paient leurs fournisseurs en dollars ont besoin de davantage de roupies pour régler la même facture en dollars. Les sociétés qui perçoivent des dollars grâce à leurs exportations reçoivent davantage de roupies pour chaque dollar, mais celles qui utilisent des intrants importés sont également confrontées à une hausse des coûts.
Des prévisions de plus en plus divergentes
Le Permata Institute for Economic Research prévoit un déficit du compte courant de 2,5 % à 3 % du PIB pour l’ensemble de 2026. La prévision annuelle de la Banque d’Indonésie citée en parallèle des chiffres trimestriels est plus basse, à 0,5 % à 1,3 % du PIB.
Le résultat annuel dépendra des trimestres restants, notamment du coût du pétrole, des recettes d’exportation, de la demande d’importations et des paiements de revenus. Les soldes annuels précédents de l’Indonésie montrent l’influence des revenus tirés des matières premières : un excédent du compte courant de 13,2 milliards de dollars en 2022 s’est transformé en un déficit de 1,6 milliard en 2023, les prix mondiaux de l’énergie et des matières premières agricoles étant revenus vers des niveaux plus habituels.
Les besoins d’emprunt de l’État constituent une autre pression à surveiller. Le déficit budgétaire s’élevait à 0,76 % du PIB au premier semestre 2026, tandis que les prévisions du gouvernement pour l’ensemble de l’année atteignaient 2,85 %. Un déficit budgétaire correspond à des dépenses publiques supérieures aux recettes ; un déficit du compte courant concerne les transactions de l’Indonésie avec le reste du monde.
Lorsque les deux déficits doivent être financés, les emprunteurs publics et privés peuvent se retrouver en concurrence accrue pour obtenir des capitaux, surtout si les investisseurs internationaux sont moins disposés à prêter. À court terme, la réponse sur le marché des changes relève de la Banque d’Indonésie ; une amélioration plus durable dépend des recettes d’exportation, des coûts énergétiques, de la production intérieure et de la stabilité des investissements entrants.
Points clés
- Le déficit du compte courant de l’Indonésie s’est creusé à 12,49 milliards de dollars, soit 3,34 % du PIB, au deuxième trimestre 2026.
- Le déficit des échanges de pétrole et de gaz a doublé pour atteindre 10,18 milliards de dollars, tandis que l’excédent commercial total des biens est tombé à 1,3 milliard.
- Le 26 octobre, la roupie a clôturé à 18 110 pour un dollar, son niveau de clôture le plus faible depuis début juin.
- Les entrées d’investissements de portefeuille, à 9,95 milliards de dollars, ont dépassé les investissements directs, à 2,78 milliards.
- En juin, les réserves de change s’élevaient à 145,6 milliards de dollars, tandis que les dettes approchant de leur échéance augmentaient par rapport aux réserves.
- La Banque d’Indonésie a poursuivi ses interventions sur le marché des changes tandis que le gouvernement s’efforçait de substituer d’autres sources à l’énergie importée et de renforcer les exportations.