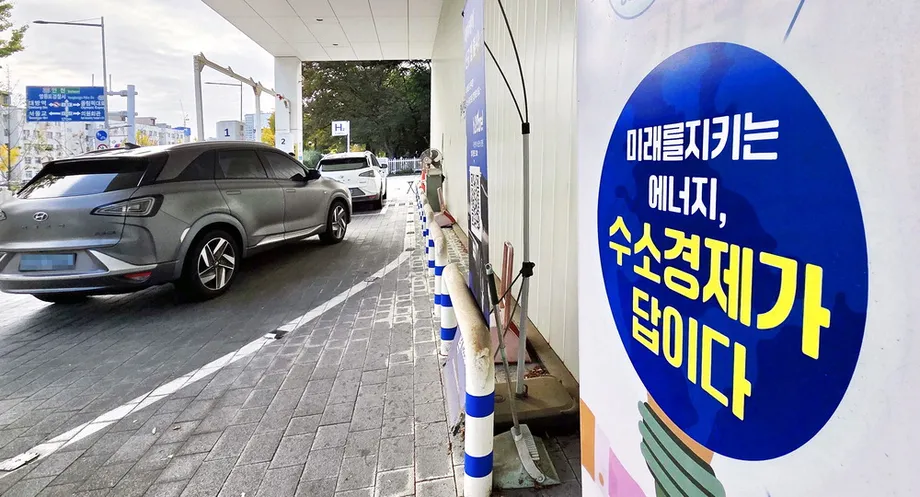
Les dépenses de recherche reculent tandis que les ambitions dans l’hydrogène se heurtent à la réalité des coûts
L’industrie sud-coréenne de l’hydrogène n’a augmenté ses investissements que de 4,6 % entre 2022 et 2024, tandis que ses dépenses de recherche et développement ont chuté de 26,8 %. Ces chiffres mettent en évidence les fragilités d’un secteur confronté à une production chinoise moins coûteuse et à des appels d’offres publics de moindre ampleur dans son propre pays.
Sommaire
- Les dépenses de recherche reculent tandis que les ambitions dans l’hydrogène se heurtent à la réalité des coûts
- Quelle est l’ampleur du déficit de recherche ?
- Pourquoi l’électricité rend l’hydrogène sud-coréen coûteux
- La Chine développe de concert les équipements et la demande
- La baisse des appels d’offres rend incertaine la demande future
- Pourquoi le gouvernement ralentit son soutien
- Les importations, l’hydrogène bleu et l’énergie nucléaire entrent dans le débat
- Les véhicules et les fournisseurs subissent eux aussi des restrictions budgétaires
- Comment la stratégie industrielle initiale en est arrivée là
- Les priorités de recherche ne se limitent pas à des budgets plus élevés
- À retenir
Les chiffres publiés par le ministère du Climat, de l’Énergie et de l’Environnement le 26 octobre 2026 montrent que 82,7 % des 2 932 entreprises sud-coréennes du secteur de l’hydrogène ne disposaient pas d’un département dédié à la recherche et au développement en 2025. Seules 11,2 % avaient un institut de recherche interne, et 7,6 % ont déclaré avoir reçu des financements de l’État.
L’écart de coûts est considérable. Le coût moyen de production de l’hydrogène dans les installations sud-coréennes d’électrolyse de l’eau atteignait 18 163 wons par kilogramme, contre environ 2 800 à 3 600 wons dans certains projets de démonstration en Mongolie-Intérieure et au Xinjiang, en Chine. Selon ces chiffres, la moyenne sud-coréenne était environ cinq à six fois supérieure aux coûts de ces projets chinois.
La Corée du Sud doit désormais décider comment soutenir les technologies nationales tout en garantissant un approvisionnement en hydrogène à un prix abordable pour les clients. Des chercheurs et des spécialistes du secteur proposent d’élargir les sources d’approvisionnement, notamment grâce aux importations, à l’hydrogène produit à partir de gaz naturel avec captage du carbone et à la production utilisant de l’électricité nucléaire.
Le gouvernement adopte une approche plus sélective. Les modifications apportées en juin 2026 aux règles des appels d’offres pour la production d’électricité à partir d’hydrogène privilégient le développement d’une production nationale d’hydrogène propre par électrolyse de l’eau. Dans le même temps, les volumes d’électricité proposés dans les appels d’offres pour la production d’hydrogène ont été réduits, en raison des coûts et des doutes quant aux économies d’émissions permises par certaines applications.
Pour les fabricants d’équipements, les fournisseurs de véhicules et les développeurs de projets énergétiques, ces décisions sont directement liées : la recherche a besoin d’investissements, les investissements ont besoin de clients, et les clients ont besoin d’un combustible dont le prix reste soutenable.
Quelle est l’ampleur du déficit de recherche ?
Les investissements des entreprises du secteur de l’hydrogène sont passés de 4 146,9 milliards de wons en 2022 à 4 337,3 milliards en 2024. Les dépenses de recherche et développement ont évolué en sens inverse, passant de 1 121,9 milliards à 821,2 milliards de wons, soit une baisse de 300,7 milliards.
L’enquête du gouvernement sur le secteur a été lancée en 2022. Ses dernières conclusions suggèrent qu’une hausse modeste des investissements ne s’est pas traduite par une augmentation des dépenses consacrées aux travaux nécessaires pour améliorer les équipements, tester les matériaux et réduire les coûts de production. Parmi les entreprises interrogées, 92,4 % ont déclaré n’avoir jamais reçu de financement de l’État.
Le Korea Institute of Energy Technology Evaluation and Planning, connu sous le nom de KETEP, suit également les infrastructures de recherche dans son jeu de données sur les organismes de développement technologique. Celui-ci indique si des entreprises de secteurs comme l’hydrogène, le solaire et l’éolien disposent d’instituts de recherche ou de départements dédiés au développement technologique.
Ce jeu de données public porte sur l’année de référence 2022 et s’appuie sur un rapport d’enquête publié le 31 mai 2024. Les notes de publication précisent que l’échantillonnage et l’examen des données entraînent un décalage entre la période étudiée et la publication. Les chiffres plus récents du ministère concernent les entreprises en 2025 : les deux séries de statistiques portent donc sur des périodes de référence différentes.
Le défi concret ne se limite pas au recrutement de chercheurs. Les entreprises du secteur de l’hydrogène ont besoin d’accéder à des installations d’essai et à des projets en activité, où elles peuvent améliorer les équipements en conditions réelles. Une conception de laboratoire doit, à terme, devenir un système fiable que les clients peuvent exploiter pendant des années.
Pourquoi l’électricité rend l’hydrogène sud-coréen coûteux
L’électrolyse de l’eau utilise de l’électricité pour séparer l’eau en hydrogène et en oxygène. L’équipement utilisé est appelé électrolyseur. Lorsque le procédé est alimenté par de l’électricité renouvelable, le combustible obtenu est généralement appelé hydrogène vert.
Le prix de l’électricité et la durée de fonctionnement influent tous deux sur le coût final. Une machine coûteuse qui ne fonctionne que lorsque l’installation solaire voisine produit de l’électricité génère moins de kilogrammes d’hydrogène sur lesquels répartir ses coûts de construction et de financement.
Le Korea Energy Economics Institute a étudié ces effets dans son étude sur l’économie des électrolyseurs, note d’analyse 23-02, rédigée par Kim Jong Woo et Lee Tae Eui. Selon leurs estimations, la production d’hydrogène coûtait 16,19 dollars par kilogramme lorsqu’une installation solaire et un électrolyseur de 5 mégawatts avaient la même capacité. Le taux d’utilisation de l’électrolyseur était de 14,9 %.
Porter la capacité solaire à trois fois celle de l’électrolyseur faisait passer le taux d’utilisation à 37,1 % et ramenait le coût estimé à 10,09 dollars par kilogramme. Un contrat d’achat d’électricité, qui prévoit l’achat d’électricité auprès d’un producteur, réduisait encore ce montant à 8,13 dollars.
L’étude estimait le coût de production à 4,65 dollars par kilogramme avec de l’électricité nucléaire, contre 6,87 dollars avec l’électricité du réseau destinée à l’industrie. Ses calculs montrent à quel point les modalités d’approvisionnement en électricité, en plus du prix et des performances des équipements, peuvent influer sur l’économie de l’hydrogène.
Lee Sang-jun, professeur à l’Université nationale des sciences et technologies de Séoul, a estimé que la Corée du Sud ne disposait pas des conditions nécessaires pour installer de vastes infrastructures d’énergies renouvelables uniquement destinées à produire de l’hydrogène. Cho Hong-jong, professeur d’économie à l’Université Dankook, a recommandé de développer l’énergie nucléaire afin de rendre l’électricité utilisée pour l’électrolyse moins chère.
La Chine développe de concert les équipements et la demande
L’avantage de la Chine ne tient pas seulement à l’électricité bon marché de certains projets. Selon les chiffres de l’Agence internationale de l’énergie, le coût de fabrication et d’installation des électrolyseurs en Chine s’élevait à 600 à 1 200 dollars par kilowatt en 2024, contre 2 000 à 2 600 dollars hors de Chine.
Des équipements moins chers réduisent l’investissement initial nécessaire au lancement d’un projet d’hydrogène. L’accès à de grandes installations d’énergies renouvelables dans des régions comme la Mongolie-Intérieure et le Xinjiang peut ensuite contribuer à réduire les coûts d’exploitation.
La Chine prévoit d’allouer jusqu’à 8 milliards de yuans, soit environ 1 587,7 milliards de wons, à des projets de démonstration sur l’hydrogène dans cinq groupes de villes, avec jusqu’à 1,6 milliard de yuans pour chacun. Le programme couvre la production, le transport et l’utilisation, notamment les véhicules utilitaires, la sidérurgie à l’hydrogène et l’ammoniac vert.
L’énergie hydrogène figure également parmi les secteurs stratégiques nationaux du 15e plan quinquennal chinois, qui couvre la période 2026-2030. En soutenant plusieurs maillons de la chaîne d’approvisionnement à la fois, le programme de démonstration peut rapprocher les fabricants d’équipements des producteurs et des clients.
Un précédent projet d’usine d’hydrogène à l’eau de mer à Rizhao illustre une autre piste de réduction des coûts : associer la production d’hydrogène à celle d’eau douce et de matières premières chimiques, tout en utilisant la chaleur résiduelle industrielle. Ce projet réunit plusieurs sources de revenus possibles au sein d’une même installation.
La baisse des appels d’offres rend incertaine la demande future
Le volume des appels d’offres sud-coréens pour la production d’électricité conventionnelle à partir d’hydrogène est passé de 1 300 gigawattheures en 2025 à 930 en 2026, soit une baisse de 28,5 %. Ce marché comprend la production d’électricité à partir d’hydrogène obtenu comme sous-produit d’activités pétrochimiques.
Le volume des appels d’offres pour l’hydrogène propre a chuté plus fortement, passant de 3 000 à 500 gigawattheures, soit une baisse de 83,3 %. Ce marché concerne notamment la combustion d’hydrogène ou d’ammoniac avec d’autres combustibles dans des centrales électriques existantes, une pratique appelée co-combustion.
Un gigawattheure mesure la quantité d’électricité produite au fil du temps. Réduire les volumes proposés dans les appels d’offres limite la quantité d’électricité que les producteurs peuvent se disputer, réduisant ainsi la taille attendue du marché pour les fournisseurs de combustibles et les développeurs d’équipements.
Le bureau de Kim Sohee, député du Parti du pouvoir au peuple, a indiqué que les volumes des appels d’offres pour 2027 et au-delà n’avaient pas été fixés. Les entreprises ne disposent donc d’aucun calendrier publié concernant la demande future dans le cadre de ces appels d’offres, sur lequel fonder leurs investissements dans des centrales et des contrats d’approvisionnement.
Le Japon utilise des fonds publics pour créer de la demande dans les centrales existantes. Il a engagé 8 milliards de yens pour des projets mélangeant de l’hydrogène au gaz naturel liquéfié dans des turbines à gaz, et 20 milliards de yens pour une démonstration de co-combustion de 20 % d’ammoniac à la centrale thermique de Hekinan.
Les projets industriels japonais offrent également une autre voie vers les clients. Le projet d’hydrogène dans une usine de Yamanashi associe une installation prévue de 16 mégawatts à la stérilisation par la chaleur et à des essais de distillation de whisky dans les sites de Suntory. L’hydrogène est destiné à des procédés industriels spécifiques plutôt que reconverti en électricité.
Pourquoi le gouvernement ralentit son soutien
Le ministère du Climat, de l’Énergie et de l’Environnement affirme que la production d’électricité à partir d’hydrogène n’est pas encore économiquement compétitive. Produire de l’hydrogène à partir d’électricité puis le reconvertir en électricité entraîne des pertes d’énergie aux deux étapes, ce qui augmente le coût de l’électricité finalement fournie.
Un responsable du ministère a décrit la position du gouvernement comme un soutien continu à l’hydrogène, mais ciblant un éventail plus restreint de projets :
Notre politique de développement de l’industrie de l’hydrogène reste inchangée, mais les plans initiaux doivent être ajustés pour tenir compte de la réalité.
Le responsable a également indiqué que le gouvernement entendait sélectionner les domaines susceptibles de devenir compétitifs, plutôt que de continuer à financer des projets qui cesseraient de fonctionner à la fin des subventions. La co-combustion d’ammoniac avec du charbon se heurte en outre à un conflit politique, la Corée du Sud cherchant également à éliminer progressivement la production d’électricité au charbon.
L’hydrogène peut stocker de l’énergie en vue d’une utilisation ultérieure, notamment lorsque la production d’électricité renouvelable est indisponible. Le débat porte sur le niveau de soutien à accorder pendant que cette capacité et les autres usages deviennent moins coûteux, ainsi que sur les applications à privilégier.
Seung-Hoon Yoo, professeur au département de convergence des énergies du futur de l’Université nationale des sciences et technologies de Séoul, a mis en garde contre une réduction trop précoce des investissements :
Si nous retardons les investissements simplement parce que les coûts sont élevés aujourd’hui, nous pourrions perdre notre avance sur les marchés de demain.
Les préoccupations en présence sont concrètes. Les subventions peuvent soutenir la demande pendant que les technologies progressent, mais les dépenses publiques doivent aussi tenir compte du coût de chaque projet et des émissions de carbone qu’il permet d’éviter.
Les importations, l’hydrogène bleu et l’énergie nucléaire entrent dans le débat
Lee Sang-jun a proposé d’assouplir les exigences de production nationale pour autoriser certaines importations d’hydrogène et d’étudier l’hydrogène bleu aux côtés de l’hydrogène vert. L’hydrogène bleu est généralement produit à partir de gaz naturel, avec un dispositif de captage du carbone destiné à réduire les émissions liées à sa production.
L’étude du Korea Energy Economics Institute recommande également d’envisager plusieurs modes de production. Elle place en tête des investissements de recherche l’électrolyse alcaline et l’électrolyse à membrane échangeuse de protons, suivies de l’hydrogène bleu, puis de technologies d’électrolyse moins matures.
L’hydrogène produit par électrolyse à partir d’électricité nucléaire est souvent appelé hydrogène rose. L’institut recommande d’examiner s’il devrait être reconnu par le système de certification de l’hydrogène propre et de mettre au point des modalités adaptées pour les contrats d’électricité.
Pour les importations, le prix rendu comprend bien davantage que le coût de production. L’hydrogène doit être transporté, stocké et parfois transformé en une autre substance pour l’expédition, avant d’être reconverti à proximité du client. Selon les hypothèses retenues, l’étude de l’institut conclut que l’ammoniac est la solution d’acheminement la moins coûteuse parmi celles qu’elle a examinées.
Des chercheurs sud-coréens travaillent déjà sur cette étape de conversion. Un projet coréen de conversion de l’ammoniac a permis d’obtenir de l’hydrogène d’une pureté de 99,97 % avec un réacteur fonctionnant à près de 600 C. Cette technologie pourrait soutenir une chaîne d’approvisionnement dans laquelle l’ammoniac transporte l’hydrogène par voie maritime avant que le gaz ne soit libéré pour alimenter des piles à combustible.
Les véhicules et les fournisseurs subissent eux aussi des restrictions budgétaires
La Korea Hydrogen Alliance estime qu’environ 37 000 personnes étaient employées dans l’industrie sud-coréenne de l’hydrogène en 2024, réparties entre quelque 3 000 entreprises liées au secteur. Le réseau de fournisseurs s’étend aux composants, aux infrastructures de ravitaillement et aux piles à combustible.
Au moins 90 % des principaux composants du Nexo de Hyundai proviennent de fournisseurs nationaux, et sa chaîne d’approvisionnement compte plus de 60 entreprises partenaires. Les variations de la demande de véhicules peuvent donc affecter des entreprises au-delà du seul constructeur.
Le budget gouvernemental consacré au déploiement des véhicules à hydrogène en 2027 a été fixé à 445,7 milliards de wons, soit une baisse de 23 % par rapport à 2026. Le financement de la construction de stations de ravitaillement s’élève à 119,7 milliards de wons, en baisse de 37 %.
La Chine comptait plus de 40 000 véhicules à pile à combustible à hydrogène et 574 stations de ravitaillement à la fin de 2025. SNE Research prévoit que la part de la Corée du Sud sur le marché des véhicules à hydrogène passera de 66,9 % en 2026 à 13 % en 2040, tandis que celle de la Chine progressera de 24,1 % à 31 %.
Ces projections donnent une échéance au risque concurrentiel. Les fournisseurs sud-coréens doivent dès maintenant prendre des décisions concernant la recherche, les capacités de production et les effectifs, alors que la clientèle attendue se déplace vers d’autres marchés.
Comment la stratégie industrielle initiale en est arrivée là
La stratégie initiale de la Corée du Sud en matière d’hydrogène associait développement industriel, création d’emplois et infrastructures énergétiques. Jane Nakano, chercheuse principale au Center for Strategic and International Studies, a décrit cette approche dans son analyse de la stratégie industrielle sud-coréenne dans le domaine de l’hydrogène, publiée le 5 novembre 2021.
Son analyse faisait état de dépenses publiques de 701,9 millions de dollars pour l’hydrogène au titre de l’exercice 2021, en hausse de 40 % par rapport à 2020, ainsi que d’un engagement de 2,34 milliards de dollars pour développer la filière des véhicules à hydrogène d’ici à 2022. La stratégie prévoyait également des infrastructures d’importation, signe que l’approvisionnement à l’étranger faisait partie du plan initial.
Les principaux jalons politiques et financiers s’étalent sur plusieurs années :
- 2019 : la Corée du Sud adopte sa feuille de route pour l’économie de l’hydrogène.
- Janvier 2020 : le Parlement adopte la loi sur la promotion de l’économie de l’hydrogène et la gestion de sa sécurité, entrée en vigueur en 2021.
- 2022 : le gouvernement lance son enquête sur l’industrie de l’hydrogène, qui constitue l’année de départ de la comparaison des investissements la plus récente.
- 2024 : les dépenses de recherche de l’industrie s’élèvent à 821,2 milliards de wons, contre 1 121,9 milliards en 2022.
- Juin 2026 : le gouvernement annonce des modifications des appels d’offres pour la production d’électricité à partir d’hydrogène, en faveur d’une filière nationale de production par électrolyse de l’eau.
- 26 octobre 2026 : les chiffres du ministère montrent que la plupart des entreprises du secteur de l’hydrogène ne disposent pas de département dédié à la recherche.
La stratégie initiale fixait pour 2040 des objectifs de consommation annuelle d’hydrogène de 5,26 millions de tonnes, de 1 200 stations de ravitaillement et de 15 gigawatts de piles à combustible raccordées au réseau. Nakano décrivait son principal objectif comme étant la croissance économique et la compétitivité industrielle.
Les priorités de recherche ne se limitent pas à des budgets plus élevés
Le Korea Energy Economics Institute a recensé des lacunes précises entre les capacités des laboratoires et le passage à l’échelle commerciale. Selon ses conclusions, les technologies coréennes d’électrolyse alcaline et à membrane échangeuse de protons sont solides au niveau des unités individuelles, mais accusent un retard pour les grandes démonstrations, l’exploitation des systèmes et leur intégration aux énergies renouvelables.
Son étude recense 138,2 milliards de wons investis dans la recherche sur l’électrolyse de l’eau au cours des cinq années précédentes, dont 88,2 % consacrés à ces deux technologies établies. Les projets liés à l’hydrogène ont reçu 42,4 milliards de wons, soit 1,7 % du fonds pour la réponse climatique de 2022.
L’institut propose de développer des modules d’équipements plus grands, d’allonger leur durée de vie, d’améliorer leurs performances et de recourir à des matériaux moins coûteux. Pour les systèmes à membrane échangeuse de protons, le remplacement de matériaux coûteux comme le titane et l’iridium constitue un enjeu majeur de réduction des coûts. Il appelle également à soutenir les petites entreprises spécialisées afin qu’elles puissent tester et commercialiser des composants ensemble.
Les choix de la Corée du Sud concernent donc à la fois l’approvisionnement en combustibles et les capacités de production. Les importations ou l’électricité nucléaire pourraient réduire les coûts pour certains utilisateurs, tandis que des essais et des travaux de recherche menés dans la durée pourraient améliorer les équipements nationaux. La réduction des appels d’offres pour la production d’électricité et des budgets consacrés aux véhicules rend la coordination de ces objectifs d’autant plus urgente pour les entreprises qui décident où investir.
À retenir
- Les dépenses de recherche de l’industrie de l’hydrogène ont chuté de 26,8 % entre 2022 et 2024, tandis que les investissements ont progressé de 4,6 %.
- Parmi les 2 932 entreprises du secteur en 2025, 82,7 % ne disposaient pas de département dédié à la recherche et 7,6 % seulement avaient reçu des financements de l’État.
- La production par électrolyse en Corée coûtait en moyenne 18 163 wons par kilogramme, soit environ cinq à six fois le coût de certains projets de démonstration chinois.
- Le volume des appels d’offres pour l’électricité produite à partir d’hydrogène propre est passé de 3 000 à 500 gigawattheures en 2026. Les volumes pour 2027 et au-delà n’avaient pas été fixés.
- Les chercheurs recommandent une électricité moins chère, un développement accru des équipements et l’examen des importations, de l’hydrogène bleu et de l’électricité nucléaire.
- Le gouvernement affirme qu’il continuera à soutenir l’hydrogène tout en sélectionnant les applications qui ont le plus de chances de devenir compétitives.