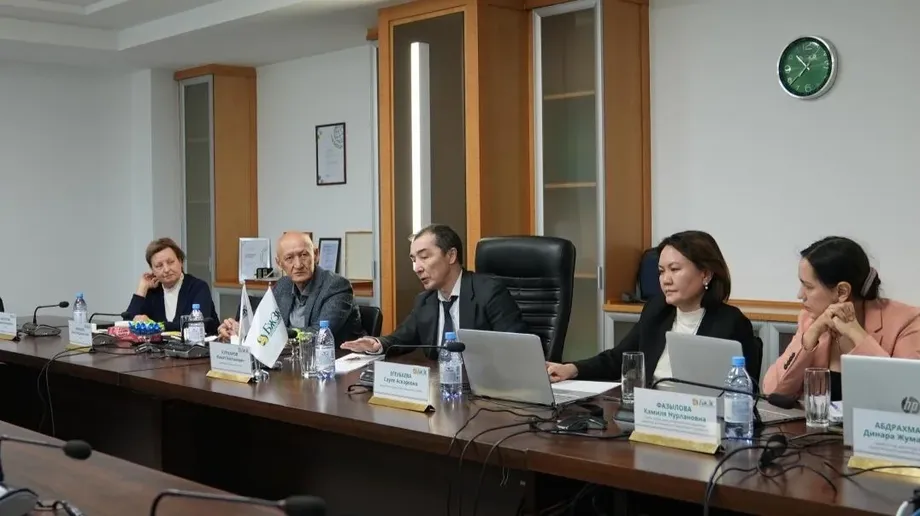
À Almaty, les discussions portent sur le montant des pensions
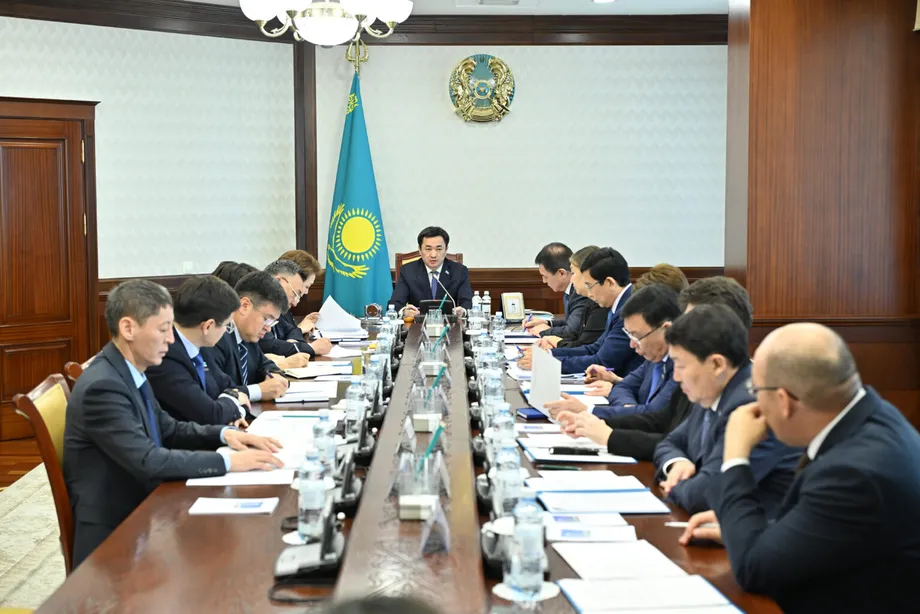
Le Kazakhstan prépare des propositions visant à accroître l’épargne-retraite, alors que les cotisations patronales obligatoires doivent passer à 3,5 % du revenu des salariés en 2026. Lors d’une réunion de travail à Almaty, le ministre du Travail et de la Protection sociale, Askarbek Yertayev, et le président du Fonds unifié d’accumulation des pensions, Zhanat Kurmanov, ont examiné comment les versements réguliers des salariés et des employeurs pourraient contribuer à augmenter les pensions à l’avenir.
Sommaire
- À Almaty, les discussions portent sur le montant des pensions
- Les cotisations patronales augmentent déjà
- Pourquoi l’épargne personnelle va prendre davantage de poids
- Le déficit d’épargne se creuse dès la vie active
- Une répartition proposée modifierait la propriété des cotisations patronales
- Le soutien de l’État est également au cœur des débats
- Les plans précédents montrent l’évolution du calendrier
- Les choix de placement pourraient influer sur l’épargne future
- Les projections permettront d’évaluer les choix avant leur adoption
- Points clés
Les discussions portent sur deux enjeux : les pensions permettent-elles de couvrir les besoins quotidiens, et le système peut-il continuer à les verser pendant des décennies ? Une évaluation publiée par le fonds de pension met en évidence l’écart entre ces deux objectifs. Le Kazakhstan s’est classé au septième rang pour la viabilité financière dans l’indice mondial des retraites 2023 du Mercer CFA Institute, mais au 38e rang sur 47 pays pour l’adéquation des pensions.
Les spécialistes du secteur financier Bolat Zhamishev et Yelena Bakhmutova ont également participé à la réunion. Un groupe de travail interministériel présidé par Yertayev élabore des propositions à la suite d’une instruction présidentielle visant à renforcer les finances du régime de retraite et les prestations de retraite.
Le groupe étudie les versements de l’État parallèlement à l’épargne accumulée pendant la vie active, plutôt que de traiter chaque volet séparément. Ses travaux comprennent des projections portant sur l’évolution de la population, l’allongement de la durée de vie, les parcours professionnels et les futurs versements de pension. Aucun projet définitif ni calendrier d’adoption n’a été annoncé lors de la réunion.
Pour les salariés, les questions centrales sont concrètes : à quelle fréquence les sommes sont-elles versées sur leurs comptes de retraite, les cotisations patronales deviennent-elles leur propriété personnelle, quels sont les rendements des placements et quel soutien de l’État reçoivent-ils à la retraite ? Plusieurs propositions portent sur ces questions, tandis que les hausses de cotisations suivent déjà un calendrier établi.
Les cotisations patronales augmentent déjà
La note du fonds de pension sur les cotisations patronales détaille le calendrier en vigueur. Les cotisations patronales obligatoires ont commencé à 1,5 % du revenu des salariés en janvier 2024, sont passées à 2,5 % en 2025 et ont atteint 3,5 % le 1er janvier 2026. Elles doivent passer à 4,5 % en 2027, puis à 5 % en 2028.
Ces cotisations concernent principalement les salariés nés à partir du 1er janvier 1975. Ce groupe a peu ou pas d’années d’activité avant la réforme des retraites de 1998, ce qui limite ses droits à l’ancienne pension publique de solidarité.
Les employeurs sont exemptés de ces cotisations pour les salariés nés avant 1975, les personnes ayant atteint l’âge de la retraite, les personnes atteintes d’un handicap permanent des groupes 1 et 2, les militaires et les catégories assimilées. Le Comité des recettes de l’État du ministère des Finances contrôle le respect des obligations de paiement par les employeurs, tant pour les montants que pour les délais.
Pour les salariés concernés, le fonds décrit trois composantes des futurs versements : une pension de base de l’État, une pension par capitalisation constituée à partir des cotisations obligatoires des salariés et une pension capitalisée notionnelle financée par les cotisations patronales. Un compte notionnel consigne les droits à pension d’une personne, tandis que les sommes alimentent un système de versements mutualisé et ne constituent pas une épargne individuelle lui appartenant.
Cette distinction compte pour les familles. Selon les règles en vigueur, les versements issus du volet patronal sont servis à vie, mais cessent en cas d’émigration définitive ou de changement de nationalité. Les cotisations patronales ne sont pas transmissibles par héritage. Les sommes associées aux participants décédés ou ayant perdu la nationalité kazakhe restent disponibles pour les versements aux autres participants.
Pourquoi l’épargne personnelle va prendre davantage de poids
La présentation du système de retraite du fonds décrit une structure qui associe prestations de l’État, cotisations obligatoires d’épargne représentant 10 % du revenu mensuel et cotisations volontaires. Les salariés peuvent compléter leur épargne-retraite par des versements volontaires.
L’ancienne pension de solidarité dépend de l’activité professionnelle exercée avant le 1er janvier 1998. La présentation du fonds indique qu’il faut justifier d’au moins six mois d’activité avant cette date pour y avoir droit. À mesure que les générations plus jeunes partiront à la retraite, la durée de cotisation ouvrant droit à cette pension diminuera et son poids reculera.
Selon une évaluation d’experts publiée par le fonds, les nouvelles pensions de solidarité ne seront plus attribuées à partir du début des années 2040. La présentation du système situe autour de 2040 la transition vers le modèle par capitalisation. Pour les jeunes salariés, les cotisations régulières et les rendements des placements pèseront donc de plus en plus, aux côtés de la pension de base de l’État.
Le déficit d’épargne se creuse dès la vie active
Les propositions de réforme des experts, examinées par le Conseil public du fonds le 14 juin 2024, font état d’un constat marquant : 37 % des personnes parties à la retraite en 2024 avaient accumulé de l’épargne pendant moins de cinq ans, alors qu’elles auraient pu cotiser durant les 26 années écoulées depuis la réforme de 1998.
Les experts ont relevé comme principales causes les faibles revenus, la sous-déclaration des revenus, l’irrégularité des cotisations et le travail informel. Les personnes travaillant à leur compte, notamment en dehors des formes d’emploi déclarées, étaient particulièrement touchées par le faible montant ou la rareté des versements.
Un taux de cotisation plus élevé ne permet d’accumuler que peu d’épargne si les versements ne sont qu’occasionnels. Les propositions associent donc des modifications des règles de cotisation à des mesures incitant davantage de salariés à rejoindre le système et à cotiser régulièrement.
Une recommandation prévoit d’instaurer des cotisations de l’État en complément de celles des personnes sans employeur permanent qui perçoivent un revenu et cotisent de manière indépendante. Les conditions proposées incluent des versements équivalant à au moins 12 cotisations par an, calculées sur la base d’un revenu d’au moins un salaire minimum, avec la possibilité de régler le montant annuel en une seule fois.
Les experts recommandent également de considérer les cotisations calculées sur la base d’au moins un salaire minimum comme une participation à part entière pour le calcul de la durée de cotisation ouvrant droit aux prestations et aux compléments de l’État. L’objectif est d’accroître à la fois le montant de l’épargne et la durée d’activité prise en compte dans le calcul de la pension de base.
Une répartition proposée modifierait la propriété des cotisations patronales
Le groupe d’experts comprend Grigory Marchenko, Oraz Zhandosov, Bolat Zhamishev, Kadyrzhan Damitov, Anvar Saidenov et Yelena Bakhmutova. Ses recommandations prévoient de réaffecter la cotisation patronale, qui doit atteindre 5 % : quatre points de pourcentage seraient versés sur des comptes de retraite individuels, tandis qu’un point financerait une garantie de versements continus une fois l’épargne personnelle épuisée.
Dans ce modèle, une plus grande part de la cotisation patronale viendrait alimenter une épargne appartenant au salarié. Le volet assurantiel mutualisé répondrait à un autre problème : certaines personnes peuvent vivre plus longtemps que la période que leur solde individuel permet de financer.
Les experts proposent également d’étendre les cotisations patronales au-delà de la restriction actuelle fondée sur la date de naissance. La note du fonds de pension pour 2026 confirme que la propriété individuelle des sommes et l’élargissement de la couverture à davantage de classes d’âge restent à l’étude.
Selon les calculs du groupe, le versement mensuel médian issu du volet patronal actuel pourrait n’être que de 8 000 à 10 000 tengués en 2040, en valeur de 2024. Exprimer les montants en prix d’une année donnée permet de mieux appréhender le pouvoir d’achat futur, sans que l’inflation ne donne l’impression d’un montant plus élevé.
Les experts prévoient les premiers versements de ce volet en 2038. Leur évaluation estime que les prestations prévues seraient trop faibles pour compenser le recul de la pension de solidarité et relève un risque de baisse des prestations ou de soutien budgétaire dans le dispositif actuel.
Le soutien de l’État est également au cœur des débats
Les recommandations des experts de 2024 proposent de renforcer la pension de base à mesure que la pension de solidarité s’efface. Elles suggèrent de prendre le salaire minimum, plutôt que le minimum vital, comme référence commune pour le calcul des pensions. Le minimum vital est un indicateur du coût des besoins essentiels ; le salaire minimum relie plus directement le calcul aux revenus du travail.
Les experts estiment que les pensions peuvent décrocher par rapport aux revenus d’activité lorsque leur montant de référence n’augmente qu’en fonction de l’inflation prévue. Ils proposent également de maintenir les dépenses publiques consacrées aux retraites à au moins 3 % du produit intérieur brut, afin que le soutien puisse évoluer avec l’économie.
La note de Moore Kazakhstan sur les changements envisagés pour les retraites présente une autre proposition : une pension sociale calculée en fonction du revenu mensuel moyen d’une personne par rapport au salaire médian, ainsi que de son parcours professionnel. Le salaire médian est le salaire qui se situe au milieu lorsque les rémunérations des salariés sont classées de la plus basse à la plus élevée.
La note évoque également l’étude d’une durée d’activité de 40 ans comme condition de départ à la retraite, avec davantage de souplesse pour les agents du secteur public dont la durée de service dépasse ce seuil. Ces mesures sont présentées comme des propositions en attente d’examen.
Moore recense des mesures entrées en vigueur le 1er janvier 2026 : une hausse de 10 % des pensions de base et de solidarité, ainsi que le relèvement de la pension de base maximale, qui passe de 110 % à 118 % du minimum vital. Une nouvelle hausse, à 120 %, est prévue pour 2027.
Les plans précédents montrent l’évolution du calendrier
Le Kazakhstan débat depuis plusieurs années de changements portant sur ces composantes. Les propositions présentées le 29 mars 2022 prévoyaient des cotisations patronales de 5 % à partir de 2023 et une transition entre la pension de base et une pension minimale garantie à compter de 2028. Le régime patronal a finalement débuté en 2024 au taux de 1,5 %, le taux de 5 % étant désormais prévu pour 2028.
Le débat de 2022 s’appuyait sur des projections selon lesquelles, en l’absence de mesures décisives, les pensions remplaceraient 39,2 % des revenus perdus en 2040 et 29,5 % en 2060. Le taux de remplacement mesure la part de l’ancien revenu d’un salarié que sa pension lui assure. La baisse projetée entre ces deux dates était de 9,7 points de pourcentage.
À l’époque, la pension moyenne était estimée à 105 538 tengués, dont 72 914 tengués de prestations de solidarité et 32 624 tengués de prestations de base. Ces chiffres montrent le rôle important que jouait alors la composante de solidarité dans la pension publique.
Les principales dates du débat sur la réforme sont les suivantes :
- 29 mars 2022 : les propositions prévoyaient des cotisations patronales de 5 % à partir de 2023 et une modification du soutien à la pension minimale à partir de 2028.
- 1er janvier 2024 : les cotisations patronales ont débuté à 1,5 % du revenu.
- 14 juin 2024 : le Conseil public du fonds de pension a examiné le projet de réforme des experts.
- 1er janvier 2026 : les cotisations patronales sont passées à 3,5 %.
- 2027 et 2028 : les taux patronaux prévus sont respectivement de 4,5 % et de 5 %.
- 2038 : selon l’évaluation des experts, les premiers versements issus du volet des cotisations patronales devraient intervenir.
Les choix de placement pourraient influer sur l’épargne future
Les rendements des placements constituent un autre volet majeur des discussions. Ramazan Dosov, analyste en chef de l’Association des financiers du Kazakhstan, estime que les revenus de placement représentent plus de 40 % de l’épargne-retraite totale. Son évaluation souligne pourquoi la collecte des cotisations et la gestion des placements doivent être considérées ensemble.
Le cadre de gestion de portefeuille du régulateur financier prévoit des stratégies risquées, modérées et prudentes. La stratégie risquée s’adresse aux personnes qui ont plus de 13 ans avant la retraite et s’évalue sur une période de 60 mois. La stratégie modérée repose sur une période de 36 mois et la stratégie prudente sur 12 mois.
Les allocations de référence communiquées vont de 80 % d’actions pour la stratégie risquée à 20 % pour la stratégie prudente. Les actions peuvent offrir un potentiel de croissance, mais leur valeur fluctue fortement ; les obligations procurent généralement des revenus plus prévisibles, même si leur cours varie également. Un salarié proche de la retraite dispose de moins de temps pour se remettre d’une baisse des marchés.
Les exigences minimales de rendement sont liées à des indices de référence : 95 % du rendement de l’indice sur 12 mois pour la stratégie prudente, 90 % sur 36 mois pour la stratégie modérée et 85 % sur 60 mois pour la stratégie risquée. Un indice de référence est une mesure servant à évaluer la performance des placements.
Les gestionnaires doivent couvrir sur leurs fonds propres tout rendement inférieur au minimum requis. Le niveau de protection dépend de la performance par rapport à ce seuil. Le pouvoir d’achat dépend, lui, de la comparaison entre les rendements des placements et l’inflation.
Les règles de transfert décrites pour le 7 septembre 2026 permettent aux cotisants de confier jusqu’à 100 % de leur épargne-retraite à des gestionnaires privés, contre une limite précédente de 50 %, et de répartir cette épargne entre plusieurs gestionnaires. Les demandes peuvent être déposées depuis l’espace en ligne du fonds à l’aide d’une signature numérique ou dans une agence. Les transferts peuvent prendre jusqu’à 30 jours calendaires.
Les chiffres au 1er septembre 2026 évaluent à 151,3 milliards de tengués les actifs confiés à des gestionnaires privés, soit 0,53 % des actifs de retraite, qui totalisent 28 450 milliards de tengués. Des chiffres antérieurs estimaient l’épargne totale à 28 300 milliards de tengués. À la date de mesure de septembre, la gestion privée ne représentait donc qu’une faible part du système.
Les projections permettront d’évaluer les choix avant leur adoption
Le groupe de travail d’Almaty s’appuie sur des calculs actuariels pour évaluer les changements proposés. Ces calculs combinent des hypothèses sur les cotisations, les salaires, les rendements des placements, les départs à la retraite et l’espérance de vie afin d’estimer les versements futurs et les sommes nécessaires à leur financement.
Lors de la réunion, Yertayev, le ministre du Travail et de la Protection sociale, a décrit l’objectif de cet examen :
Notre tâche consiste à élaborer des orientations pour faire évoluer le système de retraite, afin d’en garantir la viabilité tout en créant les conditions nécessaires à une pension décente pour les citoyens à l’avenir.
Le ministre a indiqué que chaque décision proposée devait faire l’objet d’une évaluation complète, prenant en compte les générations actuelles et futures. Kurmanov a déclaré que le fonds de pension était prêt à poursuivre sa collaboration avec les organismes publics et les experts.
Le ministère du Travail, le fonds de pension, le Fonds public d’assurance sociale et des experts continueront à préparer des recommandations. Leur mission porte sur trois besoins concrets : aider les salariés à cotiser régulièrement, constituer une épargne personnelle suffisante et financer des versements qui puissent se poursuivre tout au long de la retraite.
Points clés
- Le Kazakhstan prépare des propositions pour accroître l’épargne-retraite, élargir la participation au système et garantir la viabilité des versements.
- Les cotisations patronales sont passées à 3,5 % en 2026 et doivent atteindre 5 % en 2028.
- Les experts proposent d’affecter quatre points de pourcentage aux comptes individuels et un point à une garantie de versements à vie.
- Selon l’évaluation de 2024, 37 % des nouveaux retraités avaient accumulé de l’épargne pendant moins de cinq ans.
- Le soutien public aux retraités, les incitations à cotiser et la gestion des placements sont tous à l’étude.
- La réunion d’Almaty n’a annoncé ni projet de réforme définitif ni échéance d’adoption.