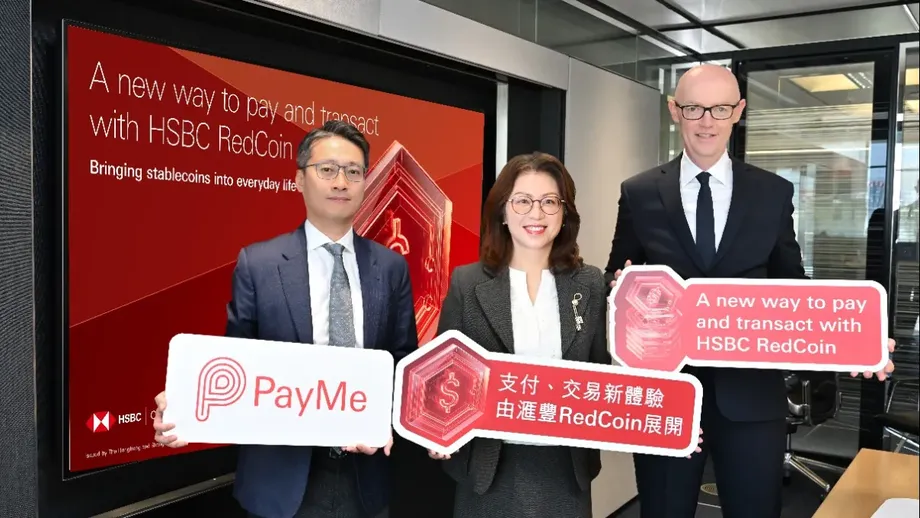
Un déploiement majeur de PayMe se heurte à un avis contradictoire de la banque
Dans des annonces de lancement datées du 23 octobre 2026, le stablecoin de HSBC libellé en dollars de Hong Kong, le RedCoin (RCHKD), est présenté comme accessible à plus de 3,3 millions d’utilisateurs de PayMe et à un réseau de paiement de plus de 100 000 commerçants. Les clients pourraient échanger 1 HK$ contre un RedCoin, puis utiliser le jeton pour payer des amis, des proches et des entreprises participantes depuis une application qu’ils connaissent déjà.
Sommaire
- Un déploiement majeur de PayMe se heurte à un avis contradictoire de la banque
- Comment fonctionnerait le RedCoin dans PayMe
- Qu’est-ce qui garantit qu’un RedCoin vaut un dollar ?
- Qu’est-ce qui change pour les commerces et les paiements du quotidien ?
- Pourquoi le projet d’investissement à partir de 100 HK$ est important
- Ce que révèlent les enquêtes de HSBC sur la demande
- De l’octroi des licences au portefeuille d’investissement envisagé
- Le RedCoin s’inscrit dans une activité plus vaste d’actifs numériques
- Les projets de paiement s’accompagnent d’avertissements contre la fraude
- Points clés
Les pages produit officielles de HSBC présentent toutefois un message contradictoire. La page produit consacrée au RedCoin indique que son lancement est prévu en 2026 et précise explicitement que la banque n’a pas encore émis de stablecoins à Hong Kong. Sa page produit en chinois comporte le même avertissement. On ne sait pas à quel moment ces avis ont été publiés par rapport aux annonces du 23 octobre ; la disponibilité effective doit donc être confirmée par la banque.
La situation en matière de licences est plus claire. Le registre des émetteurs agréés de l’Autorité monétaire de Hong Kong (HKMA) mentionne The Hongkong and Shanghai Banking Corporation Limited, titulaire de la licence FRS02, en vigueur depuis le 10 avril 2026. Le registre, révisé le 23 avril, mentionne également Anchorpoint Financial Technology Limited, titulaire de la licence FRS01.
Au-delà du service de paiement immédiat, le projet de HSBC relie le RedCoin à l’investissement. Un portefeuille numérique, dont l’intégration à l’application bancaire de HSBC à Hong Kong est prévue plus tard en 2026, permettrait aux clients d’acheter des produits d’investissement tokenisés, notamment une nouvelle catégorie de parts de son fonds monétaire en dollars de Hong Kong, pour un investissement minimum proposé de 100 HK$.
Comment fonctionnerait le RedCoin dans PayMe
Le déploiement envisagé dans PayMe commencerait par deux usages familiers : envoyer de l’argent à une autre personne et payer une entreprise. Les clients activeraient un portefeuille de stablecoins dans PayMe, plutôt que de télécharger une application distincte de portefeuille de cryptomonnaies. Le calendrier annoncé prévoit un accès progressif, sur plusieurs jours, pour les utilisateurs actuels de l’application, avec une disponibilité complète attendue avant le week-end suivant le 23 octobre.
L’activation du portefeuille ne nécessiterait ni solde minimum ni démarche supplémentaire d’ouverture de compte. Une fois l’application mise à jour et le portefeuille activé, les clients pourraient échanger des dollars de Hong Kong contre des RedCoins et effectuer des transferts au moyen d’une interface similaire à celle de PayMe actuellement.
Le chiffre de 3,3 millions correspond aux clients éligibles au service. Le nombre de portefeuilles effectivement activés, la quantité de RedCoins émis et le nombre de commerçants recevant des paiements permettraient de mesurer les premiers signes d’adoption. HSBC a d’abord mis l’accent sur les usages pratiques, la confiance et la protection des clients, plutôt que sur un objectif initial de circulation.
Qu’est-ce qui garantit qu’un RedCoin vaut un dollar ?
HSBC présente le RedCoin comme un stablecoin échangeable au taux d’un jeton pour 1 HK$. Un stablecoin est un jeton numérique conçu pour conserver une valeur stable par rapport à une monnaie de référence. Dans le cas présent, le fonctionnement prévu est simple : 100 HK$ seraient convertis en 100 RedCoins, chaque jeton étant conçu pour pouvoir être échangé contre un dollar de Hong Kong.
Selon les explications officielles de HSBC, chaque RedCoin sera à tout moment entièrement garanti par des actifs de grande qualité et très liquides, conservés séparément. Des actifs liquides peuvent être rapidement convertis en espèces. La séparation des actifs de réserve signifie qu’ils sont détenus à part des autres actifs, ce qui contribue à garantir les fonds disponibles pour les remboursements.
HSBC indique que ses technologies et son infrastructure de sécurité soutiendront le service, avec des contrôles contre la criminalité financière conçus pour respecter l’ordonnance hongkongaise sur les stablecoins. HSBC Digital Assets Custody est désigné comme prestataire des services de conservation. Les pages produit officielles précisent également que l’utilisation est soumise aux autorisations réglementaires applicables et que les caractéristiques du produit peuvent évoluer.
Le service annoncé repose sur PayMe et, ultérieurement, sur l’application bancaire de HSBC. La banque n’a pas encore précisé quelle blockchain sera utilisée pour le RedCoin, ni les modalités de transfert vers des portefeuilles externes de cryptomonnaies et de négociation sur les principales plateformes d’échange. Ces éléments détermineront où les clients pourront envoyer le jeton en dehors des plateformes de la banque.
Qu’est-ce qui change pour les commerces et les paiements du quotidien ?
Lawrence Li, responsable des produits bancaires de détail de HSBC et directeur général de PayMe, a décrit une expérience de paiement volontairement familière. L’objectif est que les transactions en RedCoins soient aussi rapides, sûres, pratiques et stables que les paiements actuels en dollars de Hong Kong. Les services de paiement électronique sont déjà bien implantés à Hong Kong ; les clients pourraient donc remarquer peu de différences au moment de régler leurs achats.
Dans un premier temps, les commerçants pourraient accepter les paiements sans mettre à niveau leurs systèmes. Lawrence Li a indiqué que la plupart recevraient les fonds le jour même, conformément aux modalités actuelles. Un règlement plus rapide pourrait être envisagé par la suite. Le règlement correspond au transfert effectif des fonds, de sorte que l’entreprise reçoive le produit de la vente.
Pour un petit commerce, les questions pratiques sont de savoir quand l’argent arrive, si le paiement fonctionne de manière fiable et si son acceptation exige du matériel supplémentaire. L’approche de HSBC vise à préserver ces habitudes tout en introduisant une autre forme de monnaie numérique derrière la transaction.
Des offres de lancement doivent inciter les clients à essayer le portefeuille. HSBC a évoqué des bons de réduction sur les transactions, des récompenses supplémentaires liées aux paiements et le programme RewardCash, tout en maintenant les promotions PayMe existantes. Les modalités détaillées des récompenses devaient être annoncées ultérieurement.
Pourquoi le projet d’investissement à partir de 100 HK$ est important
HSBC prévoit d’ajouter un portefeuille de stablecoins à son application HSBC HK Mobile Banking avant la fin de 2026. Les clients pourraient alors utiliser des RedCoins pour souscrire à des placements tokenisés, à commencer par une nouvelle catégorie de parts de l’actuel fonds monétaire en dollars de Hong Kong de la banque.
Un fonds tokenisé utilise des jetons numériques pour représenter la propriété de parts du fonds. Un fonds monétaire investit généralement dans des liquidités et des titres de dette à échéance courte. En achetant des parts, le client passe de la détention d’un jeton de paiement à celle d’un investissement, soumis aux risques et aux conditions propres au fonds.
Le seuil d’entrée proposé de 100 HK$ rendrait possible un premier investissement modeste. Des dirigeants de HSBC ont également évoqué des souscriptions immédiates, un règlement plus rapide et la possibilité de distribuer des revenus chaque jour. Les descriptions du délai de règlement prévu vont d’une exécution immédiate à une finalisation dans un court délai. Lawrence Li a opposé le service envisagé à d’autres produits, dont le traitement peut prendre un ou deux jours.
John O’Neill, directeur général de HSBC chargé des actifs et des monnaies numériques, a désigné l’investissement comme un axe majeur de développement. Des fonds aurifères et des fonds gérés par des tiers sont à l’étude, en plus de l’offre initiale de fonds monétaire. Leurs conditions définitives et leurs dates de lancement n’ont pas été annoncées.
Ce que révèlent les enquêtes de HSBC sur la demande
Une enquête commandée par HSBC a montré que l’accès depuis des applications existantes, la rapidité des paiements et l’accélération des règlements figuraient parmi les facteurs susceptibles d’inciter les personnes interrogées à utiliser des stablecoins. Cela éclaire le choix de PayMe : les clients pourraient découvrir le produit dans le cadre d’une routine de paiement existante, plutôt que sur une nouvelle plateforme de négociation.
Cinquante-trois pour cent des personnes interrogées estimaient que les stablecoins en dollars de Hong Kong pourraient renforcer la compétitivité économique de la ville en facilitant les paiements à toute heure, le commerce, le tourisme et les échanges transfrontaliers. Ces ambitions dépassent le cadre du service initial, consacré aux transferts entre particuliers et aux achats chez les commerçants dans PayMe.
Une autre enquête de HSBC, présentée comme ayant porté sur plus de 1 000 clients, a révélé que 74 % d’entre eux pouvaient citer au moins un usage des stablecoins. Cinquante-sept pour cent ont mentionné la négociation d’actifs numériques et l’investissement tokenisé, tandis que 53 % ont cité les transferts entre particuliers. Les paiements aux commerçants et les transferts d’argent transfrontaliers ont chacun été mentionnés par 52 % des répondants.
Environ un quart des personnes interrogées dans cette enquête pensaient que les stablecoins étaient émis par des gouvernements. L’émetteur envisagé du RedCoin est HSBC, qui opère sous licence de la HKMA. Expliquer qui émet le jeton, qui détient les actifs de réserve et comment les clients peuvent l’échanger sera donc essentiel pour rendre le produit compréhensible.
De l’octroi des licences au portefeuille d’investissement envisagé
L’ordonnance hongkongaise sur les stablecoins est entrée en vigueur en août 2025, établissant un régime d’agrément pour les émetteurs de stablecoins liés aux monnaies traditionnelles. Le registre de la HKMA est tenu en vertu de l’article 21 de l’ordonnance, qui constitue le chapitre 656 du droit hongkongais.
Les principales dates retracent le passage d’un cadre juridique à des usages quotidiens envisagés :
- 1er août 2025 : entrée en vigueur de l’ordonnance sur les stablecoins.
- 10 avril 2026 : HSBC et Anchorpoint obtiennent les premières licences d’émetteur, en vigueur à compter de cette date.
- 12 août 2026 : Anchorpoint lance la première phase d’émission de son stablecoin HKDAP.
- 30 septembre 2026 : HSBC annonce le nom RedCoin.
- 23 octobre 2026 : les annonces de lancement font état du début de la mise à disposition du portefeuille RedCoin dans PayMe.
- Avant la fin de 2026 : HSBC prévoit d’ajouter un portefeuille à son application bancaire et de donner accès à des produits d’investissement tokenisés.
Anchorpoint, une coentreprise impliquant Standard Chartered Hong Kong, HKT et Animoca Brands, offre un point de comparaison intéressant. Son service HKDAP initial s’adressait aux institutions, aux entreprises et aux investisseurs professionnels. HashKey Exchange a réalisé la première transaction d’émission et de remboursement, tandis qu’OSL Group a également été désigné comme distributeur agréé.
Le parcours envisagé par HSBC commence auprès des particuliers, via une application existante, puis s’étend aux investissements et aux usages institutionnels. Anchorpoint a commencé par une distribution institutionnelle. Ces deux approches mettent à l’épreuve différentes façons de mettre en circulation des jetons réglementés libellés en dollars de Hong Kong.
Le RedCoin s’inscrit dans une activité plus vaste d’actifs numériques
Près de 100 employés de HSBC ont participé à des essais avant le déploiement annoncé. Ils ont testé l’ensemble du processus, de l’émission des jetons à l’activation des portefeuilles et aux transferts réels. L’émission consiste à créer de nouvelles unités d’un jeton numérique. HSBC a également travaillé avec les autorités de régulation et des utilisateurs potentiels lors de la préparation du lancement.
Maggie Ng, directrice générale de HSBC à Hong Kong et responsable des activités de banque de détail et de gestion de patrimoine dans la ville, a décrit les évolutions auxquelles la banque s’adapte :
La monnaie, les actifs et l’information passent des infrastructures traditionnelles à des réseaux numériques disponibles en permanence, riches en données et de plus en plus programmables,
Les réseaux programmables peuvent recourir à des logiciels pour exécuter des transactions lorsque certaines conditions sont réunies. Les activités actuelles de HSBC comprennent l’émission d’obligations numériques pour des investisseurs institutionnels via HSBC Orion, le HSBC Gold Token destiné aux particuliers et des services de dépôts tokenisés pour les entreprises. La banque a également participé au programme pilote e-HKD de la HKMA et au projet Ensemble.
HSBC évalue le montant de ses émissions d’obligations numériques à environ 8,5 milliards de dollars américains et la valeur cumulée de son or tokenisé à 2,5 milliards de dollars américains. Le RedCoin étendrait ces activités aux paiements courants des particuliers, tandis que John O’Neill a indiqué que la banque discutait avec des partenaires d’applications pour les entreprises et les institutions.
Les projets de paiement s’accompagnent d’avertissements contre la fraude
Les pages officielles de HSBC mettent en garde contre les stablecoins frauduleux qui prétendent être émis par la banque ou lui être associés. Maggie Ng a également averti que HSBC n’a pas autorisé des tiers à échanger des RedCoins pour le compte des clients et que toute personne prétendant proposer ce service est un escroc.
Le parcours client envisagé passe par les applications propres à HSBC. Une demande d’un intermédiaire invitant un client à lui remettre de l’argent en échange de RedCoins ne fait pas partie du processus décrit. Cet avertissement est d’autant plus pertinent que les avis publics de la banque sur le produit et les annonces de lancement du 23 octobre présentent des informations contradictoires sur sa disponibilité.
Pour les clients, la promesse concrète est celle d’un portefeuille de paiement familier, associé à une nouvelle forme de monnaie et, à terme, à des investissements accessibles à partir de 100 HK$. Pour les commerçants, la première phase vise à préserver les habitudes de paiement en caisse et de règlement existantes. La prochaine étape concrète du programme annoncé par HSBC est l’intégration à l’application bancaire, prévue avant la fin de 2026.
Points clés
- Les annonces du 23 octobre indiquent que le RedCoin sera mis à la disposition de plus de 3,3 millions d’utilisateurs de PayMe, pour des paiements dans un réseau de plus de 100 000 commerçants.
- Les pages produit officielles de HSBC indiquent toujours que l’émission est prévue ultérieurement et précisent que la banque n’a pas encore émis de stablecoins à Hong Kong.
- Le registre de la HKMA confirme que la licence d’émetteur FRS02 de HSBC est entrée en vigueur le 10 avril 2026.
- Le RedCoin est conçu pour être échangeable contre 1 HK$ par jeton et entièrement garanti par des actifs de réserve séparés.
- HSBC prévoit de proposer, avant la fin de 2026, l’accès depuis son application bancaire et la souscription à un fonds monétaire tokenisé à partir de 100 HK$.
- Les modalités initiales pour les commerçants visent à éviter toute mise à niveau de leurs systèmes ; la plupart devraient recevoir les fonds le jour même.
- HSBC met en garde ses clients contre les tiers qui prétendent pouvoir échanger des RedCoins en leur nom.