Un avantage qui s’amenuise met les dépenses de recherche sous pression
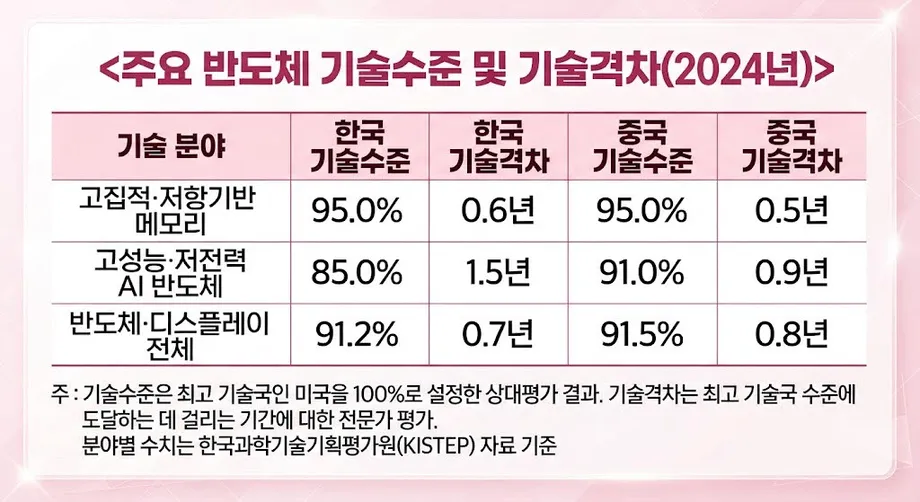
La Corée du Sud et la Chine ont toutes deux obtenu 95 % dans l’évaluation des technologies mémoire avancées, contre une référence de 100 % pour les États-Unis. Dans les puces conçues pour l’intelligence artificielle, la Chine devançait la Corée du Sud de 91 % à 85 %. Ces chiffres, fondés sur une évaluation de 2024, ont renforcé l’attention portée à deux grands projets coréens de recherche sur les semi-conducteurs, qui doivent débuter en 2027 et dont les budgets cumulés s’élèvent à 1 153,8 milliards de wons.
Sommaire
- Un avantage qui s’amenuise met les dépenses de recherche sous pression
- Ce que mesurent les scores technologiques
- La Chine a rattrapé son retard dans les mémoires, tandis que la Corée a réduit son déficit dans l’IA
- La puissance industrielle confère un autre avantage à la Corée
- Pourquoi les mémoires avancées pour l’IA restent difficiles à reproduire
- La concurrence dans la NAND transforme déjà le marché chinois
- Une hausse des capacités chinoises pourrait peser sur les prix d’ici 2028
- Deux grands projets débuteront en 2027, après de précédents programmes
- Les talents et les bases de la recherche font aussi partie de la compétition
- Points clés
Le député Kim Nam-kuk, du Parti démocrate de Corée, a présenté ces résultats le 23 octobre 2026, après avoir examiné des données communiquées par le ministère des Sciences et des TIC et l’Institut coréen d’évaluation et de planification des sciences et technologies, connu sous le nom de KISTEP. Il a appelé à accélérer les dépenses de recherche, à proposer des formations adaptées aux besoins de l’industrie et à modifier la réglementation, alors que les fabricants chinois se développent.
L’évaluation des mémoires estimait que la Corée du Sud avait 0,6 an de retard sur le pays en tête et la Chine, 0,5 an. Pour les puces d’IA à hautes performances et à faible consommation électrique, l’écart estimé était de 1,5 an pour la Corée du Sud et de 0,9 an pour la Chine.
Les fabricants sud-coréens conservent des avantages importants dans la production avancée et les mémoires utilisées avec les processeurs d’IA. La Chine rattrape toutefois son retard sur plusieurs fronts : capacités de recherche, part de marché intérieur et volume de puces que ses usines peuvent fournir.
Pour Samsung Electronics et SK hynix, le défi dépasse donc la défense de leur position dans les puces les plus avancées. Les deux groupes doivent continuer à améliorer leur production, tout en rivalisant avec des fournisseurs chinois en expansion et en composant avec les restrictions américaines sur les équipements destinés à leurs usines en Chine.
Ce que mesurent les scores technologiques
Le KISTEP décrit sa méthode d’évaluation dans son rapport d’évaluation technologique 2025, publié le 5 février 2026 sous le numéro de publication 기관2025-022. Les travaux ont été menés de janvier à décembre 2025 sous la direction de Jung Eui-jin.
L’institut examine 136 technologies et compare la Corée du Sud aux États-Unis, à l’Union européenne, au Japon et à la Chine. Les experts reçoivent des analyses de brevets et d’articles de recherche avant de participer à deux tours d’une enquête Delphi, une méthode structurée dans laquelle des spécialistes évaluent un sujet et réexaminent leurs jugements au fil de plusieurs tours.
Le score en pourcentage indique la position évaluée d’une technologie par rapport au pays en tête. L’écart en années estime le temps nécessaire pour atteindre le niveau de ce dernier. Les experts évaluent ces mesures séparément, ce qui explique que la Corée du Sud et la Chine puissent obtenir le même score de 95 %, tout en affichant des estimations légèrement différentes en années.
La catégorie des mémoires couvre les mémoires à haute densité et à résistance, notamment les technologies conçues pour accroître la capacité, la vitesse et l’efficacité énergétique. Les mémoires à résistance stockent les informations en modifiant leur résistance électrique. Cette catégorie dépasse le cadre des produits DRAM commercialisés par des entreprises prises individuellement.
La Chine a rattrapé son retard dans les mémoires, tandis que la Corée a réduit son déficit dans l’IA
La note du KISTEP sur les technologies des semi-conducteurs, publiée le 19 février 2025, fournit un point de comparaison antérieur. Rédigée par Jung Eui-jin et Shin Dong-pyeong, elle attribue à la Corée du Sud un score de 95 % et à la Chine un score de 90 % dans l’évaluation des mémoires de 2022. Les chiffres de 2024 donnent 95 % aux deux pays, effaçant cet écart de cinq points de pourcentage.
Les semi-conducteurs d’IA ont suivi une trajectoire différente. Le score de la Corée du Sud est passé de 80 % en 2022 à 85 % en 2024, tandis que celui de la Chine a progressé de 90 % à 91 %. Le retard coréen s’est réduit, passant de 10 à six points de pourcentage, mais la Chine a conservé le score le plus élevé. Son avance dans cette catégorie était déjà présente en 2022.
Les processeurs d’IA réalisent les calculs nécessaires à l’entraînement des modèles et à la production de réponses. Leurs performances dépendent du volume de calcul utile fourni et de leur consommation électrique. Les mémoires leur apportent les données dont ils ont besoin, ce qui rend ces deux technologies étroitement liées, tout en constituant des points forts industriels distincts.
Dans la catégorie plus large des semi-conducteurs et des écrans, la Chine a obtenu 91,5 % en 2024 et la Corée du Sud, 91,2 %. Les technologies couvertes et le cadre d’évaluation ont changé entre les éditions de 2022 et de 2024 ; les comparaisons historiques les plus pertinentes consistent donc à examiner chaque catégorie en tenant compte de sa définition.
La puissance industrielle confère un autre avantage à la Corée
Une enquête réalisée en 2024 auprès de 39 spécialistes coréens des semi-conducteurs aide à comprendre la position concurrentielle contrastée du secteur. Publiée dans la note du KISTEP de février 2025, elle montre que la Chine devançait la Corée du Sud dans les capacités fondamentales liées aux mémoires, tandis que la Corée gardait une légère avance dans leur transformation en produits commerciaux.
Sur l’ensemble du cycle de production des semi-conducteurs, la Corée du Sud a obtenu 86,9 % en technologie des procédés, contre 81,0 % pour la Chine. Pour la production de masse, son score atteignait 87,0 %, contre 81,2 % pour la Chine. Les scores chinois étaient plus élevés dans la recherche fondamentale, avec 81,1 % contre 78,8 % pour la Corée, et dans la conception, avec 80,2 % contre 79,4 %.
Ces résultats sont des moyennes issues d’un exercice de notation distinct. Ils illustrent une répartition concrète des points forts : la Chine était mieux placée dans certains domaines fondamentaux du développement futur, tandis que la Corée maîtrisait mieux la fabrication fiable de puces à grande échelle.
Samsung, SK hynix et le fabricant américain Micron représentent ensemble plus de 90 % du marché mondial de la DRAM. CXMT, ou ChangXin Memory Technologies, détenait environ 4 % du marché lors de l’estimation publiée à l’occasion de sa première année bénéficiaire en 2025.
Les spécialistes coréens du secteur estiment que la Chine accuse un retard d’environ deux à trois ans dans la technologie commerciale de la DRAM ; Shim Dae-yong, professeur à l’université Dong-A, l’évalue à plus de cinq ans. Leurs estimations portent sur les capacités de fabrication et les produits avancés, tandis que les chiffres de 0,6 et 0,5 an du KISTEP mesurent la distance évaluée de chaque pays par rapport à un même pays en tête.
Pourquoi les mémoires avancées pour l’IA restent difficiles à reproduire
Shim a travaillé 26 ans chez SK hynix, où il a participé au développement de la DRAM et aux premiers progrès de la mémoire à large bande passante, ou HBM. La HBM empile verticalement des puces mémoire afin de transférer rapidement de grandes quantités de données vers un processeur d’IA.
Les fabricants coréens fournissent de la HBM3E et préparent la HBM4, tandis que CXMT a annoncé des projets de produits de classe HBM3. La production de ces empilements exige des connexions précises, une bonne gestion de la chaleur et une qualité constante sur plusieurs couches.
Shim, professeur de semi-conducteurs de nouvelle génération à l’université Dong-A, a expliqué les limites d’une stratégie reposant uniquement sur l’investissement :
Le secteur des semi-conducteurs ne se maîtrise pas avec de l’argent seulement.
La DRAM avancée dépend aussi de l’accès aux équipements. Shim considère les restrictions d’accès à la lithographie par ultraviolets extrêmes, ou EUV, comme une contrainte majeure pour la Chine. Les machines EUV utilisent des longueurs d’onde extrêmement courtes pour graver de minuscules motifs sur les puces. Des équipements plus anciens peuvent étendre leurs capacités en répétant les étapes de lithographie, mais le procédé se complique à mesure que les motifs rétrécissent.
Les comparaisons du secteur situent les principales productions coréennes aux générations de DRAM 1b et 1c, les entreprises chinoises se concentrant surtout sur la génération antérieure 1z. Selon Shim, l’EUV devient pratiquement indispensable à partir de la génération 1b. Pour être compétitif en termes de coûts, il faut aussi généralement atteindre un rendement de fabrication d’environ 80 % à 90 %, c’est-à-dire que cette proportion des puces produites doit fonctionner correctement.
L’empilement offre à la Chine une autre voie de progression, mais entraîne ses propres exigences en matière de matériaux et de conditionnement. Les fournisseurs japonais, notamment Resonac et Namics, occupent une place forte dans les matériaux de protection utilisés pour la HBM. Les producteurs coréens de mémoires possèdent aussi plusieurs décennies d’expérience dans le développement et la validation de produits avec des clients tels que Microsoft, Google, Apple et Nvidia.
La concurrence dans la NAND transforme déjà le marché chinois
Les progrès de la Chine sont visibles dans la mémoire flash NAND, qui conserve les données même lorsque l’appareil est éteint. La part de YMTC sur le marché chinois de la NAND est passée de 28 % à 38,5 %, selon la comparaison de marché accompagnant les projets de modernisation des usines. Celle de Samsung a reculé de 36 % à 33,5 %, tandis que celle de SK hynix est passée de 20 % à 17 %.
La part cumulée de Samsung et SK hynix est donc passée de 56 % à 50,5 %, soit une baisse de 5,5 points de pourcentage. YMTC a gagné 10,5 points. Ces chiffres concernent le marché chinois ; Kyung Kye-hyun, conseiller de Samsung, a pour sa part estimé à environ 20 % la part des fournisseurs chinois sur le marché mondial de la NAND.
L’usine de Samsung à Xi’an représente environ 40 % de la production mondiale de NAND de l’entreprise. Son plan de modernisation vise la NAND V9 à 286 couches, avec une capacité initiale de 5 000 plaquettes à la première échéance de fin d’année, puis de 40 000 d’ici à la fin de 2027. Les plaquettes sont les disques sur lesquels sont fabriquées de nombreuses puces.
Samsung a également lancé la NAND V10, qui compte plus de 400 couches. Le projet de Xi’an montre que les usines d’une même entreprise peuvent fonctionner à des générations différentes, en fonction du matériel, des investissements et des autorisations qui déterminent leur calendrier de modernisation.
L’usine de SK hynix à Dalian produit de la NAND à 192 couches et a obtenu l’autorisation américaine de passer à 240 couches. Tout projet ultérieur dépassant les 300 couches est soumis à autorisation. Une mesure américaine instaurée en 2025 a renforcé les restrictions en matière de licences pour les fabricants étrangers de puces souhaitant agrandir ou moderniser leurs usines en Chine. SK hynix négocie également avec Intel en vue d’implanter une production de NAND aux États-Unis.
Les progrès de la production chinoise varient selon les techniques. Une comparaison citant l’Académie nationale d’ingénierie de Corée évaluait la production chinoise de NAND à 232 couches, contre 286 à 321 couches pour les principaux fabricants coréens, tout en estimant que la technologie de collage hybride de YMTC était plus avancée que celle de ses concurrents coréens. Le collage hybride rapproche les surfaces des puces, ce qui permet aux fabricants de combiner les couches.
Une hausse des capacités chinoises pourrait peser sur les prix d’ici 2028
Kyung Kye-hyun, qui a dirigé les activités de Samsung dans les semi-conducteurs de décembre 2021 à mai 2024, a averti qu’une expansion rapide de la Chine pourrait affaiblir l’essor du marché des mémoires d’ici 2028. Selon lui, les entreprises chinoises prévoyaient d’ajouter une capacité de 300 000 plaquettes en trois ans, ce qui pourrait porter leur part de marché à environ 12 % ou 13 %.
CXMT a déclaré un chiffre d’affaires de 50,8 milliards de yuans au premier trimestre 2026, en hausse de 719 % sur un an, et prévoit un chiffre d’affaires de 110 à 120 milliards de yuans pour le premier semestre. La hausse des prix de la DRAM contribuait à sa croissance.
Kyung a également mis en évidence un risque du côté de la demande. Les grandes entreprises technologiques investissent massivement dans les infrastructures d’IA, mais pourraient réduire leurs dépenses si les rendements financiers s’affaiblissent. S’exprimant en tant que conseiller de Samsung, il a expliqué :
Aux alentours de 2028, si les rendements des investissements s’affaiblissent, elles pourraient n’avoir d’autre choix que de réduire leurs dépenses.
Une offre accrue au moment où les dépenses des clients ralentissent ferait pression sur les prix et les bénéfices des usines. Kyung a aussi évoqué un possible virage vers des processeurs d’IA conçus pour des clients et des centres de données particuliers, ce qui accroîtrait le besoin de mémoires adaptées à ces systèmes.
Samsung a été confronté à un autre risque de production au début de 2026, lorsque son syndicat a prévu une grève d’environ 50 000 salariés du 21 mai au 7 juin. KB Securities a estimé que, si elle avait lieu, elle pourrait perturber l’offre mondiale de 2 % à 3 % pour la NAND et de 3 % à 4 % pour la DRAM. Ces chiffres étaient des estimations conditionnelles liées à l’action envisagée.
Deux grands projets débuteront en 2027, après de précédents programmes
Selon les chiffres du ministère des Sciences et des TIC cités par Kim, 1 063,8 milliards de wons sont prévus pour le développement de technologies de semi-conducteurs empilés à ultra-haute finesse, et 90 milliards de wons pour la recherche fondamentale sur les semi-conducteurs composés de nouvelle génération, y compris leurs applications dans des environnements extrêmes. Les deux projets doivent commencer en 2027.
Kim a estimé que ce calendrier était trop lent face à l’expansion chinoise soutenue par l’État. Il a cité CXMT en exemple d’un fabricant de DRAM qui accélère le développement et la production de masse grâce à un soutien public substantiel.
Le programme de recherche coréen progresse néanmoins dans le cadre d’initiatives antérieures. Le ministère a élaboré une feuille de route sur les technologies futures des semi-conducteurs en 2023, l’a étendue à 59 technologies en 2024, puis l’a réorganisée en 2026 autour de trois domaines, 10 groupes, 50 technologies clés et 90 technologies détaillées pour les composants.
Les principales échéances montrent comment les évaluations et les plans d’investissement se chevauchent :
- 2022 : la Corée a obtenu 95 % dans les mémoires, contre 90 % pour la Chine ; la Chine a devancé la Corée dans les semi-conducteurs d’IA, de 90 % à 80 %.
- 2023 : le ministère a établi sa feuille de route sur les technologies futures des semi-conducteurs.
- 2024 : trois projets de recherche liés ont débuté, dont un sur le conditionnement avancé ; l’évaluation citée ensuite par Kim a placé la Corée et la Chine à égalité dans les mémoires.
- 2025 : deux autres projets ont débuté, dont un sur le conditionnement optique de nouvelle génération. Le KISTEP a publié son analyse des semi-conducteurs le 19 février.
- 2026 : le KISTEP a publié son rapport d’évaluation le 5 février. Trois projets de la feuille de route, portant sur les puces automobiles, les matériaux céramiques avancés et l’informatique optique, devaient débuter dans l’année.
- 2027 : le lancement des projets sur les semi-conducteurs empilés et les semi-conducteurs composés est prévu.
Ce calendrier inscrit les deux grands projets dans la continuité des programmes en cours, plutôt qu’au début de l’effort de recherche coréen. Selon les données ministérielles citées par Kim, ils doivent démarrer en 2027, sans date de lancement précise ni calendrier détaillé des dépenses.
Les talents et les bases de la recherche font aussi partie de la compétition
La note du KISTEP sur les semi-conducteurs a identifié la perte de personnel qualifié comme le principal enjeu pour la position technologique future de la Corée. Elle fait état d’une baisse du nombre d’étudiants poursuivant des études avancées et de professionnels expérimentés partant à l’étranger, attirés par de meilleures conditions et rémunérations.
La note cite également les dépenses de recherche dans les semi-conducteurs en 2022, qui représentaient 9,5 % du chiffre d’affaires des entreprises en Corée, contre 19,5 % aux États-Unis, 14 % en Europe, 12 % au Japon et 11 % à Taïwan. Ces ratios replacent le débat sur les investissements coréens dans le contexte de la date de lancement des projets publics.
Le KISTEP a recommandé de renforcer les liens entre la conception, la fabrication et le conditionnement des puces, ainsi que de soutenir les équipements, les matériaux et les infrastructures publiques de recherche. Les résultats de son enquête précisent les priorités : préserver le savoir-faire industriel coréen tout en renforçant la recherche fondamentale et les capacités de conception, domaines où ses scores étaient plus faibles.
Pour les ingénieurs, cela suppose des formations adaptées à des équipements et des méthodes de production toujours plus complexes. Pour les petits fournisseurs, il s’agit de leur offrir des possibilités de développer des matériaux, des outils et des technologies de conditionnement aux côtés des grands fabricants. L’appel de Kim à accélérer l’exécution des budgets et à proposer des formations pratiques répond à la même pression sur le plan des politiques publiques.
La position de la Corée associe désormais leadership commercial et avantage en matière de recherche qui s’amenuise. Les usines chinoises en expansion peuvent intensifier la concurrence, même si les entreprises coréennes conservent les produits avancés les plus performants. Les décisions relatives au calendrier de la recherche, aux travailleurs qualifiés et à la modernisation des usines détermineront combien de temps ces atouts se traduiront par une production rentable.
Points clés
- La Corée et la Chine ont toutes deux obtenu 95 % dans l’évaluation 2024 des technologies mémoire avancées.
- La Chine a devancé la Corée dans les semi-conducteurs d’IA, de 91 % à 85 %, même si la Corée a réduit son retard depuis 2022.
- Dans une enquête distincte menée auprès d’experts, les fabricants coréens ont conservé de meilleurs scores en technologie des procédés et en production de masse.
- La Chine gagne des parts de marché dans la NAND et accroît ses capacités, tandis que la DRAM avancée et la HBM restent des défis de fabrication difficiles à relever.
- Deux projets de recherche coréens, dotés d’un budget cumulé de 1 153,8 milliards de wons, doivent débuter en 2027.
- Kyung Kye-hyun, conseiller de Samsung, a averti que l’augmentation de l’offre chinoise et le ralentissement des dépenses des clients pourraient peser sur le marché des mémoires d’ici 2028.