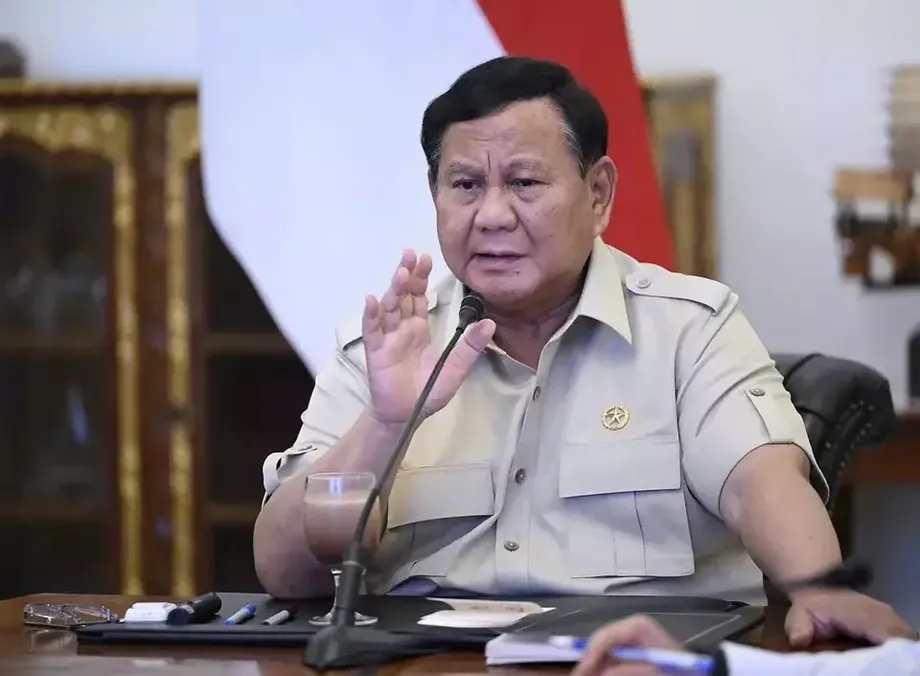
Un effort de prêt accru pour soutenir les revenus des ménages
Le président Prabowo Subianto s’est fixé pour objectif d’accorder jusqu’à 400 000 milliards de roupies de prêts destinés à des activités productives en 2027 à 28 millions de familles indonésiennes. Cette ambition s’appuie sur les 53 150 milliards de roupies déjà distribués à 2 106 401 emprunteurs entre août et octobre 2026 par l’intermédiaire de 343 établissements de services financiers.
Sommaire
- Un effort de prêt accru pour soutenir les revenus des ménages
- Les bénéficiaires que le gouvernement veut toucher
- Ce que les 53 150 milliards de roupies ont déjà financé
- À quelle ampleur correspond l’ambition pour 2027 ?
- Les équipes régionales, un réseau de mise en œuvre
- Un nouveau conseil place les familles au centre
- Les ressources naturelles et les entreprises publiques intégrées au projet
- Le véritable enjeu : ce que les familles peuvent se permettre
- À retenir
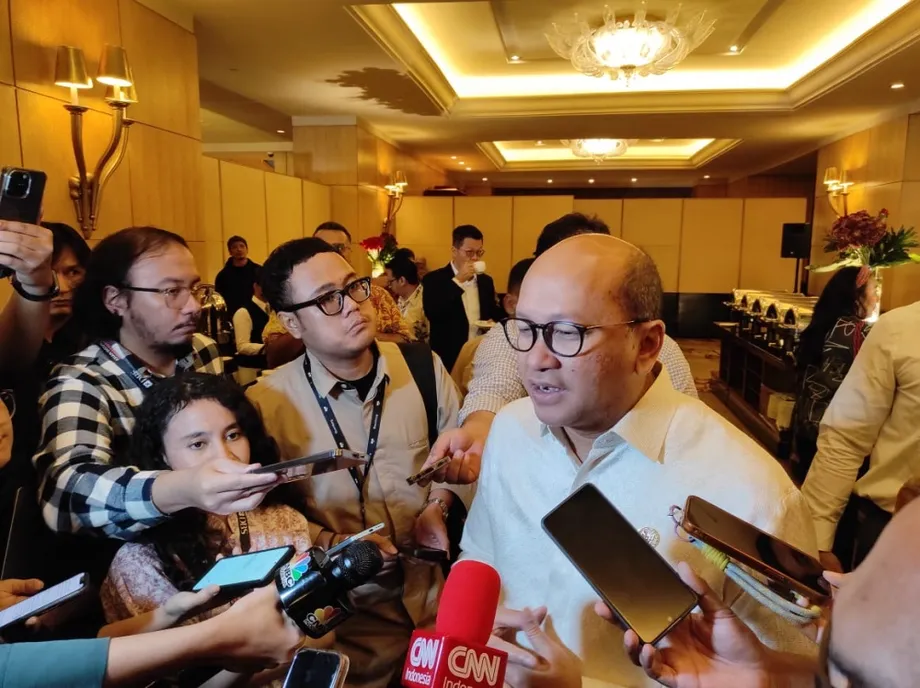
Lors de la réunion nationale de coordination des équipes chargées d’accélérer l’accès régional aux services financiers, le 22 octobre 2026, Prabowo a désigné comme prioritaires les agriculteurs, les pêcheurs, les communautés rurales, les habitants des zones reculées et défavorisées, ainsi que les citadins à faibles revenus. Son objectif affiché est de transformer un accès plus large au financement professionnel en revenus plus élevés et en une plus grande capacité à faire face aux dépenses quotidiennes.
La réunion devait se tenir au JIExpo Convention Centre, à Kemayoran, à Jakarta, bien que Gunung Putri, dans l’ouest de Java, ait également été cité comme lieu de l’événement. Prabowo y a remis symboliquement des conventions représentant les prêts déjà accordés entre août et octobre.
Prabowo, président de l’Indonésie, a décrit son ambition d’élargir l’accès au financement des personnes travaillant en dehors des principaux centres commerciaux du pays :
Notre plan, ou notre objectif pour les prochaines années, est d’accorder 400 000 milliards de roupies (environ 22 milliards de dollars) aux agriculteurs, aux pêcheurs et aux habitants des villages.
L’objectif pour 2027 repose sur deux grandes ambitions : accroître fortement le volume des prêts et toucher un plus grand nombre de ménages. Pour le concrétiser, les établissements financiers et les autorités régionales devront mettre en relation des millions de familles supplémentaires avec des financements adaptés à leurs activités, tout en veillant à ce que celles-ci génèrent des revenus.
Les bénéficiaires que le gouvernement veut toucher
L’expansion envisagée concerne aussi bien les moyens de subsistance en milieu rural que les activités menées dans les petites et grandes villes. Les agriculteurs et les pêcheurs occupent une place importante parmi les bénéficiaires, aux côtés des petits entrepreneurs et des habitants dont le lieu de résidence ou le niveau de revenu les classe parmi les groupes prioritaires du gouvernement.
Parmi les bénéficiaires des financements déjà accordés figuraient des conducteurs de moto-taxis travaillant par l’intermédiaire d’applications, des commerçants de marché, des vendeurs de nourriture et des marchands de vêtements. Leur présence montre que l’effort de prêt ne se limite pas à la production agricole, mais s’étend aux services et aux petits commerces qui contribuent aux dépenses quotidiennes des ménages.
Le crédit productif désigne un emprunt destiné à soutenir une activité génératrice de revenus. Pour une petite entreprise, il peut servir à acheter des marchandises, du matériel ou à couvrir d’autres frais de fonctionnement. Son utilité concrète dépend de la capacité de l’activité financée à générer suffisamment de revenus pour couvrir ses coûts et rembourser le prêt.
Prabowo estime que l’objectif de 28 millions de familles pourrait bénéficier à environ 100 millions de personnes, conjoints et enfants compris. Il a retenu l’hypothèse de quatre personnes par famille. Multiplier 28 millions par quatre donne 112 millions : son estimation de 100 millions correspond donc à un ordre de grandeur de la population susceptible d’en bénéficier.
Le chiffre des ménages explique également pourquoi l’administration présente ce projet comme une mesure de protection sociale. Un seul emprunteur peut recevoir un prêt, tandis que les revenus de son activité peuvent contribuer aux dépenses communes de la famille, comme l’alimentation, la scolarité et les autres frais.
Ce que les 53 150 milliards de roupies ont déjà financé
La cérémonie d’octobre a mis à l’honneur les 53 150 milliards de roupies de prêts productifs accordés entre août et octobre 2026 à 2 106 401 emprunteurs. Ces financements ont mobilisé 343 établissements de services financiers et bénéficié à de petites entreprises, des agriculteurs, des pêcheurs et d’autres entrepreneurs.
Cinq emprunteurs représentaient ce groupe plus large lors de l’événement. Leurs prêts allaient de 5 millions à 400 millions de roupies, illustrant la diversité des besoins de financement au sein d’un programme qui rassemble plusieurs professions dans le cadre d’une même politique générale.
- Hendra Sukmawijaya travaille dans l’aquaculture dans le kabupaten de Bekasi.
- Dedi Supriyatna est conducteur de moto-taxi via une application à Jakarta.
- Wahyu est producteur de café dans le kabupaten de Temanggung.
- Ratna Dewi Susanti vend de la nourriture à Jakarta.
- Dewi Murni vend des vêtements au marché de Tanah Abang, à Jakarta.
Prabowo a présenté aux représentants des panneaux indiquant les montants des prêts. Le ministre coordinateur des Affaires économiques, Airlangga Hartarto, et la présidente de l’Autorité des services financiers, Friderica Widyasari Dewi, l’ont accompagné lors de la remise.
L’écart entre 5 millions et 400 millions de roupies est important pour comprendre l’ampleur de l’expansion. Un commerçant qui a besoin d’une somme modeste pour financer son activité et un producteur déjà établi qui sollicite un prêt plus important n’ont pas les mêmes besoins. L’objectif pour 2027 rassemble ces besoins de financement variés en un seul total national.
À quelle ampleur correspond l’ambition pour 2027 ?
Les 400 000 milliards de roupies représentent environ 7,5 fois les 53 150 milliards distribués entre août et octobre 2026. Cette comparaison met en regard un objectif pour l’année à venir et des prêts recensés sur une période de trois mois : il faut donc tenir compte de ces périodes différentes pour évaluer l’ampleur de l’expansion.
La portée du programme augmenterait encore davantage. L’objectif de 28 millions de familles est environ 13,3 fois supérieur au nombre recensé de 2 106 401 emprunteurs. Le chiffre antérieur compte des emprunteurs individuels, tandis que le nouvel objectif est exprimé en familles.
Répartis à parts égales entre 28 millions de familles, les 400 000 milliards de roupies représenteraient une moyenne indicative d’environ 14,3 millions de roupies par famille. Les 53 150 milliards déjà distribués correspondent à environ 25,2 millions de roupies par emprunteur. Ces deux calculs illustrent le rapport entre les montants totaux et le nombre de bénéficiaires ; dans les faits, les prêts remis lors de la cérémonie étaient de montants très variables.
Ces chiffres suggèrent que l’atteinte de l’objectif fixé pour les ménages nécessiterait une distribution des prêts beaucoup plus large. La moyenne indicative pour 2027 est inférieure d’environ 43 % à celle calculée à partir des décaissements d’août à octobre. Le résultat final dépendra des montants des prêts, de la composition des catégories d’emprunteurs et du nombre de prêts accordés à chaque famille.
L’annonce laisse plusieurs questions pratiques en suspens : la composition des financements, les taux d’intérêt, les durées de remboursement, les exigences en matière de garanties, les critères d’éligibilité et le calendrier de dépôt des demandes. Ces précisions détermineront les modalités de candidature des familles et l’adéquation des financements avec les flux de trésorerie liés à leurs activités.
Les équipes régionales, un réseau de mise en œuvre
Prabowo a salué les efforts de l’Autorité des services financiers, connue sous le sigle OJK, de la Banque d’Indonésie, des administrations régionales et des autres participants, qui ont mis en place des équipes d’accélération de l’accès régional aux services financiers dans chaque province, kabupaten et ville avant la fin de 2024.
Ces équipes sont désignées par le sigle indonésien TPAKD. Elles ont pour mission de contribuer à élargir l’accès aux services financiers dans leurs territoires respectifs. Le président a présenté leur présence dans tout le pays comme une avancée qui soutient l’expansion des prêts productifs.
La coordination locale est importante, car les bénéficiaires visés exercent leurs activités dans des contextes très différents. Un producteur de café à Temanggung, un aquaculteur à Bekasi et un marchand de vêtements à Tanah Abang ne tirent pas leurs revenus des mêmes cycles d’activité. Les institutions régionales font le lien entre ces moyens de subsistance et l’ambition nationale en matière de financement.
Le calendrier rassemble un réseau déjà en place, les prêts accordés et les objectifs à venir :
- Avant la fin de 2024, des équipes TPAKD avaient été mises en place dans toutes les provinces, tous les kabupaten et toutes les villes.
- Entre août et octobre 2026, 343 établissements financiers ont distribué 53 150 milliards de roupies à 2 106 401 emprunteurs.
- Le 22 octobre 2026, Prabowo a présenté son objectif de 400 000 milliards de roupies de prêts et participé à la remise symbolique des financements.
- D’ici à décembre 2026, le gouvernement entend fermer environ 700 entreprises publiques jugées non rentables ou impliquées dans la falsification de rapports financiers.
- En 2027, l’expansion des prêts doit bénéficier à 28 millions de familles.
Un nouveau conseil place les familles au centre
La réunion a également été l’occasion de lancer le Conseil national pour le bien-être des familles, qui remplace le Conseil national pour l’inclusion financière en vertu du règlement gouvernemental n° 42 de 2026. Le nouvel organisme a également été présenté sous le nom de Conseil national du bien-être financier.
Airlangga a indiqué que ses priorités seraient le bien-être financier, la résilience financière et la sécurité financière, évalués à l’échelle des familles. Concrètement, ces priorités portent sur la capacité d’un ménage à gérer ses besoins financiers, à faire face à un revers soudain et à se sentir en sécurité dans la gestion de son argent.
Ce changement établit un lien entre l’accès au financement et la situation du ménage qui en bénéficie. Pour une famille qui dirige une petite entreprise, obtenir un prêt n’est qu’une première étape. La tâche de longue haleine consiste à gérer les remboursements tout en faisant face aux dépenses quotidiennes et aux imprévus.
Prabowo préside le conseil, Airlangga en assure la présidence exécutive et la présidente de l’OJK, Friderica Widyasari Dewi, en est la vice-présidente. La gouverneure de la Banque d’Indonésie, Destry Damayanti, et le ministre des Finances, Suahasil Nazara, occupent des postes de vice-présidents exécutifs, aux côtés de représentants ministériels.
Cette direction réunit la présidence, la coordination économique, la régulation financière, la banque centrale et les finances publiques au sein d’une même structure. Les priorités affichées accordent une place aux finances des familles, parallèlement aux montants de prêts qui ont dominé l’annonce.
Les ressources naturelles et les entreprises publiques intégrées au projet
Prabowo a lié l’ambition en matière de prêts à un renforcement de la protection et de la gestion des ressources naturelles de l’Indonésie. Il a déclaré que le pays pourrait davantage soutenir les ménages si ces ressources étaient mieux protégées et mises au service de la prospérité publique.
Le président a annoncé un renforcement des contrôles afin d’empêcher un petit nombre d’acteurs de monopoliser les richesses issues des ressources naturelles. Il a demandé au ministre de l’Énergie et des Ressources minérales, Bahlil Lahadalia, de prendre des mesures contre les sociétés minières sans activité réelle depuis plus de deux ans, notamment en révoquant leurs permis.
Prabowo a également évoqué l’objectif de fermer environ 700 entreprises publiques d’ici à décembre 2026 si elles sont non rentables ou ont falsifié leurs états financiers. Il a présenté les mesures de gestion des ressources et des entreprises publiques comme un moyen de consacrer une plus grande part de la capacité économique du pays au bien-être de la population.
Ces mesures impliquent des responsabilités différentes. Les établissements financiers distribueraient les crédits, les autorités minières examineraient les concessions inactives et le gouvernement gérerait les changements concernant les entreprises publiques. Le président les a réunies dans son argument selon lequel la richesse nationale doit apporter des bénéfices concrets aux familles ordinaires.
Le véritable enjeu : ce que les familles peuvent se permettre
Prabowo a déclaré que les progrès économiques devaient se traduire par une hausse des revenus réels et du pouvoir d’achat. Le revenu réel correspond à ce que les revenus permettent d’acheter une fois prises en compte les variations de prix. Une famille doit pouvoir faire davantage avec ses revenus, au lieu de recevoir simplement une somme plus élevée alors que les produits essentiels deviennent plus chers.
L’accent mis par le président invite à s’intéresser à ce qui se passe après l’octroi d’un prêt : un agriculteur peut-il tirer davantage de revenus de sa production, un pêcheur peut-il pérenniser son activité, un commerçant peut-il développer ses ventes tout en honorant ses remboursements ?
L’annonce intervient après que Prabowo a relancé son effort de maîtrise des dépenses budgétaires, présenté comme un moyen de préserver les dépenses qui améliorent le bien-être de la population. Le gouvernement vise également une croissance économique de 6 % en 2027, tout en fixant l’objectif d’un déficit budgétaire de 2,4 % du produit intérieur brut.
Dans ce contexte politique, la mise en œuvre est essentielle à la promesse. Le programme de prêts vise à soutenir l’activité économique de millions de petites entreprises et de ménages, tandis que l’action plus générale du gouvernement entend assurer une gestion plus rigoureuse des ressources publiques.
Pour les bénéficiaires visés, les questions les plus immédiates seront l’accès aux prêts, leur coût et les revenus générés par les activités. L’objectif de 400 000 milliards de roupies donne la mesure de l’ambition de Prabowo. Les conditions des prêts et les revenus qu’ils contribueront à générer détermineront leur effet sur la vie quotidienne.
À retenir
- Prabowo vise jusqu’à 400 000 milliards de roupies de prêts productifs pour 28 millions de familles en 2027.
- Les groupes prioritaires comprennent les agriculteurs, les pêcheurs, les habitants des zones rurales et reculées ainsi que les ménages urbains à faibles revenus.
- Entre août et octobre 2026, 343 établissements financiers ont distribué 53 150 milliards de roupies à 2 106 401 emprunteurs.
- L’objectif pour 2027 représente environ 7,5 fois le montant distribué au cours de cette période de trois mois.
- Un nouveau conseil national se consacrera au bien-être, à la résilience et à la sécurité financières des familles.
- Les conditions des prêts, les critères d’éligibilité, les modalités de financement et le calendrier des demandes restent à préciser.