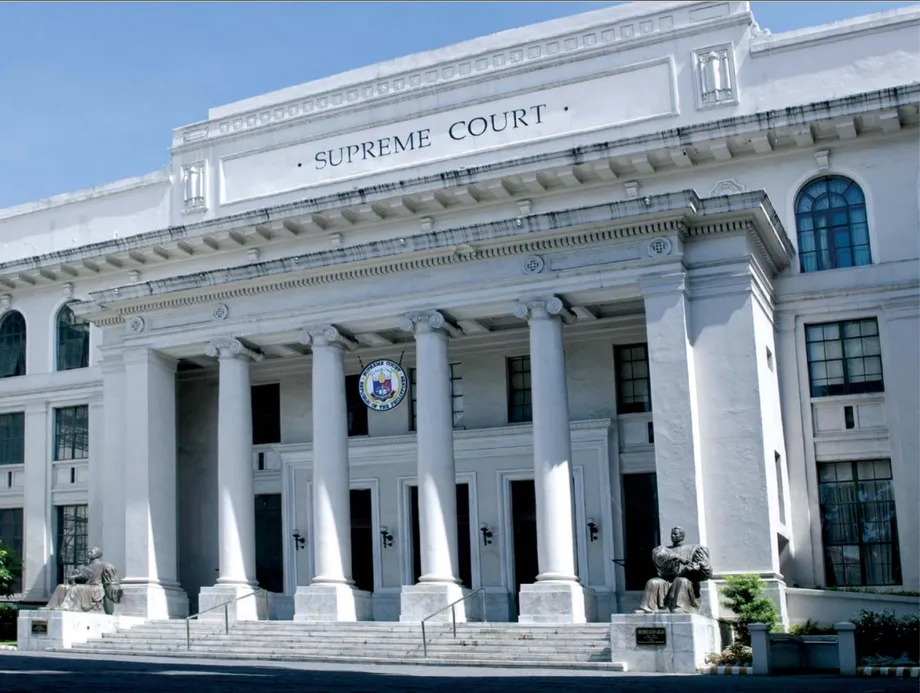
Trois années budgétaires confrontées à des limites constitutionnelles
La Cour suprême des Philippines a déclaré inconstitutionnelles les lois de finances nationales de 2024 et 2025 en raison d’augmentations votées par le Congrès, respectivement de P449.5 milliards et P17.99 milliards, tout en interdisant deux dispositions régissant les dépenses de réserve dans le budget 2026.
Sommaire
- Trois années budgétaires confrontées à des limites constitutionnelles
- Les dispositions invalidées par la Cour
- Pourquoi les crédits de réserve doivent être encadrés
- Comment le budget 2024 a été remanié
- Pourquoi le SAGIP constituait un crédit global illégal
- Quatre conditions pour des dépenses non programmées licites
- Portée de l’interdiction concernant le budget 2026
- Le Congrès doit justifier les modifications budgétaires
- Que deviennent les aides déjà versées ?
- À retenir
La décision, annoncée le 20 octobre 2026 et rédigée par le juge associé principal Marvic M.V.F. Leonen, porte à la fois sur les montants que le Congrès peut autoriser et sur la marge de manœuvre dont l’exécutif peut disposer pour décider de l’affectation des fonds publics après l’adoption du budget.
La Cour a estimé que le Congrès avait augmenté le total des crédits au-delà des montants recommandés par le président. Pour 2024, cette hausse concernait les crédits non programmés, c’est-à-dire des autorisations de dépenses qui ne deviennent disponibles que lorsque certaines conditions de financement sont réunies. Pour 2025, elle portait sur le Fonds spécial pour les routes du ministère des Travaux publics et des Routes (DPWH).
La décision interdit également de manière permanente l’application des dispositions spéciales 1(a) et (b) du chapitre XLIII de la loi de finances générale (GAA) de 2026. La Cour a estimé que ces dispositions accordaient à l’exécutif un pouvoir de dépense sans contrôle et ne prévoyaient pas de règles suffisantes pour déterminer les dépenses prioritaires.
Les personnes ayant bénéficié de bonne foi de programmes irréversibles financés par les budgets 2024 et 2025 bénéficient d’une protection limitée au titre d’un principe juridique appelé théorie des faits accomplis. La question de la responsabilité des fonctionnaires impliqués dans les dépenses contestées est distincte et relève, selon la Cour, des juridictions compétentes.
Les dispositions invalidées par la Cour
La loi de la République n° 11975, la loi de finances générale de 2024, a été déclarée inconstitutionnelle, car le Congrès a, dans les faits, augmenté de P449.5 milliards le total des crédits recommandés par le président au moyen de crédits non programmés. Un crédit budgétaire est une autorisation légale de dépenser des fonds publics pour un objet déterminé.
La loi de la République n° 12116, la loi de finances générale de 2025, a été déclarée inconstitutionnelle, car le Congrès a ajouté P17.99 milliards au Fonds spécial pour les routes du DPWH, portant lui aussi le total des crédits au-delà des recommandations présidentielles. La hausse de 2024 représentait environ 25 fois celle du fonds routier.
La Cour a également estimé qu’une hausse de P12.75 milliards des comptes spéciaux de certains organismes au sein du Fonds général contrevenait au livre VI, chapitre 4, section 25 du Code administratif. Cette disposition interdit d’augmenter les montants prévus dans des dispositions budgétaires spéciales au-delà de ceux proposés par le président.
Les trois années budgétaires ont donné lieu à des actions judiciaires différentes :
- 2024 : La Cour a fait droit au recours du défunt député Edcel Lagman et partiellement à celui de l’ancien sénateur Aquilino « Koko » Pimentel III et d’autres requérants, qui contestaient la hausse des crédits non programmés.
- 2025 : La Cour a fait droit au recours de Filipinos for Peace, Justice and Progress Movement, Inc. et d’autres requérants, qui contestaient l’augmentation du Fonds spécial pour les routes.
- 2026 : La Cour a partiellement fait droit aux recours du représentant du 2e district de Caloocan City, Edgar Erice, et de la représentante de Mamamayang Liberal, Leila de Lima, concernant les crédits non programmés.
Pourquoi les crédits de réserve doivent être encadrés
Les crédits non programmés permettent au gouvernement de prévoir des dépenses qui dépendent de la disponibilité de fonds sous certaines conditions. Il peut s’agir, par exemple, de recettes supérieures aux objectifs ou de la disponibilité de dons et de prêts étrangers.
Les dépenses programmées, en revanche, font partie des dépenses prévues par le gouvernement et reposent sur les financements attendus. Cette distinction compte lorsque les recettes sont inférieures aux prévisions : le gouvernement doit toujours honorer ses engagements prévus, même si certaines recettes attendues ne sont pas perçues.
La Cour suprême a indiqué que les crédits non programmés pouvaient rester inscrits dans un budget conforme à la Constitution. Dans son explication de la décision, elle a précisé les garanties nécessaires :
Les crédits non programmés ne sont pas inconstitutionnels en soi. Toutefois, ce poste budgétaire nécessite des limites et des garanties claires afin de préserver la discipline budgétaire, la transparence et la responsabilité.
La Cour craignait que des conditions insuffisantes permettent à l’exécutif de débloquer trop librement les fonds de réserve, alors que le financement des projets programmés subirait des pressions. La décision exige du Congrès qu’il définisse à la fois les circonstances dans lesquelles les fonds deviennent disponibles et les règles qui en régissent l’utilisation.
Comment le budget 2024 a été remanié
La commission bicamérale de conciliation, chargée de rapprocher les versions des textes adoptées par la Chambre des représentants et le Sénat, a transféré des programmes, activités et projets des crédits programmés vers les crédits non programmés lors de la préparation du budget 2024, a constaté la Cour.
La commission a également augmenté les crédits destinés au renforcement de l’aide aux infrastructures publiques et aux programmes sociaux (SAGIP) ainsi qu’au soutien aux projets financés par des fonds étrangers. Le transfert de dépenses prévues vers la catégorie des crédits de réserve a libéré, sur le papier, de la marge dans les crédits programmés pour permettre des hausses ailleurs.
La Cour suprême a estimé que ces changements avaient créé une marge budgétaire artificielle. Concrètement, le transfert d’un projet vers une autre catégorie budgétaire donnait l’impression que la colonne des dépenses prévues était moins chargée, alors que le gouvernement envisageait toujours de financer ce projet si les conditions de déblocage étaient réunies.
Les hausses qui en ont résulté concernaient les programmes d’infrastructures de base du DPWH, les projets d’infrastructures durables visant à combler les lacunes, l’aide médicale aux indigents du ministère de la Santé, le programme Ayuda sa Kapos ang Kita du ministère de la Protection sociale et du Développement, ainsi que le programme Tulong Panghanapbuhay sa Ating Disadvantaged or Displaced Workers du ministère du Travail et de l’Emploi.
Ces crédits reliaient le différend budgétaire aux infrastructures, à l’aide médicale, au soutien aux revenus et à l’aide à l’emploi. La Cour s’est concentrée sur la manière dont le Congrès avait organisé et autorisé ces dépenses, notamment sur le respect du plafond fixé par le total recommandé par le président.
Pourquoi le SAGIP constituait un crédit global illégal
Le SAGIP, financé par les crédits non programmés de 2024 et 2025, a fait l’objet d’un constat distinct d’inconstitutionnalité. La Cour a estimé qu’il s’agissait d’un crédit global illégal, car il permettait à l’exécutif de déterminer ou d’affecter des dépenses après l’adoption du budget, en exerçant des pouvoirs constitutionnellement attribués au Congrès.
Un crédit global regroupe des fonds sous un intitulé large au lieu de définir dans la loi les choix de dépenses nécessaires. En l’espèce, la Cour a estimé qu’une trop grande part de la décision sur l’affectation des fonds était repoussée après l’adoption du texte.
La Cour suprême a décrit le rôle du SAGIP dans les budgets contestés :
un fonds occulte regroupant des crédits globaux pour les infrastructures du DPWH, notamment les projets de lutte contre les inondations.
Les projets de lutte contre les inondations figuraient donc parmi les objets de dépenses concrets cités par la Cour dans son explication. La question constitutionnelle portait sur l’identité des décideurs chargés de répartir les crédits et sur le caractère suffisamment précis de l’autorisation légale accordée par le Congrès avant le début de la mise en œuvre par l’exécutif.
Quatre conditions pour des dépenses non programmées licites
La Cour a fixé quatre conditions à la constitutionnalité des crédits non programmés. Ensemble, elles imposent au Congrès de prévoir des dépenses de réserve précises, conditionnelles et conformes au plan financier du gouvernement.
- Pas de crédits globaux : les crédits non programmés ne doivent pas comporter d’affectations générales laissant en suspens les choix de dépenses nécessaires.
- Des conditions de financement distinctes : le Congrès doit distinguer clairement l’utilisation des nouvelles recettes et des recettes supplémentaires provenant de sources autres que les impôts pour les dépenses programmées et non programmées.
- Des priorités de dépenses : le Congrès doit fixer des critères suffisants pour déterminer les dépenses prioritaires lorsqu’un crédit répond à plusieurs objectifs.
- Un rôle de réserve limité : les crédits non programmés doivent s’inscrire dans le programme budgétaire national et rester des crédits limités, subordonnés à des conditions précises.
La deuxième condition crée une présomption en faveur des dépenses programmées. Les nouvelles recettes devraient normalement financer ces dépenses prévues, sauf raisons claires et convaincantes de les inscrire parmi les crédits non programmés. La Cour a cité les projets bénéficiant de financements étrangers comme exemple de justification possible.
Les règles de hiérarchisation répondent à un autre problème pratique. Lorsque plusieurs objectifs se disputent les mêmes fonds conditionnels, le Congrès doit établir des critères pour guider le choix, au lieu de laisser à l’exécutif une liberté sans restriction.
Le programme budgétaire national est le plan du gouvernement en matière de dépenses et de financement. Exiger que les crédits de réserve s’y inscrivent permet de les soumettre aux mêmes contraintes financières que le reste du budget.
Portée de l’interdiction concernant le budget 2026
Les dispositions spéciales 1(a) et (b) du chapitre XLIII de la loi de finances générale de 2026 ne satisfaisaient pas à ces critères constitutionnels. La Cour a estimé qu’elles accordaient à l’exécutif un pouvoir de dépense sans contrôle, dépassaient les limites du total des crédits, ne prévoyaient pas de critères de priorité et constituaient en partie des crédits globaux interdits.
L’interdiction permanente s’applique au Sénat, à la Chambre des représentants, au bureau du secrétaire exécutif et au secrétaire par intérim du ministère du Budget et de la Gestion. Il leur est interdit d’appliquer les deux dispositions contestées.
La décision concernant le budget 2026 vise ces dispositions précises. Les déclarations d’inconstitutionnalité concernant 2024 et 2025 portent sur les lois de finances elles-mêmes, assorties d’une protection limitée pour certaines mesures déjà mises en œuvre.
Le Congrès doit justifier les modifications budgétaires
La commission bicamérale de conciliation a également été mise en cause quant à l’étendue de ses pouvoirs et aux documents à l’appui de ses décisions. La Cour a indiqué que la commission ne pouvait résoudre que les divergences réelles entre les versions d’un projet de loi adoptées par la Chambre des représentants et le Sénat.
La Cour n’a trouvé aucune trace des discussions de la commission expliquant les modifications budgétaires contestées. Son rapport ne justifiait pas les hausses et les baisses de certains postes budgétaires, et la commission n’avait fourni aucun document à l’appui de ces modifications, contrairement aux règles de la Chambre et du Sénat.
Pour les lecteurs qui cherchent à suivre l’utilisation des fonds publics, ces documents permettraient de voir ce que les élus ont modifié et pourquoi. La décision fixe une limite claire au travail de conciliation de la commission : résoudre les désaccords entre les deux chambres, en produisant les documents exigés par leurs règles.
Que deviennent les aides déjà versées ?
La théorie des faits accomplis concerne les mesures prises en vertu d’une loi avant que celle-ci ne soit déclarée inconstitutionnelle. La Cour suprême l’a appliquée aux budgets 2024 et 2025, mais a limité sa protection aux programmes irréversibles dont les bénéficiaires ont agi de bonne foi.
En clair, la Cour a reconnu que certains programmes ont déjà produit des effets impossibles à annuler et que leurs bénéficiaires ont pu se fier de bonne foi à l’action du gouvernement. Cette protection est limitée à ces circonstances et ne s’étend pas automatiquement à toutes les dépenses engagées au titre des deux budgets.
La Cour suprême a précisé la situation des personnes responsables d’avoir autorisé ou exécuté les dépenses :
Cela ne met pas les auteurs, les promoteurs ou les exécutants à l’abri de poursuites pénales, civiles ou administratives, sauf si les juridictions compétentes concluent explicitement qu’ils ont agi de bonne foi.
Il revient donc aux juridictions compétentes de déterminer si les personnes concernées ont agi de bonne foi et si leur responsabilité est engagée. L’explication de la décision ne recense pas tous les paiements ou projets concernés et ne définit pas de procédure de récupération, paiement par paiement. Pour les bénéficiaires, la condition essentielle est la protection limitée accordée aux programmes irréversibles dont ils ont bénéficié de bonne foi.
À retenir
- La Cour suprême a déclaré inconstitutionnel le budget 2024 en raison d’une hausse de P449.5 milliards des crédits non programmés.
- Le budget 2025 a été déclaré inconstitutionnel en raison d’une hausse de P17.99 milliards du Fonds spécial pour les routes du DPWH.
- Une hausse distincte de P12.75 milliards de certains comptes spéciaux contrevenait au Code administratif.
- Deux dispositions régissant les crédits non programmés du budget 2026 ne peuvent définitivement pas être appliquées.
- Les crédits non programmés restent autorisés s’ils prévoient des affectations précises, des conditions de déblocage claires, des priorités de dépenses et une conformité au programme budgétaire national.
- La protection des programmes irréversibles dont ont bénéficié des personnes de bonne foi ne met pas automatiquement les fonctionnaires à l’abri de poursuites.