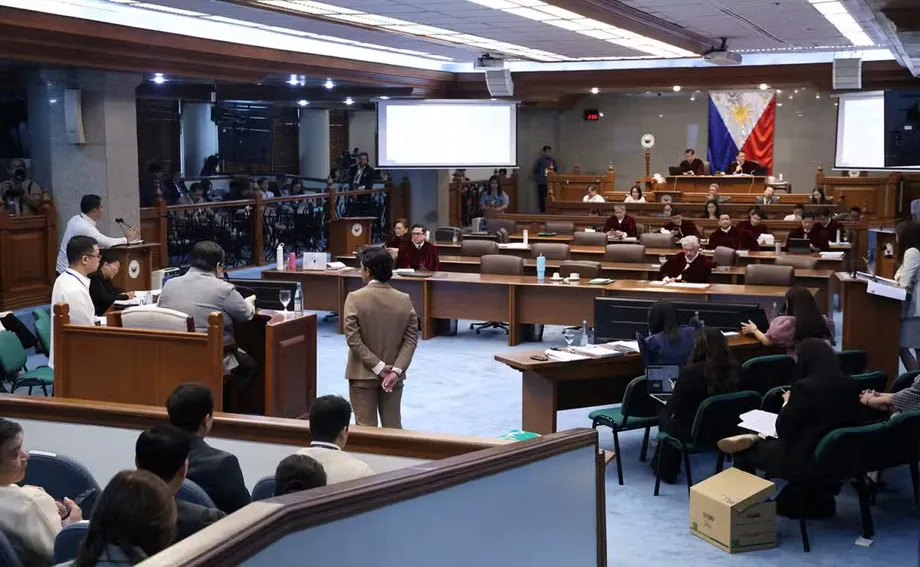
Une piste financière de 4,4 milliards de pesos au cœur de la procédure de destitution
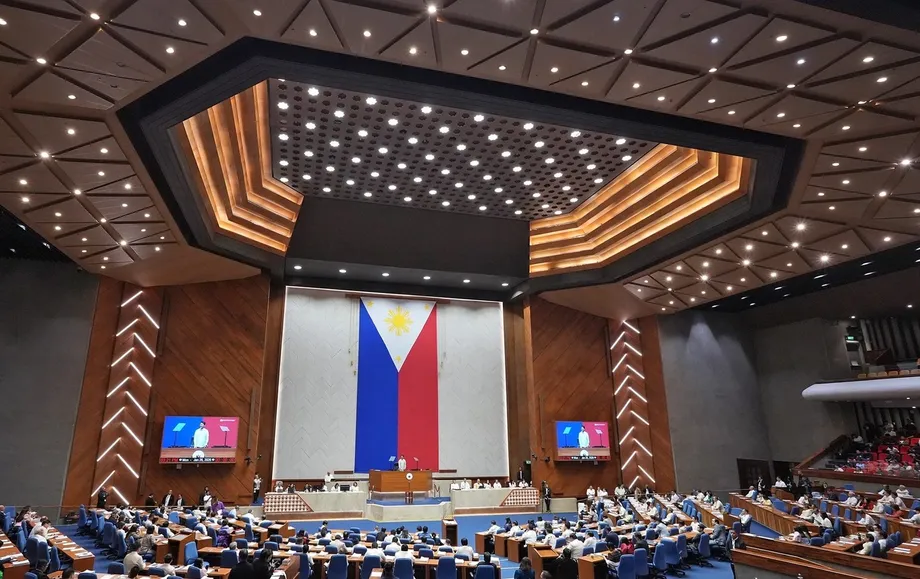
La Haute Cour de destitution du Sénat a autorisé le témoignage portant sur 4,4 milliards de pesos de transactions signalées impliquant la vice-présidente Sara Duterte et son mari, l’avocat Manases Carpio. L’examen financier comprend désormais des déclarations bancaires corrigées, des achats d’assurance, des virements entre sociétés et des documents fiscaux.
Sommaire
- Une piste financière de 4,4 milliards de pesos au cœur de la procédure de destitution
- Pourquoi le tribunal a autorisé l’accès aux documents confidentiels
- La correction bancaire à l’origine du montant revu à la baisse
- Ce que montrent réellement les déclarations de transactions couvertes et suspectes
- Anciens comptes et litige autour des chèques de banque
- Retraits en espèces et question des déclarations de patrimoine
- Les virements de Cale88 et l’enquête sur la Chine
- Les témoignages fiscaux apportent des éléments sur les revenus et la propriété
- Soldes des comptes et réponse de Carpio
- Chronologie et décisions encore attendues
- Points essentiels
Lors de l’audience du 5 octobre 2026, 33e jour du procès, le directeur exécutif du secrétariat du Conseil de lutte contre le blanchiment d’argent, Ronel Buenaventura, a décrit des documents couvrant la période de 2007 à 2025. Après suppression des doublons, la présentation faisait état de 666 déclarations de transactions couvertes et de 55 déclarations de transactions suspectes.
Les 4,4 milliards de pesos correspondent au montant cumulé des transactions signalées. Ils ne signifient pas que le couple possédait cette somme, l’avait perçue en revenus ou l’avait détenue en une seule fois. Il ne s’agit pas non plus d’un montant à ajouter aux transactions individuelles évoquées devant le tribunal. Les transferts entre comptes et les mouvements répétés des mêmes fonds peuvent augmenter le total des transactions sans accroître la richesse dans les mêmes proportions.
Les éléments de preuve s’inscrivent dans le cadre de l’article II de la procédure de destitution, qui allègue une fortune disproportionnée par rapport aux revenus légaux et des déclarations incomplètes sur les actifs, les passifs et le patrimoine net, notamment dans les déclarations de Duterte pour 2022, 2023 et 2024. Duterte a nié toute faute et qualifié les accusations de politiquement motivées.
Lors des audiences suivantes, des représentants de banques et un responsable du Bureau des recettes intérieures (BIR) ont comparu devant le tribunal. Leurs témoignages ont fourni des soldes de comptes, des chiffres de revenus et des précisions sur un transfert contesté de parts dans une société, tout en mettant en lumière les limites de ce que les seuls documents du Conseil de lutte contre le blanchiment d’argent (AMLC) permettent d’établir.
La question centrale est donc plus précise que la simple comparaison d’un montant élevé de transactions avec un salaire public : il s’agit de déterminer qui détenait ou contrôlait les fonds, d’où ils provenaient, quels actifs subsistaient aux dates de déclaration concernées et si ces actifs avaient été correctement déclarés.
Pourquoi le tribunal a autorisé l’accès aux documents confidentiels
L’avocat de la défense Mark Vinluan a demandé que le témoignage de Buenaventura soit exclu en vertu de l’article 8-A de la loi contre le blanchiment d’argent, faisant valoir que les règles de confidentialité ne prévoyaient aucune exception pour les procédures de destitution.
Le président de séance, Francis « Chiz » Escudero, a rejeté l’argument selon lequel les rapports échappaient entièrement au pouvoir d’assignation du tribunal. Il a distingué la protection contre les divulgations non autorisées du respect d’une décision de justice légale.
Escudero a exposé l’interprétation que le tribunal faisait de la disposition relative à la confidentialité :
La disposition régit donc les modalités et les conditions de la divulgation. Elle n’impose pas un silence absolu en toutes circonstances.
Il a limité le témoignage aux documents pertinents visés par une assignation et indiqué que certains passages pourraient être examinés à huis clos si nécessaire. La défense conservait le droit de contester des éléments de preuve précis. Escudero a également rejeté l’idée que Buenaventura s’exposait nécessairement à des poursuites pénales en se conformant à l’ordonnance du tribunal.
Le différend portait aussi sur les comptes en devises étrangères. La sénatrice Imee Marcos a soutenu que ces comptes avaient été exclus lors de précédentes procédures de destitution. Escudero s’est plutôt appuyé sur l’arrêt Republic v. Sandiganbayan et sur la procédure de destitution de 2012 visant Corona pour justifier l’autorisation de témoigner au sujet des rapports de l’AMLC contenant des transactions en devises étrangères.
Sa décision distinguait les rapports déjà détenus légalement par l’AMLC d’une nouvelle ordonnance contraignant une banque à divulguer les dépôts en devises étrangères d’un client. Les sénatrices Pia Cayetano et Imee Marcos se sont néanmoins demandé si le tribunal n’introduisait pas une exception à la loi pour les procédures de destitution, alors que le texte ne la prévoyait pas explicitement.
Le tribunal a également autorisé la diffusion en direct sur la chaîne du Sénat de documents de l’AMLC pourtant marqués comme confidentiels. Cette autorisation a suscité une objection distincte de la défense, qui s’inquiétait de leur exposition au public. L’étendue de la divulgation est ainsi devenue un sujet de contestation, au même titre que la possibilité d’admettre les documents au dossier.
La correction bancaire à l’origine du montant revu à la baisse
Le montant de 4,4 milliards de pesos remplace une estimation antérieure d’environ 6,7 milliards présentée à la Chambre des représentants. Buenaventura a attribué cette révision en partie à la correction de déclarations de la Bank of the Philippine Islands (BPI). Il a également relevé des différences dans le périmètre des assignations et des établissements déclarants.
Dans une lettre datée du 6 avril 2026, la BPI a demandé à l’AMLC de supprimer 13 déclarations de transactions couvertes concernant Carpio, car un bug dans une application source avait généré des montants inexacts. Une opération lisible, initialement enregistrée à environ 269 millions de pesos, a été corrigée à 300 000 pesos. Les autres montants rectifiés étaient eux aussi inférieurs au seuil de déclaration de 500 000 pesos.
Buenaventura a déclaré que l’AMLC avait validé et accepté la correction avant de transmettre ses documents au tribunal de destitution le 30 juillet. La baisse annoncée, d’environ 6,7 à 4,4 milliards de pesos, représente quelque 2,3 milliards, même si le témoignage n’a pas attribué l’intégralité de l’écart à la seule erreur logicielle.
Le sénateur Tito Sotto a demandé comment un problème de déclaration pouvait faire passer des montants de l’ordre de 2 millions à des milliards. Buenaventura a dit ne se souvenir d’aucune correction d’une ampleur comparable depuis sa prise de fonctions en avril. Niña Aguilar, responsable de Metrobank, a indiqué n’avoir jamais rencontré d’erreur similaire au cours de son mandat. Le témoin de la BPI, Marwin Galvez, venu expliquer les relevés de compte plutôt que la technologie de déclaration, n’a pas pu identifier la cause du bug.
Paolo Panelo, porte-parole de Duterte, a soutenu que cette correction démontrait le danger de traiter des données brutes de déclaration comme des preuves vérifiées de richesse. L’accusation a maintenu qu’un volume important de transactions subsistait après la correction. Ces deux positions font de la vérification des opérations sous-jacentes un élément central de l’affaire.
Ce que montrent réellement les déclarations de transactions couvertes et suspectes
Une déclaration de transaction couverte, ou CTR, porte généralement sur une transaction en espèces supérieure à 500 000 pesos effectuée au cours d’une journée ouvrable bancaire, selon les règles décrites lors des audiences. Le seuil de déclaration ne constitue pas en soi une preuve de faute. Une déclaration de transaction suspecte, ou STR, peut être déposée quel que soit le montant lorsqu’un établissement relève certains signes d’alerte.
Les chiffres présentés individuellement étaient de 373 CTR et 34 STR concernant Duterte, et de 363 CTR et 30 STR concernant Carpio. Les 70 CTR en double expliquent pourquoi le total combiné était de 666 déclarations couvertes, et non de 736. Les chiffres individuels des STR totalisent 64, alors que la présentation globale en mentionnait 55. Le témoignage rapporté n’explique pas entièrement cet autre écart.
Vinluan a également contesté la décision de totaliser les transactions. Buenaventura a reconnu que le tribunal n’avait pas expressément demandé à l’AMLC de calculer des montants cumulés ni de préparer des tableaux récapitulatifs. Il a indiqué que ces synthèses avaient été préparées à la suite de l’assignation du 21 juillet et d’une demande formulée le 29 septembre par Gerville Luistro, procureure de la Chambre.
Les comptes rendus diffèrent légèrement sur la répartition des 4,4 milliards de pesos. Selon l’un, 1,63 milliard correspond aux entrées, 1,3 milliard aux sorties et 1,4 milliard aux opérations dont le sens n’a pu être déterminé. Un autre donne respectivement 1,63 milliard, 1,31 milliard et 1,46 milliard, soit un total de 4,4 milliards. Buenaventura a expliqué que des informations incomplètes ou ambiguës sur les donneurs d’ordre et les bénéficiaires empêchaient de classer certaines opérations de façon fiable, principalement celles antérieures à 2014.
Des banques et des assureurs ont mentionné, dans certaines STR, des allégations de corruption, de trafic de drogue et de détournement de fonds publics. Ces déclarations concernaient notamment des opérations d’assurance en juillet et novembre 2019, un rapport de la Philippine Savings Bank daté du 1er août 2024 et un rapport de BDO Life daté du 5 décembre 2024. Certaines s’appuyaient sur des articles de presse comme élément déclencheur de soupçons, et non sur des faits criminels établis.
Aguilar a ensuite décrit la procédure de Metrobank : des vérifications complémentaires et une validation interne précèdent la transmission des rapports. Buenaventura a reconnu ne disposer d’aucune connaissance personnelle permettant d’établir que Duterte avait accumulé une fortune inexpliquée. Son témoignage portait sur les documents détenus par l’AMLC.
Anciens comptes et litige autour des chèques de banque
La BPI a confirmé l’existence d’un dépôt à terme joint de Rodrigo et Sara Duterte, ouvert le 22 janvier 2010 avec 40,65 millions de pesos. Il a été renouvelé 12 fois et a atteint environ 41,72 millions de pesos. Le témoignage de la banque a également fait état de trois chèques de banque de 41 721 035,62 pesos chacun, datés des 19 avril et 17 octobre 2012, puis du 7 octobre 2013, à l’ordre de Rodrigo Duterte.
Un chèque de banque est émis par une banque contre des fonds qu’elle a reçus. Galvez a expliqué que l’argent quitte le compte du client et est transféré vers un compte de règlement de la banque tant que le chèque n’a pas été encaissé. Il n’apparaît donc pas dans le solde du compte du client à la fin de l’année.
Les procureurs ont soutenu que ce mécanisme, conjugué à un autre dépôt à terme d’environ 55 millions de pesos converti en chèque de banque, pouvait contribuer à établir une dissimulation. Galvez a répondu que les chèques non encaissés n’avaient rien d’inhabituel et a refusé d’y voir la preuve d’une dissimulation délibérée.
Escudero a relevé que la signature de Sara Duterte ne figurait pas sur les documents concernés par l’ouverture ou la clôture du dépôt à terme, ni par l’achat des chèques. Michael Poa, avocat de la défense, a déclaré qu’elle ne se souvenait pas du compte et n’avait pas participé aux opérations. La détention conjointe du compte et la responsabilité de chaque transaction restent donc deux questions distinctes à examiner par le tribunal.
L’AMLC a également relevé sept transferts entre comptes effectués le 28 mars 2014, pour un total de 193,70 millions de pesos dans un compte rendu de la procédure et de 193,71 millions dans un autre. Buenaventura a expliqué que des numéros de référence distincts identifiaient des transferts différents au sein d’une même banque. Toutefois, le fait que les opérations apparaissent dans des entrées distinctes ne prouve pas, à lui seul, que chacune correspond à de l’argent nouvellement acquis.
Les autres documents comprenaient un contrat d’assurance-vie avec placement BPI AIA de 20 millions de pesos, souscrit le 1er avril 2014, ainsi qu’un chèque de banque de 16 852 782 pesos daté du 30 mai 2016 et libellé à l’ordre de Samuel C. Uy. Dans un document distinct de partage d’informations, l’AMLC a indiqué que Duterte était bénéficiaire de chèques totalisant 14,88 millions de pesos, achetés en 2011 et 2012 par Samuel Cang Uy et deux autres personnes.
Retraits en espèces et question des déclarations de patrimoine
Buenaventura a identifié six opérations par lesquelles Carpio a retiré 41 millions de pesos le 6 août 2024 : 23 millions auprès de BDO et 18 millions auprès de la Philippine National Bank. Les documents faisaient aussi état de transactions de Duterte en décembre 2024, pour un total de 10,04 millions de pesos : 2,371 millions retirés à la Landbank le 5 décembre, puis 5,969 millions retirés à la BDO et un chèque de 1,7 million encaissé à Metrobank le 20 décembre.
La procureure Mae Divinagracia a rapproché ces retraits du témoignage de Karen Batu, responsable des dossiers du médiateur de la République, selon lequel les déclarations conjointes de patrimoine, de passif et de valeur nette du couple ne mentionnaient pas d’espèces détenues en caisse ou en banque entre 2019 et 2025.
Cette accusation exige de tenir compte des dates de déclaration. Un retrait prouve que de l’argent a été déplacé à une date précise, mais ne permet pas d’établir combien il en restait en espèces, quelle somme a été dépensée ni quelle part a été convertie en un autre actif au 31 décembre. Les documents présentés au tribunal n’ont pas permis de déterminer l’usage final de tous ces retraits.
Le témoignage ultérieur du BIR a apporté d’autres documents. Les états financiers audités indiquaient des espèces en caisse et en banque de 21,23 millions de pesos fin 2022, 28,97 millions en 2023, 15,53 millions en 2024 et 13,80 millions en 2025. Ces chiffres ne contredisent pas automatiquement les témoignages faisant état d’omissions dans les déclarations de patrimoine (SALN), car ils concernent des déclarations différentes. Ils rendent toutefois nécessaire un rapprochement entre les documents.
Les virements de Cale88 et l’enquête sur la Chine
Cale88 Foods Corp., exportateur de chips de banane lié à Carpio, a reçu environ 319 millions de pesos de virements en provenance de Chine et de Hong Kong, selon le témoignage. Les comptes rendus diffèrent sur le montant exact et le nombre de déclarations : l’un fait état de 319,32 millions de pesos, au titre de 141 CTR et de trois STR ; l’autre mentionne 319,33 millions au titre de 143 déclarations couvertes, dont 141 concernant la Chine continentale et deux Hong Kong.
Parmi les contreparties citées figuraient Jinhua Dongxi Trading Co., Ltd. et China National Township. Buenaventura a confirmé que les déclarations de soupçon évoquaient l’absence d’obligation juridique ou commerciale sous-jacente, de finalité ou de justification économique. Cette préoccupation exprimée ne signifie pas qu’un juge a établi que chaque virement était illégal ou que l’argent appartenait personnellement à Duterte.
Le 11 octobre, le président Ferdinand Marcos Jr. a confirmé l’ouverture d’une enquête gouvernementale sur les allégations formulées par l’ancien sénateur Antonio Trillanes IV. Marcos a déclaré que le ministère de la Défense nationale avait réagi, car ces allégations pourraient relever de la sécurité nationale.
Marcos a formulé cette préoccupation sous réserve de vérification :
Ce qu’il y a de plus troublant, c’est l’argent chinois. Cela relève désormais de la sécurité nationale.
Il a également déclaré que les autorités devaient établir les faits avant de tirer des conclusions et nié avoir participé à une prétendue campagne visant à discréditer Duterte. Dans les procédures rapportées, l’enquête n’a pas établi si les virements correspondaient à des paiements légitimes d’exportation, à un financement irrégulier ou à un autre montage.
Les témoignages fiscaux apportent des éléments sur les revenus et la propriété
Le 8 octobre, Anne Loraine Garcia-Marquez, responsable du BIR, a déclaré que Duterte et Carpio avaient perçu ensemble 85,34 millions de pesos nets d’impôts entre 2007 et 2025. La déclaration de patrimoine de Duterte pour 2025 faisait état d’un patrimoine net de 98,66 millions de pesos, soit une différence arithmétique de 13,32 millions. Cette comparaison ne suffit pas à établir l’existence d’une fortune inexpliquée sans déterminer les actifs initiaux, les passifs et les autres sources de revenus légales.
Escudero avait auparavant comparé 424 millions de pesos ayant transité par des comptes entre 2022 et 2025 aux 336 millions obtenus en additionnant les déclarations annuelles de patrimoine. Il s’agit de mesures différentes : le total des transactions mesure des flux, tandis que le patrimoine net correspond aux actifs moins les passifs à une date donnée. Additionner les déclarations annuelles successives peut également compter plusieurs fois les mêmes actifs conservés.
Garcia-Marquez a confirmé que le BIR avait autorisé un contrôle fiscal concernant Duterte ou Carpio, sans préciser lequel des deux était visé. Elle a également témoigné au sujet de l’inscription à l’ordre professionnel, d’autres revenus et d’une rémunération de la ville de Davao mentionnées dans une déclaration fiscale de 2023. Les procureurs se sont demandé si ces documents révélaient une activité professionnelle interdite ou l’occupation d’une autre fonction, mais le témoignage n’a pas permis de déterminer la nature de chaque paiement.
Le BIR ne disposait d’aucun document attestant le paiement d’impôts lors du transfert des parts de Carpio dans Cale88, ni d’une demande de certificat électronique autorisant l’enregistrement, le justificatif fiscal requis avant que le transfert soit inscrit dans les registres de la société. Garcia-Marquez a précisé que la vente pouvait rester valable entre les parties, même si elle n’aurait pas dû être inscrite dans les livres des actions et des transferts. Escudero a fait supprimer du compte rendu la qualification de « fictive » employée par un procureur pour décrire la vente.
Soldes des comptes et réponse de Carpio
Les comptes rendus des témoignages bancaires ultérieurs divergent nettement sur les soldes cumulés de fin d’année. L’un évoque environ 190 millions de pesos répartis sur 30 comptes actifs à la fin de 2025. Un autre mentionne 39 millions dans huit banques, avec des soldes annuels de 59 millions en 2022, de 71,3 millions en 2023 et de 22,2 millions en 2024. Les comptes rendus ne précisent pas un périmètre commun permettant de rapprocher ces totaux.
La BPI a, de son côté, recensé neuf comptes dont le solde cumulé atteignait 8 millions de pesos fin 2025, ainsi que 34 comptes clôturés, sans préciser toutes les dates de clôture. Les soldes des sociétés doivent également être distingués des avoirs personnels : les soldes déclarés de GenCorp sont passés de 50,75 millions de pesos en 2022 à 14,50 millions en 2025, tandis que deux comptes courants de Cale88 ont été clôturés en juillet 2026.
Le témoignage sur les assurances a fait état d’un contrat d’assurance-placement FWD de 10,6 millions de pesos souscrit par Carpio en 2024, dont la valeur financière déclarée était de 13,2 millions de pesos. Les enfants du couple en étaient les bénéficiaires. Sa valeur et la manière dont il doit être déclaré sont des questions distinctes des soldes bancaires et du volume des transactions.
En réponse aux questions sur les dépenses réglées par carte bancaire, Carpio a déclaré que les frais de voyage au Japon avaient d’abord été payés pour un groupe, puis répartis entre ses membres. Il a expliqué que les achats de vêtements de sport concernaient des joueurs de basket-ball seniors et que les dépenses à Kuala Lumpur étaient liées à une équipe junior de basket-ball.
Carpio a nié avoir utilisé de l’argent public :
Il n’y a rien d’illégal à dépenser l’argent que j’ai gagné à la sueur de mon front. Aucun fonds public n’a servi à ces dépenses personnelles.
Il a également déclaré que Duterte n’avait été ni impliquée ni présente. Cette réponse concerne les dépenses par carte bancaire, mais n’explique pas les autres retraits, les virements entre sociétés ou les questions de déclaration soulevées dans l’article II.
Chronologie et décisions encore attendues
L’examen financier s’est déroulé à plusieurs dates :
- 6 avril 2026 : la BPI a demandé la suppression de 13 déclarations couvertes erronées.
- 30 juillet : l’AMLC a transmis les documents intégrant les corrections validées.
- 5 et 6 octobre : Buenaventura a témoigné et répondu aux questions sur les totaux, la confidentialité et les déclarations.
- 7 octobre : des représentants de banques ont décrit des comptes joints, des chèques et des soldes.
- 8 octobre : Garcia-Marquez a présenté des éléments fiscaux et confirmé l’autorisation d’un contrôle fiscal.
- 11 octobre : Marcos a confirmé l’ouverture d’une enquête sur les virements chinois présumés.
L’audience du 8 octobre prévoyait la poursuite du contre-interrogatoire du BIR le 9 octobre, puis le témoignage de l’analyste financier Alexander Cabrera. Aucun résultat de ces témoignages prévus n’est établi ici. La date du 16 décembre évoquée pendant le procès pour le verdict a été présentée comme une estimation d’organisation, et non comme une date de décision garantie.
Les comptes rendus différaient aussi au sujet de l’article III, qui porte sur l’accusation de corruption. L’un indiquait que les procureurs ne présenteraient plus cette accusation ; Luistro a précisé que son retrait officiel n’avait pas encore été annoncé au tribunal. Il s’agit de distinguer une intention d’une démarche procédurale effectivement menée à terme. L’article II nécessite toujours des conclusions sur la propriété des fonds, leurs sources légales et leur déclaration, et non la simple acceptation d’un montant cumulé.
Points essentiels
- Les 4,4 milliards de pesos correspondent à des transactions signalées, et non à une fortune ou à des revenus illégaux établis.
- La BPI a corrigé 13 déclarations après qu’une erreur logicielle a gonflé les montants.
- Le tribunal a autorisé les témoignages pertinents de l’AMLC malgré les objections liées à la confidentialité.
- Les déclarations de soupçon consignent des préoccupations, sans prouver qu’un crime a été commis.
- Les chiffres bancaires, fiscaux et des déclarations de patrimoine doivent être rapprochés, notamment lorsque les totaux divergent.
- Duterte nie toute faute ; Carpio affirme que les dépenses par carte contestées ont été réglées avec des fonds personnels.
- Les procédures décrites n’ont établi aucune conclusion définitive sur l’existence d’une fortune inexpliquée ni sur les virements entre sociétés.