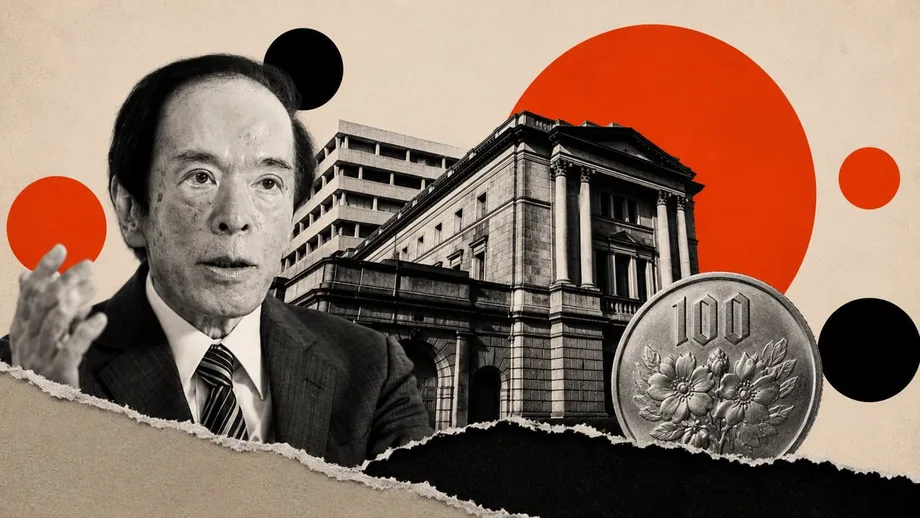
La prochaine décision de la Banque du Japon sur les taux dépend des risques d’inflation
Le gouverneur de la Banque du Japon, Kazuo Ueda, a réaffirmé que la banque centrale continuerait de relever ses taux d’intérêt. Son taux directeur s’établit à 1,25 % et l’inflation sous-jacente se rapproche de son objectif de 2 %. Ce message place le rythme des prochaines hausses au cœur de la réunion de politique monétaire des 29 et 30 octobre, après les relèvements de juin et septembre.
Sommaire
- La prochaine décision de la Banque du Japon sur les taux dépend des risques d’inflation
- Comment le taux directeur a atteint 1,25 %
- Pourquoi une inflation proche de 2 % peut justifier un nouveau resserrement
- Les coûts du pétrole se répercutent dans toute l’économie
- Des taux plus élevés dans une économie qui dispose de certains amortisseurs
- Pourquoi Koeda plaide pour une action en temps utile
- Pourquoi une nouvelle hausse immédiate est moins probable
- Le yen et la demande liée à l’IA alimentent le débat
- Les éléments que la réunion d’octobre devra examiner
- À retenir
Le gouverneur adjoint Shinichi Uchida a présenté les propos d’Ueda lors de la réunion de la National Credit Union Association, le 16 octobre, tandis que le gouverneur participait à des réunions internationales à Bangkok. Ueda a déclaré que les conditions financières continuaient de soutenir l’activité économique après la hausse de septembre, tout en avertissant que l’inflation sous-jacente pourrait dépasser l’objectif.
La banque centrale japonaise tente de concilier deux pressions. La hausse des cours du pétrole et des coûts des importations pèse sur le pouvoir d’achat des ménages et les bénéfices des entreprises. Dans le même temps, une progression plus forte des salaires et des hausses de prix plus fréquentes pourraient rendre l’inflation persistante, ce qui donnerait à la BOJ une raison d’augmenter encore le coût des emprunts.
Selon certaines informations, de nombreux responsables de la BOJ privilégient le maintien des taux en octobre afin d’examiner les effets de la hausse de septembre, tout en laissant la possibilité d’un relèvement en décembre. Ueda a indiqué que le calendrier et le rythme des futurs ajustements dépendraient de la conjoncture, des prix, de l’évolution des marchés financiers et des risques entourant les prévisions de la banque.
Comment le taux directeur a atteint 1,25 %
La position actuelle de la BOJ fait suite à une série de changements amorcée en mars 2024, lorsque la banque a remplacé le vaste dispositif d’assouplissement monétaire qu’elle appliquait depuis plus de dix ans. Ce dispositif visait à encourager l’emprunt et les dépenses dans une économie longtemps marquée par la faiblesse de la hausse des prix.
Le discours du 3 juin d’Ueda faisait état d’un taux directeur de 0,75 %. Les hausses ultérieures de juin et septembre l’ont porté à 1,25 %, le niveau indiqué en octobre. Ces chiffres correspondent à différentes étapes du cycle de resserrement monétaire.
- Mars 2024 : la BOJ modifie son dispositif d’assouplissement monétaire de longue date.
- 3 juin 2026 : Ueda fait état d’un taux directeur de 0,75 % et explique les risques liés à la hausse des cours du pétrole.
- Juin 2026 : la BOJ relève à nouveau ses taux.
- 18 septembre 2026 : la banque augmente son taux de 0,25 point de pourcentage, trois mois après la précédente hausse.
- 16 octobre : Ueda réaffirme l’intention de continuer à relever les taux.
- 29 et 30 octobre : la BOJ doit réexaminer sa politique et publier de nouvelles projections économiques.
La décision de septembre a accéléré le rythme des hausses. Lors de sa conférence de presse, Ueda a décrit ce changement comme une nouvelle étape de la politique monétaire, selon l’analyse de septembre sur la politique monétaire du Nomura Research Institute.
Pourquoi une inflation proche de 2 % peut justifier un nouveau resserrement
Ueda se préoccupe de plus en plus de maintenir l’inflation autour de 2 % de façon stable, plutôt que de la faire simplement atteindre ce niveau. L’inflation sous-jacente désigne l’évolution plus persistante des prix, une fois écartées les influences temporaires, comme une brusque flambée des coûts de l’énergie ou une subvention publique.
La BOJ s’attend à une progression modérée et simultanée des salaires et des prix. Les salariés mieux rémunérés peuvent soutenir les dépenses, tandis que les entreprises confrontées à des coûts de main-d’œuvre plus élevés peuvent augmenter leurs prix. La banque souhaite que ce processus se stabilise autour de son objectif, sans accélération durable.
Le message d’octobre prolonge l’évaluation formulée par Ueda en juin. À l’époque, il prévoyait que l’inflation sous-jacente serait globalement compatible avec 2 % entre le second semestre de l’exercice 2026 et l’exercice 2027. La prévision médiane des neuf membres du Conseil de politique monétaire tablait sur une inflation des prix à la consommation hors produits alimentaires frais de 2,8 % pour l’exercice 2026, avec un dépassement de 3 % attendu pendant une partie de l’année.
Lors de la prochaine réunion, les responsables discuteront de l’opportunité de revoir la formulation selon laquelle l’inflation sous-jacente se rapproche de 2 %. Ueda a déclaré que l’activité économique et les prix évoluaient globalement conformément aux prévisions de la banque, faisant de l’ampleur et de la persistance des futures tensions sur les prix des éléments déterminants pour la prochaine décision.
Les coûts du pétrole se répercutent dans toute l’économie
Le Japon dépend du Moyen-Orient pour plus de 90 % de son pétrole brut, a déclaré Ueda en juin. Les importations de combustibles minéraux représentaient environ 3 % du produit intérieur brut nominal l’année précédente. La hausse des prix des carburants transfère donc davantage de revenus japonais à l’étranger, réduisant les sommes disponibles pour les dépenses et les investissements intérieurs.
Ueda a expliqué comment un choc pétrolier se propage au-delà de l’essence et de l’électricité. Les produits pétroliers entrent dans la fabrication de produits chimiques, de résines synthétiques et de fibres. Les coûts plus élevés se répercutent ensuite sur les plastiques, les transports et les factures d’électricité, avant de toucher des produits et services comme les voitures, la construction, les hôtels et les restaurants.
L’expérience passée suggère que le processus complet peut prendre environ un an. Ueda a averti que les entreprises pourraient désormais répercuter les coûts plus rapidement, car les décisions concernant les salaires et les prix sont devenues plus actives. L’évolution des contrats de tarification de l’électricité et des règles commerciales influe également sur la vitesse à laquelle les coûts sont répercutés sur les clients.
En avril, l’indice des prix à la production, qui mesure les prix des transactions entre entreprises, a progressé de 4,9 % sur un an, soit sa plus forte hausse en deux ans et onze mois. En septembre, le Nomura Research Institute a relevé que les contrats à terme sur le pétrole brut WTI s’échangeaient autour de 100 dollars le baril. Des coûts énergétiques durablement élevés accentueraient la pression sur la BOJ, appelée à empêcher une hausse plus générale de l’inflation.
Des taux plus élevés dans une économie qui dispose de certains amortisseurs
Selon l’évaluation d’Ueda en juin, les entreprises japonaises abordaient le choc pétrolier avec des bénéfices accumulés historiquement élevés. Ces bénéfices leur donnent une certaine marge pour maintenir les investissements et les hausses de salaires, malgré le renchérissement des matières premières importées.
Les accords salariaux soutiennent également les ménages. Les résultats compilés par la Confédération japonaise des syndicats, connue sous le nom de Rengo, montrent que les hausses de salaires convenues lors des négociations annuelles du printemps avoisinaient 5 % dans les grandes entreprises comme dans celles de taille relativement modeste. Ueda a décrit cette évolution comme une troisième année consécutive de hausses régulières.
Le moral des consommateurs s’est fait plus prudent à partir de mars, mais, selon les données évoquées par Ueda en juin, les dépenses sont restées résilientes. Les dépenses par carte bancaire ne montraient alors aucun signe d’un recul de la consommation consécutif à la détérioration de la confiance. Les mesures publiques visant à réduire les factures d’énergie constituaient une autre source de soutien.
La hausse des taux exerce une pression différente sur les ménages et les entreprises à mesure que les prêts sont renouvelés ou que les coûts d’emprunt s’ajustent. Ueda a néanmoins indiqué que les conditions de financement restaient favorables. En juin, il avait relevé que les entreprises citaient plus souvent les pénuries de main-d’œuvre et le coût élevé des matériaux que les frais d’intérêt parmi les obstacles à l’investissement. En octobre, il a maintenu son évaluation selon laquelle les conditions financières restaient accommodantes après la hausse de septembre.
Pourquoi Koeda plaide pour une action en temps utile
Junko Koeda, membre du conseil de la BOJ, a défendu avec force de nouvelles hausses dans un discours adressé aux responsables locaux à Kumamoto, le jeudi précédant les déclarations d’Ueda du 16 octobre. Elle a estimé que la banque devait réagir aux risques sur les prix tant que les conditions de financement restaient favorables.
« Compte tenu des risques importants de hausse des prix et du maintien de conditions financières accommodantes, la banque ne doit pas se montrer excessivement prudente à l’égard d’une hausse du taux directeur », a déclaré Koeda.
Koeda a également évoqué le taux d’intérêt neutre, c’est-à-dire le taux d’emprunt estimé qui ne stimule ni ne freine l’économie. La fourchette estimée par la BOJ va de 1,1 % à 2,5 %, ce qui laisse une marge importante de désaccord sur le niveau auquel la politique monétaire devrait se stabiliser.
Koeda a donné sa propre estimation de ce niveau :
« À mon avis, le taux d’intérêt neutre est nettement supérieur à 1 % », a-t-elle déclaré.
À 1,25 %, le taux directeur se situe près de la limite inférieure de la fourchette estimée par la BOJ. Il se trouve à 1,25 point de pourcentage de la limite supérieure. L’estimation de Koeda laisse entrevoir une marge pour poursuivre le resserrement, même si elle a précisé, interrogée sur une hausse en octobre, ne pas avoir de rythme précis en tête.
Pourquoi une nouvelle hausse immédiate est moins probable
La hausse de septembre a rencontré l’opposition de deux des neuf membres du Conseil de politique monétaire, qui préféraient laisser les taux inchangés. Ueda a également averti que des hausses lors de réunions consécutives, ou un relèvement plus important de 0,5 point de pourcentage, pourraient entraîner des ajustements considérables des prêts bancaires et des marchés d’actifs.
Le Nomura Research Institute a interprété ces propos comme un signe que le resserrement se poursuivrait, sans série immédiate de hausses plus importantes. Dans son analyse de septembre, il prévoyait une nouvelle hausse en décembre 2026 ou en janvier 2027, suivie d’un rythme plus lent.
L’institut prévoit que le taux directeur finira par atteindre 1,75 % à 2,0 %, au second semestre 2027 ou en 2028. Il évoque aussi un scénario plus rapide si le pétrole reste cher, qui pourrait porter le taux à 1,75 % au premier semestre 2027. Il s’agit des prévisions de l’institut ; la BOJ a indiqué que la prochaine hausse dépendrait des données à venir.
Les anticipations des marchés en octobre traduisaient une préférence similaire pour l’attente. Selon l’estimation publiée l’après-midi du 16 octobre par Tōtan Research, la probabilité d’une hausse en octobre était de 5 %, contre 77 % pour une hausse en décembre. Une autre estimation citée, fondée sur les swaps au jour le jour, évaluait ces probabilités à 5 % pour octobre et à 87 % d’ici décembre.
Le yen et la demande liée à l’IA alimentent le débat
Les échanges d’Ueda avec les responsables des pays du G7 et du G20 à Bangkok ont mis en lumière une autre source de pressions sur les prix : la demande liée à l’intelligence artificielle. Les investissements importants dans l’informatique et les infrastructures connexes soutiennent l’activité économique, tout en stimulant la demande d’équipements, d’énergie et d’autres ressources.
Le Japon en bénéficie grâce aux exportations et à la production. Dans son discours de juin, Ueda a relevé la résilience des exportations vers les États-Unis et l’Asie, soutenues par la demande liée à l’IA, ainsi que l’augmentation de la production de machines et de composants électroniques. En octobre, il a indiqué que certains responsables étrangers semblaient plus optimistes que prévu par la BOJ au sujet de cette demande, sans que ces échanges modifient toutefois le scénario de référence de la banque.
Le taux de change compte, car un yen plus faible renchérit les importations libellées en devises étrangères. Ueda a cité les mouvements de change, la demande liée à l’IA et la situation au Moyen-Orient parmi les facteurs qui influeront sur le calendrier et le rythme des prochaines hausses. Le yen a peu réagi dans l’immédiat aux déclarations d’octobre, s’échangeant autour de 158 pour un dollar.
Erin Browne, sous-secrétaire au Trésor américain, a exhorté le Japon à ajuster sa politique monétaire pour tenir compte de sa sortie de la déflation. Kevin Warsh, président de la Réserve fédérale, a décrit l’inflation comme un défi commun aux banques centrales. La décision de la Fed, attendue les 27 et 28 octobre, précède de peu la réunion de la BOJ et pourrait influer sur le débat au Japon en agissant sur le yen.
Les éléments que la réunion d’octobre devra examiner
La réunion de la BOJ des 29 et 30 octobre permettra de vérifier si ses perspectives de croissance et d’inflation restent adaptées à une économie confrontée à une énergie coûteuse, à la hausse des salaires et à une forte demande dans certains secteurs exportateurs. La publication de nouvelles projections trimestrielles donnera aux responsables l’occasion d’expliquer comment ces facteurs ont évolué depuis le précédent examen.
Le scénario de référence d’Ueda en juin supposait un apaisement des tensions au Moyen-Orient, une baisse relativement régulière des cours du pétrole et l’absence de perturbations majeures de l’approvisionnement. Il prévoyait un ralentissement temporaire de la croissance pendant l’exercice 2026, avant une reprise modérée à partir de l’exercice 2027. Une perturbation prolongée se traduirait au contraire par une croissance plus faible et une inflation plus élevée, compliquant la décision de politique monétaire.
La BOJ réduit également ses achats d’obligations d’État japonaises, une nouvelle étape dans l’abandon de ses anciennes mesures d’assouplissement. Le plan présenté en juin prévoyait une baisse des achats mensuels d’environ 200 milliards de yens par trimestre civil, pour atteindre 2 100 milliards de yens en mars 2027. Ce programme s’ajoute aux changements du taux directeur à court terme.
Pour les emprunteurs, la prochaine décision déterminera la vitesse à laquelle le financement deviendra plus coûteux. Pour les ménages confrontés à la hausse des prix, la question centrale est de savoir si les augmentations de salaires protégeront le pouvoir d’achat pendant que l’inflation se stabilise autour de 2 %. Le message d’Ueda est que de nouvelles hausses restent prévues, mais que la prochaine décision dépendra des données et non d’un calendrier fixe.
À retenir
- Dans des propos tenus le 16 octobre et présentés par le gouverneur adjoint Shinichi Uchida, Ueda a réaffirmé que de nouvelles hausses de taux étaient prévues.
- Le taux directeur s’établit à 1,25 % après les hausses de juin et septembre.
- La BOJ estime que l’inflation sous-jacente se rapproche de 2 % et s’inquiète d’un éventuel dépassement.
- Les cours du pétrole, les salaires, la demande liée à l’IA et le yen influeront sur le rythme du resserrement.
- Les estimations de marché évaluent à 5 % la probabilité d’une hausse en octobre et jugent un relèvement en décembre plus probable.
- L’examen de la politique monétaire des 29 et 30 octobre comprendra de nouvelles projections économiques.