Le régulateur ordonne la suspension des ventes jusqu’en janvier 2027
L’Agence des services financiers japonaise a ordonné à Prudential Life Insurance et Gibraltar Life Insurance de cesser de solliciter des souscriptions et de conclure de nouveaux contrats du 13 octobre 2026 au 31 janvier 2027, après avoir constaté de graves défaillances en matière de supervision, de protection des clients et de contrôle de la direction.
Sommaire
- Le régulateur ordonne la suspension des ventes jusqu’en janvier 2027
- Pourquoi les montants financiers diffèrent
- Déroulement du scandale
- Des relations personnelles échappaient au contrôle de l’entreprise
- Gibraltar et la société mère font l’objet de constats distincts
- Examiner une demande d’indemnisation ne signifie pas qu’un versement a eu lieu
- 157 employés visés par des mesures disciplinaires
- La rémunération et l’organisation des agences doivent réduire les incitations à vendre
- La surveillance des clients s’étend, mais les risques liés aux données persistent
- Conditions préalables à la reprise des ventes
- Points clés
Cette décision, prise le 9 octobre, fait suite à la publication d’une enquête indépendante sur des transactions frauduleuses ou inappropriées impliquant des clients de Prudential Life, pour un montant de 5,2 milliards de yens, soit environ 33 millions de dollars, sur plus de trois décennies. Le régulateur a également ordonné à la société mère des deux assureurs, Prudential Holdings of Japan, d’améliorer sa gouvernance et la supervision de ses filiales.
Les injonctions administratives de l’Agence exigent des trois sociétés qu’elles soumettent des plans d’amélioration avant le 30 novembre 2026. Pour les deux assureurs, l’organisme réclame des enquêtes approfondies, une indemnisation appropriée des clients, des mesures disciplinaires et une refonte de la gestion des ventes et des systèmes de rémunération. Il exige également que les responsabilités des dirigeants actuels et anciens soient établies.
La suspension ne revient pas à fermer les assureurs. Les services liés aux contrats existants, notamment le versement des indemnités et des prestations d’assurance, seront maintenus. L’Agence n’a pas retiré son agrément à Prudential Life, et ses injonctions prévoient des exceptions individuelles lorsque le régulateur estime qu’une activité est nécessaire à la protection des assurés.
Prudential Life avait déjà volontairement suspendu les nouvelles ventes en février. La suspension obligatoire va désormais au-delà de la date du 5 novembre annoncée pour cette pause volontaire. La date de fin, fixée au 31 janvier, ne signifie pas que les ventes reprendront alors : l’entreprise doit encore remédier aux défaillances relevées par les enquêteurs et le régulateur.
Pourquoi les montants financiers diffèrent
Le scandale a donné lieu à plusieurs chiffres, qui correspondent chacun à une évaluation ou à une étape différente de l’enquête. Ils ne doivent pas être considérés comme des mesures interchangeables des pertes confirmées ou des indemnisations versées.
L’annonce de l’enquête, le 8 octobre, faisait état de transactions frauduleuses ou inappropriées avec des clients à hauteur de 5,2 milliards de yens. Une autre présentation de l’enquête évaluait à plus de 6,1 milliards de yens les pertes déclarées par les victimes. Une communication distincte de l’entreprise faisait état de fraudes confirmées impliquant 157 employés actuels ou anciens, 676 clients et environ 4,34 milliards de yens.
Ces chiffres distinguent la valeur des transactions examinées, les pertes déclarées par les clients et les fraudes présentées comme confirmées. Ils ne peuvent pas être additionnés, et une perte déclarée ne donne pas automatiquement lieu à une indemnisation. Le montant final à verser dépendra de l’examen de chaque dossier.
L’ampleur du scandale dépasse celle révélée lors de la première communication, en janvier, lorsque Prudential Life avait identifié environ 3,1 milliards de yens indûment reçus de clients. Une présentation plus détaillée évaluait ce premier montant à 3,14 milliards de yens, pour 107 employés actuels ou anciens et 503 clients entre 1991 et 2025. Le montant de 5,2 milliards de yens correspondant aux transactions examinées en octobre est supérieur d’environ 2,06 milliards de yens, soit 66 %, au chiffre initial de 3,14 milliards, même si l’enquête ultérieure portait sur un éventail plus large de pratiques.
Le nombre de clients varie également. Dans sa communication officielle d’octobre, Prudential Life recense 498 personnes dans les dossiers du 16 janvier, contre 503 dans la présentation antérieure. L’entreprise n’explique pas cet écart. Aucun de ces chiffres ne correspond au nombre total de personnes ayant ensuite déposé une réclamation ou demandé des renseignements.
Déroulement du scandale
La décision du régulateur fait suite à plusieurs mois de plaintes toujours plus nombreuses, d’examens des demandes d’indemnisation et d’inspections. La première communication de Prudential Life a entraîné la démission de son président de l’époque, Kan Mabara, et le lancement d’une inspection de l’Agence des services financiers à la fin du mois de janvier.
Les principales étapes se sont déroulées aux dates suivantes :
- 16 janvier 2026 : Prudential Life révèle des manquements impliquant plus de 100 employés actuels ou anciens et environ 3,1 milliards de yens reçus de clients.
- 10 février : l’entreprise lance une suspension volontaire des nouvelles ventes, initialement prévue jusqu’au 9 mai.
- 22 avril : l’entreprise fait état d’environ 700 signalements de préjudices et demandes de renseignements et prolonge la suspension des ventes jusqu’au 5 novembre.
- 7 octobre : un système d’enregistrement de certains rendez-vous avec les clients et de production de comptes rendus par intelligence artificielle entre en service.
- 8 octobre : Prudential Life publie les conclusions de l’enquête indépendante et annonce des mesures d’indemnisation, de discipline et de réforme.
- 9 octobre : l’Agence des services financiers annonce les suspensions et les injonctions d’amélioration.
- Du 13 octobre au 31 janvier 2027 : la suspension obligatoire de la sollicitation d’assurance et de la signature de nouveaux contrats s’applique aux deux assureurs.
Les quelque 700 signalements et demandes de renseignements recensés en avril représentaient plus du double des quelque 300 déclarés le 10 février. Environ 70 concernaient Gibraltar Life, ce qui montre que les plaintes avaient dépassé le cadre de Prudential Life bien avant les injonctions d’octobre.
Le régulateur a estimé que la suspension volontaire des ventes n’avait pas résolu les problèmes de supervision. Chez Prudential Life, certains commerciaux ont contacté des clients sans l’accord de leur responsable des ventes, en violation des restrictions appliquées pendant la suspension. Des cas de réception inappropriée d’argent de clients ont également continué à être découverts après le début de la suspension.
Des relations personnelles échappaient au contrôle de l’entreprise
Les conclusions de l’enquête et du régulateur décrivent un problème d’organisation qui ne se limite pas aux agissements de certains employés. Prudential Life s’appuyait exclusivement sur des commerciaux appelés « Life Planners », dont la rémunération dépendait entièrement de leurs performances et qui jouissaient généralement d’une grande liberté quant à leurs horaires et lieux de travail.
Les agences recrutaient elles-mêmes leurs commerciaux et gagnaient une grande autonomie à mesure qu’elles se développaient. Selon l’Agence, les équipes dirigeantes successives ont eu à plusieurs reprises l’occasion de remédier aux risques, mais ont préservé ce modèle pour privilégier les ventes. La direction centrale hésitait à remettre en cause les agences, tandis que des responsables d’agence et d’autres managers commerciaux étaient eux-mêmes impliqués dans certains cas de manquement.
Dans sa déclaration sur les réformes du 8 octobre, Prudential Life indique que la commission indépendante a constaté que les relations privées entre les employés et les clients empêchaient les responsables et la direction centrale de voir clairement ce qui se passait. Des transferts d’argent inappropriés et des sollicitations d’investissement pouvaient se répéter sans être détectés.
Les problèmes recensés incluaient des prêts et emprunts personnels, des sollicitations d’investissement sans rapport avec l’assurance, des ventes d’assurance inadaptées et des remplacements de contrats. L’Agence a également relevé des manquements dans la vérification de l’adéquation des ventes aux souhaits des clients et de la transmission des informations requises.
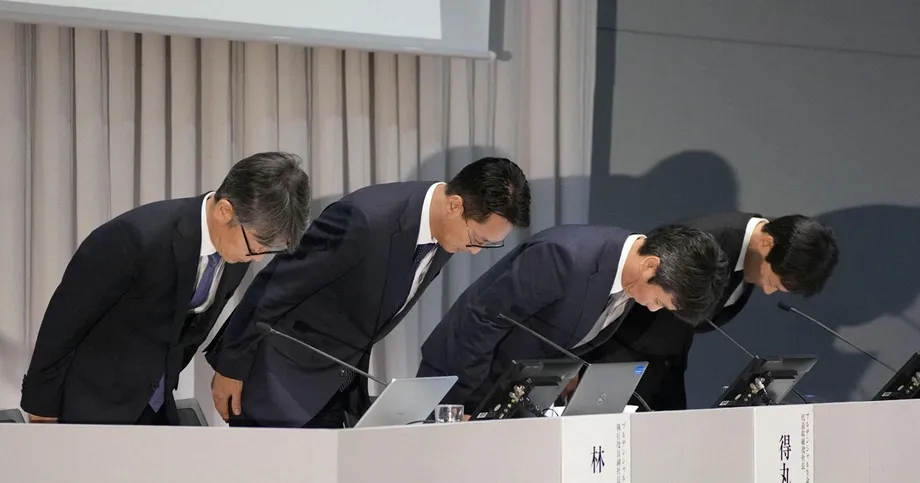
Hiromitsu Tokumaru, président de Prudential Life, a reconnu lors de la conférence de presse du 8 octobre que la direction avait contribué aux manquements et à leur durée.
Nous prenons très au sérieux le fait d’avoir ébranlé les fondements mêmes de la confiance », a déclaré Tokumaru. « Le problème ne venait pas de certains employés en particulier, mais du mode de fonctionnement de la direction, qui a provoqué les manquements et prolongé la situation.
Gibraltar et la société mère font l’objet de constats distincts
Gibraltar Life est soumise aux mêmes dates de suspension, mais l’Agence a formulé des constats propres à ses activités. Contrairement à Prudential Life, Gibraltar distribue ses produits par l’intermédiaire d’agences générales ainsi que de ses propres conseillers, les « Life Plan Consultants ».
Le régulateur a indiqué que Gibraltar avait adopté un modèle similaire de recrutement, de formation et de vente après le lancement de ses activités en 2001. Le recrutement privilégiait les personnes capables de générer rapidement des ventes, souvent grâce à leur réseau personnel existant. Cette approche a favorisé la création de relations avec les clients que les responsables et la direction centrale ne pouvaient pas suffisamment contrôler.
Selon l’Agence, la direction de Gibraltar avait conscience des problèmes liés aux rémunérations fondées sur les ventes et aux relations privées avec les clients, mais craignait des départs de salariés et une baisse des résultats si elle procédait à des changements en profondeur. La rémunération et l’évaluation des responsables dépendaient aussi largement du recrutement et des ventes de leurs équipes, ce qui réduisait leur intérêt à contester les pratiques problématiques.
Les défaillances de la société mère étaient encore plus larges. Prudential Holdings of Japan était chargée de superviser ses filiales d’assurance, mais l’Agence a constaté qu’elle accordait un poids excessif à leur autonomie, se contentait de vérifier les rapports sans examiner les activités en profondeur et ne leur fournissait pas suffisamment de moyens en matière de conformité.
Les dispositifs d’audit interne étaient eux aussi insuffisants. Bien que les ressources d’audit aient été centralisées, les personnels détachés des filiales continuaient d’auditer leurs sociétés d’origine, ce qui limitait les contrôles à l’échelle du groupe. L’Agence a également relevé des déclarations et des comportements de la direction qui minimisaient l’importance de l’audit interne.
Les injonctions de suspension et d’amélioration visant les assureurs ont été prises au titre de l’article 132, paragraphe 1, de la loi japonaise sur les activités d’assurance. L’injonction d’amélioration adressée à la société mère a été prise au titre de l’article 271-29, paragraphe 1. L’Agence s’est fondée sur ses propres inspections et sur les rapports exigés par la loi, ainsi que sur l’enquête indépendante, plutôt que de simplement reprendre les conclusions de l’entreprise.
Examiner une demande d’indemnisation ne signifie pas qu’un versement a eu lieu
Une commission indépendante d’indemnisation des clients, créée par Prudential Holdings of Japan, décide si une indemnisation est justifiée et en fixe le montant. Il est important de distinguer un examen achevé d’un versement effectué pour évaluer les progrès.
Prudential Life a indiqué que l’examen était terminé pour 492 des 498 personnes concernées par les dossiers du 16 janvier ; six dossiers restaient donc en cours dans ce groupe précis. Cela représente environ 98,8 % des dossiers examinés. La communication renvoie à un point d’étape sur les indemnisations daté du 16 septembre 2026, mais l’achèvement de l’examen ne signifie pas en soi qu’un client a reçu une indemnisation.
Une présentation plus large indiquait que la commission avait examiné les demandes de 1 345 clients, dont ceux de Gibraltar Life, et approuvé une indemnisation pour 676 d’entre eux. Le nombre de dossiers encore à l’étude n’était pas précisé. Ces chiffres portent sur une population différente des 498 personnes concernées par les dossiers de janvier chez Prudential Life.
La même prudence s’impose pour un point d’étape publié en avril. Au 17 avril, les procédures d’examen et d’indemnisation couvrant 1,7 milliard de yens pour 259 clients étaient achevées, mais l’entreprise avait précisé que ce groupe comprenait des clients dont la demande avait été rejetée. Les 1,7 milliard de yens ne peuvent donc pas être présentés comme une somme versée aux victimes.
Tokumaru a déclaré que l’indemnisation et les mesures disciplinaires devaient passer avant la reprise des ventes.
« Nous ne ferons jamais passer la reprise des ventes avant l’indemnisation des victimes et les sanctions contre les personnes impliquées », a-t-il déclaré.
157 employés visés par des mesures disciplinaires
Les chiffres détaillés des sanctions permettent de comprendre le total déclaré de 157 employés commerciaux actuels et anciens. Prudential Life a recensé 146 personnes impliquées dans les dossiers de janvier et achevé les mesures les concernant en avril 2026.
Parmi ces 146 personnes, 53 ont été licenciées ou invitées à démissionner, 68 ont été suspendues et 25 ont reçu un avertissement, un blâme ou une autre sanction. Les chiffres comprennent les mesures équivalentes prises à l’encontre d’anciens employés. Dans des affaires distinctes, 11 autres employés ont été licenciés ou invités à démissionner.
Le document déposé par Prudential Financial reprend cette répartition. L’addition des 53 et des 11 donne 64 licenciements ou démissions demandées. Certains articles présentent les 64 cas comme des licenciements, mais la formulation officielle inclut les deux types de départ.
Tokumaru, le vice-président Yasuhiro Akiyama et le vice-président Kuniyoshi Hayashi restitueront chacun volontairement 30 % de leur rémunération mensuelle pendant trois mois. Tokumaru a indiqué qu’il comptait rester en poste pour mener à bien les mesures de prévention.
La restitution de rémunération n’est qu’un volet de la responsabilisation des dirigeants. L’entreprise indique que les décisions concernant les membres actuels et anciens de la direction restent soumises à des avis externes et aux procédures du conseil d’administration. L’Agence exige expressément que les responsabilités soient établies, y compris celles d’anciens administrateurs.
La rémunération et l’organisation des agences doivent réduire les incitations à vendre
Prudential Life prévoit d’introduire un salaire minimum garanti en 2027. Selon le dispositif envisagé, l’entreprise comblerait la différence si la rémunération mensuelle descendait sous un montant déterminé. Ce montant garanti n’a pas été communiqué.
Le plan prévoit également de porter la part de la rémunération liée au suivi des contrats existants de moins de 5 % à environ 20 %. Selon les chiffres annoncés, cette part serait ainsi multipliée par plus de quatre. Les commissions sur les nouveaux contrats seraient versées sur sept ans au lieu de quatre, tandis que les évaluations prendraient en compte la reconduction des contrats, le respect des règles et la qualité des ventes.
Ces changements visent à réduire la pression en faveur de nouvelles ventes immédiates et à accorder davantage d’importance à des relations adaptées aux besoins des clients dans la durée. Leur efficacité ne peut toutefois pas être établie par leur seule annonce, d’autant que l’Agence a constaté que des mesures antérieures avaient été reportées ou insuffisamment éprouvées.
La rémunération des responsables commerciaux évoluerait également. La part du salaire fixe atteindrait environ 30 %, le lien direct entre rémunération et nombre de recrues serait supprimé et les responsables cesseraient en général de vendre eux-mêmes des assurances afin de se consacrer à la supervision.
L’entreprise prévoit de remplacer ses 139 agences par 40 à 50 dans le cadre d’une nouvelle organisation, soit une baisse d’environ 64 % à 71 %. Sept agences pilotes doivent ouvrir le 1er novembre 2026, parallèlement à la fermeture prévue de 30 agences existantes. De nouvelles fonctions d’encadrement répartiraient les responsabilités entre la gouvernance des agences, la supervision de plusieurs équipes et le suivi des commerciaux.
La surveillance des clients s’étend, mais les risques liés aux données persistent
Prudential Life a instauré des rapports d’activité quotidiens pour les commerciaux et dispensé une formation à la gouvernance à environ 4 000 d’entre eux. L’entreprise a également demandé aux employés de déclarer qu’ils n’avaient pas manipulé d’argent de manière inappropriée. Si nécessaire, elle peut demander des informations de crédit et des déclarations fiscales, avec l’accord volontaire des employés.
Mis en place en avril, le programme Customer Support Partner permet aux clients de contacter directement la direction centrale, plutôt que de dépendre uniquement de leur commercial. À la date de la communication d’octobre, l’équipe comptait 51 personnes et l’entreprise prévoyait de la renforcer à partir de l’exercice 2027.
Lancé le 7 octobre, le système d’enregistrement des rendez-vous enregistre certaines réunions avec le consentement des clients et utilise l’intelligence artificielle pour en produire des comptes rendus. Il couvre les échanges désignés concernant les contrats existants, ainsi que les rendez-vous de vente et de suivi concernés. L’entreprise affirme vouloir rendre les interactions plus visibles et détecter plus tôt les problèmes de protection des clients.
La gestion des données des clients nécessite une attention particulière. L’Agence a constaté que d’anciens commerciaux avaient emporté des informations de manière irrégulière et que les enquêtes menées sur des cas similaires présentaient des faiblesses. Chez Prudential Life, elle a également relevé des soupçons d’importation et d’utilisation irrégulières de données personnelles obtenues lors d’emplois précédents.
Gibraltar était confrontée à des risques comparables, d’anciens employés partant avec les coordonnées de clients. L’enregistrement des rendez-vous rend les échanges plus visibles, mais ne règle pas à lui seul la manière dont les informations sont recueillies, consultées ou emportées. Prudential Life affirme renforcer les contrôles sur les données et passer à des smartphones fournis par l’entreprise.
Conditions préalables à la reprise des ventes
L’échéance du 30 novembre pour les plans d’amélioration concerne Prudential Life, Gibraltar Life et leur société holding. Les deux assureurs devront faire examiner leurs plans et leur mise en œuvre par des spécialistes externes ayant une expertise en assurance ou en gouvernance d’entreprise.
Les trois sociétés devront rendre compte de leurs progrès tous les trois mois, à partir d’une première date de référence fixée à la fin du mois de février 2027. Les rapports devront être remis avant le 15 du mois suivant ; la première échéance est donc prévue le 15 mars 2027.
Le montant total des indemnisations, le nombre complet de demandes encore en suspens et les décisions à venir concernant d’anciens dirigeants ne sont pas encore établis. Prudential Life poursuit également l’examen de cas présumés de sollicitation d’assurance inappropriée. Selon le dispositif annoncé, seuls les employés répondant aux normes de l’entreprise pourraient vendre des contrats, mais cette approche devra désormais s’inscrire dans le cadre de la suspension imposée par le régulateur.
Le coût commercial est déjà considérable. En avril, Prudential a indiqué que le scandale pourrait réduire ses bénéfices de 550 millions de dollars selon les prévisions consolidées de la société mère américaine. L’entreprise a également signalé une hausse des résiliations de contrats par rapport à l’année précédente. Cette prévision est distincte des pertes des clients et des montants d’indemnisation.
L’enjeu central est de savoir si la refonte des rémunérations, de la gestion des agences et des contacts directs avec les clients permettra un contrôle efficace là où les mécanismes précédents ont échoué. Les injonctions de l’Agence exigent des preuves de leur mise en œuvre et un suivi continu, prolongeant la surveillance au-delà de la période formelle de suspension des ventes.
Points clés
- Prudential Life et Gibraltar Life doivent suspendre la sollicitation d’assurance et la signature de nouveaux contrats du 13 octobre 2026 au 31 janvier 2027.
- L’enquête a fait état de transactions frauduleuses ou inappropriées à hauteur de 5,2 milliards de yens ; les pertes déclarées et les chiffres des fraudes confirmées correspondent à des mesures différentes.
- Les services liés aux contrats existants, notamment le versement des indemnités et des prestations d’assurance, seront maintenus.
- Prudential Life a pris des mesures disciplinaires contre 157 employés actuels et anciens, dont 64 ont été licenciés ou invités à démissionner.
- Les réformes prévues pour 2027 incluent une rémunération minimale garantie, une rémunération accrue pour le suivi des contrats et une période de versement des commissions plus longue.
- Les trois sociétés doivent soumettre des plans d’amélioration avant le 30 novembre et rendre compte régulièrement de leurs progrès.
- Le montant final des indemnisations et la date effective de reprise des ventes ne sont pas encore établis.