Une puce mémoire à 25 dollars révèle l’ampleur de la pénurie
Le prix contractuel d’août d’une puce mémoire DDR4 8 Gb très répandue a atteint 25 dollars, soit environ 8,6 fois son prix de 2,90 dollars en juin 2016. En Corée du Sud, le prix affiché le plus bas pour un module mémoire Samsung DDR5-5600 de 16 Go a atteint 349 740 wons le 15 octobre, soit environ cinq fois son niveau de septembre 2025. Les pénuries de mémoire remodèlent désormais le coût de tout, de l’ordinateur familial au serveur d’entreprise.
Sommaire
- Une puce mémoire à 25 dollars révèle l’ampleur de la pénurie
- Pourquoi la mémoire pour l’IA évince les puces ordinaires
- Les réductions de production passées ont laissé peu de capacités inutilisées
- Les dépenses des centres de données bouleversent l’équilibre
- Musk et Apple cherchent à renforcer leur pouvoir de négociation
- Les concepteurs de puces adaptent leurs plans
- Les acheteurs de PC doivent composer avec des prix plus élevés et moins de choix
- Les hausses de prix varient selon les segments du marché de la mémoire
- Les serveurs d’entreprise deviennent plus difficiles à financer
- Les nouvelles usines promettent un répit, mais selon des calendriers différents
- L’offre chinoise et le ralentissement de la demande pourraient atténuer certaines tensions
- Points clés
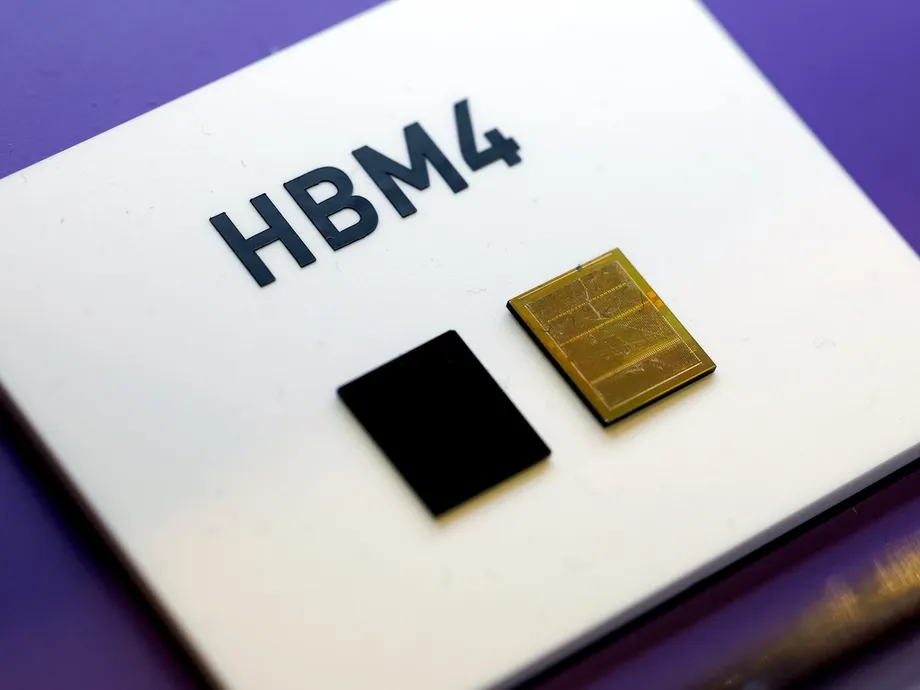
L’intelligence artificielle est à l’origine de cette tension. Samsung Electronics, SK hynix et Micron consacrent une part croissante de leur production à la mémoire à large bande passante, dite HBM, ainsi qu’à d’autres mémoires destinées aux centres de données. Il reste donc moins de capacités de production pour les produits classiques utilisés dans les smartphones, les ordinateurs portables, les téléviseurs et les consoles de jeux.
TrendForce prévoit une hausse supplémentaire de 10 % à 15 % des prix contractuels de la DRAM à usage général au quatrième trimestre, tandis que les prix de la mémoire flash NAND progresseraient de 15 % à 20 %. Gartner s’attend à ce que les pénuries et les retards de livraison perdurent jusqu’en 2028, avec une augmentation substantielle de l’offre qui ne devrait intervenir qu’à partir du milieu ou de la seconde moitié de 2027.
La pression ne se limite pas aux acheteurs de composants. Les fabricants d’ordinateurs réduisent les capacités de stockage, les entreprises réexaminent le remplacement de leurs serveurs et les consommateurs reportent leurs achats. Même les sociétés disposant d’un immense pouvoir d’achat se plaignent publiquement des prix et se livrent concurrence pour réserver la production à venir.
La Corée du Sud se trouve au cœur de cette bataille. Selon les indicateurs gouvernementaux du secteur des semi-conducteurs, le pays détenait 61 % du marché mondial de la mémoire en 2023 et 73,5 % de celui de la DRAM. Les décisions des fabricants coréens concernant les puces à produire ont donc des répercussions sur les acheteurs d’électronique du monde entier.
Pourquoi la mémoire pour l’IA évince les puces ordinaires
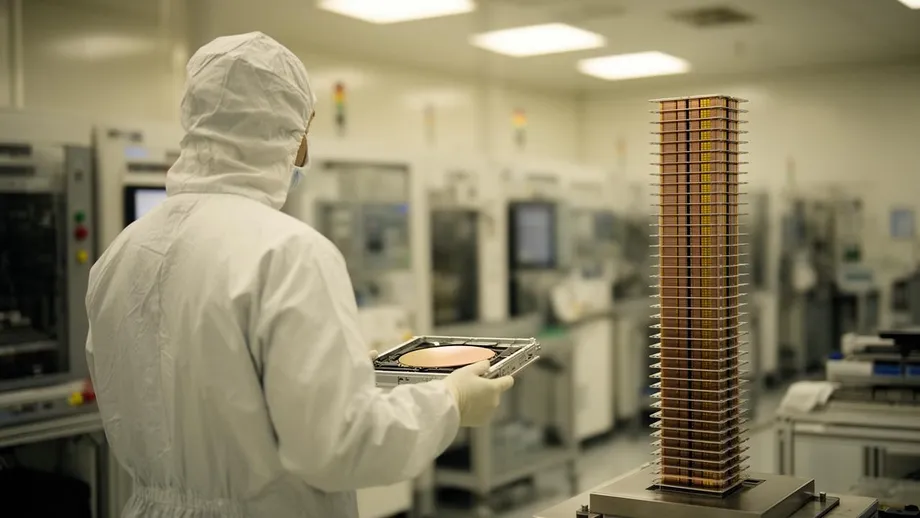
La DRAM conserve les informations dont un appareil a besoin lorsqu’il fonctionne. La mémoire flash NAND garde les fichiers même lorsque l’appareil est éteint et équipe les disques SSD. La HBM est une forme spécialisée de DRAM qui empile plusieurs puces à la verticale, à côté d’un processeur puissant, afin de permettre le transfert rapide de très grandes quantités d’informations entre eux.
Les processeurs d’IA ont besoin de cette vitesse, car ils déplacent sans cesse de grandes quantités de données pendant l’entraînement des modèles ou la génération de réponses. Un processeur peut effectuer rapidement ses calculs, mais perdre un temps précieux à attendre que la mémoire lui fournisse les données nécessaires à l’étape suivante. La HBM permet de réduire cette attente.
La production de HBM mobilise davantage de capacité de plaquettes de silicium que celle d’une quantité équivalente de mémoire classique. Choi Jung-dong, vice-président senior chez TechInsights, explique que la HBM nécessite des surfaces de puce plus grandes, un empilement et des tests. Les plaquettes sont de minces disques de silicium sur lesquels les fabricants produisent de nombreuses puces individuelles avant de les découper.
Kyobo Securities estime que la part de la HBM dans la capacité totale de production de DRAM passera de 27 % en 2025 à 40 % en 2027, soit une hausse de 13 points de pourcentage. Les ressources de production sont également réorientées vers les DRAM de grande capacité pour serveurs, ce qui resserre l’offre de mémoire destinée aux appareils grand public moins rentables.
SemiAnalysis estime que la HBM coûte environ trois fois plus cher que les autres mémoires et représente au moins la moitié du coût d’un processeur graphique assemblé. La récente stratégie de Samsung dans la mémoire pour l’IA, qui associe mémoire de pointe, capacités de serveurs partagées et stockage plus rapide, illustre la façon dont les fournisseurs réorganisent leurs activités pour répondre à ces besoins.
Les réductions de production passées ont laissé peu de capacités inutilisées
La pénurie fait suite à un ralentissement qui a rendu les fabricants prudents quant à toute expansion. Pendant la pandémie de Covid-19, les grandes entreprises du cloud ont accumulé des stocks de mémoire et de stockage pour se prémunir contre les perturbations et soutenir le télétravail. La demande a ensuite faibli, les stocks se sont accumulés et les prix ont chuté en 2022 et 2023.
Thomas Coughlin, président du cabinet de conseil Coughlin Associates, spécialisé dans la mémoire et le stockage, indique que Samsung a réduit sa production de 50 % pendant ce ralentissement. Il explique que les fabricants ont hésité à investir de nouveau lorsque le marché a commencé à se redresser, fin 2023.
Thomas Coughlin a expliqué comment cette prudence avait pesé sur les investissements dans les usines :
Il n’y a donc eu que peu, voire pas du tout, d’investissements dans de nouvelles capacités de production en 2024 et pendant la majeure partie de 2025.
La construction d’une usine de semi-conducteurs coûte généralement entre 15 et 20 milliards de dollars et prend au moins deux à trois ans. L’installation des équipements, la mise en place d’une production fiable et l’approbation des clients nécessitent encore du travail. Les fabricants ne peuvent pas remplacer rapidement les capacités qu’ils avaient mises en réserve simplement parce que les acheteurs veulent désormais davantage de puces.
Les dépenses des centres de données bouleversent l’équilibre
Amazon, Google, Microsoft et Meta ont fait passer leurs investissements cumulés dans les centres de données de 217 milliards de dollars en 2024 à 380 milliards en 2025. Ces dépenses devraient atteindre 650 milliards en 2026, soit près de trois fois le montant de 2024.
Data Center Map recense près de 2 000 installations prévues ou en construction dans le monde, en plus d’environ 9 000 sites existants. McKinsey prévoit que les entreprises investiront 7 000 milliards de dollars dans les centres de données d’ici à 2030, dont 5 200 milliards dans des installations axées sur l’IA. Les serveurs, le stockage et les réseaux devraient représenter 3 300 milliards de dollars de ces dépenses consacrées à l’IA.
La répartition du chiffre d’affaires de Micron montre à quelle vitesse la demande a évolué. La HBM et les autres mémoires destinées au cloud représentaient près de 50 % de son chiffre d’affaires issu de la DRAM en 2025, contre 17 % en 2023. Samsung, SK hynix et Micron ont totalisé 90,5 % du chiffre d’affaires mondial de la DRAM au quatrième trimestre 2025, concentrant les décisions de production entre les mains de trois fournisseurs.
Les estimations de la taille du marché de la HBM varient considérablement. Le directeur général de Micron, Sanjay Mehrotra, prévoit un marché de 100 milliards de dollars d’ici à 2028, tandis que JPMorgan l’évalue à 280 milliards cette année-là, contre environ 64 milliards en 2026. Tous deux s’attendent à une croissance rapide, mais leurs estimations de son ampleur sont très éloignées.
Les perspectives 2026 du secteur des semi-conducteurs de la Banque d’import-export de Corée prévoient une croissance du marché de la mémoire supérieure à 30 % et une hausse de 11 % des exportations sud-coréennes de semi-conducteurs, sous réserve de la politique tarifaire américaine. Elles anticipent également une croissance de 20 % du marché de la fonderie, qui atteindrait 210 milliards de dollars. Les fonderies fabriquent des puces conçues par d’autres entreprises.
Musk et Apple cherchent à renforcer leur pouvoir de négociation
Elon Musk, le directeur général de Tesla, a publiquement critiqué les fournisseurs de mémoire au sujet de leurs prix. En réponse sur X à une publication consacrée aux perspectives de marché de JPMorgan, il a salué Micron tout en critiquant d’autres fabricants sans les nommer.
Elon Musk a décrit le contraste ainsi :
Micron a toujours été raisonnable concernant les prix futurs de la mémoire, contrairement à d’autres qui pratiquent des tarifs exorbitants.
Samsung et SK hynix sont largement considérés comme les entreprises visées, car ils dominent l’offre de DRAM aux côtés de Micron. Tesla a également réduit la quantité de mémoire de ses propres puces d’IA dans le cadre de sa recherche de fournisseurs. JPMorgan indique que Micron a conclu 26 accords portant sur plus de 75 % de sa production pour l’exercice 2027, ce qui montre la part déjà réservée par les clients dans la production à venir.
Apple rencontre un problème similaire alors qu’il prépare la production de ses derniers iPhone. John Ternus, présenté comme le nouveau directeur général d’Apple, a déclaré le 15 octobre que les contraintes d’approvisionnement en mémoire constituaient une crise absolue et qu’il fallait garder toutes les options ouvertes. Il a indiqué avoir discuté de solutions possibles avec des responsables de l’administration Trump.
Apple testerait en interne des mémoires chinoises. ChangXin Memory Technologies, ou CXMT, est considérée comme un fournisseur de remplacement possible. Des parlementaires américains des deux partis ont soulevé des objections liées à la sécurité nationale. Aucune décision définitive concernant le fournisseur ni aucun calendrier d’approbation n’ont été annoncés.
Les concepteurs de puces adaptent leurs plans
La directrice générale d’AMD, Lisa Su, a évoqué les tensions sur l’approvisionnement en mémoire et la nécessité de planifier plusieurs années à l’avance avec les partenaires lors d’une visite en Corée du Sud le 7 octobre. Cette visite a alimenté les spéculations sur des discussions avec Samsung et SK hynix en vue de sécuriser l’approvisionnement en mémoire.
Lisa Su a expliqué l’importance de la coordination :
La mémoire est indispensable à l’informatique dans son ensemble, et l’offre est tendue.
Nvidia devrait également modifier sa configuration mémoire. Vera Rubin utilise 12 couches de HBM4, pour une capacité de 288 Go, tandis que la configuration attendue de Vera Rubin Ultra utilise huit couches de HBM4E et 256 Go. Ces caractéristiques réduiraient la capacité de 32 Go, soit environ 11 %, tout en utilisant moins de couches par empilement.
Un nombre inférieur de couches peut réduire les coûts de fabrication et le nombre de puces mémoire nécessaires à chaque empilement. Le développement de la HBM permet toujours de concevoir des produits plus hauts : les normes HBM4 prévoient jusqu’à 16 puces empilées, et des chercheurs de Samsung ont présenté en 2024 un empilement de 16 couches utilisant le collage hybride. Cette technique relie les puces par des connexions très fines plutôt que par les traditionnelles bosses de soudure.
Le directeur général d’Intel, Lip-Bu Tan, a averti que les pénuries de mémoire retardaient des projets. Lors du Cisco AI Summit, il a donné une estimation sans détour du délai avant une amélioration pour les acheteurs :
Il n’y aura pas d’amélioration avant 2028.
Les acheteurs de PC doivent composer avec des prix plus élevés et moins de choix
Selon Omdia, la DRAM et les SSD représentent désormais près de 40 % des coûts de production des PC, contre environ 15 % auparavant. Les fabricants doivent décider quelle part de cette hausse répercuter sur les clients et quelle part absorber en réduisant leurs marges ou en revoyant les caractéristiques des appareils à la baisse.
Les estimations des livraisons mondiales de PC font état d’un net recul. IDC estime qu’elles ont atteint 62,7 millions d’unités au troisième trimestre, en baisse de 20,1 % sur un an. Omdia les évalue à 58,1 millions, soit un recul de 21,2 %, tandis que Gartner prévoit 55,35 millions d’unités, contre 71,3 millions un an plus tôt. Les totaux diffèrent selon les méthodes de comptabilisation de chaque société, mais tous indiquent une baisse supérieure à un cinquième.
Omdia fait état d’une baisse de 31 % des livraisons de HP et de 11 % pour Apple. L’institut prévoit un recul de 24 % du marché au quatrième trimestre, puis une nouvelle baisse annuelle de 7 % l’année suivante. Les activités Galaxy Book de Samsung et Gram de LG subissent la même pression : préserver leurs bénéfices tout en maintenant l’attrait de leurs ordinateurs auprès des acheteurs.
Au marché de l’électronique de Yongsan, à Séoul, un vendeur de composants informatiques a décrit une chute des ventes quotidiennes d’ordinateurs assemblés, passées d’environ dix machines à trois ou quatre, tandis que son chiffre d’affaires a baissé de plus de moitié. Les cartes graphiques et les SSD ont également augmenté de prix, ce qui renchérit le coût total d’un nouvel ordinateur.
Certains acheteurs se tournent vers des systèmes DDR4 plus anciens ou de la mémoire d’occasion. La DDR4 et la DDR5 nécessitent des cartes mères compatibles : passer d’une génération à l’autre peut donc impliquer de remplacer davantage que le module mémoire. Les prix varient aussi selon les produits : certains modules DDR4 en boîtier ancien se sont vendus plus cher que des produits DDR5 plus récents, même si le module DDR4 affiché dans les magasins coréens restait moins cher.
Les hausses de prix varient selon les segments du marché de la mémoire
TrendForce a relevé ses prévisions de hausse des prix contractuels de la DRAM pour PC au troisième trimestre, désormais comprises entre 18 % et 23 %, contre 15 % à 20 % auparavant. Certains contrats fournisseurs d’août ont augmenté de 23 % à 28 %, et les fabricants de PC ont cherché à constituer des stocks couvrant plus de dix semaines avant la fin de l’année.
Counterpoint Research a enregistré une hausse de 80 % à 90 % de la DRAM au cours du trimestre étudié. Les prévisions annuelles de Gartner estiment les augmentations à 237 % pour la DRAM et à 293 % pour la NAND. Ces chiffres portent sur des périodes et des groupes de produits différents, tandis que les modules vendus au détail incluent les coûts d’assemblage et de distribution.
Les produits NAND affichent des évolutions particulièrement inégales. En août, les prix contractuels des puces multi-niveaux de 128 Gb ont augmenté de 1,42 %, à 30,48 dollars. Ceux des anciens produits à cellule à un seul niveau ont progressé de 16,51 %, à 28,22 dollars, les fabricants concentrant leurs investissements sur des technologies de stockage plus récentes.
Les équipements de télécommunications et les compteurs intelligents utilisent encore certaines puces anciennes difficiles à remplacer dans les conceptions existantes. Leurs acheteurs peuvent donc être confrontés à des pénuries même si la demande faiblit ailleurs. Les smartphones, les téléviseurs et les consoles sont également touchés : l’analyste de Circana Mat Piscatella a relevé une baisse de 33 % des ventes de Xbox aux États-Unis jusqu’en août et de 25 % de celles de PlayStation, qui ont atteint leur plus bas niveau depuis 2013.
Les serveurs d’entreprise deviennent plus difficiles à financer
Les prix des serveurs ont été multipliés par deux à quatre en un an. Selon Gartner, la mémoire représentait 39 % des coûts de fabrication d’un serveur en 2015, contre 59 % en 2026, et pourrait en représenter environ les deux tiers pour les serveurs classiques d’ici à 2030.
Les entreprises qui utilisent des bases de données ordinaires, des applications bureautiques et des systèmes de stockage subissent donc les mêmes tensions sur l’approvisionnement que les concepteurs d’IA. La hausse des prix des équipements et les retards de livraison peuvent les contraindre à reporter leur développement ou à annuler des remplacements.
Gartner recommande de revoir les calendriers de remplacement et de prolonger la durée d’utilisation des serveurs existants. L’entreprise prévoit que les prix de la DRAM commenceront à se stabiliser au premier semestre 2028, même si les fournisseurs de serveurs pourraient maintenir des prix de vente plus élevés pour protéger leurs bénéfices. Le retour aux prix des équipements de 2025 pourrait prendre plus de temps.
Les indicateurs du secteur des semi-conducteurs de la Corée du Sud définissent l’indicateur gouvernemental des prix de la DRAM comme la moyenne annuelle du prix de la DDR4 8 Gb. Les chiffres de production, de parts de marché et de prix sont publiés tous les six mois, tandis que les chiffres du commerce sont mensuels. Cet indicateur, fondé sur une ancienne génération, ne reflète qu’une partie d’un marché qui évolue désormais à des rythmes très différents.
Les nouvelles usines promettent un répit, mais selon des calendriers différents
Micron, Samsung et SK hynix développent leurs capacités, mais la construction d’une usine n’est que la première étape. Les producteurs doivent installer les équipements, augmenter la proportion de puces fonctionnelles et obtenir l’approbation des clients avant que les usines puissent fournir des volumes fiables.
Le calendrier annoncé de cette expansion s’étend sur plusieurs années :
- 2027 : Micron prévoit de lancer la production à Singapour et dans une usine reconvertie à Taïwan, où la production devrait débuter au second semestre.
- 2027 : l’usine de HBM de SK hynix à Cheongju devrait être achevée.
- 2028 : Samsung prévoit de lancer la production dans une nouvelle usine de Pyeongtaek, tandis que SK hynix vise la fin de l’année pour ses installations de West Lafayette.
- 2030 : le complexe de Micron dans le comté d’Onondaga devrait atteindre sa pleine capacité de production.
Les usines existantes font aussi partie de la réponse. Samsung et SK hynix ont porté à 1 487,1 milliards de wons leurs investissements cumulés dans trois usines chinoises en 2025, après la hausse de leurs investissements dans des usines en Chine. Les restrictions sur les équipements influent sur la manière dont ces sites peuvent être modernisés.
À plus long terme, Samsung et SK hynix prévoiraient d’investir 800 000 milliards de wons dans quatre usines de mémoire dans le sud-ouest de la Corée du Sud. Dan Kim, directeur de la stratégie chez TechInsights, avertit que l’expansion peut prendre plus de trois ans, tandis que Chey Tae-won, président du groupe SK, a déclaré que les pénuries de plaquettes pourraient perdurer jusqu’en 2030.
L’offre chinoise et le ralentissement de la demande pourraient atténuer certaines tensions
CXMT et Yangtze Memory Technologies, ou YMTC, développent leur production de mémoires classiques. CXMT était estimée à environ 8 % du marché mondial de la DRAM au milieu de 2025, tandis que YMTC représentait environ 13 % des livraisons mondiales de NAND au troisième trimestre de cette année-là.
Leur position est bien plus forte en Chine. TechInsights estime que CXMT détient environ 30 % du marché intérieur de la DRAM et YMTC près de 40 % de celui de la NAND, mais que leur présence en Amérique du Nord est faible. L’expansion chinoise pourrait apporter davantage de mémoire classique sur le marché, même si l’accès aux clients américains se heurte à des obstacles politiques et commerciaux.
La demande s’adapte également. Les fabricants de PC installent des SSD de plus petite capacité, les fabricants de smartphones utilisent leurs stocks existants et les consommateurs retardent le remplacement de leurs appareils. Ces évolutions pourraient alléger la pression sur certains produits avant la fin de la pénurie générale.
Les fabricants restent exposés à un risque bien connu du secteur : plusieurs vagues de nouvelles usines pourraient entrer en service au moment même où la demande ralentit. Pour l’instant, les acheteurs doivent composer avec une offre limitée, des composants coûteux et une reprise qui dépend à la fois du type de mémoire nécessaire et du moment où les nouvelles capacités de production deviendront opérationnelles.
Points clés
- TrendForce prévoit au quatrième trimestre des hausses des prix contractuels de 10 % à 15 % pour la DRAM à usage général et de 15 % à 20 % pour la NAND.
- La part de la HBM dans la capacité de production de DRAM devrait passer de 27 % en 2025 à 40 % en 2027.
- La hausse du coût de la mémoire pèse sur les PC, les smartphones, les consoles et les serveurs d’entreprise classiques.
- Des volumes substantiels supplémentaires sont attendus à partir du milieu ou de la seconde moitié de 2027, et les pénuries pourraient perdurer jusqu’en 2028.
- La croissance de la production chinoise et le ralentissement de la demande des consommateurs pourraient atténuer les pénuries de certains produits de mémoire classiques.