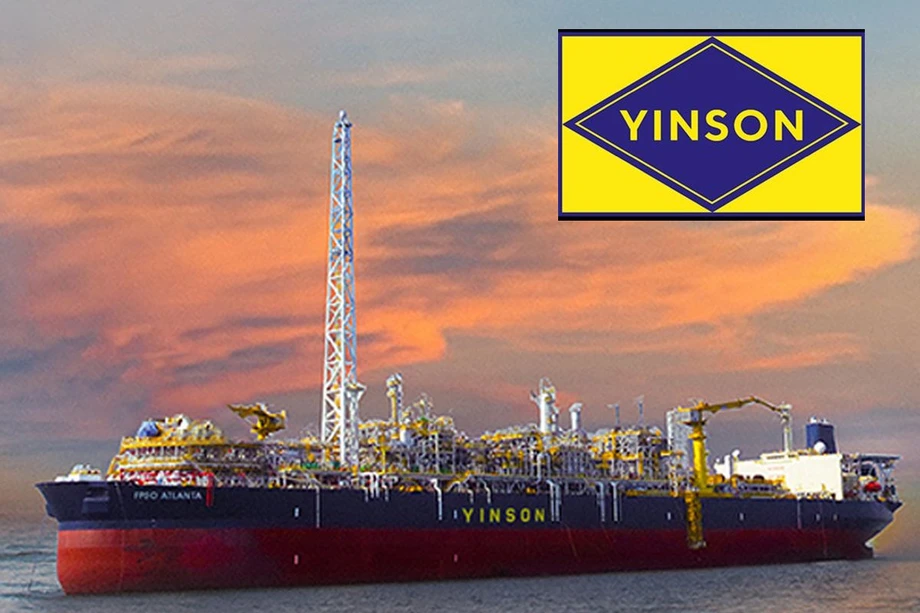
Une offre à 2,50 RM ouvre la voie à un nouveau schéma de propriété
MISC Bhd, la famille Lim fondatrice de Yinson Holdings Bhd et le fonds de prévoyance des salariés malaisiens (EPF) ont proposé de verser 4,03 milliards de RM pour acquérir les 55,2 % restants de Yinson, au prix de 2,50 RM par action, dans le cadre d’une opération visant à retirer le groupe d’infrastructures énergétiques de Bursa Malaysia.
Sommaire
- Une offre à 2,50 RM ouvre la voie à un nouveau schéma de propriété
- Qui détiendrait Yinson ?
- Quelle hausse est proposée aux actionnaires ?
- Pourquoi les montants de 4,03 et 7,31 milliards de RM désignent des réalités différentes
- MISC prévoit d’emprunter la majeure partie de sa contribution
- Ce que MISC recherche dans les activités offshore
- Un important carnet de commandes et une opportunité au Brésil
- Le bénéfice progresse malgré le recul du chiffre d’affaires
- Procédure d’approbation et dates à retenir
- À retenir
La proposition, soumise le 6 novembre 2026, valorise l’ensemble des actions de Yinson à 7,31 milliards de RM. MISC, contrôlé par PETRONAS, apporterait environ 3,03 milliards de RM en numéraire et détiendrait, à l’issue de l’opération, la même part effective que le véhicule d’investissement de la famille Lim, soit 41,464 % chacun. L’EPF conserverait une participation effective de 17,072 %.
Le conseil d’administration de Yinson doit indiquer d’ici au 4 décembre 2026 à 17 heures s’il recommande de soumettre le plan au vote des actionnaires. Yinson a confirmé avoir reçu la proposition. L’opération reste soumise à l’approbation des actionnaires, du tribunal et des autorités de régulation. Sa finalisation est attendue au second semestre 2027.
L’opération rapproche deux entreprises malaisiennes du secteur de l’énergie offshore, présentes au Brésil et sur d’autres marchés internationaux. Yinson exploite huit unités flottantes de production, de stockage et de déchargement, dites FPSO, ainsi que trois unités flottantes de stockage et de déchargement. Son carnet de revenus contractuels dans l’offshore s’élève à environ 19,3 milliards de dollars américains.
Pour les investisseurs concernés par le plan, le choix central consiste à percevoir des liquidités à un prix supérieur aux cours récents ou à continuer de détenir des actions d’une entreprise bénéficiant d’importants revenus contractuels futurs. Pour MISC, qui ne détient actuellement aucune action de Yinson, la proposition offre une participation importante dans une entreprise offshore bien établie, sans avoir à constituer un portefeuille navire par navire.
Qui détiendrait Yinson ?
MY Offshore Holdings Sdn Bhd, actuellement filiale de Yinson Legacy Sdn Bhd, deviendrait la société détenant l’intégralité de Yinson. Yinson Legacy est le véhicule d’investissement de Lim Han Weng, président exécutif de Yinson.
MISC participerait par l’intermédiaire de sa filiale indirecte détenue à 100 %, MISC OBU Holdings (L) Pte Ltd. L’EPF participerait par l’intermédiaire de sa filiale détenue à 100 %, Kwasa Layar Sdn Bhd. Ces sociétés, ainsi que Yinson Legacy et MY Offshore Holdings, composeraient la structure de l’opération proposée.
La famille Lim apporterait à la fois des actions existantes et de nouveaux fonds. Lim et ses enfants transféreraient d’abord leurs participations respectives dans Yinson à Yinson Legacy, portant la participation directe de cette société d’environ 27,17 % à 27,73 %. Yinson Legacy transférerait ensuite sa participation à MY Offshore Holdings et apporterait environ 1 milliard de RM en numéraire.
L’EPF conserverait son investissement dans la nouvelle structure, au lieu de céder l’intégralité de sa participation contre des liquidités. Sa participation de 17,072 % dans Yinson serait transférée à Kwasa Layar dans les 10 jours ouvrés suivant la levée de toutes les conditions suspensives du plan, c’est-à-dire une fois celles-ci satisfaites ou réglées conformément aux modalités de l’opération.
La répartition finale donnerait à MISC et à la famille Lim des intérêts économiques égaux, tandis que l’EPF resterait un investisseur important. Les trois parties détiendraient ensemble 100 % de Yinson par l’intermédiaire de MY Offshore Holdings.
Quelle hausse est proposée aux actionnaires ?
Le prix en numéraire de 2,50 RM dépasse de 15 sen, soit environ 6,4 %, le prix indicatif de 2,35 RM évoqué lors de l’annonce, le 28 août 2026, d’une possible privatisation. Pour un investisseur détenant 10 000 actions concernées par le plan, cette hausse représenterait 1 500 RM supplémentaires.
Par rapport au cours de clôture de Yinson de 2,27 RM le 5 novembre, l’offre officielle comporte une prime de 10,13 %. Elle dépasse également de 16,28 % le cours de clôture de 2,15 RM le 28 août, avant l’annonce initiale de la privatisation, et de 30,14 % le cours moyen pondéré par les volumes sur trois mois cité dans la proposition. Cette moyenne accorde davantage de poids aux cours auxquels le plus grand nombre d’actions a été échangé.
Yinson a clôturé à 2,26 RM le 6 novembre, en baisse de 0,44 %. À ce cours, l’écart avec le paiement en numéraire proposé était de 24 sen par action. Les investisseurs devront toutefois attendre la fin de la procédure pour recevoir leur paiement si le plan est mené à bien.
Pourquoi les montants de 4,03 et 7,31 milliards de RM désignent des réalités différentes
La contrepartie en numéraire de 4,03 milliards de RM couvre environ 1,61 milliard d’actions, soit la participation de 55,2 % acquise. La valorisation de 7,31 milliards de RM correspond à la valeur de l’ensemble des actions de Yinson au prix de l’offre, y compris les participations existantes qui seraient conservées dans la nouvelle structure de propriété.
Une estimation supérieure, d’environ 8 milliards de RM, a également été avancée pour la valeur de l’entreprise. Les chiffres détaillés de l’opération établissent la valorisation des fonds propres à 7,31 milliards de RM et les liquidités nécessaires à l’acquisition des actions restantes à 4,03 milliards de RM.
Au prix de 2,50 RM par action, la proposition valorise Yinson à 1,36 fois sa valeur nette comptable, également désignée par le ratio cours/valeur comptable, sur la base des données financières arrêtées au 31 juillet 2026. En termes simples, l’offre dépasse de 36 % la valeur comptable des actifs après déduction des passifs.
Le ratio implicite entre la valeur d’entreprise et le bénéfice avant intérêts, impôts, dépréciation et amortissement est de 8,72 fois. La valeur d’entreprise tient compte du financement de la société, notamment de sa dette et de sa trésorerie, tandis que le bénéfice, communément appelé EBITDA, est calculé avant plusieurs charges financières et comptables. Ce ratio offre aux investisseurs un autre moyen de comparer le prix proposé à la taille de l’activité.
MISC prévoit d’emprunter la majeure partie de sa contribution
MISC prévoit de financer environ 75 % de sa contribution de 3,03 milliards de RM par des emprunts bancaires et 25 % sur ses ressources internes. Selon cette répartition, cela représenterait environ 2,27 milliards de RM d’emprunts et 758 millions de RM prélevés sur ses fonds propres.
MISC a indiqué que la répartition définitive des financements pourrait évoluer en fonction des conditions du marché, notamment des taux d’intérêt, et de ses besoins opérationnels. À la fin du mois de juin, la société disposait de 7,2 milliards de RM en trésorerie, dépôts et soldes bancaires, pour un endettement total de 12,96 milliards de RM.
La part des emprunts prévue est donc un élément à prendre en compte, au même titre que le prix d’acquisition. MISC serait exposé aux actifs et aux contrats futurs de Yinson, tout en assumant des engagements de financement pour payer son investissement. Le recours prévu aux ressources internes préserverait l’essentiel de la trésorerie déclarée, même si les chiffres de trésorerie et d’endettement correspondent à une situation arrêtée en juin.
MISC a décrit son plan de financement dans son avis publié sur Bursa Malaysia :
La part du financement revenant à MISC devrait comprendre environ 75 % d’emprunts bancaires et 25 % de ressources internes, même si la répartition définitive pourrait varier en fonction des conditions de marché en vigueur, notamment des taux d’intérêt, et des besoins opérationnels du groupe.
Ce que MISC recherche dans les activités offshore
Le principal attrait de Yinson pour MISC réside dans son portefeuille d’actifs de production et de stockage offshore, ainsi que dans sa capacité à les développer, à les livrer et à les exploiter. Un FPSO est une installation flottante qui traite le pétrole extrait de champs offshore, le stocke puis le transfère vers d’autres navires. Un FSO assure principalement des fonctions de stockage et de transfert.
La flotte de Yinson est déployée au Brésil, en Afrique et en Asie du Sud-Est. Elle comprend notamment le FPSO Helang, qui travaille pour ENEOS au large du Sarawak. MISC et Yinson Production, filiale de Yinson spécialisée dans les actifs flottants offshore, sont déjà présentes dans le secteur des FPSO, et notamment sur le marché brésilien.
MISC a indiqué que l’acquisition s’inscrirait dans son projet de développement de ses activités offshore. Pour expliquer les raisons de l’opération dans son avis, l’entreprise a déclaré :
Le portefeuille d’actifs sous contrats de longue durée de YHB, ses capacités de développement et de réalisation de projets ainsi que sa présence géographique devraient compléter les capacités offshore actuelles du groupe.
Le consortium estime également qu’il existe des possibilités de coopération stratégique, opérationnelle et commerciale, le cas échéant. Yinson Production a commencé à développer des compétences spécialisées dans les navires flottants de gaz naturel liquéfié, qui transforment le gaz naturel en liquide en mer. PETRONAS, qui contrôle MISC, est déjà présente sur ce marché.
Un important carnet de commandes et une opportunité au Brésil
Le carnet de revenus contractuels offshore de Yinson, d’environ 19,3 milliards de dollars américains, correspond aux revenus attendus des contrats au cours des prochaines années. Les paiements sont perçus au fur et à mesure de la réalisation des travaux et des services prévus aux contrats, tandis que les charges d’exploitation, les frais de financement et d’autres obligations déterminent la part qui se transforme en bénéfice.
L’entreprise a également reçu de Petrobras des lettres d’intention pour le projet Marlim 2 au Brésil. Le projet envisagé s’étend sur 25 ans et représente jusqu’à 5,4 milliards de dollars américains. Les lettres d’intention indiquent la volonté de parvenir à un accord ; les modalités du contrat définitif régiront les travaux et les paiements.
L’ampleur de tels projets aide à comprendre pourquoi le consortium dit privilégier une détention privée. Les installations offshore nécessitent des investissements importants avant de commencer à générer des revenus, et les engagements liés à leur développement et à leur exploitation peuvent s’étendre sur plusieurs décennies. La proposition estime que le retrait de Yinson de la Bourse lui donnerait davantage de latitude pour ses investissements, son financement et l’allocation de ses capitaux.
Yinson possède aussi des activités en dehors du secteur pétrolier et gazier offshore. Sa branche consacrée aux énergies renouvelables dispose de plus de 500 mégawatts de capacité de production en Inde et au Pérou. Son activité dans les technologies vertes exploite notamment un réseau de recharge de véhicules électriques en Malaisie et à Singapour. La privatisation proposée porte sur le groupe coté qui détient ces activités.
Le bénéfice progresse malgré le recul du chiffre d’affaires
Yinson a dégagé un bénéfice net de 248 millions de RM au cours des six mois clos en juillet 2026, en hausse de 14,81 % par rapport aux 216 millions de RM enregistrés sur la même période un an plus tôt. Son chiffre d’affaires a reculé de 15,77 %, à 2,19 milliards de RM, contre 2,59 milliards de RM.
Ces chiffres font apparaître une hausse de 32 millions de RM du bénéfice, parallèlement à une baisse de 400 millions de RM du chiffre d’affaires. D’après les données communiquées, le bénéfice net représentait environ 11,3 % du chiffre d’affaires sur la période la plus récente, contre environ 8,3 % un an auparavant.
Les résultats financiers constituent un autre point de référence pour les actionnaires qui évaluent l’offre au regard des primes par rapport aux cours du marché, de la valorisation des actifs et du carnet de contrats futurs. La proposition fixe aujourd’hui une valeur en numéraire à leur investissement, tandis que les contrats et les engagements financiers de l’entreprise s’étendent bien au-delà du calendrier prévu pour l’opération.
Procédure d’approbation et dates à retenir
L’acquisition est proposée sous la forme d’un plan d’arrangement entre membres, conformément à l’article 366 de la loi malaisienne de 2016 sur les sociétés. Cette procédure, supervisée par un tribunal, permet à une entreprise de conclure une opération avec ses actionnaires. Le plan nécessite l’approbation des actionnaires et l’homologation de la Haute Cour, ainsi que l’approbation des actionnaires de MISC qui ne sont pas parties intéressées à l’opération.
Des autorisations au titre du contrôle des concentrations sont requises au Brésil, en Angola, au Nigeria, au Vietnam et dans l’Union européenne. Le consentement de la Commission pétrolière du Ghana et du ministère norvégien de l’Énergie est également nécessaire pour les changements de propriété indirecte de Yinson. Le nombre de juridictions concernées témoigne de la dimension internationale de ses activités.
Les principales dates et étapes sont les suivantes :
- 28 août 2026 : MISC révèle des discussions préliminaires sur une possible privatisation, sur la base d’un prix indicatif de 2,35 RM par action.
- 6 novembre 2026 : Le consortium soumet sa proposition officielle au prix de 2,50 RM par action.
- 4 décembre 2026 à 17 heures : Date limite demandée au conseil d’administration de Yinson pour indiquer s’il recommande de soumettre le plan au vote des actionnaires.
- Second semestre 2027 : Finalisation et retrait de la cote attendus, sous réserve des autorisations nécessaires.
Le consortium prévoit de retirer Yinson du marché principal de Bursa Malaysia une fois l’opération finalisée. Les actionnaires dont les actions seraient acquises dans le cadre du plan recevraient des liquidités, tandis que MISC, la famille Lim et l’EPF détiendraient l’entreprise par l’intermédiaire de MY Offshore Holdings.
À retenir
- Le consortium propose 2,50 RM par action pour les 55,2 % restants de Yinson, soit environ 4,03 milliards de RM en numéraire.
- La proposition détaillée valorise l’ensemble des actions de Yinson à 7,31 milliards de RM.
- MISC et Yinson Legacy détiendraient chacun 41,464 % par l’intermédiaire du véhicule d’acquisition, tandis que l’EPF conserverait 17,072 %.
- MISC prévoit de financer environ 75 % de sa contribution de 3,03 milliards de RM par des emprunts bancaires.
- Yinson possède huit FPSO, trois unités de stockage et de déchargement et un carnet de revenus contractuels offshore d’environ 19,3 milliards de dollars américains.
- Le conseil d’administration doit répondre au plus tard le 4 décembre 2026. La finalisation est attendue au second semestre 2027, sous réserve des autorisations nécessaires.