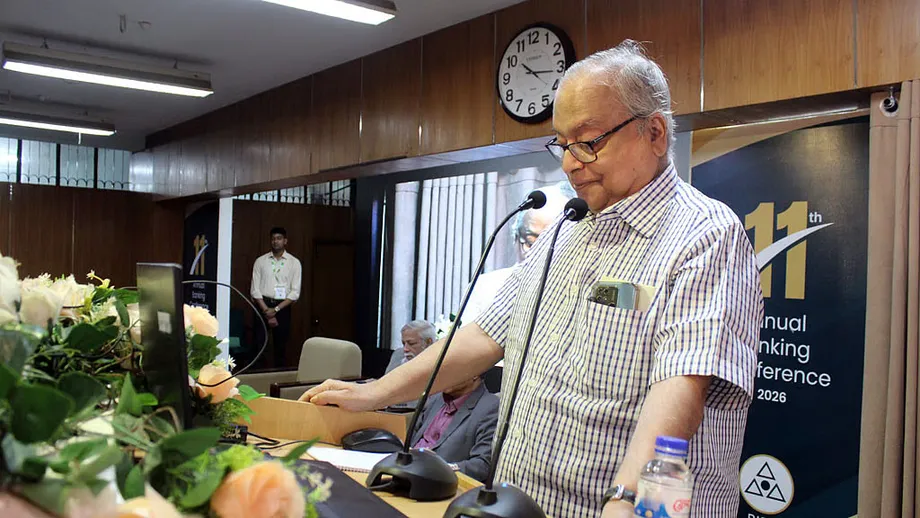
Alerte sur les banques, les emprunteurs et la confiance du public
Près d’un tiers des prêts bancaires du Bangladesh étaient classés comme défaillants en juin, a déclaré Ejazul Islam, directeur général du Bangladesh Institute of Bank Management, lors d’une conférence bancaire où le professeur national Mahbub Ullah a averti que de nombreuses banques étaient proches de l’effondrement.
Sommaire
- Alerte sur les banques, les emprunteurs et la confiance du public
- Ce que signifie près d’un tiers de prêts en défaut
- Pourquoi certaines banques manquent de liquidités tandis que d’autres en ont en excès
- Comment la confiance est devenue centrale dans la crise
- Les emprunts de l’État réduisent les financements disponibles pour les entreprises privées
- Influence politique et coût d’un contrôle insuffisant
- Application des politiques et rôle proposé pour l’IA
- Pourquoi, selon Mahbub, le redressement nécessite un changement politique
- À retenir
Intervenant jeudi au BIBM, dans le quartier de Mirpur à Dacca, Mahbub a qualifié le secteur bancaire de « très faible » et de « fragile ». Il a déclaré que les autorités maintenaient en activité des établissements en difficulté grâce à diverses mesures, tandis que la confiance du public avait été ébranlée par des irrégularités généralisées.
La discussion a eu lieu lors de la première session de la deuxième et dernière journée de la conférence annuelle sur le secteur bancaire, après une présentation inaugurale de Barkat-E-Khuda, ancien professeur d’économie à l’université de Dacca. Les intervenants ont décrit un secteur confronté à plusieurs problèmes liés entre eux : prêts impayés, manque de liquidités facilement accessibles dans certaines banques, contrôle insuffisant et dépendance croissante aux prêts accordés à l’État.
L’avertissement de Mahbub dépassait la seule gestion bancaire. Selon lui, les dégâts reflétaient des défaillances de gouvernance et de gestion économique, dont tiraient parti des intérêts économiques puissants bénéficiant d’une protection politique. Pour redresser les banques, a-t-il déclaré, il faudrait modifier à la fois la politique économique et les mécanismes de responsabilité politique.
Ce que signifie près d’un tiers de prêts en défaut
Le chiffre avancé par Ejazul donne une mesure simple de l’ampleur du problème : en juin, près d’un taka prêté par les banques sur trois était classé comme défaillant. Un prêt défaillant est un crédit qu’un emprunteur n’a pas remboursé selon l’échéancier requis et les règles de classification applicables.
Les banques ont besoin que les emprunteurs leur remboursent l’argent prêté pour pouvoir honorer leurs propres engagements et accorder de nouveaux prêts. Lorsque les remboursements cessent, elles perdent les revenus attendus et peuvent finir par devoir absorber des pertes. Leurs finances sont alors mises sous pression et les sommes disponibles pour d’autres emprunteurs diminuent.
Ejazul a également cité l’insuffisance des fonds propres et des provisions, le blanchiment d’argent, la faiblesse de la gouvernance et une productivité limitée parmi les facteurs qui fragilisent le secteur. Les fonds propres constituent un coussin financier permettant d’absorber les pertes. Les provisions sont les sommes que les banques mettent de côté pour couvrir d’éventuelles pertes sur les prêts. Si l’un ou l’autre est insuffisant, la banque est moins bien protégée contre les défauts de paiement des emprunteurs.
La discussion a donné un aperçu de la qualité des prêts en juin, ainsi qu’une évaluation plus récente lors de la conférence de jeudi :
- En juin, près d’un tiers de l’ensemble des prêts bancaires étaient classés comme défaillants, selon Ejazul.
- Jeudi, dernier jour de la conférence, les intervenants ont examiné ces problèmes de prêts ainsi que les disparités de liquidités, les défaillances réglementaires et les pressions exercées sur les emprunts des entreprises privées.
Aucune date précise n’a été indiquée pour la conférence, pas plus que l’année à laquelle se rapportaient les chiffres de juin, et les intervenants n’ont pas fixé de calendrier pour le rétablissement du secteur.
Pourquoi certaines banques manquent de liquidités tandis que d’autres en ont en excès
Barkat-E-Khuda a décrit des tensions opposées au sein du système bancaire. Certaines banques fragiles, dont certaines fonctionnant selon les principes de la charia, faisaient face à de graves pénuries de liquidités, tandis que le secteur dans son ensemble disposait d’importants excédents de liquidités.
La liquidité désigne l’argent qu’une banque peut utiliser rapidement pour rembourser ses déposants ou honorer d’autres obligations immédiates. Une banque peut détenir des prêts et d’autres actifs dans ses comptes tout en ayant du mal à trouver suffisamment de liquidités accessibles lorsque les paiements arrivent à échéance.
Le problème du Bangladesh tient donc aussi bien à la répartition de l’argent qu’à la quantité disponible dans l’ensemble du système bancaire. Les liquidités détenues par un établissement ne sont pas automatiquement mises à la disposition d’un autre qui en a besoin. Pour les clients, la situation de leur propre banque est déterminante.
Ejazul a également évoqué un excédent de liquidités suffisant dans l’ensemble du secteur, malgré les pénuries rencontrées par certaines banques. Il a appelé à rétablir la confiance et à orienter les fonds vers des investissements efficaces. Mis en regard, ces deux constats décrivent un système bancaire où les liquidités et les fragilités financières sont inégalement réparties.
Comment la confiance est devenue centrale dans la crise
Mahbub a désigné la perte de confiance du public, consécutive à des irrégularités généralisées, comme un problème majeur. Il a estimé que la plupart des banques auraient cessé d’exister si les forces ordinaires du marché avaient pu s’exercer et s’est interrogé sur l’efficacité des efforts officiels visant à les maintenir en activité.
Les déposants placent leur argent dans les banques en s’attendant à pouvoir le récupérer lorsqu’ils en ont besoin. Les banques utilisent à leur tour une grande partie de cet argent pour accorder des prêts. La confiance permet à ce système de fonctionner, car les clients ne cherchent généralement pas à retirer tous leurs dépôts en même temps. Les inquiétudes sur la situation d’une banque peuvent accentuer les tensions sur ses liquidités disponibles.
Mahbub a toutefois déclaré que quatre ou cinq banques fonctionnaient bien et pouvaient servir d’exemple. Son évaluation souligne les écarts de performance entre les établissements d’un secteur en difficulté, certains pouvant fournir des modèles dignes d’intérêt.
Lors de la conférence, les discussions ont relié la confiance à des décisions concrètes : le choix des emprunteurs par les banques, le respect des obligations de remboursement, la comptabilisation des pertes et la réaction des autorités de régulation lorsque des problèmes apparaissent. Les clients et les entreprises dépendent de ces décisions, même s’ils n’ont aucun rôle à y jouer.
Les emprunts de l’État réduisent les financements disponibles pour les entreprises privées
Mahbub a averti que le recours de l’État aux emprunts bancaires pour financer son déficit budgétaire réduisait les crédits disponibles pour les entreprises privées. Il y a déficit budgétaire lorsque les dépenses publiques dépassent les recettes, ce qui impose d’emprunter ou de trouver d’autres financements pour combler l’écart.
Selon lui, les banques étaient devenues « entièrement tournées vers l’État ». Il craignait que les prêts accordés aux pouvoirs publics ne détournent l’attention et les ressources des emprunteurs privés, tout en alourdissant la charge de remboursement de l’État.
Cette pression est souvent appelée éviction. En termes simples, l’État mobilise des capacités de prêt que les entreprises pourraient autrement utiliser pour acheter des équipements, acquérir des matières premières ou accroître leur production. Mahbub a également averti que le remboursement des prêts de l’État et des intérêts constituerait un sérieux défi.
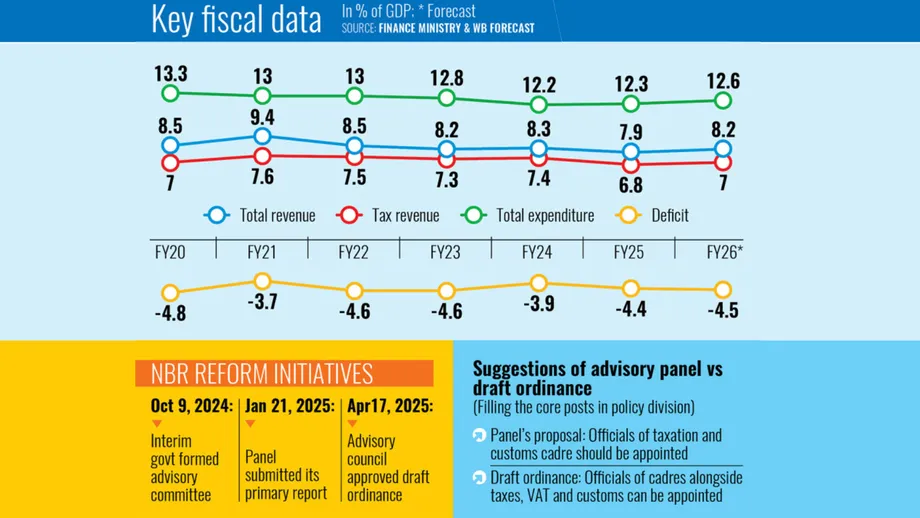
La faiblesse du ratio impôts/PIB du Bangladesh aggravait le problème, a-t-il ajouté. Ce ratio compare les recettes fiscales à la taille de l’économie. Lorsque les recettes fiscales sont faibles par rapport à l’activité économique, l’État dispose de moins de ressources propres pour honorer ses engagements de dépenses.
Mahbub a directement lié cette incapacité à mobiliser les recettes intérieures aux pressions sur l’emprunt. Il a déclaré qu’elle devait servir d’avertissement au gouvernement.
Influence politique et coût d’un contrôle insuffisant
Barkat-E-Khuda a attribué la hausse des prêts défaillants à l’influence politique, à la faiblesse de la gouvernance, à des politiques laxistes et à la faible progression des crédits au secteur privé. Son analyse reliait la qualité des décisions de prêt aux règles et aux incitations qui encadrent les banques.
Mahbub a décrit un réseau réunissant des banquiers, des hommes d’affaires peu scrupuleux et de mauvais responsables politiques. Il a estimé qu’il serait difficile de briser cette relation et affirmé que l’État avait permis à un petit groupe de personnalités fortunées et influentes du monde des affaires d’en tirer profit.
S’exprimant en tant que professeur national, Mahbub a employé la notion de privatisation pour décrire sa conviction que les dirigeants avaient traité le pouvoir public comme une propriété privée.
« Nous parlons de privatisation de l’industrie, de privatisation des banques, mais auriez-vous seulement imaginé que l’État lui-même puisse être privatisé ? Malheureusement, notre État a été privatisé », a-t-il déclaré.
Mahmud Osman Imam, président du département des finances de l’université de Dacca, s’est concentré sur la responsabilité des autorités de régulation. Abordant la gestion des risques, il s’est demandé comment de telles sommes avaient pu être détournées des banques islamiques sans que les autorités le détectent ou l’empêchent.
Son intervention a placé la supervision au cœur du débat : les autorités étaient-elles au courant des malversations, quand l’ont-elles appris et pourquoi leur action n’a-t-elle pas empêché la sortie des fonds des banques ? Pour les déposants, ce sont des questions concrètes sur la responsabilité de ceux qui étaient chargés de protéger les établissements où ils avaient placé leur épargne.
Application des politiques et rôle proposé pour l’IA
Mohammad Ali, directeur général de Pubali Bank, a déclaré qu’il était urgent de mettre en œuvre les politiques. Il s’est demandé si les règles devaient être créées seulement après l’apparition d’irrégularités ou établies avant que les problèmes ne surviennent.
Mohammad Ali a également proposé de recourir à l’intelligence artificielle pour vérifier le respect des règles. La conformité consiste à suivre les règles qui encadrent le secteur bancaire, notamment celles conçues pour maîtriser les risques et prévenir les malversations.
Sa proposition portait sur le suivi du problème : vérifier si les établissements respectent les exigences réglementaires. La conférence n’a fourni aucun détail sur un éventuel système d’IA, son coût ou ses modalités de déploiement.
L’application des règles était le fil conducteur reliant ses propos aux préoccupations soulevées par les autres intervenants. Les règles supposent l’existence d’institutions capables de contrôler les comportements et d’agir en cas d’infraction. Les accusations de protection politique formulées par Mahbub et les questions de Mahmud Osman Imam sur l’inaction des autorités de régulation portaient toutes deux sur les défaillances de ce processus.
Pourquoi, selon Mahbub, le redressement nécessite un changement politique
Mahbub a estimé que le secteur bancaire n’était qu’un volet d’une crise plus vaste touchant l’administration, le commerce, l’éducation et la santé. À ses yeux, les réformes techniques des banques devaient s’accompagner de changements dans l’exercice du pouvoir.
Il a évoqué des soulèvements récurrents, à intervalles d’environ 10 à 15 ans, et fait remonter ce phénomène à l’époque du Pakistan. Malgré les sacrifices de la population, a-t-il déclaré, aucun changement social et culturel significatif n’a suivi, laissant la frustration s’accumuler. Il a estimé que les soulèvements devaient s’appuyer sur des dirigeants engagés, un cadre idéologique et un programme clair de renouveau national.
Mahbub a appelé à faire fonctionner la démocratie et à garantir la responsabilité des dirigeants. Il a exhorté les autorités à ne pas renouveler la protection accordée aux puissants acteurs du monde des affaires sous prétexte que l’économie ne pourrait pas fonctionner sans eux. Sa réponse associait redressement financier et responsabilité politique.
Le professeur national a également mis en garde contre l’espoir d’un redressement immédiat.
« On ne peut pas s’attendre à une solution du jour au lendemain », a-t-il déclaré.
Pour les déposants et les entreprises, la conférence a dégagé plusieurs priorités concrètes : des banques capables d’honorer leurs obligations de paiement, des mesures crédibles contre les prêts impayés, une supervision permettant de détecter les malversations et des prêts orientés vers des activités productives. Mahbub a estimé que des progrès durables sur ces fronts dépendaient de la capacité à demander des comptes aux décideurs les plus puissants.
À retenir
- Ejazul Islam, directeur général du BIBM, a déclaré qu’en juin, près d’un tiers des prêts bancaires étaient classés comme défaillants.
- Mahbub Ullah a averti que de nombreuses banques étaient proches de l’effondrement et a lié leur fragilité à la perte de confiance et aux défaillances de gouvernance.
- Certaines banques fragiles, y compris des banques islamiques, faisaient face à de graves pénuries de liquidités malgré un excédent dans l’ensemble du secteur.
- Les intervenants ont désigné l’influence politique, l’insuffisance de la supervision et le manque d’application des règles comme des problèmes majeurs.
- Mahbub a averti que les emprunts de l’État réduisaient les crédits disponibles pour le secteur privé et appelé à mener de front des réformes économiques et politiques.