Un cap des 1 000 milliards de yuans, mais une croissance inégale
L’industrie chinoise de la glace et de la neige a dépassé les 1 000 milliards de yuans au cours de la saison hivernale 2025-2026, tandis que les dépenses consacrées aux sports d’hiver ont atteint 205 milliards de yuans, en hausse d’environ 9,3 %. Ces chiffres marquent une nouvelle étape dans l’expansion d’un secteur qui englobe les stations de ski, le tourisme, la fabrication d’équipements et les attractions culturelles hivernales.
Sommaire
- Un cap des 1 000 milliards de yuans, mais une croissance inégale
- À quel rythme le secteur s’est-il développé ?
- Ce que montre le suivi des autorités
- Le tourisme et la culture progressent
- La pratique sportive et les infrastructures sous pression
- Des fabricants d’équipements diversifiés, mais une innovation inégale
- Les achats des skieurs et la fréquence de leurs retours
- À Harbin, tourisme et industrie manufacturière se rejoignent
- Les dates à retenir pour comprendre les derniers chiffres
- À retenir
Le rapport 2026 sur le développement de l’industrie chinoise de la glace et de la neige, publié le 15 octobre lors du Salon mondial des sports d’hiver à Pékin, estime à 308 millions le nombre de personnes ayant pratiqué des sports d’hiver dans le pays et à environ 220 millions le nombre de visites touristiques hivernales. Asia Data Group, qui a réalisé cette étude, décrit un secteur entrant dans une phase de transformation de sa structure économique et de ses moteurs de croissance.
Les données de suivi des autorités donnent une image plus détaillée de cette évolution. Dans sept grandes destinations hivernales, le tourisme et les activités culturelles ont progressé au cours de la saison, tandis que les scores relatifs à la pratique sportive, aux infrastructures et à l’innovation dans les équipements ont reculé. La valeur croissante du secteur s’accompagne donc d’un défi concret : transformer l’engouement pour les séjours hivernaux en une demande durable dans un plus grand nombre de branches de l’économie.
Les chiffres nationaux sur la pratique sportive et le tourisme ne mesurent pas la même chose. Le premier comptabilise les personnes qui pratiquent des sports d’hiver, tandis que le second porte sur les visites touristiques, y compris les séjours répétés d’une même personne. Un visiteur peut aussi pratiquer un sport : les deux totaux recouvrent donc en partie les mêmes activités.
À quel rythme le secteur s’est-il développé ?
La valeur de l’industrie chinoise de la glace et de la neige était estimée à 270 milliards de yuans en 2015 et à 980 milliards en 2024. Le chiffre de 2024 représentait environ 3,6 fois celui de 2015, illustrant l’ampleur de l’expansion du marché avant qu’il ne franchisse le seuil des 1 000 milliards de yuans.
L’édition 2025 de l’étude sectorielle, réalisée par le Salon mondial des sports d’hiver de Pékin et publiée en octobre 2025, prévoyait que le secteur dépasserait les 1 000 milliards de yuans à la fin de l’année. La dernière estimation saisonnière le situe au-dessus de ce seuil, sans préciser de combien.
Les dépenses consacrées aux sports d’hiver ont également continué d’augmenter, mais à un rythme plus lent. Elles ont dépassé 187,5 milliards de yuans lors de la saison 2024-2025, avec une hausse annoncée de 25 %. Le total le plus récent, de 205 milliards de yuans, correspond à une progression déclarée d’environ 9,3 %, soit une hausse moins rapide sur une base de dépenses plus élevée.
Les dépenses sportives ne constituent qu’une partie de l’ensemble du secteur. La production d’équipements, le tourisme et d’autres activités connexes expliquent que la valeur totale de l’industrie soit bien supérieure aux sommes dépensées directement par les consommateurs pour pratiquer des sports d’hiver.
Ce que montre le suivi des autorités
Le département de l’informatisation et du développement industriel du Centre national d’information et China Unicom Smart Steps Data Technology ont publié le 30 mars 2026 leur indice de suivi de l’économie hivernale. Celui-ci couvre la Mongolie-Intérieure, le Liaoning, le Jilin, le Heilongjiang, le Xinjiang, Pékin et le Hebei, à partir d’observations recueillies entre décembre 2025 et février 2026.
Les sept territoires ont obtenu un score total moyen de 50,42 points, en légère hausse par rapport à la saison précédente. L’indice regroupe six dimensions : la pratique sportive, l’activité touristique, les infrastructures, l’activité culturelle, l’innovation dans les équipements et le soutien à l’industrie. Ces scores décrivent la situation dans chacune de ces dimensions ; ils sont exprimés en points d’indice, et non en yuans ou en nombre de visiteurs.
Pékin arrive en tête de l’indice total avec 70,39 points, devant le Heilongjiang (62,23) et le Jilin (51,65). Tous trois dépassent la moyenne des sept territoires. Le Jilin, le Heilongjiang et le Liaoning ont amélioré leur score total par rapport à la saison précédente.
Le suivi met aussi en évidence une évolution au cours de l’hiver. Les scores ont généralement progressé de décembre à février, alors qu’ils avaient d’abord augmenté puis diminué la saison précédente. Ces observations portent sur sept territoires pendant trois mois, tandis que l’étude sectorielle présente des totaux nationaux pour l’ensemble de la saison.
Le tourisme et la culture progressent
L’activité touristique a atteint en moyenne 48,94 points dans les sept territoires, soit 2,86 points de plus que la saison précédente. Pékin a obtenu 91,15 points, le Heilongjiang 58,00 et le Liaoning 53,09, plaçant les trois territoires au-dessus de la moyenne. Le Hebei, le Jilin et le Xinjiang ont enregistré des progrès particulièrement nets, à mesure que l’intérêt pour le tourisme et l’attrait de leurs destinations augmentaient.
L’activité culturelle a connu une progression plus marquée. Son score moyen a gagné 13,57 points, à 59,05, avec 88,33 points pour Pékin, 86,67 pour le Jilin, 71,67 pour le Liaoning et 70,00 pour le Heilongjiang. Selon le Centre national d’information, les gains rapides observés dans le Liaoning, le Jilin, le Heilongjiang et la Mongolie-Intérieure s’expliquent principalement par le dynamisme accru des programmes culturels hivernaux.
Ces résultats montrent que l’économie hivernale ne se limite ni au ski ni au patinage. Les attractions culturelles et les séjours dans les destinations hivernales peuvent générer de l’activité parmi les visiteurs qui ne pratiquent pas régulièrement un sport. Pour les destinations, l’occasion consiste à attirer aussi bien les personnes en quête d’une expérience hivernale que celles qui viennent avec leur propre équipement.
La plus forte progression enregistrée concerne la culture, tandis que le tourisme a lui aussi avancé. Ces deux évolutions contribuent à expliquer pourquoi l’économie hivernale au sens large a pu rester solide malgré le recul du score relatif à la pratique sportive.
La pratique sportive et les infrastructures sous pression
L’indice de pratique sportive s’est établi en moyenne à 55,85 points, en baisse de 7,76 points par rapport à l’hiver précédent. Tous les territoires suivis ont enregistré un recul, particulièrement marqué dans le Liaoning, le Hebei et le Jilin, où l’intérêt pour les sports d’hiver s’est essoufflé.
Le Hebei conserve toutefois le score de pratique le plus élevé, à 76,68 points, devant le Heilongjiang (74,91) et Pékin (61,68). Le suivi régional fait ainsi apparaître à la fois des pôles d’activité bien établis et un recul par rapport aux niveaux de l’indice de la saison précédente.
Les infrastructures ont connu une baisse plus modérée. Leur score moyen a reculé de 1,67 point, à 47,23. Le Heilongjiang arrive en tête avec 68,11 points, devant le Jilin (65,16) et le Xinjiang (54,40). Seuls le Heilongjiang, le Jilin et le Hebei n’ont pas vu leur score relatif aux infrastructures diminuer.
Pour les exploitants de stations et les entreprises d’équipement, la pratique compte, car les skieurs et patineurs qui reviennent génèrent une demande récurrente. Les derniers chiffres mettent cet enjeu en regard de la poursuite de la croissance touristique : attirer un visiteur en hiver et fidéliser un pratiquant sont deux objectifs commerciaux distincts.
Des fabricants d’équipements diversifiés, mais une innovation inégale
L’industrie chinoise des équipements de sports d’hiver couvre désormais 15 grandes catégories de produits, allant du matériel individuel aux infrastructures de stations, en passant par les loisirs et la compétition professionnelle. L’offre va des vêtements de ski, protections et lunettes aux remontées mécaniques, enneigeurs et robots servant à sculpter la glace.
L’indice d’innovation dans les équipements établi par les autorités n’a toutefois atteint que 26,23 points en moyenne, en baisse de 2,67 points par rapport à la saison précédente. Pékin a obtenu 71,52 points, loin devant les autres territoires suivis. Le Jilin, avec 39,12 points, et le Hebei, avec 27,30, dépassent eux aussi la moyenne.
Le Centre national d’information attribue principalement ce recul aux variations d’une composante mesurant la compétitivité des équipements. Le constat est donc contrasté : les fabricants proposent une large gamme de produits, tandis que les scores d’innovation restent concentrés géographiquement.
Adam Zhang, fondateur de Key-Solution Sports Consulting, a lié le développement futur des équipements aux capacités de production de la Chine. Il a déclaré :
En tant que grand pays industriel et puissance manufacturière, dès que la demande du marché se précise, l’offre suit rapidement.
Zhang a cité la fabrication intelligente, la robotique et l’intelligence artificielle comme des moteurs potentiels du développement des équipements. Il a également décrit des applications technologiques dans les logiciels, l’enseignement, l’entraînement et les expériences sportives, qui étendent leur rôle au-delà des machines et du matériel eux-mêmes.
Les achats des skieurs et la fréquence de leurs retours
Huabei, une plateforme de ski comptant plus de 10 millions d’utilisateurs inscrits, offre un aperçu plus précis de sa clientèle. Selon ses données, les hommes représentent 41 % des skieurs et 68 % d’entre eux préfèrent le snowboard. Parmi les skieurs interrogés, 25 % se rendent en station une fois par saison, tandis que 12 % effectuent plus de 10 sorties.
Ces habitudes de fréquentation correspondent à des besoins d’achat différents au sein du public de la plateforme. Une personne qui part une fois par saison n’a pas les mêmes raisons d’acheter du matériel qu’un visiteur régulier qui l’utilise à répétition. La forte proportion d’adeptes du snowboard souligne également les débouchés qui s’offrent aux fournisseurs spécialisés.
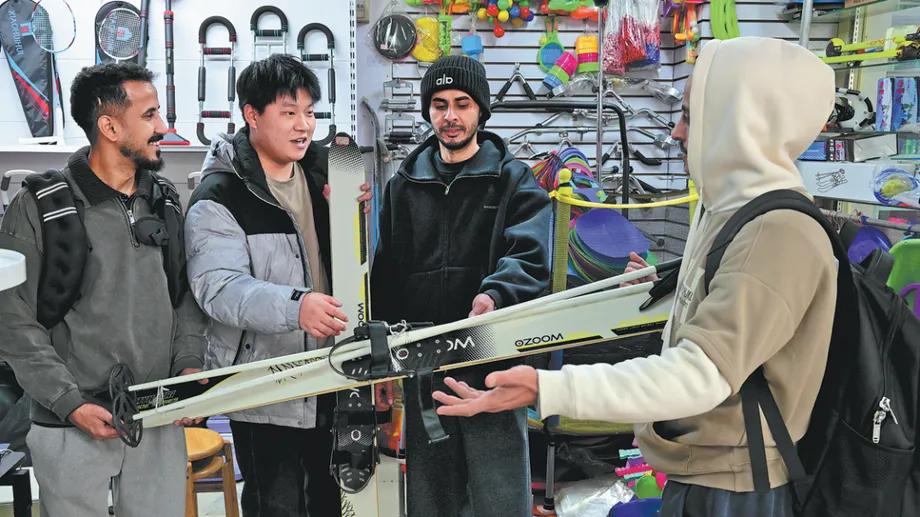
Ye Bo, directeur général de GSPO Sports, basée à Pékin, a déclaré que les ventes de la marque Yepro avaient progressé de 20 % par an sur le marché intérieur. Fondée en 2017, l’entreprise est spécialisée dans les fixations de snowboard et les accessoires. Les fixations servent à attacher les chaussures du pratiquant à la planche.
Ye a indiqué que l’entreprise investissait dans la technologie des fixations, notamment dans des réglages manuels destinés à faire gagner du temps aux utilisateurs lorsqu’ils changent de matériel sur les pistes. Selon lui, les marques nationales comme Yepro proposent des prix inférieurs d’environ 20 % à 50 % à ceux de leurs concurrentes étrangères, ce qui offre aux consommateurs un critère de comparaison supplémentaire, aux côtés du design et des performances.
À Harbin, tourisme et industrie manufacturière se rejoignent
Harbin, capitale du Heilongjiang, comptait plus de 2 300 entreprises liées à l’industrie de la glace et de la neige en novembre 2025. Plus de 1 000 avaient été créées au cours des trois années précédentes et le taux de croissance annuel composé déclaré pour le secteur local atteignait 23,6 %.
Plus de 80 entreprises de Harbin étaient spécialisées dans la fabrication d’équipements de sports d’hiver, notamment des snowboards et des patins à glace. Ces chiffres montrent que l’activité hivernale de la ville repose aussi bien sur la production et les services que sur les attractions destinées aux visiteurs.
Harbin Zhongcheng Technology Development en fournit un exemple. Sa machine Snow Lion peut briser, pousser et pelleter la glace et la neige. Yuan Zhihui, membre du conseil d’administration, a expliqué qu’un système de commande intelligent adapte son fonctionnement à l’épaisseur de la glace et à la température, afin de répondre à l’évolution des conditions de travail.
Yuan a indiqué que l’entreprise avait collaboré avec cinq grandes universités du Heilongjiang pour mettre au point sa propre technologie de déneigement. Son chiffre d’affaires a progressé de 25 % sur un an, soutenu par la demande et par des mesures des autorités et des associations professionnelles. Les engins de déneigement et de déglaçage relient l’économie hivernale au travail concret nécessaire pour maintenir les lieux accessibles.
Les dates à retenir pour comprendre les derniers chiffres
La dernière étape franchie par l’industrie chinoise s’inscrit dans une série de publications d’études, d’évolutions économiques et d’initiatives de consommation. En distinguant leurs dates, on comprend mieux comment rapprocher l’estimation nationale et le suivi des autorités.
- Octobre 2025 : l’étude sectorielle 2025 prévoit que le marché dépassera les 1 000 milliards de yuans d’ici à la fin de l’année.
- Novembre 2025 : les chiffres du secteur à Harbin font état de plus de 2 300 entreprises liées à la glace et à la neige.
- De décembre 2025 à février 2026 : les sept territoires font l’objet du suivi saisonnier des autorités pour l’hiver 2025-2026.
- Janvier 2026 : la cérémonie de lancement de la Saison nationale de la consommation de glace et de neige se tient à Harbin, dans le cadre du programme « Shopping en Chine » du ministère du Commerce.
- 30 mars 2026 : le Centre national d’information et China Unicom Smart Steps publient l’indice de suivi saisonnier.
- 15 octobre : l’étude sectorielle 2026 est publiée à Pékin ; elle indique que le secteur a dépassé les 1 000 milliards de yuans.
L’initiative du ministère du Commerce vise à stimuler la demande à travers des produits et des services hivernaux ainsi que des expériences touristiques. De son côté, le Centre national d’information a indiqué qu’il continuerait d’affiner son indice et d’assurer un suivi régulier afin de soutenir le développement du secteur et les décisions publiques.
Dans l’ensemble, le marché s’est développé, mais ses différents moteurs n’avancent pas au même rythme. Le tourisme et l’activité culturelle se sont renforcés dans les régions suivies, les fabricants ont fait état de gains commerciaux et les dépenses nationales consacrées aux sports d’hiver ont augmenté. Les scores de pratique sportive et d’innovation dans les équipements montrent les domaines où l’expansion a été moins régulière.
À retenir
- L’industrie chinoise de la glace et de la neige a dépassé les 1 000 milliards de yuans au cours de la saison 2025-2026.
- La pratique des sports d’hiver a concerné 308 millions de personnes, tandis que le tourisme hivernal a représenté environ 220 millions de visites.
- Les dépenses consacrées aux sports ont atteint 205 milliards de yuans, en hausse d’environ 9,3 %, après une progression déclarée de 25 % la saison précédente.
- Le suivi des autorités dans sept territoires fait état de progrès du tourisme et de la culture, mais d’une baisse des scores relatifs à la pratique sportive, aux infrastructures et à l’innovation dans les équipements.
- Pékin arrive en tête de l’indice de suivi total ; le Heilongjiang et le Jilin dépassent également la moyenne.
- Le développement du tissu économique de Harbin et la présence de fabricants spécialisés montrent que le marché va au-delà des stations et des attractions touristiques.