L’Assemblée adopte le programme fiscal du budget malgré les protestations de l’opposition
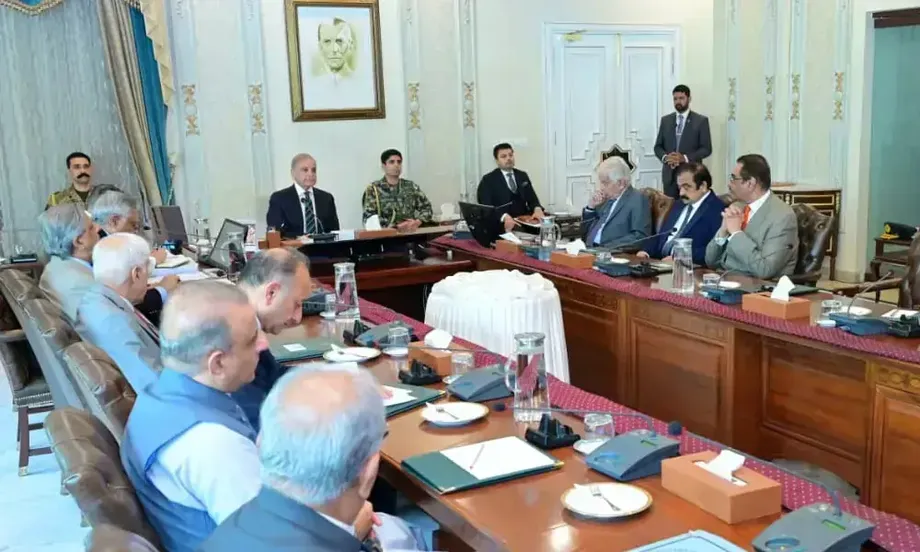
Mardi, l’Assemblée nationale du Pakistan a adopté le projet de loi de finances 2026, approuvant le programme fiscal du gouvernement pour l’exercice 2026-2027 après plusieurs jours de débat. Le soutien de la coalition a assuré la majorité, tandis que les 63 amendements de l’opposition portant sur sept articles ont tous été rejetés. Les amendements présentés par le ministre des Finances, Muhammad Aurangzeb, ont été acceptés.
Sommaire
- L’Assemblée adopte le programme fiscal du budget malgré les protestations de l’opposition
- Ce que le Parlement a décidé et la suite de la procédure
- Le plan de dépenses laisse un important besoin de financement
- Les ambitions de recettes reposent sur le recouvrement et les transferts des provinces
- Fonctionnement des tranches d’imposition proposées pour les salaires
- Allègements immobiliers et nouvel impôt sur les prestations d’assurance
- Des algorithmes pour attribuer les dossiers et proposer des règlements
- Les revenus numériques et le respect des obligations sous surveillance renforcée
- Les véhicules électriques et les billets d’avion haut de gamme ne sont pas soumis au même régime
- Les dépenses fiscales ont un coût mesurable
- À retenir
Le vote entérine un plan de dépenses fédérales de 18 771 milliards de roupies et un objectif de recettes fiscales de 15 264 milliards. Cet objectif dépasse de 2 281 milliards l’estimation révisée de 12 983 milliards pour l’exercice en cours, soit une hausse d’environ 17,6 %, malgré un manque à gagner estimé à près de 1 000 milliards de roupies pour cet exercice.
Le programme associe des allègements pour les salariés et les transactions immobilières à de nouvelles procédures fiscales numériques, à des changements concernant les versements d’assurance et à un renforcement des sanctions. Le gouvernement vise une croissance économique de 4 %, tout en comptant sur une hausse des recettes et sur l’emprunt pour financer ses dépenses.
Le projet de loi de finances 2026 du Federal Board of Revenue fixe la date générale d’entrée en vigueur au 1er juillet 2026, sauf disposition contraire. Toutefois, le texte publié et la loi adoptée avec ses amendements ne sont pas nécessairement identiques. L’effet exact des changements acceptés lors du débat final doit être confirmé à la lumière du texte définitivement promulgué.
Ce que le Parlement a décidé et la suite de la procédure
Aurangzeb a présenté le projet de loi pour examen lors d’une séance marquée par les protestations de l’opposition. L’Assemblée a examiné ses articles et rejeté à la majorité les modifications proposées par l’opposition. La séance a été suspendue jusqu’à mercredi, 11 heures.
L’approbation de l’Assemblée constitue une étape législative majeure, mais ne signifie pas que toutes les dispositions proposées sont déjà entrées en vigueur. La note institutionnelle d’A.F. Ferguson indique que les changements doivent être approuvés par l’Assemblée nationale et recevoir l’assentiment présidentiel ; ils prennent généralement effet le 1er juillet. Aucun assentiment présidentiel n’a été annoncé dans les comptes rendus du vote.
Le calendrier parlementaire du budget comprend les étapes suivantes :
- 12 juin 2026 : Aurangzeb présente le budget fédéral. Le FBR publie le projet de loi de finances après cette présentation, et une copie est déposée au Sénat.
- 15 juin : le Sénat entame le débat sur le projet de budget fédéral.
- Dimanche précédant l’adoption : la commission permanente des finances de l’Assemblée nationale met en garde contre les modifications législatives sans examen technique suffisant ni contrôle parlementaire.
- Mardi : l’Assemblée nationale adopte le projet de loi avec les amendements du gouvernement et rejette les 63 amendements de l’opposition.
- Mercredi, 11 heures : l’Assemblée doit reprendre ses travaux.
- 1er juillet 2026 : date générale d’entrée en vigueur du projet de loi, sous réserve de la procédure législative et des dates distinctes éventuellement prévues dans ses dispositions.
L’avertissement de la commission est important, car les amendements introduits en fin d’examen peuvent modifier le fonctionnement des règles fiscales. Elle a prévenu qu’un contrôle insuffisant risquait de créer une insécurité juridique et des difficultés d’application. Son président, Syed Naveed Qamar, a également appelé à une approche équilibrée entre les secteurs dans les discussions sur la concurrence et l’efficacité dans l’aviation.
Le plan de dépenses laisse un important besoin de financement
Le mémorandum sur le budget fédéral publié par A.F. Ferguson fournit une ventilation détaillée : 17 495 milliards de roupies de dépenses courantes et 1 276 milliards de dépenses de développement, soit un total de 18 771 milliards. Les dépenses courantes représentent environ 93,2 % du total, contre quelque 6,8 % pour les dépenses de développement.
Le mémorandum fait état de 15 264 milliards de recettes fiscales et de 5 336 milliards de recettes non fiscales, soit des recettes brutes de 20 600 milliards. Après déduction des 8 849 milliards correspondant à la part des provinces dans les impôts fédéraux, les recettes tombent à 11 751 milliards. L’ajout de 161 milliards issus des privatisations porte les recettes nettes à 11 912 milliards.
Rapportés aux dépenses de 18 771 milliards, ces chiffres aboutissent à un déficit de 6 859 milliards de roupies, soit environ 36,5 % des dépenses prévues. Les comptes rendus du débat budgétaire évoquent un déficit de 7 000 milliards. Ce montant est proche du total plus précis figurant dans le mémorandum, sans lui être identique.
L’enveloppe de dépenses est également présentée comme s’élevant à environ 18 800 milliards de roupies, soit quelque 3 100 milliards, ou 20 %, de plus que les dépenses révisées de l’exercice en cours. Les projets d’emprunts à l’étranger atteignent 23,4 milliards de dollars, dont 2 milliards par le biais d’euro-obligations et d’obligations Panda. Il s’agit de projets de financement, et non de la preuve que ces fonds ont déjà été obtenus.
Les ambitions de recettes reposent sur le recouvrement et les transferts des provinces
Le gouvernement a proposé plus de 306 milliards de roupies de mesures fiscales, auxquels s’ajoutent 360 milliards d’allègements et 354 milliards de mesures de contrôle. Ces chiffres correspondent à différentes composantes du programme et ne constituent pas des recettes garanties. En particulier, les recettes attendues du contrôle dépendront de la capacité des autorités à transformer les mesures de mise en conformité en paiements effectifs.
Les dispositions budgétaires prévoient également 1 035 milliards de roupies de contributions de trois provinces, à l’exclusion du Baloutchistan. Ces contributions sont liées à l’objectif de recettes de 15 264 milliards et diminueraient automatiquement si le recouvrement était inférieur aux prévisions. Le gouvernement fédéral a donc une raison supplémentaire d’atteindre cet objectif : un manque à gagner pourrait affecter à la fois les recettes fiscales et le montant des contributions.
Les quatre provinces devraient recevoir environ 8 850 milliards de roupies au titre de leur part des impôts fédéraux, avant le reversement de 1 035 milliards de contributions. Les montants bruts annoncés comprennent 4 400 milliards pour le Pendjab, 2 200 milliards pour le Sind et 1 440 milliards pour le Khyber Pakhtunkhwa. Ces parts brutes ne doivent pas être confondues avec les sommes que chaque province conservera après les contributions.
Parmi les autres grandes mesures budgétaires figurent un objectif de 1 748 milliards de roupies pour les prélèvements sur les produits pétroliers et le carbone, sur la base d’un prélèvement de 80 roupies par litre, ainsi qu’une hausse de 7 % des salaires et des pensions dans la fonction publique. Les recettes fiscales du FBR devraient rester autour de 10,5 % du produit intérieur brut, malgré la hausse de l’objectif nominal.
Fonctionnement des tranches d’imposition proposées pour les salaires
Le projet de loi publié maintient l’exonération des revenus annuels imposables jusqu’à 600 000 roupies. Au-delà de ce seuil, le barème proposé pour les salaires est progressif : le taux supérieur ne s’applique qu’à la part des revenus qui dépasse le seuil de la tranche concernée, et non à la totalité des revenus.
- De 600 000 à 1,2 million de roupies : 1 % de la part supérieure à 600 000 roupies.
- De 1,2 à 2,2 millions de roupies : 6 000 roupies, plus 11 % de la part supérieure à 1,2 million.
- De 2,2 à 3,2 millions de roupies : 116 000 roupies, plus 20 % de la part supérieure à 2,2 millions.
- De 3,2 à 4,1 millions de roupies : 316 000 roupies, plus 25 % de la part supérieure à 3,2 millions.
- De 4,1 à 5,6 millions de roupies : 541 000 roupies, plus 29 % de la part supérieure à 4,1 millions.
- De 5,6 à 7 millions de roupies : 976 000 roupies, plus 32 % de la part supérieure à 5,6 millions.
- Au-delà de 7 millions de roupies : 1,424 million de roupies, plus 35 % de la part supérieure à 7 millions.
Par exemple, un revenu salarial annuel imposable de 1,2 million de roupies entraîne un impôt de 6 000 roupies selon ce barème. Pour un revenu de 7 millions, l’impôt atteint 1,424 million, soit environ 20,3 % du total. Le taux marginal maximal de 35 % s’applique à la part supérieure à 7 millions de roupies, et non à chaque roupie gagnée par une personne qui dépasse ce seuil. Ces calculs reposent sur le barème publié, sans tenir compte d’autres impôts ou ajustements.
Allègements immobiliers et nouvel impôt sur les prestations d’assurance
Le projet de loi publié fixe à 2,75 % de la contrepartie brute reçue l’impôt anticipé sur la vente ou le transfert d’un bien immobilier, en vertu de l’article 236C. Pour les achats relevant de l’article 236K, il prévoit un impôt anticipé de 1,25 % de la juste valeur marchande du bien. Les deux dispositions reposent sur des assiettes fiscales différentes : leurs taux ne peuvent donc pas être simplement additionnés pour obtenir un taux unique applicable à une transaction.
Le texte propose également de supprimer l’article 7E de l’ordonnance relative à l’impôt sur le revenu. Il s’agit d’une modification législative distincte des impôts anticipés perçus lors de l’achat ou de la vente d’un bien immobilier. La suppression d’une disposition ne signifie pas que les transactions immobilières deviennent exonérées d’impôt.
Un nouvel article 7G proposé imposerait, à partir de l’année fiscale 2026, certaines prestations d’assurance vie et de takaful familial. Le takaful familial est une forme d’assurance structurée selon les principes de la finance islamique. Le montant imposable correspondrait à la prestation versée, diminuée du total des primes ou cotisations acquittées, et non à la totalité de la somme perçue.
La proposition exonère les prestations versées en cas de décès ou d’invalidité, ainsi que celles versées après l’expiration d’une période de sept ans suivant la souscription du contrat. L’impôt retenu en vertu de cette disposition constituerait l’impôt définitif sur le revenu tiré de la prestation. La disposition citée renvoie à un taux fixé ailleurs dans le barème, mais l’extrait détaillant le nouvel article ne précise pas ce taux.
Un autre pouvoir proposé permettrait au gouvernement fédéral de réduire jusqu’à 1 %, sous certaines conditions, les taux de retenue à la source désignés comme impôts minimums. L’impôt minimum prévu par l’article 113 en est exclu, et toute modification de taux décidée en vertu de ce pouvoir devrait être soumise à l’Assemblée nationale. Il s’agit donc d’un pouvoir conditionnel de modifier certains taux, et non d’une réduction automatique de tous les impôts retenus à la source.
Des algorithmes pour attribuer les dossiers et proposer des règlements
Parmi les propositions administratives les plus importantes du projet de loi figure la création d’un centre national dématérialisé. Selon les règles de compétence proposées, des algorithmes conçus par le FBR attribueraient des fonctions et des pouvoirs aux autorités du fisc chargées de contribuables et de périodes fiscales déterminés.
L’identité de l’agent resterait confidentielle pour le contribuable enregistré, son représentant autorisé et les personnes non habilitées. Des dispositions distinctes permettraient à des audits et à des évaluations de l’impôt sur le revenu désignés de se dérouler sans que l’agent chargé du dossier soit directement identifié. Les recours pourraient également être traités par le centre selon les règles prescrites.
Le projet de loi propose également un mécanisme algorithmique de règlement des litiges fiscaux avant la délivrance de décisions au titre de certains articles. Le contribuable qui choisirait d’y recourir disposerait de dix jours à compter de l’offre de règlement pour l’accepter via IRIS, le système en ligne du FBR, et verser le montant convenu.
Un paiement effectué dans le cadre de la procédure prescrite mettrait fin aux questions soulevées dans l’avis ou le rapport d’audit concerné. Le texte ne précise pas que tout litige serait automatiquement admissible ni qu’une offre pourrait être acceptée sans paiement. Le délai de dix jours constitue donc une échéance pratique, à la fois pour la décision du contribuable et pour le versement requis.
Ces dispositions donnent au FBR une base juridique pour mettre en place de nouvelles procédures, mais leurs modalités d’application dépendent encore des règles et des décisions du Board. Le texte publié ne fixe pas de date confirmée pour le déploiement de chaque procédure numérique et n’explique pas comment les contribuables seraient sélectionnés dans toutes les catégories.
Les revenus numériques et le respect des obligations sous surveillance renforcée
Selon les comptes rendus du programme adopté, la déclaration électronique de l’impôt sur le revenu via le système du FBR deviendrait obligatoire et les revenus tirés des réseaux sociaux seraient soumis à un impôt de 5 %. Le traitement des revenus numériques élargit le champ du programme au-delà des salaires classiques, des revenus des entreprises et des transactions immobilières.
Les extraits officiels détaillés ne précisent pas exactement le champ de l’impôt sur les revenus des réseaux sociaux, notamment les personnes tenues de le retenir ni s’il acquitte l’intégralité de l’impôt dû par un contribuable. Ces questions nécessitent de consulter les dispositions définitives pertinentes, plutôt que de supposer que tous les paiements en ligne sont traités de la même façon.
Le programme prévoit également des sanctions pouvant atteindre 1 million de roupies en cas de première infraction aux obligations et 2 millions en cas de récidive. Selon les informations publiées, les autorités renforceraient leur action contre les personnes qui ne déposent pas de déclaration ou ne répondent pas aux avis du FBR. Les sanctions en cas de falsification des systèmes de suivi fiscal pourraient inclure une peine de prison. Ces montants maximaux ne constituent pas des amendes automatiques pour chaque erreur.
Les mesures concernant les entreprises touchent les banques, les entreprises du secteur des engrais et les grandes sociétés, avec des taux variant selon les seuils de revenus. Les comptes rendus évoquent également un traitement révisé de certains revenus agricoles et industriels, ainsi que des exonérations pour des organismes d’aide désignés, notamment la Pakistan Red Crescent Society. Les taux exacts et les critères d’éligibilité de ces catégories ne peuvent être établis à partir des dispositions détaillées ici.
Les véhicules électriques et les billets d’avion haut de gamme ne sont pas soumis au même régime
Les mesures relatives aux véhicules électriques distinguent les transports publics et commerciaux des véhicules coûteux importés pour un usage personnel. Le projet de loi publié fixe à 1 % le taux applicable à certains autobus électriques entièrement assemblés comptant au moins 25 places, ainsi qu’aux camions électriques. Le mémorandum détaille séparément les droits d’accise fédéraux sur les véhicules électriques personnels importés entièrement assemblés, en fonction de leur valeur.
Selon le barème d’accise proposé, les véhicules d’une valeur inférieure ou égale à 20 millions de roupies sont soumis à un taux de 0 %. Ceux dont la valeur dépasse 20 millions, sans excéder 30 millions, sont soumis à un taux de 30 %, tandis que ceux dépassant 30 millions sont taxés à 40 %. Un taux d’accise nul ne signifie pas, à lui seul, qu’une importation est exonérée de tous les autres impôts applicables.
Le mémorandum prévoit également de prolonger jusqu’au 30 juin 2027 le taux réduit de taxe sur les ventes de 1 % applicable aux véhicules électriques admissibles fabriqués ou assemblés localement. Les catégories concernées comprennent les petites voitures et les véhicules utilitaires sport équipés de batteries d’une capacité maximale de 50 kilowattheures, ainsi que les véhicules utilitaires légers dotés de batteries d’une capacité maximale de 150 kilowattheures.
Pour les billets en club, en classe affaires et en première classe émis à partir du 1er juillet 2026, le droit d’accise fédéral proposé passe de 300 000 à 50 000 roupies pour les Amériques, et de 150 000 à 25 000 roupies pour le Moyen-Orient et l’Afrique. Il passe de 210 000 à 40 000 roupies pour l’Europe et la région regroupant l’Extrême-Orient, l’Australie, la Nouvelle-Zélande et les îles du Pacifique. Ces baisses concernent une composante fiscale et ne garantissent pas une baisse équivalente du prix final des billets.
Le projet de loi prévoit aussi des dispositions concernant l’importation de machines destinées à moderniser et à agrandir les raffineries existantes. Les équipements mentionnés comprennent des réacteurs, des échangeurs thermiques, des pompes et des compresseurs. Les importations doivent répondre aux objectifs précis fixés pour les raffineries et les quantités nécessitent l’approbation du ministère du Pétrole et des Ressources naturelles.
Les dépenses fiscales ont un coût mesurable
Le document joint au projet de loi mentionne un rapport 2026 sur les dépenses fiscales couvrant l’exercice 2024-2025. Il évalue les dépenses fiscales à 1 273,98 milliards de roupies pour la taxe sur les ventes, 499,14 milliards pour les droits de douane et 579,70 milliards pour l’impôt sur le revenu, soit un total annoncé de 2 352,81 milliards.
Les dépenses fiscales correspondent aux recettes auxquelles l’État renonce par le biais d’allègements, d’exonérations ou d’un traitement préférentiel, et non à des paiements directs du budget. Le total annoncé, d’environ 2 353 milliards de roupies, équivaut à près de 15,4 % du nouvel objectif de recettes fiscales de 15 264 milliards. Cette comparaison donne une idée de l’ampleur des montants, mais les chiffres portent sur des exercices différents et ne mesurent pas le coût des nouveaux allègements prévus par ce projet de loi.
La question centrale est de savoir si une hausse des recettes et un meilleur respect des obligations fiscales permettront de financer les allègements sans creuser le déficit de financement. L’adoption par l’Assemblée entérine le programme amendé. Le texte définitif, l’assentiment présidentiel et les règles d’application du FBR détermineront précisément les obligations des contribuables à l’ouverture du nouvel exercice.
À retenir
- L’Assemblée nationale a adopté le projet de loi de finances 2026, accepté les amendements du gouvernement et rejeté les 63 amendements de l’opposition.
- Les dépenses fédérales s’élèvent à 18 771 milliards de roupies, pour un objectif de recettes fiscales de 15 264 milliards.
- Le tableau budgétaire institutionnel chiffre le déficit à 6 859 milliards ; les comptes rendus évoquent environ 7 000 milliards.
- Le barème salarial publié exonère les revenus annuels imposables jusqu’à 600 000 roupies et applique un taux marginal de 35 % au-delà de 7 millions.
- Les propositions portent sur les impôts anticipés immobiliers, certaines prestations d’assurance, les règlements algorithmiques et les procédures fiscales via un centre national dématérialisé.
- Le régime applicable aux véhicules électriques varie selon leur usage, leur valeur et la capacité de leur batterie, tandis que les droits d’accise sur les billets d’avion haut de gamme seraient réduits.
- La date générale d’entrée en vigueur est le 1er juillet 2026 ; le texte définitivement promulgué et les règles d’application restent à confirmer.