Un matelas de devises assorti d’une échéance de remboursement
L’Inde pourrait devoir rembourser entre 160 et 170 milliards de dollars, intérêts compris, au cours des trois à cinq prochaines années au titre de dépôts en devises qui ont rapporté plus de 130 milliards de dollars, selon Uday Kotak, fondateur et administrateur non exécutif de Kotak Mahindra Bank. Son message : commencer à se préparer tant que ces financements protègent encore le pays contre les chocs mondiaux.
Sommaire
- Un matelas de devises assorti d’une échéance de remboursement
- Ce que ces dépôts apportent à l’Inde
- Pourquoi la date de clôture du 31 août comptait
- Le rôle des rendements des obligations américaines
- La fiscalité oriente l’épargne intérieure
- Achats intérieurs et ventes étrangères peuvent coexister
- Les importations d’or augmentent encore les besoins en dollars
- Ce que l’Inde doit développer avant les remboursements
- À retenir
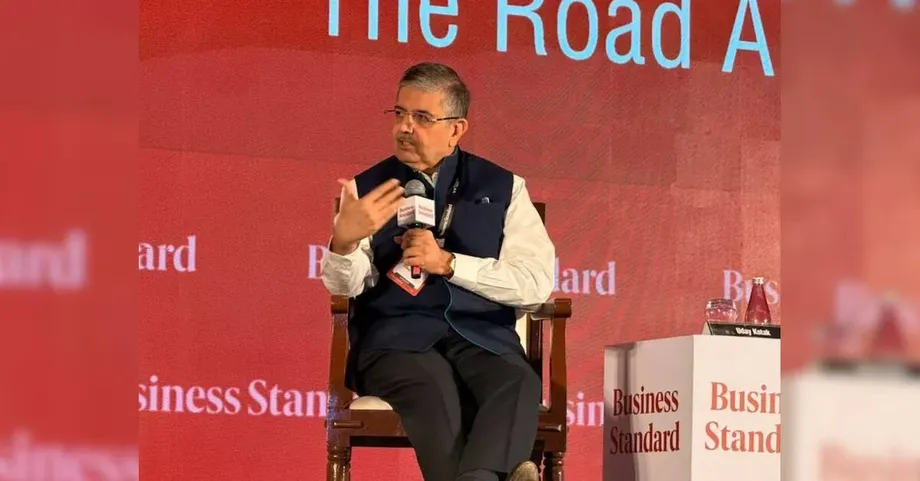
Lors du Business Standard BFSI Insight Summit 2026, qui s’est tenu au Jio World Convention Centre de Mumbai le 26 octobre, Kotak a salué le gouvernement et la Reserve Bank of India (RBI) pour avoir obtenu ces fonds malgré le conflit au Moyen-Orient et la guerre entre la Russie et l’Ukraine. Il a qualifié la mobilisation de dépôts FCNR(B) de matelas utile, qui donne à l’Inde le temps de renforcer son économie.
Kotak a déclaré que ces dépôts devraient finir par être remboursés, faisant des prochaines années une période de préparation. La fourchette avancée pour les remboursements est une estimation de sa part ; il n’a pas précisé le montant qui arriverait à échéance chaque année.
Expliquant pourquoi les décideurs devraient agir avant l’échéance des dépôts, Kotak a déclaré :
Il n’y a pas lieu de paniquer aujourd’hui, mais nous devons agir de manière stratégique. Nous devons bâtir la structure économique et financière de l’Inde en vue de cette échéance, qui arrivera inévitablement.
Son argumentaire reliait plusieurs pressions souvent abordées séparément : le coût des emprunts en dollars, la concurrence pour l’épargne indienne, le rapatriement des capitaux par les investisseurs étrangers et les devises dépensées pour les importations d’or. Ensemble, ces facteurs déterminent dans quelle mesure l’Inde pourra honorer ses futurs paiements extérieurs.
Ce que ces dépôts apportent à l’Inde
FCNR(B) signifie « Foreign Currency Non-Resident (Bank) ». Il s’agit de dépôts bancaires libellés en devises étrangères, détenus par des personnes éligibles résidant hors d’Inde. Les banques obtiennent ainsi des financements en devises et doivent restituer les sommes aux déposants, avec les intérêts convenus, à l’échéance des dépôts.
Les financements en devises sont importants, car les paiements internationaux doivent être effectués dans des monnaies acceptées à l’étranger. L’épargne en roupies soutient l’activité intérieure, tandis que les dollars et les autres devises permettent d’honorer les obligations envers les fournisseurs, investisseurs et prêteurs étrangers.
Kotak a déclaré que cette mobilisation avait renforcé les ressources en devises de l’Inde dans un contexte d’incertitude géopolitique. Obtenir ces fonds à taux fixe a également protégé le pays contre une hausse ultérieure des coûts d’emprunt à l’échelle mondiale.
Ce bénéfice s’accompagne d’une obligation future. À l’échéance des dépôts, les banques doivent disposer de devises pour les rembourser ou convaincre les déposants de les renouveler. Kotak estime que l’Inde devrait profiter du répit ainsi offert pour renforcer ses sources de revenus extérieurs et sa résilience financière.
Le défi consiste donc à gérer les échéances dans le temps : les financements arrivent d’abord, soutiennent le système financier, puis entraînent des besoins de remboursement. La préparation suppose de tenir compte à la fois des montants dus et de la date à laquelle les paiements sont exigibles.
Pourquoi la date de clôture du 31 août comptait
Kotak a attribué à la RBI le mérite d’avoir clôturé le programme de mobilisation le 31 août, avant la forte hausse des rendements des obligations américaines début septembre. Il a déclaré que l’Inde avait obtenu des financements en dollars à taux fixe avant cette hausse, évitant ainsi des coûts qui auraient été supérieurs d’au moins 100 points de base.
Un point de base représente un centième de point de pourcentage. Une hausse de 100 points de base signifie, par exemple, qu’un taux d’intérêt annuel passe de 5 % à 6 %. Pour un programme d’emprunt d’envergure, ce seul point de pourcentage peut sensiblement alourdir les paiements d’intérêts.
Kotak a présenté la séquence suivante :
- 31 août : la RBI a clôturé le programme de mobilisation des dépôts, selon Kotak.
- Début septembre : les rendements des obligations américaines ont fortement augmenté, renchérissant les nouveaux financements en dollars.
- 26 octobre 2026 : lors de son intervention au sommet de Mumbai, Kotak a appelé à se préparer aux remboursements à venir.
- Les trois à cinq années suivantes : la période qu’il estime nécessaire pour renforcer la situation financière de l’Inde avant que les dépôts ne doivent être remboursés.
Selon Kotak, le calendrier a permis de réduire le coût au moment de lever les fonds. Son avertissement porte sur la suite : profiter de cette période de financement moins coûteux pour améliorer la capacité de l’Inde à régler la facture à terme.
Le rôle des rendements des obligations américaines
Kotak a également souligné la concurrence entre les rendements des obligations d’État américaines et ceux des titres d’État indiens. Il a évoqué une obligation du Trésor américain à 10 ans offrant un rendement d’environ 5 %, contre quelque 7,4 % pour une obligation d’État indienne de même échéance.
Les opérations de change peuvent modifier cette comparaison. Un investisseur en roupies qui achète un actif libellé en dollars est exposé aux variations du taux de change, ainsi qu’à celles de la valeur de l’obligation. La couverture de change consiste à prévoir une opération de change à terme afin de réduire l’incertitude sur la valeur de l’investissement en roupies.
Kotak a évoqué un coût annuel de couverture de change d’environ 3,5 % et estimé à quelque 8,5 % le rendement en roupies de l’investissement américain qui en résulterait. Ce calcul ajoute la composante liée au change au rendement en dollars. En pratique, le sens de l’opération de change détermine si l’investisseur paie ou reçoit l’écart de change à terme correspondant.
Sur la base de ses chiffres, l’avantage de rendement suggéré par rapport à l’obligation d’État indienne est de 1,1 point de pourcentage, soit 110 points de base. Les rendements réels dépendent des modalités de l’opération, de l’accès au marché et des autres coûts.
Kotak s’inquiète plus largement du fait que les investisseurs comparent les opportunités entre les différentes monnaies. Il a également indiqué que le rendement de l’obligation d’État indienne à 10 ans avait augmenté d’environ 75 à 80 points de base, sous l’effet de l’inflation et des tensions géopolitiques. Ces variations influent sur les taux servant de référence pour les autres emprunts intérieurs.
La fiscalité oriente l’épargne intérieure
Avant de choisir où placer leur argent, les investisseurs indiens doivent aussi comparer le montant du rendement qui leur restera après impôts. Kotak a cité un taux effectif d’imposition des plus-values d’environ 14,95 %, surtaxe et autres prélèvements compris, tandis que l’imposition des revenus d’intérêts peut atteindre 39 % pour les particuliers les plus aisés.
Les plus-values correspondent aux bénéfices réalisés lors de la vente d’un placement à un prix supérieur à son prix d’achat. Les intérêts sont les sommes perçues sur un dépôt ou un instrument de dette rémunéré. Leur régime fiscal peut influer sur l’attrait relatif des différents placements pour les épargnants.
Aux taux cités par Kotak, une plus-value imposable de 100 roupies laisserait environ 85,05 roupies après impôt, tandis que 100 roupies d’intérêts imposables laisseraient 61 roupies. Cet exemple maintient le montant des revenus identique afin d’illustrer l’écart fiscal ; l’impôt réellement dû dépend de l’investisseur et du placement.
Kotak a déclaré que cet écart incitait les personnes disposant d’une épargne excédentaire à privilégier les placements générant des plus-values, notamment les actions, au détriment des dépôts et autres instruments rémunérés par des intérêts.
Pour les banques, la répartition de l’épargne des ménages compte, car les dépôts constituent une importante source de financement. L’argumentation de Kotak intégrait les choix fiscaux intérieurs à la réflexion sur les financements en devises : les uns comme les autres influent sur les sources de financement du système financier et sur leur coût.
Achats intérieurs et ventes étrangères peuvent coexister
Kotak estime à environ 700 milliards de dollars les actifs indiens détenus par les investisseurs de portefeuille étrangers. En incluant les investissements directs étrangers, il évalue le stock total d’investissements étrangers à quelque 1 500 milliards de dollars.
Les investissements de portefeuille comprennent des actifs financiers comme les actions et les obligations. L’investissement direct étranger implique généralement une participation plus durable dans une entreprise. Kotak s’est appuyé sur ces chiffres pour illustrer l’ampleur de la présence étrangère dans l’économie et les marchés indiens.
Les investisseurs nationaux peuvent soutenir les cours des actions en achetant lorsque les investisseurs étrangers vendent. Ces derniers peuvent ensuite convertir en dollars le produit de leurs ventes en roupies et transférer les fonds à l’étranger, ce qui crée une demande de devises même lorsque la participation nationale au marché reste forte.
Décrivant le rôle des acheteurs indiens dans ces opérations, Kotak a déclaré :
D’un côté, l’investisseur indien fait contrepoids lorsque les capitaux étrangers se déplacent. De l’autre, directement ou indirectement, il permet aux étrangers de sortir, et cela ne me dérange pas. C’est le libre marché. Nous devons le respecter.
Son inquiétude reliait l’essor des investissements nationaux aux comptes extérieurs de l’Inde. Les achats locaux peuvent absorber les actifs mis en vente, tandis que le marché des changes doit toujours permettre aux investisseurs de transférer leurs capitaux à l’étranger.
Les importations d’or augmentent encore les besoins en dollars
Kotak a cité un déficit courant de 26 milliards de dollars pour l’exercice clos en mars 2026, parallèlement à 72 milliards de dollars d’importations d’or. Selon lui, l’Inde aurait enregistré un excédent courant sans ces importations d’or.
Le compte courant recense les échanges de biens et de services, ainsi que les revenus et les transferts transfrontaliers. Un déficit signifie que les paiements vers l’étranger dans ces catégories dépassent les recettes. L’Inde doit alors trouver des financements sous forme d’investissements, d’emprunts ou d’autres ressources extérieures.
Selon les chiffres avancés par Kotak, retrancher 72 milliards de dollars d’importations d’or d’un déficit de 26 milliards aboutirait à un excédent de 46 milliards, toutes les autres composantes du compte restant inchangées. Les importations d’or représentaient donc environ 2,8 fois le montant du déficit cité.
Pour l’exercice clos en mars 2027, Kotak a indiqué que les importations d’or pourraient atteindre 90 milliards de dollars, tandis que celles de pétrole pourraient s’élever à 60 à 65 milliards de dollars. Sa prévision pour l’or serait supérieure de 18 milliards de dollars, soit 25 %, au montant de 72 milliards enregistré l’année précédente.
Kotak a reconnu le droit des ménages indiens à détenir de l’or, tout en appelant à réfléchir de manière stratégique aux devises nécessaires pour en acheter. Il a averti que de fortes importations d’or, conjuguées aux pressions liées aux mouvements de capitaux de portefeuille, pourraient peser sur la roupie.
Ce que l’Inde doit développer avant les remboursements
Kotak a appelé à investir dans la recherche, la technologie et les secteurs répondant à une demande au-delà des frontières indiennes. Selon lui, le pays devrait profiter des trois à cinq prochaines années pour gagner en compétitivité dans des domaines ciblés, au lieu de dépendre uniquement des investisseurs étrangers désireux d’accéder à son marché intérieur.
Présentant ses ambitions pour l’industrie indienne, Kotak a déclaré :
Dans au moins quelques domaines, au cours des cinq prochaines années, l’Inde doit bâtir une industrie capable de faire contrepoids et de compter dans le monde en répondant à ses besoins.
Les entreprises qui vendent des biens et des services à l’étranger peuvent générer des recettes en devises. Il s’agit d’une source de ressources extérieures différente des dépôts, qui devront être remboursés, ou des investissements dont les propriétaires peuvent finir par rapatrier le produit.
Les propositions de Kotak relient la question des remboursements à l’économie dans son ensemble. Des secteurs plus compétitifs pourraient générer des revenus à l’étranger, tandis que les décisions relatives à l’épargne, à la fiscalité et aux importations influent sur les besoins de financement extérieur de l’Inde.
Son message immédiat était d’anticiper, non de s’alarmer. Kotak reste optimiste quant aux perspectives de long terme de l’Inde, tout en exhortant les décideurs et les institutions financières à tirer parti du délai obtenu grâce aux dépôts pour renforcer la capacité du pays à honorer ses paiements extérieurs.
À retenir
- Kotak estime que plus de 130 milliards de dollars de financements FCNR(B) pourraient entraîner des remboursements de 160 à 170 milliards de dollars, intérêts compris, sur trois à cinq ans.
- Il a salué la clôture du programme par la RBI le 31 août, affirmant que les financements obtenus par la suite auraient coûté au moins 100 points de base de plus.
- Sa comparaison des obligations évaluait à environ 8,5 % en roupies le rendement d’une obligation du Trésor américain couverte contre le risque de change, contre 7,4 % pour une obligation d’État indienne.
- Il a déclaré que les écarts de fiscalité orientaient l’épargne intérieure vers les plus-values et au détriment des revenus d’intérêts.
- Kotak a cité 72 milliards de dollars d’importations d’or contre un déficit courant de 26 milliards de dollars pour l’exercice clos en mars 2026.
- Il a appelé à investir dans la recherche, la technologie et les secteurs répondant à la demande mondiale avant l’échéance des dépôts.