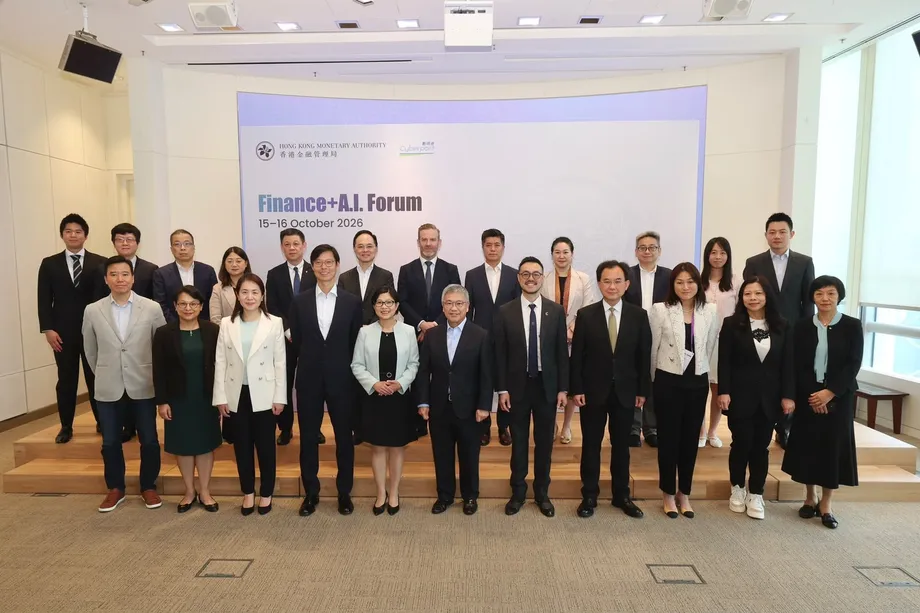
Les agents d’IA au cœur des expérimentations bancaires
L’Autorité monétaire de Hong Kong a annoncé le 15 octobre 2026 un nouveau cadre pour une intelligence artificielle responsable, après que plus de 60 % des cas d’usage étudiés dans la deuxième édition de son bac à sable dédié à l’IA générative ont exploré des systèmes capables de planifier et d’exécuter des tâches dans les limites autorisées.
Sommaire
- Les agents d’IA au cœur des expérimentations bancaires
- Qu’est-ce qui change lorsque l’IA peut agir ?
- Responsabilité, résilience et confiance en pratique
- Qui est responsable d’un agent d’IA ?
- Détection des fraudes et accès facilité aux services bancaires
- Un service client attentif aux besoins locaux
- Accompagnement des investissements et examen des crimes financiers
- ICBC Asia chiffre les gains potentiels
- Partage des données et prochaine phase d’essais
- À retenir
Ce cadre, baptisé ART pour Accountability, Resilience and Trust (responsabilité, résilience et confiance), intervient alors que les banques testent des applications allant de la traduction en langue des signes et de la détection des fraudes à l’information sur les investissements, au recouvrement de créances et à la surveillance des risques financiers. Le principal défi est concret : à mesure que l’IA gagne en autonomie, les banques doivent clairement définir les responsabilités liées à ses décisions et prévoir des moyens d’intervention en cas de problème.
L’annonce du cadre ART par la HKMA présente trois initiatives principales : de nouvelles orientations prudentielles, une plateforme de partage de données d’entraînement avec Cyberport et l’Université de Hong Kong, ainsi que de nouveaux tests assortis de propositions de gouvernance pour les agents d’IA.
L’autorité a indiqué que les essais techniques de la deuxième cohorte du bac à sable s’étaient achevés sur des résultats positifs. Les banques présentent leurs travaux lors du Finance + A.I. Forum, organisé conjointement par la HKMA et Cyberport les 15 et 16 octobre.
Arthur Yuen, directeur général adjoint de la HKMA, a décrit le passage d’une IA qui génère du contenu à une IA capable d’exécuter des tâches comme une nouvelle étape pour le secteur. Il a déclaré :
Le passage de l’IA générative à l’IA agentique représente une nouvelle étape importante de l’innovation pour le secteur bancaire.
Yuen a inscrit ART dans la stratégie Fintech 2030 de l’autorité, en liant l’adoption à plus grande échelle à une responsabilité clairement définie, à la résilience des opérations et à une supervision humaine efficace.
Qu’est-ce qui change lorsque l’IA peut agir ?
L’IA générative produit des contenus tels que des textes, des synthèses ou des réponses. L’IA agentique peut aller plus loin en planifiant une série d’étapes et en utilisant des outils ou des systèmes pour accomplir une tâche. Dans le secteur bancaire, cela peut consister à passer d’une simple réponse à une question à la collecte de documents, à la vérification des règles et à la préparation d’une recommandation de service.
La HKMA a indiqué que le bac à sable avait exploré la planification automatisée et l’exécution de plusieurs tâches dans des limites et selon des contrôles définis. Plus de trois cas d’usage sur cinq portaient sur des applications agentiques, qui ont ainsi représenté une part importante du programme d’essais.
Un bac à sable réglementaire offre aux établissements participants un environnement contrôlé pour tester des technologies avec l’appui des autorités de supervision. Dans le cas présent, les travaux ont également contribué à l’élaboration des dernières orientations prudentielles sur l’adoption responsable de l’intelligence artificielle.
Le programme de Hong Kong avance en plusieurs étapes :
- 2025 : la HKMA annonce la deuxième cohorte du GenA.I. Sandbox et dévoile sa stratégie Fintech 2030.
- 15 octobre 2026 : l’autorité annonce ART et confirme la fin des essais techniques de la deuxième cohorte.
- 15 et 16 octobre 2026 : le Finance + A.I. Forum réunit le régulateur, Cyberport et les banques pour présenter les travaux.
- Dans les semaines suivantes : la HKMA prévoit de publier un document de consultation sur la gouvernance de l’IA agentique.
Responsabilité, résilience et confiance en pratique
Les orientations prudentielles énoncent neuf principes couvrant les responsabilités, la gouvernance, le pouvoir de décision et les contrôles tout au long du cycle de vie d’une application d’IA. Les trois piliers d’ART regroupent ces attentes autour de questions auxquelles les dirigeants des banques doivent pouvoir répondre.
La responsabilité suppose de déterminer qui est chargé de développer, d’approuver, d’exploiter et de superviser un système. Une banque doit définir clairement les pouvoirs décisionnels et les modalités de contrôle dès le lancement d’une application, puis pendant son utilisation et lors de ses évolutions ultérieures.
La résilience consiste à garantir la sécurité et la robustesse des applications, y compris en cas de défaillance. Les banques ont besoin de contrôles leur permettant de rétablir efficacement le fonctionnement et d’assurer la continuité du service lorsqu’un système d’IA ne peut plus fonctionner normalement.
La confiance englobe l’équité, la transparence, l’explicabilité et la protection de la vie privée. Concrètement, les banques doivent pouvoir expliquer les décisions pertinentes prises par l’IA, traiter les informations de manière responsable et répondre aux clients ainsi qu’aux autres personnes concernées par leurs systèmes.
L’Association des banques de Hong Kong a salué ART, estimant que ce cadre apportait des orientations plus claires en matière de gouvernance et de réglementation. Elle a indiqué que le secteur renforcerait sa gouvernance interne et sa gestion des risques tout en mettant en œuvre les exigences prudentielles applicables.
Qui est responsable d’un agent d’IA ?
Le document de consultation que prépare la HKMA étudiera une approche de la responsabilité fondée sur la finalité prévue d’un agent. L’approche proposée rattache cette responsabilité aux personnes ou aux unités opérationnelles qui définissent, proposent, approuvent ou prennent en charge cette finalité.
Une banque devra comprendre ce que fait réellement chaque agent, les processus opérationnels auxquels il participe et la manière dont il interagit avec des tiers. Ses actions, l’utilisation de ses outils et ses décisions devront pouvoir être retracées afin que la banque puisse vérifier ce qui s’est passé et déterminer qui en était responsable.
Les dispositions proposées prévoient des registres internes décrivant le champ d’action de chaque agent, sa finalité prévue, ses autorisations, les modèles et systèmes sous-jacents, ainsi que les parties responsables. La HKMA étudiera également la création d’un registre des agents d’IA importants, c’est-à-dire suffisamment critiques pour justifier une attention particulière des autorités de supervision.
La possibilité d’intervenir constitue une autre proposition centrale. Si le comportement ou les décisions d’un agent s’écartent de sa finalité prévue, une banque devrait agir rapidement pour le corriger ou en restreindre l’usage. Dans les cas extrêmes, un mécanisme d’arrêt d’urgence, souvent appelé « coupe-circuit », suspendrait son fonctionnement.
Les banques devraient également prévoir des solutions de repli pour que les tâches puissent être reprises par des personnes ou un autre système. Arrêter un agent et maintenir les services bancaires sont deux objectifs liés : les clients peuvent toujours avoir besoin que leur transaction ou leur demande soit traitée après la suspension de l’IA.
Le document de consultation est attendu dans les semaines suivant l’annonce. Sa date de publication, la date limite pour y répondre et les exigences définitives en matière de gouvernance n’ont pas encore été annoncées.
Détection des fraudes et accès facilité aux services bancaires
HSBC Hong Kong a testé deux applications dans le bac à sable : la traduction en langue des signes par l’IA générative et la détection des hypertrucages. La première vise à faciliter l’accès aux services bancaires pour les clients qui utilisent la langue des signes. La seconde cible les contenus trompeurs produits à l’aide de technologies avancées.
Les hypertrucages sont des images, des enregistrements audio ou des vidéos générés ou modifiés pour imiter des personnes réelles. Les banques sont exposées à des risques lorsque ces contenus servent à usurper l’identité de clients ou à dissimuler des activités frauduleuses.
Kazimierz Kelles-Krauz, responsable des canaux numériques et de l’IA pour la banque de détail et la gestion de patrimoine chez HSBC Hong Kong, a déclaré que l’IA transformait à la fois les attentes des clients et les techniques de fraude. Il a évoqué son potentiel pour aider les banques à anticiper et à détecter les escroqueries, et expliqué que la participation au bac à sable permettait de mener des essais dans un cadre contrôlé, avec des risques maîtrisés et sous la conduite des autorités de réglementation.
Ping An Digital Bank a achevé le développement d’une plateforme de lutte contre la fraude qui utilise la reconnaissance faciale par IA lors des contrôles d’identité. Le système analyse en temps réel les autoportraits photographiques des clients afin de repérer les visages présumés fabriqués ou synthétiques.
Bank of China Hong Kong a également testé la faisabilité de la détection des voix générées par l’IA lors des appels au service client. Ensemble, ces projets montrent comment les banques appliquent l’IA aux mêmes canaux que les criminels peuvent utiliser pour imiter l’apparence ou la voix d’une personne.
Un service client attentif aux besoins locaux
Bank of China Hong Kong a achevé la validation technique d’un assistant intelligent d’information sur les investissements et d’une application de service client vocal reposant sur l’IA. L’assistant combine des données internes et externes pour produire à l’intention des employés des informations actualisées et personnalisées sur les investissements et les produits.
La banque a indiqué que ces outils aideraient les employés en contact direct avec la clientèle à comprendre les besoins d’investissement des clients et leur appétence au risque. Son application vocale a été testée dans les langues couramment utilisées à Hong Kong, notamment lors de conversations alternant entre le chinois et l’anglais.
La prise en compte de ce mélange linguistique est importante dans les échanges quotidiens. Un appelant peut employer les deux langues dans une même phrase ; comprendre sa demande nécessite donc autre chose que de traiter la conversation comme si elle était entièrement en chinois ou en anglais.
Nanyang Commercial Bank a testé un service intelligent de dépôts à terme qui s’appuie sur la conversation pour comprendre les besoins des clients, recommander des produits et les aider à effectuer des transactions. Le projet vise à limiter les saisies répétées de données au cours du processus.
La banque a indiqué que le système combinait des vérifications croisées par l’IA et une supervision humaine. Les clients doivent authentifier eux-mêmes chaque transaction finale, de sorte que leur approbation intervient au moment où les fonds sont engagés.
Bank of China Hong Kong a également indiqué avoir été sélectionnée pour GenA.I. Sandbox++, où elle prévoit des projets pilotes axés sur l’expérience des consommateurs et la formation intelligente des employés en contact direct avec la clientèle.
Accompagnement des investissements et examen des crimes financiers
Standard Chartered a testé l’IA générative pour le suivi des transactions financières et l’analyse financière des clients. Son application de lutte contre la criminalité financière analyse les données relatives aux transactions suspectes et les éléments d’enquête afin d’aider les employés à préparer leurs rapports.
Les travaux d’analyse des clients associent les informations sur les transactions aux données de marché pour produire des dossiers de préparation aux rendez-vous et des analyses d’investissement à l’intention des chargés de relation clientèle. Ces employés entretiennent les relations avec les clients et les aident à s’orienter parmi les produits et services bancaires.
Standard Chartered a indiqué que ses collaborateurs spécialisés contrôlaient les analyses de l’IA et prenaient les décisions finales. La banque a également déclaré avoir développé plus de 300 cas d’usage de l’IA à l’échelle mondiale, notamment dans la gestion de patrimoine et les activités transfrontalières.
China Construction Bank Asia a testé son assistant intelligent pour chargés de clientèle, qui fait appel à plusieurs agents d’IA pour soutenir différentes tâches de ces derniers. Les agents prennent en charge le traitement des demandes, la recherche d’informations sur les clients, les recherches documentaires, l’aide à la communication, les contrôles de conformité et les suggestions de suivi.
Un chargé de clientèle peut saisir en langage courant un numéro de client ou d’autres informations d’identification. La plateforme rassemble alors le profil du client, les détails de ses comptes et ses échanges antérieurs, puis les met en relation avec les conseils sur les produits et les règles internes.
Les deux banques cherchent à réduire le temps que les employés consacrent à rechercher des informations et à les assembler sous une forme exploitable. Leurs projets montrent aussi pourquoi la HKMA insiste sur la traçabilité : une recommandation peut s’appuyer sur plusieurs sources de données et de nombreuses étapes de traitement.
ICBC Asia chiffre les gains potentiels
Industrial and Commercial Bank of China Asia a présenté trois applications portant sur le remboursement des prêts, l’évaluation annuelle des risques clients et la surveillance des marchés financiers. Les chiffres communiqués par la banque donnent un aperçu plus détaillé des gains opérationnels recherchés par les établissements.
La banque a indiqué que son application de recouvrement de créances associait l’automatisation robotisée des processus aux grands modèles d’IA du groupe ICBC afin de repérer plus tôt les risques de non-remboursement. L’automatisation robotisée des processus exécute des tâches informatiques répétitives selon des procédures définies. ICBC Asia a déclaré que le taux de recouvrement des prêts à haut risque pourrait dépasser 50 %.
Pour les évaluations annuelles des risques clients liées à la lutte contre le blanchiment d’argent, la banque a utilisé des technologies telles que la reconnaissance optique de caractères. Celle-ci transforme le texte de documents numérisés ou d’images en informations qu’un ordinateur peut traiter. La banque a fait état d’un gain d’efficacité supérieur à 60 %.
Son application dédiée aux marchés financiers associe l’IA générative à un agent développé en interne pour répondre aux questions sur les positions de swaps de change et l’exposition aux risques. Un swap de change consiste à échanger des devises et à convenir de procéder ultérieurement à l’échange inverse ; les employés doivent surveiller les positions et les risques qui en résultent.
ICBC Asia a indiqué que des recherches de données qui prenaient auparavant plusieurs heures pouvaient désormais être effectuées en deux minutes, et fait état d’un gain d’efficacité de 95 % pour les opérations de négociation. La banque n’a pas précisé le taux de recouvrement initial, les méthodes de mesure détaillées ni la taille des échantillons à l’origine de ces chiffres de performance.
Ces exemples donnent une traduction concrète aux exigences opérationnelles d’ART. Un accès plus rapide aux informations peut aider les opérateurs et les gestionnaires des risques, tandis que les systèmes de recouvrement et d’évaluation des clients intègrent l’IA à des processus qui ont des conséquences directes pour les emprunteurs et les équipes chargées de la conformité.
Partage des données et prochaine phase d’essais
La HKMA travaille avec Cyberport et l’Université de Hong Kong à une plateforme de partage de données d’entraînement pour l’IA. L’annonce officielle présente l’assurance de la qualité des données comme l’un de ses principes fondamentaux de conception.
Les données d’entraînement fournissent les exemples à partir desquels un modèle d’IA apprend à reconnaître des tendances. Les contrôles de qualité sont importants, car des informations inexactes, incomplètes ou inadaptées peuvent influencer les réponses d’un système. Dans le programme ART, la plateforme associe cette question aux contrôles de gouvernance et opérationnels.
GenA.I. Sandbox++ permettra de poursuivre les essais d’applications agentiques. Cette nouvelle phase associe des expérimentations pratiques à une réflexion sur la manière d’attribuer les responsabilités lorsque les systèmes d’IA accèdent plus largement aux données, aux outils et aux processus bancaires.
Les projets déjà présentés font apparaître deux formes concrètes de supervision : la vérification par des professionnels des analyses de l’IA chez Standard Chartered et l’authentification obligatoire des clients avant la finalisation d’une transaction chez Nanyang Commercial Bank. Les mesures d’intervention proposées ajouteraient un niveau de contrôle supplémentaire, en permettant aux banques de limiter ou d’arrêter les agents et de confier les tâches à des personnes ou à des processus de secours.
La priorité immédiate de Hong Kong consiste à articuler ces garanties avec l’utilisation croissante de l’IA dans le secteur bancaire. ART fixe le cap, tandis que la consultation à venir examinera la manière dont les banques devront documenter les agents, attribuer les responsabilités et réagir lorsque les activités automatisées dévient de leur trajectoire.
À retenir
- La HKMA a annoncé ART le 15 octobre 2026, un cadre reposant sur la responsabilité, la résilience et la confiance.
- Plus de 60 % des cas d’usage de la deuxième édition du GenA.I. Sandbox ont exploré l’IA agentique.
- Le programme comprend des orientations prudentielles, une plateforme de partage de données d’entraînement et de nouveaux essais dans le cadre de Sandbox++.
- Un document de consultation à venir examinera la responsabilité liée aux agents, la création d’un registre des agents importants et les mécanismes d’intervention.
- Les essais des banques portent sur l’accessibilité, la détection des fraudes, le service client, l’accompagnement des investissements, le remboursement des prêts et la surveillance des risques.
- Les garanties proposées comprennent la traçabilité des décisions, la suspension d’urgence et le recours à des personnes ou à des systèmes de secours.