Un cycle porteur pour les semi-conducteurs face à une tendance de croissance plus faible
La Corée du Sud pourrait s’approcher de la stagnation économique vers 2029 ou 2030 si le recul de sa croissance, amorcé il y a plusieurs décennies, se poursuit, ont averti des économistes lors d’un forum sur les politiques publiques à Séoul. Cette échéance est toutefois nettement plus proche que celle retenue dans les projections de référence publiées par l’Institut coréen de développement (KDI), qui prévoit une croissance potentielle dans le bas de la fourchette de 1 % en 2030 et une contraction à la fin des années 2040.
Sommaire
- Un cycle porteur pour les semi-conducteurs face à une tendance de croissance plus faible
- Pourquoi les prévisions de contraction divergent
- Le ralentissement passé s’explique surtout par la productivité
- Les bénéfices des puces peuvent masquer les difficultés d’autres secteurs
- La demande liée à l’IA et la concurrence chinoise présentent des risques distincts
- La baisse de la population active aggrave le problème
- La réforme de l’éducation doit favoriser les idées, et non l’imitation
- Soutenir les entreprises sans protection permanente
- Les choix politiques influeront sur les résultats, pas sur la tendance démographique
- À retenir
Cette différence est importante. En 2026, le boom des semi-conducteurs dope les exportations et les bénéfices des entreprises, et la croissance économique annuelle devrait dépasser 3 %, selon l’une des estimations présentées lors du forum. Mais ni une année particulièrement dynamique ni une extrapolation des faiblesses passées ne permettent de déterminer quand l’économie commencera à se contracter.
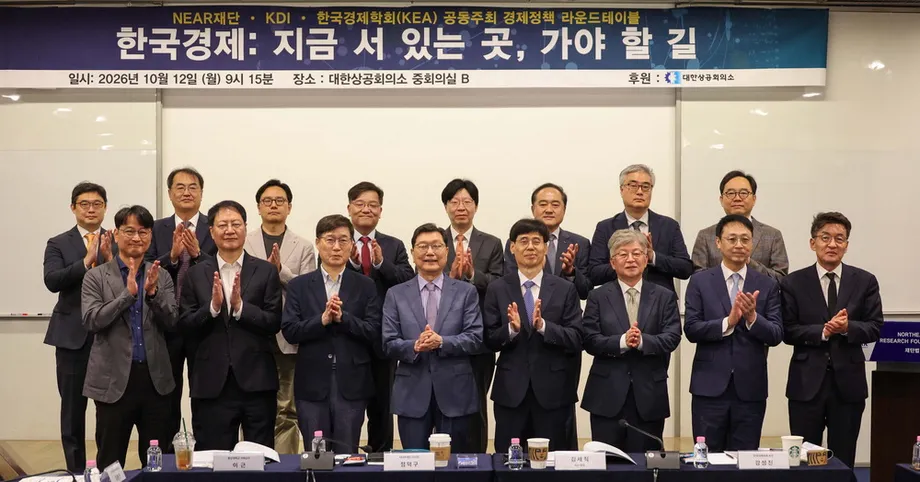
La NEAR Foundation, le KDI et l’Association coréenne d’économie ont organisé cette table ronde le 12, à la Chambre de commerce et d’industrie de Corée, dans le district de Jung, à Séoul. Les participants craignent surtout que les retombées des puces pour l’intelligence artificielle ne masquent le ralentissement de la productivité dans une grande partie de l’économie. Ils ont estimé que l’éducation, la politique industrielle et la diffusion de l’IA devaient s’inscrire dans une stratégie de croissance commune, plutôt que relever d’initiatives distinctes.
Kim Mi-ru, directrice du département de recherche sur les politiques macroéconomiques et financières du KDI, a décrit une baisse de la tendance de croissance réelle à long terme d’environ un point de pourcentage tous les cinq ans au cours des trois dernières décennies. Si cette trajectoire se poursuit, a-t-elle averti, la croissance pourrait frôler la stagnation vers 2029 ou 2030, avant de se contracter.
Il s’agit d’une mise en garde conditionnelle, et non d’une prévision faisant consensus. La question la plus utile est de savoir ce qui distingue ces scénarios : la production que la Corée pourra tirer de sa main-d’œuvre et de ses investissements à mesure que sa population vieillit, et la capacité de réussite de l’industrie des puces à profiter à d’autres entreprises.
Pourquoi les prévisions de contraction divergent
Le rapport du KDI sur la croissance potentielle, publié le 8 mai 2025, prévoit une dégradation plus progressive que celle évoquée lors du forum. Son scénario de référence situe la croissance potentielle dans le haut de la fourchette de 1 % en 2025, dans le bas de cette fourchette en 2030 et autour de zéro dans les années 2040. Une légère baisse de la production commencerait à la fin des années 2040.
La croissance potentielle correspond au rythme qu’une économie peut maintenir en mobilisant sa main-d’œuvre, son capital et ses capacités de production sans provoquer de pressions inflationnistes durables. La croissance réelle peut la dépasser lors d’un boom des exportations ou lui être inférieure en période de récession. Une hausse trimestrielle du PIB, une prévision de croissance annuelle et une estimation de la croissance potentielle à long terme mesurent donc des réalités différentes.
Les comptes rendus des propos tenus par Kim lors du forum divergent également. L’un situe la stagnation autour de 2029 ou 2030 ; un autre évoque une entrée dans la fourchette de 0 % dès 2026 et une contraction possible vers 2030. Aucun de ces comptes rendus ne permet d’affirmer que le KDI a remplacé son modèle publié par une nouvelle prévision officielle.
Les principales dates et projections sont les suivantes :
- 5 août 2013 : le Bureau du budget de l’Assemblée nationale publie une étude qui documente le ralentissement de la croissance de la productivité.
- 8 mai 2025 : le KDI publie ses scénarios de croissance potentielle, qui situent la contraction de référence à la fin des années 2040.
- 2026 : des participants au forum avertissent que le boom des semi-conducteurs masque la faiblesse de secteurs industriels plus larges.
- 2029-2030 : selon la mise en garde de Kim, l’économie pourrait frôler la stagnation si le recul historique se poursuit.
- Début et fin des années 2040 : les scénarios pessimiste et de référence du KDI situent respectivement le début de la contraction à ces périodes.
Les estimations de l’OCDE citées dans un autre compte rendu situent la croissance potentielle à 1,92 % en 2025, 1,71 % en 2026 et 1,57 % en 2027. Le taux projeté pour le quatrième trimestre 2027 est de 1,52 %. Ces chiffres indiquent une poursuite du ralentissement, mais pas une contraction autour de 2030.
Le ralentissement passé s’explique surtout par la productivité
La croissance annuelle moyenne de la Corée est passée de 4,7 % entre 2001 et 2010 à 3,1 % entre 2011 et 2019. Selon les calculs du KDI, le ralentissement de la croissance de la productivité totale des facteurs explique 66,9 % de cette baisse de 1,6 point de pourcentage. Cela représente environ 1,07 point, faisant de la productivité la principale cause identifiée.
La productivité totale des facteurs mesure l’efficacité avec laquelle une économie transforme ses intrants en production, au-delà de l’ajout de travailleurs ou d’équipements. Les progrès technologiques, l’amélioration des compétences et de l’organisation, ainsi qu’une allocation plus efficace des ressources peuvent tous la renforcer. Il s’agit d’un indicateur calculé, et non d’un décompte direct des innovations.
Le KDI constate que le ralentissement s’est poursuivi récemment. En comparant la période 2011-2019 à la période 2015-2024, qui se chevauche en partie, il observe une baisse supplémentaire de 0,6 point de pourcentage de la croissance, due au ralentissement à la fois des gains de productivité et de la progression des intrants en travail.
Le Bureau du budget de l’Assemblée nationale avait repéré un problème similaire bien plus tôt. Dans son analyse de la productivité publiée en 2013, il estimait que la croissance de la productivité dans l’économie marchande, hors activités publiques comme l’administration et la défense, avait ralenti, passant de 2,2 % dans les années 1980 à 1,3 % dans les années 2000. Dans l’industrie manufacturière, la croissance de la productivité était tombée à 0,5 % dans les années 2000, tandis que celle des services marchands était passée de 0,8 % dans les années 1990 à 0,1 % dans les années 2000.
Il ne faut pas mettre directement en série ces estimations historiques et les données plus récentes du KDI. Le Bureau du budget a lui-même relevé des divergences entre chercheurs liées aux différences de périmètre de la main-d’œuvre, de mesure du capital et d’hypothèses économiques. Le constat commun porte sur la tendance à la baisse, et non sur l’existence d’une série de données unique et ininterrompue.
Les bénéfices des puces peuvent masquer les difficultés d’autres secteurs
Les chiffres présentés par Kwon Nam-hoon, président de l’Institut coréen de l’économie industrielle et du commerce, illustrent le poids des semi-conducteurs dans le bilan industriel. De janvier à août, les exportations totales auraient progressé de 52,8 % sur un an. Celles de semi-conducteurs ont augmenté de 169,6 %, tandis que les exportations hors semi-conducteurs ont progressé de 18 %.
Les exportations hors semi-conducteurs étaient donc en hausse sur cette période, et non en baisse. La mise en garde porte sur leur progression relative et leur trajectoire à plus long terme : les exportations hors semi-conducteurs et automobiles seraient globalement stables depuis environ 15 ans. Cet indicateur exclut deux secteurs, tandis que le chiffre de 18 % ne concerne que les puces.
L’écart entre les bénéfices est plus marqué. La marge opérationnelle de l’industrie manufacturière aurait atteint 24 % au deuxième trimestre, mais seulement 7,2 % une fois Samsung Electronics et SK Hynix exclues. L’écart est de 16,8 points de pourcentage ; la marge globale est plus de trois fois supérieure à celle calculée sans ces deux entreprises. Il s’agit d’un calcul qui exclut deux sociétés, et non d’une mesure précise de l’ensemble des activités liées aux semi-conducteurs.
Kwon a averti que le boom risquait de masquer les difficultés de compétitivité de l’industrie. Il a proposé de stabiliser les chaînes d’approvisionnement, de tenir compte de la situation propre à chaque secteur et de développer des réseaux de fournisseurs et d’entreprises connexes autour des grandes industries.
Les données du premier trimestre de la Banque de Corée, citées séparément, font état d’une hausse du PIB de 1,7 % par rapport au trimestre précédent et d’une progression des exportations de 5,1 %, portée par les produits informatiques, dont les puces. Ces chiffres trimestriels et ceux du forum, qui portent sur la période de janvier à août et le deuxième trimestre, couvrent des périodes différentes et ne doivent pas être considérés comme un instantané unique.
La demande liée à l’IA et la concurrence chinoise présentent des risques distincts
Le problème des semi-conducteurs n’est pas que la vigueur de la demande soit indésirable. C’est qu’un retournement pourrait mettre au jour les difficultés d’industries déjà confrontées à la concurrence. Yang Jun-seok, professeur d’économie à l’Université catholique de Corée, a averti qu’un ralentissement de la demande mondiale de puces, dans un contexte d’inquiétudes autour d’une bulle de l’IA, pourrait transmettre un choc à l’ensemble de l’économie.
Kim Dong-won, ancien professeur invité à l’Université de Corée, a évoqué une prévision de repli des investissements américains dans l’IA en 2028. Il a averti que les secteurs utilisant des technologies de niveau intermédiaire ou inférieur, qui représentent 42 % des emplois manufacturiers, pourraient être particulièrement vulnérables si le boom des semi-conducteurs prend fin. Cette date correspond à une prévision qu’il a citée, et non à un événement programmé ou à un point de bascule avéré.
La concurrence chinoise constitue une autre source de pression. L’analyse industrielle présentée lors du forum a décrit une dégradation des déficits commerciaux bilatéraux dans les ordinateurs, les équipements électriques industriels et les matériaux chimiques de précision par rapport à la situation d’il y a dix ans. Les batteries, les matériaux, d’autres produits sidérurgiques, les automobiles et les produits pharmaceutiques seraient passés en déficit.
Ji Man-soo, chercheur principal à l’Institut coréen de la finance, a appelé à des mesures de soutien aux entreprises de plus grande taille dans les secteurs des matériaux, des composants et des équipements, confrontées à la concurrence des prix bas chinois. Le président de la NEAR Foundation, Chung Duck-koo, a estimé que les évolutions géopolitiques obligeaient la Corée à revoir sa position dans les réseaux internationaux de production et à réagir à l’expansion des capacités manufacturières chinoises.
Kim Dae-jong, professeur de gestion à l’Université Sejong, a également cité les conflits sociaux chez Samsung Electronics comme un risque potentiel pour la production. Il a plaidé pour un soutien à la sidérurgie et à la pétrochimie, ainsi qu’à la défense et à l’IA, afin que la croissance nationale ne dépende pas autant d’un seul secteur.
La baisse de la population active aggrave le problème
Les hypothèses démographiques du KDI montrent pourquoi il devient plus urgent d’améliorer la productivité. La population âgée de 15 à 64 ans a culminé à 37,63 millions de personnes en 2019. Elle devrait diminuer d’environ 3,2 millions entre 2021 et 2030, puis de 5,1 millions entre 2031 et 2040 et de 4,6 millions entre 2041 et 2050.
Ces trois baisses projetées représentent au total 12,9 millions de personnes. La part de la population en âge de travailler devrait passer de 69,5 % en 2025 à 51,9 % en 2050. Sur la même période, la proportion des personnes âgées de 65 ans ou plus passerait de 20,3 % à 40,1 %, soit près du double.
La structure par âge influe sur l’emploi, et pas seulement sur le nombre d’habitants. Le KDI relève que le taux d’activité avoisine 80 % chez les personnes âgées de 30 à 59 ans, mais reste inférieur à 50 % chez les 60 ans et plus. Dans son scénario de référence, la contribution du travail à la croissance devient négative vers 2030.
Le ralentissement de la productivité et la baisse du nombre de travailleurs peuvent aussi réduire le rendement attendu des investissements, freinant ainsi la progression de l’investissement en capital. Le KDI recommande donc des mesures pour favoriser l’emploi des femmes pendant la grossesse et l’éducation des enfants, prolonger les possibilités d’emploi des seniors et accroître le recours à la main-d’œuvre étrangère.
Le débat fait écho au projet de réduction de la durée hebdomadaire du travail, qui prévoyait de ramener la durée légale de 40 à 36 heures sans baisse de salaire. Selon des chiffres antérieurs, la production coréenne par heure s’élevait à 54,64 dollars en 2023, contre 97,05 dollars aux États-Unis. L’effet du projet dépend en partie de la capacité des entreprises à augmenter suffisamment la production horaire pour compenser la réduction du temps de travail. Les comptes rendus disponibles ne permettent pas de déterminer où en est le texte législatif.
La réforme de l’éducation doit favoriser les idées, et non l’imitation
Kim Se-jick, président du KDI, a estimé que la capacité de la Corée à assimiler des connaissances existantes ne lui offrait plus les mêmes perspectives de croissance. Dans les années 1960 à 1980, a-t-il déclaré, l’accumulation de compétences adaptées à l’imitation a soutenu une croissance à long terme supérieure à 8 %. La valeur de cette approche a rapidement diminué à partir des années 1990, à mesure que l’écart technologique avec les économies avancées se réduisait.
Lors du forum, Kim a lié la politique de croissance à l’éducation et à la valorisation de la pensée originale :
À l’ère de l’IA, la capacité à penser est essentielle pour inverser le recul de la croissance à long terme.
Il a proposé des systèmes d’éducation et de sélection qui développent la créativité, notamment des cours axés sur la création de problèmes ouverts et des épreuves d’admission à l’université accordant davantage de poids aux capacités créatives. L’objectif est de produire de nouvelles connaissances, plutôt que de s’appuyer principalement sur l’apprentissage de ce que d’autres ont déjà développé.
Un projet de système national d’enregistrement des idées permettrait de les enregistrer, de protéger les droits de leurs auteurs et de les rémunérer. Selon la proposition présentée lors du forum, l’État pourrait acheter des idées présentant un intérêt public. Le chercheur du KDI Cho Deok-sang a fait valoir que les bonnes idées peuvent profiter au-delà de leurs auteurs et qu’un petit nombre d’idées fructueuses pourrait ainsi générer d’importantes retombées.
Kim Jae-jun, professeur émérite à l’Université Kookmin, s’est intéressé à la manière dont les idées prometteuses sont évaluées. Il a proposé de conserver une trace des projets rejetés, de les réexaminer et de suivre les évaluations effectuées. Il s’agit encore de propositions. Aucun calendrier de mise en œuvre, plan de financement ou cadre détaillé des droits n’a été précisé.
Soutenir les entreprises sans protection permanente
Kang Sung-jin, président de l’Association coréenne d’économie et professeur d’économie à l’Université de Corée, a estimé que le rôle de l’État devait évoluer à mesure que progressent les capacités technologiques et d’investissement des entreprises privées. Les entreprises devraient prendre la tête des investissements, du développement technologique et de la commercialisation, tandis que l’État soutiendrait la recherche fondamentale, les compétences et les infrastructures lorsque l’investissement privé est insuffisant.
Sa proposition prévoit que les pouvoirs publics partagent les risques initiaux liés aux technologies incertaines, tout en fixant des objectifs et des critères de performance afin que le soutien ne se transforme pas en protection permanente de certaines entreprises. Cette approche diffère d’un modèle dans lequel l’État choisit directement les secteurs à soutenir et oriente l’allocation des ressources.
Lee Young, directeur de l’Institut coréen des finances publiques, a estimé que l’État devait se concentrer sur les fondements de l’innovation et sur une réglementation plus rationnelle. Kim So-young, professeur à l’Université nationale de Séoul, a mis en garde contre une intervention excessive de l’État dans la répartition des ressources au sein d’une économie de marché mature.
La vulnérabilité des travailleurs face aux changements fait partie du même débat. Chung Chul, président de l’Institut coréen de recherche économique, a averti que la résistance à l’adoption des technologies et aux réformes risquait de s’accentuer si les travailleurs supportaient une part disproportionnée de leurs coûts. Il a plaidé à la fois pour un marché du travail plus flexible et pour des dispositifs de protection de l’emploi plus solides.
Les anciennes recherches du Bureau du budget apportent un éclairage sur les économies d’échelle dans les secteurs industriels. Elles estiment que leur rendement dans l’économie marchande est passé de 0,66 dans les années 1980 à 1,16 à partir des années 1990, tandis que le progrès technologique estimé ralentissait de 4 % à 1 %. Une valeur supérieure à un signifie que la production peut augmenter proportionnellement plus vite que les intrants lorsque la production s’accroît. Le Bureau recommandait de créer des structures de coopération dans les services et des réseaux de recherche partagée et d’accès aux marchés pour les petites entreprises, tout en tenant compte de leurs effets sur les revenus.
Les choix politiques influeront sur les résultats, pas sur la tendance démographique
Le KDI modélise trois hypothèses de croissance annuelle de la productivité : 0,6 % dans le scénario de référence, 0,9 % dans le scénario optimiste et 0,3 % dans le scénario pessimiste. Le scénario optimiste repose sur les progrès du développement et de l’adoption de l’IA, ainsi que sur des réformes économiques. Le scénario pessimiste suppose que les tensions commerciales limitent la spécialisation internationale et la diffusion des technologies, tandis que les réformes piétinent.
Les écarts entre ces scénarios sont importants. Le scénario optimiste permet encore une croissance modeste en 2050 ; le scénario pessimiste avance le début de la contraction au début des années 2040. Aux prix et taux de change de 2024, le PIB par habitant projeté en 2050 s’élève respectivement à environ 53 000, 48 000 et 44 000 dollars. Il s’agit d’estimations par scénario, et non de prévisions des revenus futurs en dollars aux taux de change alors en vigueur.
Le KDI met également en garde contre l’idée que les faiblesses structurelles relèvent uniquement d’un ralentissement temporaire. Le déficit budgétaire géré a représenté en moyenne 1,4 % du PIB entre 2011 et 2019, mais est resté proche de 4 % après la crise de la pandémie, relève-t-il. Des mesures de relance répétées pourraient fragiliser les finances publiques sans rétablir les capacités de production. Le ralentissement de la croissance pourrait aussi abaisser le taux d’intérêt compatible avec une activité stable, réduisant ainsi la marge disponible pour baisser les taux en période de ralentissement.
Le ministre des Finances, Koo Yun-cheol, et le gouverneur de la Banque de Corée, Shin Hyun-song, ont appelé à des réformes structurelles et à une meilleure coordination des politiques publiques. Le président Lee Jae Myung a identifié la réglementation, la finance, les services publics, les retraites, l’éducation et le travail comme autant de domaines à réformer. Les comptes rendus du forum ne précisent aucun calendrier contraignant pour l’adoption de ses propositions. Le prochain enjeu sera de déterminer si ces engagements généraux entraînent des progrès de productivité et de participation au marché du travail au-delà du secteur des semi-conducteurs.
À retenir
- Lors d’un forum, des participants ont évoqué une stagnation possible vers 2029 ou 2030, plus tôt que dans les projections de référence publiées par le KDI.
- Le KDI prévoit une croissance potentielle dans le bas de la fourchette de 1 % en 2030 et une contraction de référence à la fin des années 2040.
- Le ralentissement des gains de productivité explique 66,9 % de la baisse de la croissance entre 2001-2010 et 2011-2019.
- La marge bénéficiaire annoncée dans l’industrie manufacturière passe de 24 % à 7,2 % lorsque Samsung Electronics et SK Hynix sont exclues.
- Selon les projections du KDI, la part de la population en âge de travailler tombera à 51,9 % en 2050, tandis que celle des 65 ans ou plus atteindra 40,1 %.
- Parmi les propositions figurent une éducation axée sur la créativité, la rémunération des idées, le renforcement des réseaux industriels et une participation accrue au marché du travail.
- Aucun calendrier de mise en œuvre n’a été précisé pour le projet d’enregistrement des idées ou les autres recommandations du forum.