De nouvelles règles placent les entreprises d’actifs virtuels sous supervision officielle
Le Pakistan a ouvert un portail de demande d’agrément pour les actifs virtuels. Les exigences minimales de capital vont de 15 millions à 500 millions de PKR, avec des règles distinctes pour les plateformes d’échange, les dépositaires, les émetteurs de jetons et d’autres entreprises. La Pakistan Virtual Assets Regulatory Authority (PVARA) indique que ses deux règlements relatifs aux agréments ont été publiés et sont entrés en vigueur le 21 août 2026.
Sommaire
- De nouvelles règles placent les entreprises d’actifs virtuels sous supervision officielle
- Champ d’application du cadre d’agrément
- Évolution du cadre
- Date limite et voies d’accès à un agrément complet
- Exigences en matière de capital, d’actionnariat et de direction
- La protection des clients est une obligation légale, pas une garantie d’investissement
- Un accès aux services bancaires assorti de strictes limites
- Les projets de tokenisation vont au-delà des plateformes de négociation
- IA, dépenses et coopération internationale
- Points clés
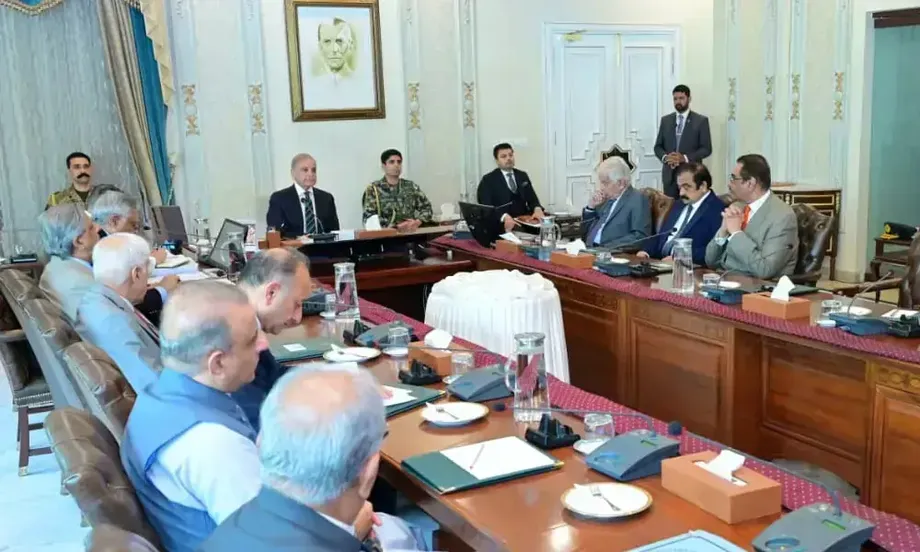
Le ministre d’État et président de la PVARA, Bilal Bin Saqib, a présenté le cadre au Premier ministre Muhammad Shehbaz Sharif et au cabinet fédéral, ainsi que les travaux sur la tokenisation de la dette souveraine, les projets pilotes de finance numérique et la coopération internationale. Les responsables ont déclaré que les règlements relatifs aux agréments avaient été mis en œuvre dans les cinq mois suivant l’adoption du Virtual Assets Act de 2026 et que l’autorité avait atteint les objectifs annoncés en dépensant moins de 8 % de son budget alloué.
Concrètement, le dispositif définit une voie d’accès à un marché réglementé. Les entreprises doivent obtenir une autorisation pour les services qu’elles proposent, respecter des exigences en matière de capital et de gouvernance, protéger les actifs des clients et se conformer aux mesures de lutte contre la criminalité financière. L’accès conditionnel aux services bancaires permet aux prestataires agréés de régler les transactions autorisées au moyen de comptes distincts dédiés aux fonds des clients.
Le nombre de catégories fait l’objet d’une importante divergence. Le compte rendu du cabinet et les informations sur le lancement font état d’un cadre couvrant 10 activités. La page officielle de la PVARA consacrée aux agréments répertorie 11 catégories d’agrément, en distinguant les jetons adossés à une seule monnaie de ceux adossés à d’autres actifs, à des paniers d’actifs ou à des droits. Les entreprises doivent consulter la liste officielle des catégories pour déterminer les autorisations dont elles ont besoin.
La mise en place d’un système d’agrément ne signifie pas que toutes les demandes ont été approuvées, ni que tous les actifs proposés sur une plateforme agréée bénéficient d’une garantie publique. La distinction entre autorisation préliminaire, agrément complet et approbation d’un investissement particulier traverse l’ensemble du dispositif.
Champ d’application du cadre d’agrément
Le cadre officiel d’agrément de la PVARA recense deux textes réglementaires pris en application de l’article 68 du Virtual Assets Act de 2026 : le Pakistan Virtual Asset Services Regulations de 2026 et le Pakistan Virtual Asset Services Activity Specific Regulations de 2026. Tous deux sont entrés en vigueur à la date de leur publication au Journal officiel, le 21 août.
Le premier fixe les exigences applicables à l’ensemble des entreprises agréées, notamment en matière de gouvernance, de ressources financières, de conduite sur le marché, de technologie, de protection des actifs des clients et de lutte contre le blanchiment d’argent, le financement du terrorisme et le financement de la prolifération. Le second ajoute des exigences propres à chaque type de service. Un agrément n’autorise que les catégories qui y sont expressément mentionnées ; il ne confère pas un droit illimité d’opérer sur l’ensemble du marché.
La liste officielle comprend les services de conseil ; les services de courtage et de négociation ; la conservation ; les plateformes d’échange ; les prêts et emprunts ; les produits dérivés ; la gestion d’actifs et les investissements ; les transferts et règlements ; l’émission de jetons adossés à une monnaie fiduciaire ; l’émission de jetons adossés à d’autres actifs ; et les services liés au minage. Les demandeurs peuvent solliciter plusieurs catégories.
L’écart entre le total annoncé de 10 et le total officiel de 11 semble s’expliquer par le regroupement de l’émission de jetons en une seule activité dans les informations relatives au lancement. La page officielle distingue les deux catégories d’émission. Elle précise également que la loi et les règlements prévalent sur les informations explicatives publiées sur le site.
Le minage est encadré plus étroitement que ne le laisse entendre le nom de la catégorie. Selon la PVARA, le minage seul ne nécessite pas d’agrément de services d’actifs virtuels. Les activités qui impliquent des fonds ou des actifs de clients, ou des services professionnels fournis à des tiers, peuvent en nécessiter un. Un régime distinct d’enregistrement ou de déclaration peut également s’appliquer si l’autorité fixe des seuils concernant l’ampleur des opérations, la consommation d’énergie ou l’activité informatique.
Évolution du cadre
Le délai de cinq mois annoncé correspond à la période séparant l’adoption de la loi pérenne de celle des règlements relatifs aux agréments. Un autre bilan décrit un parcours institutionnel d’environ 15 mois, commencé avec la création de la PVARA en juillet 2025, sous le régime d’une première ordonnance. Ces périodes correspondent à des étapes différentes et ne partent pas du même point.
La chronologie montre également que les autorisations préliminaires et les dispositions bancaires ont précédé les règlements définitifs sur les agréments :
- Juillet 2025 : la PVARA est créée en vertu d’une première ordonnance.
- Décembre 2025 : Binance et HTX obtiennent des certificats préliminaires de non-objection.
- Mars 2026 : le Parlement établit le cadre législatif pérenne avec le Virtual Assets Act de 2026.
- 14 avril 2026 : la circulaire n° 10 de la State Bank of Pakistan instaure un accès conditionnel aux services bancaires pour les prestataires agréés, remplaçant les restrictions en vigueur depuis 2018.
- Du 11 juin au 2 juillet 2026 : la consultation publique PVARA/CON/001/2026 se déroule, avec notamment un webinaire destiné aux parties prenantes.
- 21 août 2026 : les règlements relatifs aux agréments et aux activités spécifiques entrent en vigueur.
- 5 septembre 2026 : le cadre fixe la date limite de dépôt des demandes pour les opérateurs en activité durant la période de transition.
- Septembre 2026 : la PVARA participe à New York à un dialogue sur la blockchain et la finance tokenisée.
Les autorisations de décembre ne doivent pas être confondues avec les agréments complets prévus par les règlements d’août. Les directives de la PVARA permettent aux titulaires de certificats délivrés en vertu des règles de 2025 de demander directement un agrément, tout en restant soumis à l’évaluation requise.
Date limite et voies d’accès à un agrément complet
En vertu de l’article 70, les entreprises en activité au plus tard le 5 mars 2026 devaient déposer une demande de certificat de non-objection avant le 5 septembre 2026, faute de quoi elles devaient cesser leurs activités. Selon les informations relatives au lancement, poursuivre ses activités après cette date sans avoir déposé de demande constituait une infraction. La date limite concernait le dépôt de la demande préliminaire, et non l’achèvement de l’ensemble de la procédure d’agrément.
Un certificat de non-objection, ou NOC, constitue une autorisation préliminaire permettant d’accomplir les formalités nécessaires. Il ne s’agit pas d’un agrément autorisant la fourniture de services d’actifs virtuels. La procédure ordinaire consiste à demander un NOC, à constituer une société au Pakistan, puis à déposer une demande d’agrément complet pendant la période de validité du certificat.
La PVARA doit accorder ou refuser un NOC dans les 60 jours suivant la réception d’une demande complète. Le certificat est valable trois mois et peut être prolongé de trois mois au maximum si la demande de prolongation est déposée avant son expiration et si les motifs sont consignés.
Le délai de décision pour une demande d’agrément complète est de 90 jours. La PVARA peut le prolonger de 60 jours au maximum en cas de complexité, de risques inédits ou de consultation d’autres autorités. Le délai ne commence qu’une fois que l’autorité a confirmé que les documents sont satisfaisants et complets. Les demandes d’informations complémentaires suspendent le délai jusqu’à la réponse du demandeur.
L’autre possibilité est de rejoindre un bac à sable réglementaire, un environnement supervisé dans lequel une entreprise teste un produit innovant dans les limites convenues concernant la clientèle, la durée et les activités. Les participants qui réussissent peuvent demander directement un agrément, sans NOC distinct. La fin du programme ne garantit pas l’obtention d’un agrément, et la participation au bac à sable ne dispense pas de l’obligation de dépôt transitoire mentionnée dans les annonces de lancement.
Exigences en matière de capital, d’actionnariat et de direction
Les demandeurs doivent être constitués au Pakistan en vertu du Companies Act de 2017 et compter au moins trois administrateurs. La loi et les règlements n’imposent pas de participation pakistanaise au capital ni de plafond à la détention étrangère. Une société détenue à 100 % par des actionnaires étrangers peut donc déposer une demande si elle respecte les conditions locales de constitution et les exigences réglementaires.
Le capital libéré minimum varie selon l’activité. Les services de conseil exigent 15 millions de PKR, tandis que les services de courtage et de négociation en exigent 75 millions. La conservation, la gestion d’actifs et les investissements, ainsi que les transferts et règlements, exigent chacun 200 millions de PKR.
Les deux catégories d’émission de jetons exigent 300 millions de PKR. Les plateformes d’échange, les prêts et emprunts, les produits dérivés et les services liés au minage exigent chacun 500 millions de PKR. Le minimum le plus élevé est donc environ 33,3 fois supérieur à celui des services de conseil, soit 500 millions contre 15 millions de PKR. Il s’agit d’exigences de capital et non de frais de demande d’agrément.
Un dossier de demande doit contenir davantage qu’une preuve de financement. La PVARA exige des plans d’activité comprenant des projections financières sur trois ans et des scénarios défavorables, des renseignements sur l’actionnariat et le conseil d’administration, des précisions sur les dispositifs de conservation et une explication de la localisation des clients et des principales activités. Les administrateurs et les cadres dirigeants doivent satisfaire à des critères d’aptitude, notamment à des vérifications de leurs antécédents.
Les prestataires doivent également disposer de mesures de cybersécurité, de dispositifs assurant la poursuite ou la reprise des activités après une perturbation, de procédures d’identification des clients, de systèmes de surveillance des transactions et de mécanismes de signalement des activités suspectes. Le fait d’opérer depuis l’étranger ne suffit pas nécessairement à échapper aux règles : le ciblage, la promotion ou l’intégration de clients au Pakistan peuvent placer une activité dans le champ de la réglementation.
La protection des clients est une obligation légale, pas une garantie d’investissement
Le cadre vise à séparer les biens des clients des actifs propres au prestataire, afin de déterminer ce qui se passe lorsqu’une entreprise détourne des fonds ou fait faillite. Lors du lancement, Saqib a décrit les obligations des entreprises agréées et la protection prévue pour leurs clients.
Les prestataires de services d’actifs virtuels agréés doivent conserver les avoirs de leurs clients séparément des leurs. Ils ne peuvent ni les prêter ni les donner en garantie sans consentement écrit, et ne peuvent y toucher si la plateforme fait faillite. Ce sont désormais des obligations légales, et non de simples promesses.
Ces règles portent sur la gestion des actifs, pas sur leur valeur de marché. La séparation des avoirs des clients n’empêche pas la baisse du cours d’un jeton, et l’agrément d’une plateforme ne signifie pas que chacun des actifs qu’elle propose convient à tous les clients.
La PVARA précise qu’elle n’approuve, ne recommande ni ne garantit aucun actif virtuel particulier. Une plateforme d’échange reste responsable de ses décisions de cotation et doit appliquer les normes qu’elle a publiées. Informer l’autorité d’une cotation ne vaut pas approbation, même si celle-ci peut ordonner à une entreprise agréée de suspendre, de restreindre ou d’interrompre certaines activités liées à un actif.
Les directives officielles permettent de distinguer l’autorisation des arguments promotionnels. La PVARA tient un registre public des titulaires d’agrément. Les entreprises agréées doivent aussi publier sur leur site leur dénomination sociale, leur adresse enregistrée au Pakistan, leurs coordonnées, leur numéro d’agrément et les catégories de services autorisées.
Le compte rendu du cabinet et les annonces de lancement ne précisent ni le nombre d’agréments complets délivrés, ni celui des clients concernés, ni la manière dont les protections ont fonctionné lors de la défaillance réelle d’un prestataire. Ces éléments mesurent la mise en œuvre à un autre niveau que l’ouverture du portail de demande.
Un accès aux services bancaires assorti de strictes limites
La circulaire de la State Bank du 14 avril offre une voie d’accès aux services bancaires dans le cadre du système d’agrément. Les établissements réglementés peuvent ouvrir des comptes aux prestataires agréés par la PVARA, après avoir obtenu une copie de l’agrément en cours de validité et en avoir vérifié l’authenticité directement auprès de l’autorité. Selon les informations publiées, les instructions sont entrées en vigueur immédiatement.
Lorsque le modèle économique du prestataire le nécessite, les banques peuvent ouvrir des comptes distincts pour les fonds des clients, destinés aux règlements autorisés. Ces comptes doivent être libellés en roupies pakistanaises et ne donner lieu à aucune rémunération. Les dépôts et retraits en espèces sont interdits, et les fonds des clients ne doivent pas être mélangés à ceux du prestataire.
Les fonds de ces comptes ne peuvent servir de garantie ou de sûreté pour un financement accordé au prestataire. Les banques doivent examiner l’activité, la clientèle, les modalités d’intégration des clients et les marchés géographiques concernés, adapter leur évaluation des risques, surveiller la relation et signaler les transactions suspectes à la Financial Monitoring Unit.
Les titulaires d’un NOC peuvent bénéficier de comptes à usage limité pour accomplir les formalités d’agrément. Les services supplémentaires, y compris les transactions liées aux actifs virtuels, ne sont accessibles qu’après l’octroi d’un agrément complet par la PVARA et sous réserve du respect des conditions bancaires.
L’autorisation est donc plus restreinte qu’une participation sans limite des banques aux marchés des cryptomonnaies. Les banques ne peuvent ni investir dans des actifs virtuels avec leurs propres fonds ou les dépôts de leurs clients, ni en négocier ou en détenir. Leurs obligations en matière de change et leurs autres responsabilités réglementaires restent également applicables lorsqu’elles travaillent avec un prestataire agréé.
Les projets de tokenisation vont au-delà des plateformes de négociation
Lors du compte rendu au cabinet, l’agrément a été présenté parallèlement aux travaux sur une infrastructure financière tokenisée. La PVARA étudie avec le ministère des Finances la tokenisation de la dette souveraine, notamment des propositions portant sur l’émission numérique d’euro-obligations et les Naya Pakistan Certificates. Ces initiatives ont été présentées comme des projets en cours ou à l’étude, et non comme des offres déjà lancées.
La tokenisation consiste à représenter un actif ou une créance financière sous la forme d’un jeton numérique enregistré sur une blockchain. Pour un titre de dette, les questions centrales restent les droits attachés à la créance, les obligations de remboursement de l’émetteur et les règles régissant les transferts et les règlements. Le recours à un autre registre technique ne modifie pas à lui seul ces obligations.
Saqib a également évoqué des usages possibles pour les créances commerciales des exportateurs, le fonds de roulement et la finance islamique. Une créance commerciale correspond à une somme due à un exportateur pour des biens ou des services déjà fournis. Le lien envisagé avec les marchés financiers porterait sur le financement adossé à cette créance, et non sur la simple création d’une nouvelle cryptomonnaie négociable.
Les responsables ont fait état d’avancées sur les systèmes de paiement modernes transfrontaliers et les projets pilotes de finance numérique. La démarche annoncée commence par l’agrément, la protection des clients et la lutte contre la criminalité financière, avant de s’étendre aux transferts de fonds, aux exportations numériques, au financement du commerce et aux titres tokenisés.
Aucun montant d’émission, aucun investisseur participant, aucun volume de transactions pilotes ni aucune date ferme de lancement n’ont été annoncés pour les propositions relatives à la dette souveraine. Leur intérêt tient à l’orientation des travaux : étendre le projet réglementaire, de la supervision des entreprises d’actifs virtuels à l’expérimentation d’applications financières. Toute affirmation selon laquelle des financements auraient été réalisés ou les coûts des paiements réduits nécessiterait des résultats supplémentaires.
IA, dépenses et coopération internationale
Les responsables ont indiqué au cabinet que l’intelligence artificielle était devenue un élément central du système réglementaire de la PVARA et que des objectifs majeurs avaient été atteints en dépensant moins de 8 % du budget alloué. Le compte rendu ne précisait ni le montant du budget, ni le détail des dépenses, ni suffisamment d’éléments opérationnels pour évaluer indépendamment la contribution de l’IA.
Une faible part des dépenses annoncées ne permet pas de déterminer les moyens nécessaires à la poursuite de la supervision. Le cadre impose d’évaluer l’actionnariat, le capital, la protection des clients, la technologie et les dispositifs de lutte contre la criminalité financière au sein d’entreprises présentant des profils de risque différents. Saqib a désigné le renforcement des capacités institutionnelles et la coordination avec les autorités financières existantes comme des priorités.
Sur le plan international, la PVARA et la mission permanente du Pakistan auprès des Nations unies ont travaillé avec le Bureau des Nations unies pour les technologies numériques et émergentes à un dialogue organisé à New York en septembre 2026, intitulé « Blockchain and the Tokenized Future ». L’événement portait sur les garanties entourant les nouvelles infrastructures financières et sur la participation du Pakistan à ces discussions.
Lors du compte rendu au cabinet, Saqib a placé la crédibilité et la protection des clients avant le nombre d’annonces pour décrire la mission du régulateur :
L’objectif n’est pas de délivrer des agréments pour faire des annonces. Il s’agit de bâtir un régulateur dont les agréments sont crédibles, dont la supervision protège les Pakistanais et dont le cadre favorise l’investissement et l’innovation responsables.
Les prochaines avancées mesurables seront le traitement des demandes, la publication de la liste des prestataires autorisés et les résultats des projets pilotes proposés. Le compte rendu n’a annoncé aucune nouvelle date ferme d’audience, d’émission ou de lancement de projet pilote. Le cadre fixe des délais de décision pour les demandes complètes, mais ceux-ci ne donnent pas de date d’approbation commune à tous les demandeurs.
Points clés
- Les règlements de la PVARA relatifs aux agréments et aux activités spécifiques sont entrés en vigueur le 21 août 2026, et le portail de demande est ouvert.
- Le cadre officiel répertorie 11 catégories d’agrément, tandis que le compte rendu du cabinet et les informations sur le lancement font état de 10 activités.
- Les opérateurs en activité durant la période de transition devaient demander un NOC avant le 5 septembre 2026, ou cesser leurs activités.
- Un NOC est une autorisation préliminaire, et non une autorisation de fournir des services d’actifs virtuels.
- Le capital libéré minimum varie de 15 millions à 500 millions de PKR selon la catégorie.
- Les prestataires agréés peuvent bénéficier d’un accès conditionnel aux services bancaires, notamment de comptes distincts en roupies pour les fonds des clients.
- L’agrément ne vaut ni approbation publique ni garantie des actifs virtuels particuliers.
- La tokenisation de la dette souveraine et les projets pilotes de paiement restent en développement ; aucun montant ferme d’émission ni aucune date de lancement n’ont été annoncés.