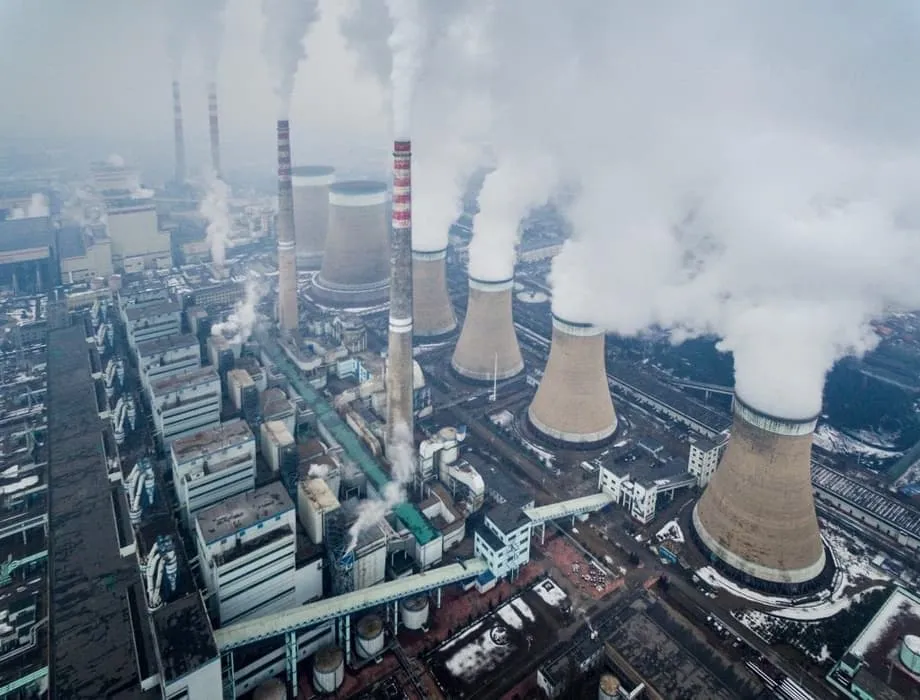
La grande contradiction
En 2025, la Chine a franchi une étape remarquable qui semblait annoncer la fin de l’ère du charbon. Le pays a installé 315 gigawatts de nouvelles capacités solaires et 119 gigawatts d’éolien, faisant passer les sources non fossiles devant la production thermique pour la première fois de l’histoire. Les énergies propres représentent désormais plus de 60 % de la capacité totale installée, tandis que la part du charbon dans la production réelle d’électricité est tombée à son plus bas niveau depuis neuf ans, à 51 % en juin.
Sommaire
- La grande contradiction
- Un record décennal de construction
- La sécurité énergétique l’emporte sur les objectifs climatiques
- Le problème des projets en attente d’autorisation
- Une exception à l’échelle mondiale
- Une production en baisse malgré des capacités en hausse
- Le risque d’actifs échoués
- Le tournant du 15e plan quinquennal
- À retenir
Pourtant, au cours de cette même période, la Chine a mis en service 78 gigawatts de nouvelles capacités de production au charbon, soit le total annuel le plus élevé en dix ans. Plus de 50 grandes unités au charbon, chacune dotée d’une capacité de production d’au moins 1 gigawatt, sont entrées en service. À titre de comparaison, 1 gigawatt peut alimenter plusieurs centaines de milliers à plus de 2 millions de foyers, selon leurs habitudes de consommation.
L’ampleur de cette expansion est stupéfiante. En 2025, la Chine a mis en service à elle seule davantage de capacités de production au charbon que l’Inde au cours de toute la dernière décennie.
Cette contradiction frappante ressort d’un rapport conjoint du Centre for Research on Energy and Clean Air et de Global Energy Monitor. L’analyse met en lumière la tension centrale à laquelle fait face le premier émetteur mondial de gaz à effet de serre : alors même que les énergies propres évinceraient le charbon du réseau, les infrastructures physiques liées aux combustibles fossiles continuent de se développer à un rythme qui menace de verrouiller les émissions pour les décennies à venir.
Un record décennal de construction
Les 78 gigawatts ajoutés en 2025 marquent une rupture nette avec les tendances récentes. Au cours de la décennie précédente, la Chine avait mis en service moins de 20 grandes unités au charbon par an. Le total de 2025 signe un retour à des niveaux de construction inédits depuis 2016, les projections indiquant que les ajouts sur l’année pourraient dépasser 80 gigawatts.
Au premier semestre 2025 seulement, 21 gigawatts ont été mis en service, soit le total semestriel le plus élevé depuis 2016. La construction de 83 gigawatts de capacités de production au charbon a débuté dans l’année, tandis que les travaux ont repris sur 46 gigawatts supplémentaires, soit l’équivalent de la totalité des capacités de production au charbon de la Corée du Sud. Cela laisse présager une nouvelle vague de mises en service en 2026 et 2027.
Les propositions de projets nouveaux ou relancés ont atteint 161 gigawatts en 2025, un record qui montre que le secteur se hâte d’obtenir des autorisations avant un éventuel durcissement des politiques. À la fin de l’année, 291 gigawatts restaient dans les tuyaux, avec des projets autorisés ou en construction, soit environ 23 % du parc charbonnier opérationnel actuel de la Chine.
Cette expansion se concentre dans les provinces de l’ouest riches en charbon. Le Xinjiang, la Mongolie-Intérieure et le Shaanxi arrivaient en tête tant pour les mises en service que pour les lancements de chantiers. Plus des trois quarts des projets nouvellement approuvés étaient financés par des sociétés minières ou des groupes énergétiques exploitant des mines, qui cherchent à garantir une demande stable pour leur production jusqu’en 2030 et au-delà.
La sécurité énergétique l’emporte sur les objectifs climatiques
La poursuite de ces constructions par la Chine s’explique par la combinaison d’inquiétudes liées à la sécurité énergétique, de difficultés structurelles du réseau et de priorités économiques. En 2021 et 2022, de graves sécheresses dans le sud-ouest du pays ont fait chuter la production hydroélectrique, provoquant des pénuries d’électricité qui ont entraîné des fermetures d’usines et des coupures tournantes dans certaines villes. Le souvenir de ces perturbations continue d’influencer les décisions politiques.
La Commission nationale du développement et de la réforme (NDRC), principal organisme chinois de planification économique, a déclaré que le charbon devait continuer à jouer un rôle essentiel de socle et d’équilibrage pendant plusieurs années. Le gouvernement considère le charbon comme une source d’appoint indispensable pour l’éolien et le solaire, qui dépendent des conditions météorologiques et du moment de la journée. Cette philosophie, souvent résumée par la formule « établir le nouveau avant de démanteler l’ancien », privilégie la stabilité pendant la transition.
La volonté de la Chine de dominer l’intelligence artificielle et la production manufacturière de pointe ajoute à la pression. Les centres de données et les usines ont besoin d’une alimentation électrique de base fiable, que les énergies renouvelables ne peuvent pas encore garantir à elles seules, compte tenu des limites actuelles du stockage et du transport de l’électricité. À mesure que davantage de Chinois, sur une population de 1,4 milliard d’habitants, accèdent à la classe moyenne, la demande en climatisation et en appareils électroménagers continue de croître. La consommation d’électricité a augmenté de 3,7 % au seul premier semestre 2025.
Les pénuries d’électricité de 2021 et 2022 ont ravivé des inquiétudes de longue date concernant la sécurité énergétique. Certaines usines ont temporairement interrompu leur production et une ville a imposé des coupures tournantes. En réaction, le gouvernement a indiqué vouloir davantage de centrales au charbon, ce qui a entraîné une hausse des demandes et des autorisations de construction.
Le problème des projets en attente d’autorisation
Une grande partie de la hausse des capacités en 2025 remonte à une frénésie d’autorisations amorcée en 2022. À la suite des pénuries d’électricité, les autorités provinciales ont approuvé plus de 100 gigawatts de capacités de production au charbon par an en 2022 et 2023, à raison de deux nouveaux projets par semaine en moyenne. Cette envolée répondait aux préoccupations locales en matière de sécurité énergétique plutôt qu’aux objectifs nationaux de réduction des émissions de carbone.
Qi Qin, analyste de la Chine au Centre for Research on Energy and Clean Air, explique pourquoi cette expansion se poursuit. « Une fois les autorisations délivrées, il est difficile de revenir sur les projets », souligne-t-elle. L’élan bureaucratique se prolonge indépendamment de l’évolution des conditions du marché. En 2024, les mises en chantier ont atteint un sommet inédit depuis dix ans, avec 94,5 gigawatts, préparant le terrain à l’essor des mises en service en 2025.
Si seulement 25 gigawatts ont été autorisés au premier semestre 2025, contre davantage au cours des années de pointe, les projets nouveaux ou relancés ont atteint 75 gigawatts sur la période, un niveau inégalé en dix ans. Cette accélération pourrait traduire la pression du secteur en faveur d’une expansion des projets au charbon, dans une ultime tentative avant l’échéance de 2030 fixée par la Chine pour atteindre son pic d’émissions de carbone.
Le risque est que les pressions politiques et financières maintiennent les centrales en activité, réduisant la place disponible pour les autres sources d’électricité. Selon Qi, la hausse des émissions dépendra de la capacité de la Chine à cantonner réellement le charbon à un rôle d’appoint et de soutien, plutôt qu’à la production de base.
Une exception à l’échelle mondiale
Alors que la Chine construit, la plupart des pays du monde prennent la direction opposée. La Chine et l’Inde ont représenté à elles deux 87 % des nouvelles capacités de production au charbon mises en service dans le monde au premier semestre 2025. Dans le même temps, l’Union européenne a presque égalé le total des fermetures enregistrées sur l’ensemble de l’année 2023, avec 2,5 gigawatts mis à l’arrêt. L’Irlande est devenue en juin 2025 le cinquième pays de l’UE à abandonner complètement la production d’électricité au charbon.
En Amérique latine, l’abandon de projets au Honduras et au Brésil a ramené à zéro le nombre de projets de centrales au charbon en cours dans la région, une première depuis plusieurs années. Cela fait suite à l’adhésion du Honduras à l’Alliance pour sortir du charbon en mai. Malgré les changements de politique sous l’administration Trump, les États-Unis restent en bonne voie pour retirer davantage de capacités au charbon en 2025 qu’en 2024. Les entreprises de services publics prévoient près de 100 gigawatts de fermetures d’ici 2035.
Cette divergence dessine un paysage énergétique mondial scindé en deux. Les économies avancées démantèlent systématiquement leurs infrastructures charbonnières, tandis que la Chine et l’Inde les développent au nom de leurs besoins de développement et de la stabilité du réseau. La Chine consomme à elle seule plus de la moitié du charbon brûlé dans le monde, ce qui rend ses décisions déterminantes pour l’évolution des émissions mondiales.
Des partenariats pour une transition énergétique juste progressent au Vietnam, en Indonésie et en Afrique du Sud. Ces pays continuent d’emprunter une double voie, en maintenant le charbon tout en planifiant son abandon à terme. À l’inverse, la Chine n’a pas évoqué publiquement de calendrier de sortie du charbon, qui reste profondément ancré dans son système électrique.
Une production en baisse malgré des capacités en hausse
Voici le paradoxe central : malgré les ajouts records de capacités, le rôle du charbon dans le bouquet électrique chinois diminue en réalité. La production d’électricité au charbon a reculé de 2,9 % au premier semestre 2025, tandis que celle du solaire et de l’éolien a progressé respectivement de 20 % et de 10,6 %. Les énergies propres ont couvert toute la hausse nette de la demande d’électricité, faisant baisser la part du charbon dans la production alors même que de nouvelles centrales entraient en service.
Les centrales au charbon chinoises ne fonctionnent désormais qu’à 47 % de leur capacité en moyenne, contre environ 70 % par le passé. Cette baisse du taux d’utilisation laisse penser qu’un important excédent de capacités est déjà en train de se former. Tim Buckley, directeur du groupe de réflexion Climate Energy Finance, basé à Sydney, souligne que les centrales au charbon chinoises n’ont fonctionné que 47 % du temps en 2025, un niveau historiquement bas. « Si le rythme actuel d’installation des énergies renouvelables se maintient, et si le nucléaire peut atteindre 10 gigawatts par an au cours de la prochaine décennie, nous verrons la production d’électricité au charbon se stabiliser, puis diminuer lentement », a-t-il déclaré.
L’Agence internationale de l’énergie prévoit que la demande chinoise de charbon tombera à 4 879 millions de tonnes d’ici 2027, puis continuera de baisser pour atteindre 4 772 millions de tonnes en 2030. D’ici à 2030, les énergies renouvelables devraient fournir 49 % de l’électricité du pays, dépassant ainsi le charbon. Cette baisse ferait plus que compenser les hausses attendues de la consommation de charbon aux États-Unis dans le cadre des politiques actuelles.
Parallèlement, la Chine a ajouté environ 74 gigawatts de capacités de stockage d’énergie en 2025, un volume globalement comparable aux capacités de production au charbon mises en service la même année. Cette évolution vers des ressources qui apportent de la flexibilité au système réduit progressivement le rôle du charbon pour répondre aux pics de demande et équilibrer le réseau.
Le risque d’actifs échoués
Avec 291 gigawatts de projets en attente et des taux d’utilisation en chute libre, le pays pourrait se retrouver face à une vague d’actifs échoués : des centrales qui deviennent non rentables avant même que leurs coûts de construction soient amortis. L’envolée de 2025 traduit la volonté des acteurs du secteur charbonnier de faire avancer leurs projets avant un éventuel durcissement des politiques, au risque de gaspiller des investissements et d’évincer les énergies renouvelables.
Des facteurs structurels protègent le charbon malgré sa rentabilité en baisse. Les réseaux électriques provinciaux garantissent l’approvisionnement en charbon par des contrats d’achat à moyen ou long terme et des accords d’approvisionnement qui obligent les entreprises de services publics à utiliser ce combustible, quel qu’en soit le coût. Les mécanismes de rémunération de capacité récompensent les capacités au charbon installées plutôt que la flexibilité ou les performances réelles. Ces dispositifs mettent les centrales au charbon à l’abri de la concurrence du marché, tandis que les producteurs éoliens et solaires restent exposés aux fluctuations des prix et à l’incertitude de la demande.
La réduction de la production d’énergie renouvelable s’accentue en conséquence. Au dernier trimestre 2024, le taux d’écrêtement a probablement avoisiné 5,5 %, contre 3,2 % officiellement annoncés, en raison de contraintes structurelles plutôt que des conditions météorologiques. Un vaste parc de centrales au charbon soumis à des règles d’exploitation rigides risque d’ancrer le charbon dans le système et de réduire la marge de manœuvre des énergies propres.
Les mises à l’arrêt sont également en retard sur les objectifs. Seul 1 gigawatt a été retiré du service au premier semestre 2025, portant le total à 16 gigawatts depuis 2021. Pour atteindre l’objectif du 14e plan quinquennal, soit 30 gigawatts retirés d’ici à la fin de 2025, il faudrait fermer 13 gigawatts au second semestre, une perspective que les analystes jugent de plus en plus improbable.
Le tournant du 15e plan quinquennal
Les engagements climatiques de la Chine à l’horizon 2030 sont en jeu. Le pays s’est engagé à atteindre le pic de ses émissions de carbone avant 2030 et la neutralité carbone d’ici à 2060. Pour respecter ces objectifs, les émissions du secteur électrique ne doivent pas augmenter entre 2025 et 2030, estiment les analystes, ce qui exige de passer immédiatement de la construction de nouvelles centrales au charbon à la mise à l’arrêt des capacités existantes.
Le 15e plan quinquennal, qui couvrira la période 2026-2030 et devrait être approuvé en mars, constitue une fenêtre politique décisive. Des chercheurs exhortent Pékin à fixer des objectifs explicites de plafonnement des émissions du secteur électrique, à suspendre les nouvelles autorisations de centrales au charbon et à accélérer la fermeture des unités vieillissantes, inefficaces ou sous-utilisées. Sans fin clairement annoncée à la croissance nette des capacités de production au charbon, la Chine risque d’ériger un obstacle structurel à la transition énergétique.
Le président Xi Jinping devrait annoncer, avant le sommet sur le climat COP30 au Brésil, les contributions déterminées au niveau national de la Chine, c’est-à-dire ses engagements nationaux de réduction des émissions de gaz à effet de serre d’ici à 2035. Des précisions sont également attendues dans le plan quinquennal. Les orientations politiques seront déterminantes pour l’évolution du secteur charbonnier chinois et, avec elle, celle des émissions du pays.
Dans ce contexte, le 15e plan quinquennal ne représente pas simplement un nouveau cycle de planification, mais une occasion décisive de redéfinir le rôle du charbon dans le respect des objectifs économiques, climatiques et de sécurité énergétique à long terme de la Chine. Sans réforme, le pays risque de voir des milliards investis dans le charbon devenir des actifs échoués tout en manquant ses objectifs climatiques.
À retenir
- En 2025, la Chine a mis en service 78 gigawatts de nouvelles capacités de production au charbon, son total annuel le plus élevé en dix ans, tout en ajoutant 315 gigawatts de solaire et 119 gigawatts d’éolien.
- Cette expansion remonte à la vague d’autorisations de 2022-2023, après des pénuries d’électricité dues à la sécheresse et à des contraintes d’approvisionnement. En 2025, les projets nouveaux ou relancés ont atteint un record de 161 gigawatts.
- La Chine et l’Inde représentent ensemble 87 % des ajouts mondiaux de capacités au charbon, tandis que l’UE, les États-Unis et l’Amérique latine abandonnent ce combustible.
- Malgré les nouvelles constructions, la part du charbon dans la production d’électricité est tombée à 51 % à la mi-2025, son plus bas niveau en neuf ans, car la hausse des énergies renouvelables a couvert toute l’augmentation de la demande et le taux d’utilisation des centrales a chuté à 47 %.
- Avec 291 gigawatts de projets encore en développement, la Chine risque de se retrouver avec des actifs échoués et des capacités excédentaires si le 15e plan quinquennal (2026-2030) ne plafonne pas l’expansion du charbon.
- L’Agence internationale de l’énergie prévoit que la demande chinoise de charbon commencera à baisser d’ici 2027, ce qui interroge sur la justification économique de la poursuite des constructions.