Une progression sans précédent de l’adoption des équipements nationaux
L’industrie chinoise des semi-conducteurs a franchi une étape remarquable dans sa quête d’autonomie. Fin 2025, la part des équipements pour semi-conducteurs développés dans le pays a atteint 35 %, contre 25 % en 2024. Ce chiffre dépasse non seulement l’objectif de 30 % fixé par Pékin, mais témoigne aussi des progrès rapides réalisés dans des étapes essentielles de la fabrication. L’adoption des équipements locaux est particulièrement importante pour la gravure et le dépôt de couches minces, où leur utilisation a dépassé 40 %, grâce aux avancées d’entreprises comme Naura Technology Group et Advanced Micro-Fabrication Equipment (AMEC).
Sommaire
- Une progression sans précédent de l’adoption des équipements nationaux
- Les moteurs politiques et les investissements stratégiques
- La règle des 50 % : une nouvelle obligation
- Progrès technologiques et difficultés
- Au-delà de la lithographie : l’IA et la mémoire
- Conséquences mondiales et tensions géopolitiques
- Enjeux économiques et industriels
- Talents et innovation
- La suite
- À retenir
À titre d’exemple, la machine de gravure de classe 5 nanomètres d’AMEC est entrée en phase de validation pour les lignes de production avancées de Taiwan Semiconductor Manufacturing Company (TSMC), signe des capacités croissantes des fabricants chinois d’équipements. De son côté, les fours d’oxydation et de diffusion de Naura équipent désormais plus de 60 % des lignes de production en 28 nm de Semiconductor Manufacturing International Corporation (SMIC), le premier fondeur chinois. Par ailleurs, Piotech a doublé sa part du marché des équipements de dépôt chimique en phase vapeur assisté par plasma sur les lignes de production de mémoire 3D NAND de Yangtze Memory Technology (YMTC), passant de 15 % à 30 %.
Les moteurs politiques et les investissements stratégiques
Cette hausse de l’adoption des équipements nationaux n’est pas le fruit du hasard : elle résulte de mesures politiques délibérées et d’investissements considérables. Le gouvernement chinois a fait de l’autosuffisance dans les semi-conducteurs une priorité stratégique nationale, notamment en réaction au durcissement des contrôles américains à l’exportation. Ces restrictions, instaurées sous l’administration Trump puis maintenues sous Biden, visent à limiter l’accès de la Chine aux technologies de pointe. En représailles, Pékin a intensifié ses efforts pour bâtir une chaîne d’approvisionnement indépendante dans le secteur des semi-conducteurs.
Au cœur de cette stratégie se trouve le Fonds d’investissement pour l’industrie chinoise des circuits intégrés, couramment appelé « Big Fund ». Lancé en 2014, il a engagé des dizaines de milliards de dollars en plusieurs phases pour soutenir la fabrication, la conception et les matériaux destinés aux puces en Chine. À lui seul, le troisième volet du Big Fund a apporté 344 milliards de yuans (47 milliards de dollars), soit davantage que les deux premières tranches réunies. Ce soutien financier a permis à des entreprises comme SMIC, YMTC et Naura de développer leurs activités et d’investir dans la recherche et le développement.
Au-delà des investissements financiers, la Chine a mis en œuvre des politiques comme la « double circulation », qui privilégie la consommation et l’innovation nationales tout en maintenant une ouverture sélective aux marchés mondiaux. Le « système de mobilisation de toute la nation » permet en outre de coordonner les ressources de l’État, du monde universitaire et de l’industrie afin de réaliser des percées dans des technologies clés. Ces dispositifs s’inscrivent dans une stratégie plus vaste visant à réduire la dépendance envers les fournisseurs étrangers et à garantir la sécurité nationale.
La règle des 50 % : une nouvelle obligation
Dans une nouvelle étape de sa quête d’autonomie, la Chine aurait imposé une « règle des 50 % » obligeant les fabricants locaux de puces à utiliser au moins 50 % d’équipements produits dans le pays pour construire de nouvelles usines de semi-conducteurs ou agrandir des sites existants. Selon des sources au fait du dossier, cette règle est appliquée strictement : les demandes qui n’atteignent pas ce seuil sont généralement rejetées. Des dérogations ne sont accordées que pour les lignes de production avancées auxquelles aucun équipement national adapté n’est encore disponible.
Avant, les fondeurs chinois comme SMIC privilégiaient les équipements américains et ne donnaient pas vraiment leur chance aux entreprises chinoises. Mais la situation a changé avec les restrictions à l’exportation de 2024, lorsque les fondeurs chinois n’ont eu d’autre choix que de travailler avec des fournisseurs nationaux.
Cette obligation souligne la détermination de la Chine à éliminer les dépendances étrangères dans sa chaîne d’approvisionnement en semi-conducteurs. La mesure a déjà accéléré l’adoption des équipements nationaux : les outils de gravure de Naura, par exemple, sont testés sur les lignes de production avancées en 7 nm de SMIC.
Progrès technologiques et difficultés
La Chine a réalisé des avancées importantes dans certains domaines, mais d’autres restent à la traîne. Le pays a atteint un niveau élevé d’autosuffisance pour des procédés comme le retrait de la résine photosensible, le nettoyage, la gravure et la planarisation chimico-mécanique (CMP). Il accuse toutefois encore un retard dans des segments clés comme la métrologie, l’enduction et le développement, la lithographie et l’implantation ionique, où les technologies étrangères, notamment japonaises, néerlandaises et taïwanaises, restent indispensables.
L’un des principaux obstacles est l’impossibilité d’accéder aux machines de lithographie les plus avancées. Le groupe néerlandais ASML est le seul fournisseur de machines de lithographie à ultraviolets extrêmes (EUV), indispensables à la fabrication des puces les plus avancées. Les contrôles à l’exportation ont empêché ASML de vendre ces machines à la Chine, contraignant les entreprises chinoises à innover ou à chercher d’autres solutions. Selon certaines informations, d’anciens salariés d’ASML sont rentrés en Chine et contribuent aux efforts de rétro-ingénierie visant à développer des capacités nationales en EUV.
Au-delà de la lithographie : l’IA et la mémoire
Les efforts de la Chine pour gagner en autonomie ne se limitent pas à la fabrication traditionnelle de semi-conducteurs. Le pays progresse également dans les puces d’intelligence artificielle (IA) et la mémoire à large bande passante (HBM), essentielles à l’informatique de nouvelle génération. Des entreprises comme Huawei et Alibaba ont annoncé des avancées dans les accélérateurs d’IA. Huawei a notamment présenté une feuille de route sur trois ans pour ses puces Ascend et prévoit de publier en open source sa plateforme CANN.
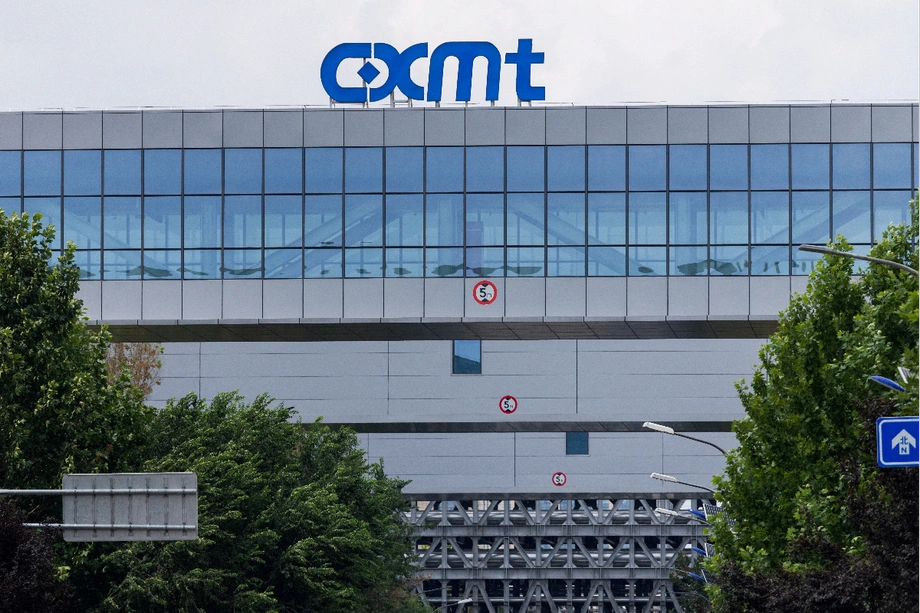
Dans le secteur de la mémoire, YMTC s’est imposée comme un acteur majeur de la mémoire flash NAND, tandis que ChangXin Memory Technologies (CXMT) progresse dans la DRAM. Ces avancées sont essentielles pour réduire la dépendance envers des géants étrangers de la mémoire comme Samsung et SK Hynix. Les contrôles américains à l’exportation visant les mémoires HBM avancées constituent toutefois un obstacle : les entreprises chinoises ne sont actuellement pas en mesure de produire de la HBM2E, un composant essentiel des accélérateurs d’IA haut de gamme.
Conséquences mondiales et tensions géopolitiques
La volonté de la Chine de parvenir à l’autonomie dans les semi-conducteurs a des répercussions importantes sur le secteur technologique mondial. En réduisant sa dépendance aux équipements étrangers, le pays pourrait modifier l’équilibre de la chaîne d’approvisionnement en semi-conducteurs et favoriser l’émergence d’un marché scindé en deux. Le Japon, les Pays-Bas et la Corée du Sud, qui fournissent traditionnellement à la Chine des équipements de pointe, pourraient voir leur part de marché diminuer.
Par ailleurs, la guerre technologique entre les États-Unis et la Chine s’est intensifiée, chaque camp imposant des contrôles à l’exportation et des mesures de rétorsion. Washington a ciblé les principaux acteurs de l’autonomie chinoise, notamment Huawei et SMIC, en leur imposant des restrictions strictes. En réponse, Pékin s’est appuyé sur son contrôle de minerais stratégiques comme le gallium, le germanium et le graphite pour faire pression sur les États-Unis et leurs alliés.
Les États-Unis parient qu’ils peuvent entraver la capacité de la Chine à produire des puces de pointe et donner aux États-Unis et à leurs partenaires davantage de temps pour creuser leur avance sur la Chine.
Cette escalade soulève des questions sur l’avenir de la coopération technologique mondiale. La Chine a progressé vers l’autosuffisance dans les nœuds matures et certains procédés, mais l’autonomie complète dans les technologies de pointe reste hors de portée. L’équilibre entre les impératifs de sécurité nationale et l’interdépendance économique continuera de façonner l’avenir de l’industrie des semi-conducteurs.
Enjeux économiques et industriels
Les politiques industrielles chinoises, en particulier le plan « Made in China 2025 » (MIC25), ont fortement contribué au développement de grands secteurs industriels. Elles ont aussi entraîné des conséquences imprévues, comme des surcapacités et des inefficacités économiques. Les collectivités locales ont beaucoup investi dans des projets redondants, occasionnant du gaspillage et mettant les finances publiques à rude épreuve.
Malgré ces difficultés, l’industrie chinoise des semi-conducteurs a enregistré une croissance remarquable. En 2023, elle a généré 179,5 milliards de dollars de chiffre d’affaires, et son taux de croissance annuel composé devrait atteindre 7,31 % entre 2023 et 2027. Le pays représente désormais 16 % de la production mondiale de puces et se classe au troisième rang mondial. Cette croissance est portée à la fois par le soutien de l’État et par la demande croissante des secteurs nationaux de l’IA, des véhicules électriques et de l’informatique en nuage.
Talents et innovation
Consciente que le progrès technologique repose sur les personnes, la Chine a lancé des initiatives pour attirer et retenir les meilleurs talents. Des programmes comme le Plan des mille talents et le Programme pour les experts étrangers de haut niveau visent à inverser la fuite des cerveaux en incitant les Chinois de l’étranger et les experts internationaux à rentrer ou à travailler en Chine. Le pays a également fait de l’enseignement des sciences, des technologies, de l’ingénierie et des mathématiques (STEM) une priorité afin de développer ses capacités d’innovation.
Ces efforts commencent à porter leurs fruits. Des chercheurs chinois ont présenté des avancées telles que QiMeng, une plateforme de conception de puces pilotée par l’IA, ainsi que la production en série de la première puce d’IA non binaire au monde. Ces innovations montrent que la Chine est capable de dépasser les modèles occidentaux et de tracer ses propres voies technologiques.
La suite
À l’avenir, l’industrie chinoise des semi-conducteurs devrait évoluer vers un modèle hybride, combinant une autosuffisance partielle dans les nœuds matures et une intégration stratégique aux marchés mondiaux. Si l’autonomie technologique complète reste un objectif à long terme, le rythme des progrès laisse penser que la Chine continuera de réduire son retard sur les leaders mondiaux dans des domaines clés.
L’industrie doit toutefois relever plusieurs défis, notamment le manque de talents, les résistances extérieures et la complexité des technologies de pointe. La réussite de la stratégie d’autonomie chinoise dépendra de sa capacité à surmonter ces obstacles tout en préservant l’innovation et la viabilité économique. Pour le reste du monde, les avancées de la Chine nécessiteront des ajustements stratégiques, qu’il s’agisse de coopération, de concurrence ou d’une combinaison des deux.
À retenir
- Fin 2025, l’autosuffisance de la Chine en équipements pour semi-conducteurs a atteint 35 %, dépassant l’objectif de 30 %.
- La part des équipements nationaux a dépassé 40 % dans la gravure et le dépôt de couches minces, grâce notamment à Naura et AMEC.
- Le « Big Fund » a investi des dizaines de milliards de dollars pour soutenir les entreprises chinoises du secteur des semi-conducteurs.
- Une nouvelle « règle des 50 % » impose aux fabricants locaux de puces d’utiliser au moins 50 % d’équipements nationaux pour leurs nouvelles usines.
- Des difficultés persistent dans la lithographie avancée, la métrologie et la production de mémoire à large bande passante.
- Les tensions géopolitiques avec les États-Unis ont accéléré les efforts d’autonomie de la Chine, mais aussi entraîné des mesures de rétorsion.
- L’industrie chinoise des semi-conducteurs a généré 179,5 milliards de dollars de chiffre d’affaires en 2023, et sa croissance devrait se poursuivre.
- L’acquisition de talents et l’enseignement des STEM sont des éléments clés de la stratégie à long terme de la Chine.
- Les avancées dans les puces d’IA et les technologies de mémoire témoignent des capacités d’innovation de la Chine.
- Le paysage mondial des semi-conducteurs pourrait se scinder en deux à mesure que la Chine réduit sa dépendance aux technologies étrangères.