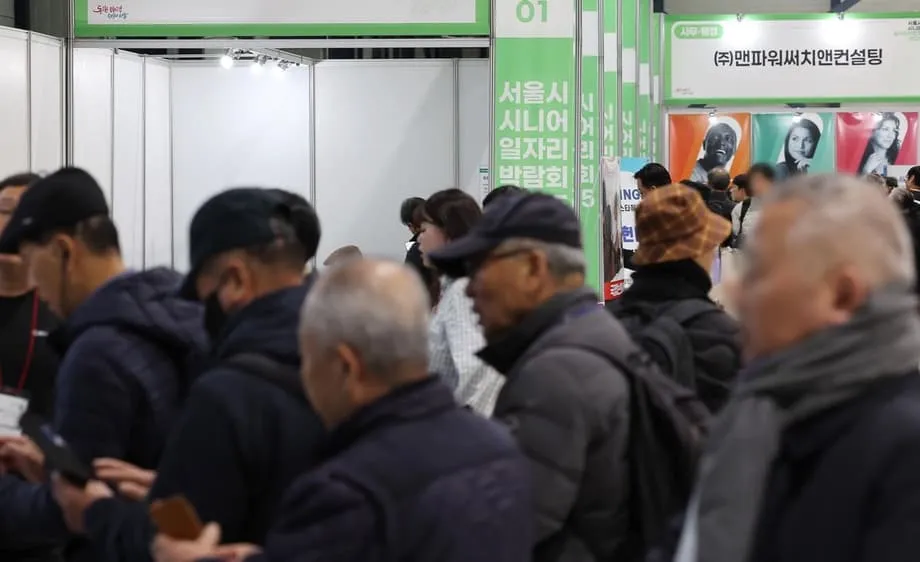
Pourquoi tant de seniors en Corée sont encore au travail
Kim Eun-hui a passé trois décennies dans une entreprise avant d’accepter un départ volontaire à 57 ans. Elle consulte désormais les offres d’emploi du quartier et les annonces en ligne à la recherche d’un travail à temps partiel qui l’aidera à payer les factures pendant que ses deux fils terminent leurs études. Après des années d’emploi stable, la recherche s’est révélée décourageante. Kim explique qu’elle s’est sentie enfermée par son âge, les salaires et le peu de postes ouverts aux personnes à la fin de la cinquantaine.
Sommaire
- Pourquoi tant de seniors en Corée sont encore au travail
- Du choix à la nécessité
- Comment les départs anticipés et les pensions tardives ont créé un manque à gagner
- Le calcul des pensions : ce que les prestations couvrent et ce qu’elles ne couvrent pas
- Le soutien familial s’amenuise
- Qualité des emplois et décalage avec les carrières
- Des carrières plus longues exigent de meilleurs emplois
- Les propositions actuelles des responsables politiques
- Comment les incitations influencent l’âge du départ à la retraite
- La parole aux travailleurs
- À retenir
Après avoir raconté ce qui s’était passé dans son dernier emploi, elle a résumé ses options sans détour.
Si j’avais refusé l’offre de départ anticipé, ils m’auraient licenciée de toute façon. J’ai essayé de trouver un autre emploi stable, mais à mon âge, ce n’était pas facile.
Elle compte continuer à travailler pendant au moins cinq ans. Même cela lui paraît incertain. Kim explique que le poids des frais de scolarité, du loyer et des dépenses quotidiennes ne lui laisse guère de marge pour faire une pause.
Je ne me rendais pas compte à quel point la réalité de l’emploi était difficile. Je comprends pourquoi tant de gens créent de petites entreprises sans même avoir d’expérience.
Son histoire illustre une tendance plus générale. La Corée affiche le taux d’emploi le plus élevé du monde développé parmi les personnes âgées de 65 ans et plus. En 2023, 37,3 % des Coréens de cette tranche d’âge travaillaient encore, contre une moyenne de l’OCDE de 13,6 % et 25,3 % au Japon. La Corée est entrée dans la catégorie des sociétés « super vieillissantes » en 2025, avec 20,3 % de sa population âgée de 65 ans ou plus. Cette proportion devrait dépasser 40 % d’ici à 2050. De nombreuses personnes âgées disent vouloir rester en emploi jusqu’à environ 73,4 ans, mais pour la plupart, ce n’est pas un choix de mode de vie. Dans les enquêtes, 54,4 % des travailleurs âgés déclarent continuer à travailler pour couvrir leurs frais de subsistance. Seule une minorité évoque le plaisir ou le fait d’éviter l’ennui.
Du choix à la nécessité
Le taux élevé d’emploi des seniors résulte de deux forces puissantes qui se conjuguent au cours de nombreuses vies professionnelles : le départ précoce des emplois principaux et des pensions modestes versées plus tard. Il en découle une longue période sans revenus entre le dernier salaire régulier d’un travailleur et le premier versement de sa pension. Beaucoup de seniors comblent cette période en occupant des postes à temps partiel, en enchaînant des contrats à la journée ou en créant de petites entreprises familiales, même lorsque ces activités ont peu de liens avec leur carrière précédente.
Comment les départs anticipés et les pensions tardives ont créé un manque à gagner
L’âge légal de départ à la retraite en Corée est de 60 ans, mais l’âge moyen auquel les personnes quittent leur emploi principal est de 52,9 ans en 2025. L’âge d’ouverture des droits à pension évolue dans le sens opposé. Les personnes nées entre 1961 et 1964 peuvent la percevoir à partir de 63 ans. Celles nées en 1969 ou après doivent attendre 65 ans. Ce calendrier crée une longue période pendant laquelle de nombreux ménages ont besoin de revenus, mais ont perdu la stabilité de leur emploi de carrière. La réponse la plus courante consiste à accepter des emplois peu rémunérés, à cumuler des horaires à temps partiel ou à créer de petites entreprises avec peu d’économies.
Les pratiques de rémunération des entreprises vont dans le même sens. Nombre d’entre elles appliquent une rémunération et des promotions fondées sur l’ancienneté, un système qui lie les salaires aux années de service plutôt qu’au poste occupé ou aux performances. À mesure que l’ancienneté augmente, la masse salariale s’alourdit. Les employeurs réduisent souvent les coûts en incitant les salariés dans la cinquantaine à accepter un départ anticipé. Dans son évaluation du marché du travail coréen, le Fonds monétaire international (FMI) a qualifié ces rigidités de facteur favorisant les départs prématurés d’emplois stables.
Les rigidités structurelles du marché du travail en Corée, à savoir les systèmes de rémunération et de promotion fondés sur l’ancienneté, entraînent des départs prématurés à la retraite.
Les règles et pratiques liées à l’âge influencent ensuite la suite du parcours. La loi autorise la retraite obligatoire à partir de 60 ans. De nombreux lieux de travail adoptent également des systèmes de salaire dégressif, qui réduisent la rémunération dans les années précédant la retraite. Selon des organisations de défense des droits, ces politiques poussent les travailleurs âgés vers des emplois précaires et moins bien rémunérés, souvent sans rapport avec leur expérience. Le coût psychologique peut être lourd. Comme l’a déclaré un avocat de 52 ans cité dans un rapport sur les droits :
C’est une atteinte à la dignité humaine. Sous prétexte que je suis plus âgé, je ne peux pas travailler là où j’ai passé toute ma vie.
Le calcul des pensions : ce que les prestations couvrent et ce qu’elles ne couvrent pas
Les pensions publiques aident, mais elles ne suffisent pas à couvrir les besoins essentiels de nombreux ménages. En 2024, le montant mensuel moyen de la pension nationale était d’environ 660 000 wons (environ 450 dollars). Le gouvernement coréen estime à 1,34 million de wons le coût mensuel minimum de la vie pour une personne seule. Cet écart explique pourquoi tant de personnes continuent à travailler même après avoir commencé à percevoir leur pension. Depuis les années 2000, la Corée a élargi la couverture des pensions et déployé des mesures spécifiques pour atteindre les personnes qui n’étaient pas couvertes pendant leurs années d’activité. La proportion de seniors sans revenu de pension est passée de près de 69 % en 2006 à 8,7 % en 2022. Malgré cela, le taux de pauvreté des seniors en Corée reste le plus élevé de l’OCDE, à 40,4 % en 2023. Les femmes et les plus de 75 ans sont les plus durement touchés. Seules 32,4 % des femmes âgées percevaient une pension nationale en 2022, contre 56,9 % des hommes. La pauvreté touchait 48,7 % des femmes âgées et 61,3 % des personnes de 75 ans et plus.
Les données montrent que les prestations non contributives peuvent réduire les difficultés financières sans éloigner les personnes du marché du travail. Des études sur les extensions de la pension de base en Corée depuis 2014 ont constaté une baisse notable de la pauvreté des personnes âgées, en particulier parmi les plus démunies, et peu d’indices d’un arrêt de l’activité professionnelle chez les bénéficiaires. Certaines familles ont réduit les transferts privés vers leurs parents, mais l’effet net a été un renforcement de la sécurité financière des personnes âgées et une moindre pression sur les enfants adultes.
Les incitations intégrées au système de pension influencent également les comportements. La Corée propose une option de report qui augmente les prestations de 7,2 % pour chaque année de retard dans le début du versement de la pension nationale. De nombreuses personnes âgées qui parviennent à trouver du travail choisissent de différer leur départ et visent ainsi une pension mensuelle plus élevée par la suite. Un contrôle des revenus réduit également les prestations de retraite des personnes dont les revenus actuels sont plus élevés. Cette réduction peut atteindre 50 % au-delà du seuil, mais elle concerne surtout les travailleurs les mieux rémunérés. Pour beaucoup de seniors qui ont besoin d’argent dès maintenant, accepter un emploi reste judicieux malgré une baisse temporaire des prestations.
Le soutien familial s’amenuise
Les Coréens âgés ont longtemps compté sur leurs enfants pour les soutenir pendant la vieillesse, mais ce filet de sécurité se resserre. Les recherches fondées sur l’Étude longitudinale coréenne sur le vieillissement montrent que les transferts des enfants restent importants au moment du départ à la retraite, mais que ce soutien s’affaiblit à mesure que la taille des familles diminue et que les jeunes adultes sont confrontés à leurs propres difficultés économiques. La faible natalité et l’allongement de l’espérance de vie signifient qu’il faut financer davantage d’années avec moins de membres de la famille en âge de travailler pour apporter leur aide. Cette évolution démographique renforce l’importance de pensions suffisantes et de l’accès à des emplois adaptés.
Qualité des emplois et décalage avec les carrières
Les emplois les plus accessibles aux seniors sont souvent moins rémunérés, peu sûrs et exigent une bonne endurance physique. Les données publiques et les analyses des services budgétaires font apparaître une tendance. Environ 61 % des salariés âgés occupent des emplois non réguliers. Près de la moitié travaillent dans de très petites entreprises : 49,4 % sont employés par des sociétés de moins de 10 salariés. Les emplois sont souvent peu qualifiés et manuels : 35,4 % des travailleurs âgés exercent des métiers élémentaires et environ 15 % conduisent des machines. Plus de la moitié, soit 53,2 %, déclarent que leurs nouveaux emplois ont peu ou pas de rapport avec les carrières qu’ils ont construites avant de quitter leur employeur principal. L’écart de rémunération est marqué. Les travailleurs à la fin de la cinquantaine gagnent en moyenne environ 3,51 millions de wons par mois. Au début de la soixantaine, souvent après une reprise d’activité à la suite de leur départ à la retraite, leur salaire moyen tombe à environ 2,79 millions de wons, soit une baisse d’environ 20,5 %.
Ce décalage gaspille du capital humain et fragilise les finances des ménages, précisément au moment où le coût de la vie et les besoins de santé augmentent souvent. Une meilleure adéquation entre compétences et postes, davantage de formations conçues pour les apprenants âgés et des mesures plus fortes contre la discrimination liée à l’âge aideraient davantage de seniors à conserver plus longtemps des postes pertinents. Pour les employeurs, cela signifie aussi repenser les postes pour réduire le port de charges lourdes, faciliter le passage au temps partiel et valoriser les compétences en mentorat et en relation avec la clientèle que les salariés âgés peuvent apporter.
Des carrières plus longues exigent de meilleurs emplois
Alors que davantage de personnes restent en emploi jusqu’à la fin de la soixantaine et au-delà, la qualité de leur travail compte. Des postes adaptés à l’âge, des horaires prévisibles, un accès aux services de santé et des grilles salariales équitables peuvent réduire le turnover et la pénibilité physique. Une meilleure application du principe d’égalité de traitement quel que soit l’âge, ainsi que des critères de promotion transparents, faciliteraient aussi le maintien des travailleurs expérimentés dans les postes où leur contribution est la plus précieuse.
Les propositions actuelles des responsables politiques
La pression en faveur de réformes s’accentue. Le FMI a exhorté la Corée à relever l’âge de départ à la retraite et à remplacer les salaires fondés sur l’ancienneté par une rémunération liée aux postes, qui tienne compte des fonctions et des performances. L’objectif est de maintenir les travailleurs âgés dans des postes stables sans qu’ils ne deviennent une charge croissante pour les employeurs. Les comparaisons internationales montrent qu’une évolution est possible. L’âge légal de départ à la retraite en Corée est inférieur à celui de nombreux pays de l’OCDE. Le FMI souligne également que l’âge d’ouverture des droits à pension en Corée figure parmi les plus bas de l’OCDE. Selon les estimations de l’OCDE, porter l’âge ouvrant droit à pension à 68 ans d’ici à 2035 pourrait accroître l’emploi total de 14 % et le PIB de 12 % d’ici à 2070.
Les débats politiques nationaux portent sur trois axes. Premièrement, rendre les systèmes de rémunération davantage liés aux postes afin que les entreprises ne considèrent pas les salariés en fin de carrière comme de simples centres de coûts. Deuxièmement, élargir le filet de sécurité sociale à davantage de travailleurs occupant des emplois atypiques en étendant l’assurance chômage, en facilitant l’accès aux prestations et en recourant à des dispositifs comme le crédit d’impôt sur les revenus du travail pour soutenir les emplois peu rémunérés. Troisièmement, renforcer la protection sociale des personnes âgées en améliorant l’adéquation et la viabilité de la pension nationale et en ciblant plus efficacement la pension de base sur les plus vulnérables, notamment de nombreuses femmes et les personnes de plus de 75 ans. Les réformes de la santé et de la dépendance à long terme sont également importantes, car les maladies chroniques déterminent souvent la capacité d’une personne à continuer de travailler.
Les entreprises ont aussi un rôle à jouer. Le Japon impose aux employeurs de garantir des possibilités d’emploi aux personnes âgées jusqu’à 70 ans, au sein de l’entreprise ou par d’autres dispositifs. Les entreprises et les autorités coréennes discutent des moyens d’allonger la vie professionnelle en tenant compte des différents secteurs et métiers. Les postes de bureau peuvent être adaptés plus facilement que les emplois physiquement exigeants. Toute mesure visant à prolonger les carrières fonctionne mieux lorsqu’elle s’accompagne de formations, d’une réorganisation des postes et de protections claires pour les travailleurs dont l’état de santé ou le métier rend irréaliste la poursuite d’une activité prolongée.
Comment les incitations influencent l’âge du départ à la retraite
Les économistes qui étudient la Corée constatent que les travailleurs âgés réagissent fortement aux incitations intégrées aux pensions et aux salaires, tournées vers l’avenir. Des revenus supplémentaires et la perspective de prestations futures plus élevées en cas de report de la pension réduisent la probabilité d’un départ immédiat à la retraite. En revanche, le montant du patrimoine constitué sous forme de droits à pension, toutes choses égales par ailleurs, permet moins bien de prévoir le moment où une personne quitte le marché du travail. Ce constat aide à comprendre pourquoi augmenter les gains associés à la poursuite de l’activité et permettre aux travailleurs de rester dans de bons postes peut être une stratégie efficace.
Le soutien familial privé reste important au moment du départ à la retraite, mais la diminution de la taille des familles signifie qu’il ne peut pas, à lui seul, prendre en charge toute la charge. C’est pourquoi la coordination entre les règles de départ à la retraite, la conception des pensions, les pratiques d’emploi et les soins de santé devient urgente. Un chercheur de l’Institut national de recherche sur les pensions a résumé le défi ainsi :
La qualité de vie des personnes âgées ne peut pas s’améliorer si les politiques de retraite, de pension et d’emploi continuent de fonctionner de manière isolée. Une réforme coordonnée est nécessaire pour réduire les frictions entre ces systèmes.
La parole aux travailleurs
Pour des personnes comme Kim Eun-hui, les politiques sur le papier se mesurent à l’aune des offres d’emploi, une par une. Elle reste à l’affût d’un travail près de chez elle, suffisamment rémunéré et offrant des horaires réguliers. Beaucoup de ses pairs se tournent vers de petites franchises, des tournées de livraison ou des postes de sécurité dans les écoles et des fonctions de service civique. L’objectif est simple : maintenir leurs revenus assez longtemps pour financer les projets familiaux et avoir droit plus tard à une pension plus élevée. Dans les enquêtes nationales, les personnes âgées disent souvent qu’elles continueront à travailler jusqu’à environ 73,4 ans si leur santé le permet et si le travail reste faisable.
Kim a expliqué pourquoi tant de ses amis parlent désormais de lancer de petites activités ou d’accepter des horaires que de jeunes demandeurs d’emploi pourraient refuser.
Je comprends pourquoi les gens ouvrent de petites boutiques ou acceptent des emplois à temps partiel. On fait ce qu’on peut jusqu’au début du versement de la pension, et même après, on peut encore avoir besoin de ces revenus supplémentaires.
Ses mots résument l’équilibre précaire dans lequel vivent de nombreux seniors. Des réformes qui améliorent la qualité des emplois, alignent les salaires sur les fonctions et renforcent le revenu de base pendant la vieillesse ne réduiraient pas seulement les difficultés. Elles aideraient aussi la Corée à mobiliser l’expérience de ses citoyens âgés au bénéfice des ménages et de l’économie dans son ensemble.
À retenir
- En 2023, la Corée affichait dans l’OCDE le taux d’emploi le plus élevé chez les personnes de 65 ans et plus, à 37,3 %, loin devant la moyenne de l’OCDE, à 13,6 %.
- La plupart des Coréens âgés travaillent pour couvrir leurs frais de subsistance, et beaucoup disent vouloir rester en emploi jusqu’à environ 73,4 ans.
- L’âge moyen de départ de l’emploi principal est de 52,9 ans, tandis que l’ouverture des droits à pension intervient entre 63 et 65 ans selon l’année de naissance, ce qui crée une longue période sans revenus.
- La pension nationale moyenne s’élève à environ 660 000 wons par mois, soit moins que le coût mensuel minimum de la vie pour une personne seule, estimé à 1,34 million de wons.
- La pauvreté des seniors reste la plus élevée de l’OCDE, à 40,4 %, les femmes et les personnes de plus de 75 ans étant les plus exposées.
- De nombreux travailleurs âgés occupent des emplois non réguliers, peu rémunérés et physiquement exigeants, souvent sans rapport avec leur carrière antérieure.
- Le FMI préconise de relever l’âge de départ à la retraite et de passer à des systèmes de rémunération liés aux postes. Selon les estimations de l’OCDE, porter l’âge ouvrant droit à pension à 68 ans d’ici à 2035 pourrait accroître l’emploi et le PIB à long terme.
- Des études montrent que l’élargissement de la pension de base a réduit la pauvreté des personnes âgées sans les éloigner du marché du travail.
- Le report de la pension augmente les prestations de 7,2 % par année de retard, ce qui incite certains seniors à travailler plus longtemps.
- Les experts appellent à des réformes coordonnées des règles de départ à la retraite, de la conception des pensions, des pratiques d’emploi et des soins de santé pour favoriser des carrières plus longues et de meilleure qualité.