Un coup de frein soudain à Ordos
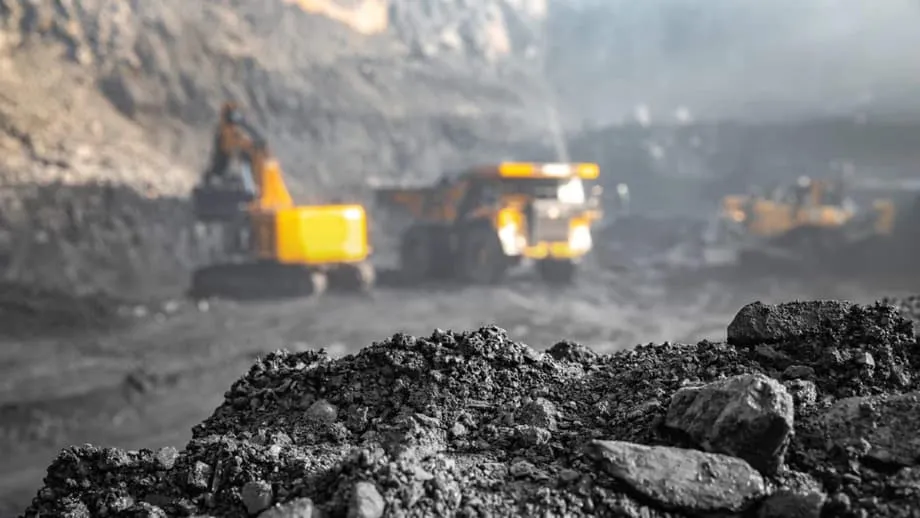
La Chine a ordonné à 15 mines de charbon d’Ordos, en Mongolie-Intérieure, de suspendre leurs activités après que des enquêteurs ont découvert que leur production dépassait d’environ 10 % les niveaux autorisés. La décision, prise par le Bureau de l’énergie de la région autonome de Mongolie-Intérieure, a surpris les négociants, qui s’attendaient à un approvisionnement régulier depuis l’un des principaux bassins charbonniers du pays. Les mines restent à l’arrêt pendant que les autorités examinent les registres de production et le respect des règles. Cette mesure témoigne d’un contrôle plus strict dans un secteur essentiel à l’électricité et à l’industrie lourde chinoises.
Sommaire
- Un coup de frein soudain à Ordos
- Pourquoi réduire la production de charbon maintenant ?
- Le paradoxe des nouvelles centrales à charbon et des restrictions minières
- Ce que les fermetures impliquent pour les prix, l’acier et les chaînes d’approvisionnement
- Inspections et normes de fermeture
- Un virage plus large vers le contrôle des minéraux critiques
- Les enseignements pour les régions dépendantes du charbon
- Les signaux à surveiller dans les prochains mois
- À retenir
Ces fermetures ne sont pas une simple réaction isolée à des problèmes de sécurité. En été, l’Administration nationale de l’énergie a demandé aux provinces productrices de charbon d’auditer leur production et de signaler tout dépassement des capacités autorisées. L’objectif est de maintenir la production dans les limites approuvées et d’éviter une surcapacité susceptible de faire chuter les prix, de fragiliser les finances locales et de compromettre la sécurité des opérations. Les entreprises minières qui accélèrent la production lorsque les prix baissent risquent d’accentuer le recul des cours. Pékin cherche donc à rétablir la discipline avant la saison hivernale de forte demande.
Le charbon reste essentiel en Chine : il fournit environ la moitié de l’électricité du pays et alimente les hauts fourneaux qui produisent l’acier et le ciment. La gestion de ce système ne consiste pas seulement à construire de nouvelles centrales ou turbines. Elle exige un contrôle précis de l’approvisionnement en combustible. C’est dans ce contexte qu’intervient ce coup de frein qui, à première vue, semblait routinier, mais s’inscrit en réalité dans une stratégie plus vaste, qui dépasse le seul cas d’Ordos.
Pourquoi réduire la production de charbon maintenant ?
La situation du marché en 2025 explique le calendrier. La production a progressé d’environ 5,4 % sur un an au premier semestre, un rythme qui a entraîné une offre excédentaire et une baisse des prix. L’Administration nationale de l’énergie a réagi en ciblant les mines dépassant 110 % de leur capacité autorisée dans huit grandes provinces charbonnières, qui représentent ensemble la grande majorité de la production nationale. En septembre, la production mensuelle a légèrement reculé de 1,8 % sur un an, à environ 411,51 millions de tonnes, même si elle restait en hausse d’environ 2 % sur les neuf premiers mois, grâce au solide début d’année. Les mesures de contrôle ont notamment pris la forme de suspensions temporaires, de réductions de quotas et, dans certains cas, de fermetures définitives, avec un suivi renforcé.
L’objectif est d’empêcher une course vers le bas. Les marchés du charbon sont sujets aux cycles d’expansion et de ralentissement. Lorsque les prix baissent, certains producteurs tentent d’accélérer pour répartir leurs coûts fixes, ce qui accentue souvent la chute des cours. Fixer des limites strictes de capacité peut contribuer à stabiliser les prix à des niveaux compatibles avec la sécurité des opérations, le versement des salaires et les recettes fiscales des provinces. Un marché plus stable encourage les investissements dans de meilleurs équipements et des procédés plus propres, et réduit la tentation de négliger les règles.
La Chine a déjà appliqué cette approche à l’acier, à l’aluminium, au ciment et à d’autres industries lourdes. La campagne contre la surcapacité vise à améliorer la qualité de l’offre et à éliminer les opérations les moins efficaces ou les plus risquées. Le rôle du charbon dans la sécurité énergétique incite les responsables à calibrer soigneusement les mesures, mais la tendance est la même : respect plus strict des règles, contrôle fondé sur les données et production plus prévisible.
Le paradoxe des nouvelles centrales à charbon et des restrictions minières
Alors que les mines sont soumises à des limites de production plus strictes, la construction de centrales à charbon s’est accélérée l’an dernier. Une étude du Centre de recherche sur l’énergie et l’air pur et de Global Energy Monitor a révélé que les constructeurs avaient lancé environ 94,5 gigawatts de nouvelles capacités charbonnières en 2024 et relancé 3,3 gigawatts de projets suspendus. Les approbations ont rebondi en fin d’année. Nombre de ces unités seront raccordées au réseau dans les prochaines années, ce qui accroîtra les capacités disponibles même si la production réelle n’augmente pas au même rythme.
À première vue, cela semble contradictoire. En réalité, cette politique reflète l’importance accordée à la fiabilité et aux économies régionales. Les vagues de chaleur, les sécheresses qui affectent l’hydroélectricité et la croissance rapide de la demande industrielle ont poussé les planificateurs du système à sécuriser davantage de capacités pilotables, mobilisables à la demande. En juin 2025, les centrales à charbon produisaient encore environ 51 % de l’électricité chinoise, contre 66 % en 2015, mais les volumes absolus restent élevés. De nouvelles unités peuvent fonctionner à faible taux d’utilisation tout en servant de garantie contre les coupures, en particulier dans les provinces où les pôles industriels ont besoin d’une alimentation électrique stable.
La structure du marché de l’électricité compte également. Dans de nombreuses régions, les contrats de longue durée et les règles de répartition privilégient les centrales à charbon par rapport aux énergies renouvelables. Cela limite la rapidité avec laquelle l’éolien et le solaire peuvent, en pratique, remplacer le charbon, alors même que la Chine installe des capacités renouvelables sans précédent. En 2024, les capacités nominales cumulées du solaire et de l’éolien approchaient le térawatt. Mais les réformes du réseau et du marché doivent suivre le rythme pour que ces capacités produisent davantage d’électricité en pratique. Dans ce contexte, limiter la production minière contribue à maîtriser les coûts du combustible tandis que le système ajoute des centrales de réserve et développe les énergies renouvelables.
Plusieurs analyses estiment que la consommation de charbon en Chine devrait approcher son pic autour de 2025. Un plateau reste compatible avec la construction de nouvelles centrales si le parc est utilisé de façon plus flexible et si les unités les plus anciennes sont progressivement mises à l’arrêt. La discipline imposée à la production minière soutient cette évolution en atténuant la volatilité des prix et en orientant les investissements vers des actifs plus efficaces et plus propres.
Ce que les fermetures impliquent pour les prix, l’acier et les chaînes d’approvisionnement
Une baisse de la production nationale dans un bassin majeur comme Ordos soutient généralement les prix du charbon en Chine. Les négociants se tournent vers les marchés maritimes pour combler les déficits, avec des livraisons terrestres depuis la Mongolie et des importations par voie maritime depuis l’Indonésie, l’Australie et la Russie. La Chine a importé un volume record de 542,7 millions de tonnes de charbon en 2024. Lorsque la croissance de la production nationale ralentit, la demande d’importations peut se maintenir ou augmenter, ce qui tend à raffermir les prix de référence régionaux et à modifier les flux commerciaux en Asie.
Les effets dépassent le secteur de la production d’électricité. La sidérurgie dépend du charbon à coke, d’une qualité différente de celle de la majeure partie du charbon utilisé pour produire de l’électricité. Pourtant, les prix des différentes qualités peuvent évoluer de concert lorsque la logistique et le sentiment des investisseurs convergent. La hausse des coûts des combustibles peut faire monter les prix de l’acier, qui se répercutent sur l’automobile, l’électroménager, les machines et les matériaux de construction. Les cimenteries, les verreries et les usines chimiques sont confrontées à des dynamiques de coûts similaires.
Les États-Unis ont réduit la part du charbon dans la production d’électricité, mais dépendent toujours du charbon métallurgique pour l’acier et participent aux échanges mondiaux de charbon. Les changements de politique en Chine peuvent faire évoluer les prix de référence mondiaux, qui influencent les fabricants américains et européens par l’intermédiaire de l’acier et d’autres matériaux énergivores. C’est pourquoi les fermetures à Ordos sont suivies de près dans les grands centres de négoce des matières premières, et pas seulement à Pékin et à Hohhot.
Inspections et normes de fermeture
Fermer une mine ne se résume pas à actionner un interrupteur. La fermeture et le suivi ultérieur exigent des plans portant sur la stabilité des sols, le traitement de l’eau, la gestion des déchets et la reconversion des communautés. Les recommandations de bonnes pratiques élaborées avec le soutien de la Banque mondiale préconisent de s’y préparer cinq à dix ans à l’avance, de fixer des budgets clairs et de maintenir une surveillance après l’arrêt de la production. Cette planification réduit les risques environnementaux et aide les communautés à s’adapter.
Le cycle de contrôle actuel en Chine est plus strict que les précédents. Les sanctions en cas de dépassement de capacité sont mieux définies et le suivi de la production en temps réel rend plus difficile le dépassement des autorisations. Cela améliore la sécurité, favorise une concurrence équitable et réduit le risque de fermetures brutales et mal encadrées, qui laisseraient des sites dangereux et des communautés dans l’incertitude.
Les terrains inutilisés offrent également une possibilité claire. Selon l’analyse de Global Energy Monitor, la reconversion de mines de charbon fermées ou sur le point de l’être en fermes solaires pourrait fournir près de 300 gigawatts de capacités renouvelables dans le monde. La Chine est déjà en tête de cette transition du charbon vers le solaire, avec environ 90 projets en exploitation, totalisant près de 14 gigawatts, et des dizaines d’autres en développement. La reconversion des terrains miniers peut créer des emplois locaux dans la construction et la maintenance, permettre de réutiliser les raccordements au réseau et les sous-stations, et contribuer à la restauration des sols.
Un virage plus large vers le contrôle des minéraux critiques
Le charbon n’est pas la seule ressource soumise à des règles plus strictes. La Chine a entrepris de centraliser et de renforcer le contrôle du lithium, un minéral stratégique pour les batteries. Une loi révisée sur les ressources minérales est entrée en vigueur le 1er juillet. Elle confie au ministère des Ressources naturelles les enregistrements et les autorisations. Dans le bassin lithiumifère de Yichun, les exploitants ont été invités à soumettre de nouveau leurs documents concernant les réserves et les teneurs en minerai. Plusieurs mines et raffineries ont réduit leur production dans l’attente des contrôles de conformité. L’objectif est de combler les lacunes dans les autorisations, d’améliorer les performances environnementales et d’éliminer les capacités à risque.
Les changements de politique ont provoqué une flambée des prix du carbonate de lithium fin juin, suivie d’une correction après que les limites imposées par les marchés boursiers ont freiné la spéculation. Selon les analystes, les risques liés aux autorisations concernent une part importante de la production chinoise de lithium et pourraient affecter une part considérable de l’offre mondiale d’ici 2026 si les changements étaient brutaux. Les signaux envoyés par Pékin indiquent une restructuration progressive, afin d’éviter aux fabricants de batteries et aux acheteurs de véhicules électriques de subir des hausses soudaines de coûts. Cette approche reprend la stratégie appliquée au charbon : calmer les marchés volatils, orienter les capitaux vers des ressources de meilleure qualité et préserver la sécurité de l’approvisionnement à long terme.
Ensemble, la discipline imposée au charbon et la réforme des minéraux critiques révèlent une méthode cohérente. L’État s’appuie sur les audits, les quotas et les licences pour réduire la concurrence destructrice et orienter les investissements. À court terme, il en résulte une offre légèrement plus restreinte et des prix plus fermes. À plus long terme, l’objectif est de mettre en place un système qui soutienne le développement des nouvelles énergies sans déstabiliser les anciennes.
Les enseignements pour les régions dépendantes du charbon
L’expérience à l’étranger montre pourquoi la planification est importante. En Pologne, les fermetures brutales de mines lors de la transition des années 1990 ont durablement marqué les communautés qui dépendaient des logements fournis par les entreprises, des services sociaux et de salaires réguliers. Même si le pays prévoit de fermer ses dernières mines au cours de la prochaine décennie, les difficultés sociales et économiques persistent là où les aides et la reconversion professionnelle ne sont pas arrivées à temps. Une transition juste nécessite des échéances claires, des programmes de reconversion et des plans crédibles de redéveloppement avant la fin du dernier poste.
Pour les provinces charbonnières chinoises, la diversification et la réutilisation des terrains seront aussi importantes que le respect des règles. La Mongolie-Intérieure, le Shanxi et le Shaanxi peuvent développer la production d’énergies renouvelables, les services de réseau et les projets industriels propres sur les sites miniers existants ou à proximité. Des programmes aidant les travailleurs à se reconvertir dans la construction, l’exploitation des réseaux et la fabrication propre peuvent préserver les compétences locales et stabiliser les recettes fiscales. Des partenariats internationaux et des fonds nationaux consacrés à la formation des travailleurs et à la reconversion des sites peuvent réduire le délai entre la fermeture et l’apparition de nouvelles perspectives.
Les signaux à surveiller dans les prochains mois
Le rythme des décisions politiques donnera le ton. Il faudra surveiller les mises à jour de l’Administration nationale de l’énergie concernant le respect des capacités autorisées, les avis provinciaux sur les ajustements de quotas et les déclarations officielles sur la réouverture de mines après les enquêtes à Ordos. Les données mensuelles sur la production de charbon, les volumes transportés par rail et le trafic portuaire indiqueront si le passage de la croissance au recul se poursuit pendant les pics hivernaux.
L’équilibre du secteur électrique sera tout aussi révélateur. Il faudra suivre les autorisations de nouvelles centrales à charbon, les heures de fonctionnement des unités existantes et les taux d’écrêtement de la production éolienne et solaire. Les améliorations du réseau et les réformes du marché qui permettent une répartition plus flexible de la production peuvent accroître la part des énergies renouvelables sans risquer des coupures. Pour les minéraux critiques, les décisions d’octroi de licences au Jiangxi et au Qinghai, ainsi que le rythme des contrôles portant sur d’autres matériaux stratégiques, influenceront le coût des batteries, le prix des véhicules électriques et les échanges à l’exportation.
À retenir
- Quinze mines d’Ordos, en Mongolie-Intérieure, ont été fermées après avoir dépassé d’environ 10 % leur production autorisée, dans l’attente des résultats des enquêtes.
- L’Administration nationale de l’énergie a ordonné des audits de grande ampleur, ciblant les mines qui dépassent 110 % des capacités approuvées dans les principales provinces productrices.
- La production de charbon a progressé d’environ 5,4 % sur un an au premier semestre 2025, avant de reculer de 1,8 % sur un an en septembre, les restrictions ayant commencé à produire leurs effets.
- La Chine a commencé à construire environ 94,5 gigawatts de nouvelles capacités de production d’électricité au charbon en 2024 et relancé 3,3 gigawatts de projets, soit le plus haut niveau de démarrage de chantiers depuis dix ans.
- En juin 2025, le charbon fournissait environ 51 % de l’électricité chinoise, contre 66 % en 2015, tandis que les capacités éoliennes et solaires atteignaient de nouveaux records.
- La Chine a importé un volume record de 542,7 millions de tonnes de charbon en 2024. Les variations de la production nationale peuvent donc influer sur les prix maritimes régionaux et les flux commerciaux.
- Les bonnes pratiques de fermeture des mines prévoient une planification cinq à dix ans à l’avance ; les inspections renforcées de la Chine visent à réduire les risques environnementaux et les risques pour la sécurité.
- La reconversion de mines fermées en sites solaires pourrait fournir près de 300 gigawatts dans le monde ; la Chine compte déjà environ 14 gigawatts de capacités issues de la conversion de sites charbonniers en sites solaires.
- Une loi révisée sur les ressources minérales centralise les autorisations relatives au lithium. Les contrôles à Yichun et ailleurs visent à renforcer le respect des règles et à orienter les investissements.
- Les analystes s’attendent à ce que la consommation de charbon en Chine approche son pic autour de 2025, la politique visant à stabiliser les prix, à préserver la sécurité énergétique et à gérer la transition.