Au Gansu, deux systèmes énergétiques se développent côte à côte
Dans le corridor du Hexi, aux confins du désert de Gobi, des éoliennes et des champs de panneaux solaires s’étendent désormais à perte de vue, en longues rangées scintillantes. Les vents réguliers et les vastes plateaux de la région ont fait du Gansu l’un des principaux pôles chinois de production d’électricité renouvelable. Pourtant, juste au-delà des dunes, d’imposantes cheminées signalent une autre source d’énergie, qui reste au cœur du réseau national. À la centrale électrique de Changle, dans le Gansu, une sixième unité au charbon d’un gigawatt est entrée en service, portant la capacité du complexe à 6 gigawatts. À elle seule, cette installation peut fournir autant d’électricité qu’un petit pays, rappelant que la transition énergétique chinoise avance simultanément sur deux fronts.
Sommaire
- Au Gansu, deux systèmes énergétiques se développent côte à côte
- Combien de nouvelles centrales au charbon sont encore en construction ?
- Pourquoi le charbon persiste malgré le boom record des énergies renouvelables
- La sécurité énergétique après la crise de l’électricité de 2021
- Les goulets d’étranglement du réseau et les contrats favorables au charbon
- Les nouvelles centrales au charbon produisent-elles davantage, ou fonctionnent-elles simplement autrement ?
- Études régionales, du Gansu à la Mongolie-Intérieure
- Qu’est-ce qui accélérerait la sortie du charbon ?
- La situation mondiale et l’importance de la Chine
- Points clés
Les responsables présentent souvent le charbon comme un filet de sécurité pour un système électrique qui intègre rapidement l’éolien et le solaire. L’argument de la stabilité est simple. La production solaire chute la nuit et peut diminuer lors des tempêtes de sable ou des périodes nuageuses. La production éolienne varie selon les saisons. À l’inverse, les centrales au charbon peuvent produire à la demande, 24 heures sur 24, à condition de disposer de combustible. L’équilibre est délicat. En 2021, une crise de l’électricité a entraîné des rationnements et des ralentissements d’usines dans plusieurs provinces. Maintenir une capacité suffisante et pilotable est devenu une priorité, alors même que le pays redouble d’efforts pour réduire ses émissions.
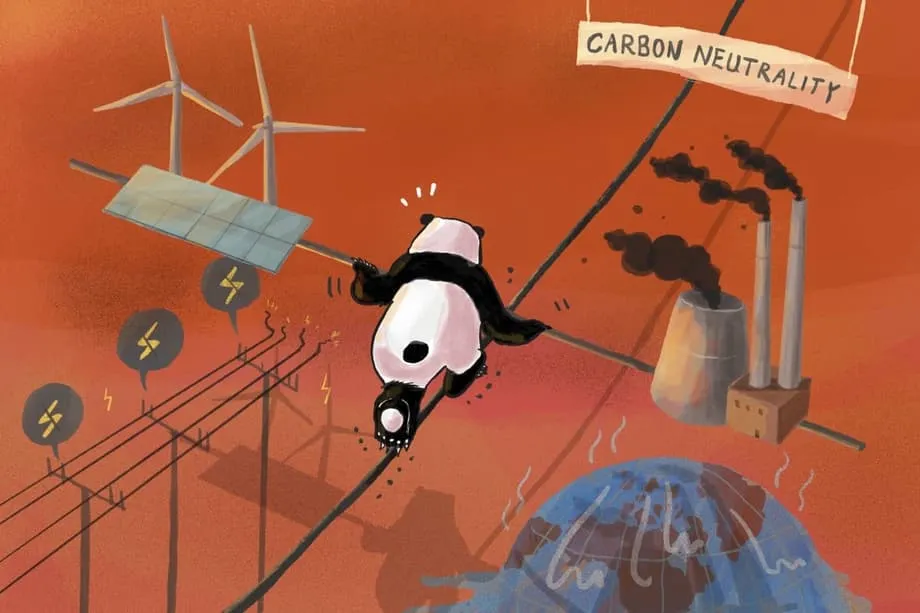
La Chine s’est engagée à atteindre le pic de ses émissions de carbone avant 2030 et la neutralité carbone d’ici 2060. Ces objectifs stimulent des investissements records dans les technologies propres. Ils s’accompagnent aussi d’une vague de nouveaux projets de centrales au charbon, que les autorités locales présentent comme une garantie de sécurité énergétique et un pilier de la croissance industrielle. Le paradoxe est particulièrement frappant dans des régions comme le Gansu, où les capacités éoliennes et solaires progressent à un rythme record tandis que de gigantesques centrales au charbon continuent de s’étendre pour soutenir le réseau.
Combien de nouvelles centrales au charbon sont encore en construction ?
Les estimations des analystes font état d’un puissant rebond des chantiers de centrales au charbon. En 2024, les travaux ont commencé sur 94,5 gigawatts de nouveaux projets et repris sur 3,3 gigawatts de projets mis en attente, soit le niveau le plus élevé depuis dix ans. Les autorisations de nouvelles capacités ont atteint 66,7 gigawatts en 2024, les approbations s’accélérant au second semestre après un début d’année plus lent. Les nouveaux projets proposés, bien qu’en baisse par rapport à la flambée de 2022 et 2023, représentaient encore 68,9 gigawatts. La Chine a concentré l’immense majorité des mises en chantier de nouvelles centrales au charbon dans le monde cette année-là. Le retrait des anciennes unités a pris du retard : il est passé d’environ 13 gigawatts en 2020 à près de 2,5 gigawatts en 2024.
La part du charbon dans le réseau reste importante, mais elle diminue lentement à mesure que les énergies propres se développent. La Chine a ajouté à elle seule environ 356 gigawatts de capacités éoliennes et solaires en 2024, soit plusieurs fois les ajouts annuels en Europe. Fin 2024, la capacité solaire installée approchait 890 gigawatts et la capacité éolienne près de 520 gigawatts, selon des instituts de recherche, tandis que le parc charbonnier restait proche de 1 200 gigawatts. En juin 2025, la part du charbon dans la production d’électricité est tombée à près de 51 %, son niveau le plus bas en neuf ans, tandis que les énergies renouvelables représentaient environ 60 % des capacités installées. Ces chiffres illustrent à la fois la rapidité du développement des énergies propres et l’ampleur du parc charbonnier toujours raccordé au réseau.
Les projets en cours signifient que de nombreuses nouvelles unités au charbon seront mises en service au cours des deux ou trois prochaines années. Cela suscite des craintes : ces capacités pourraient évincer l’électricité renouvelable, en particulier dans les provinces où les réseaux et les marchés continuent de favoriser le charbon. La question de savoir si l’augmentation des capacités entraînera une hausse de la consommation de charbon dépend du fonctionnement du système électrique, et pas seulement du nombre de cheminées construites.
Pourquoi le charbon persiste malgré le boom record des énergies renouvelables
L’essor des énergies propres en Chine est exceptionnel, mais le charbon conserve sa place pour des raisons qui dépassent les seuls besoins de production. Les dirigeants provinciaux gardent en mémoire les pénuries passées. Les planificateurs du réseau doivent faire face à des pics estivaux qui augmentent rapidement. Les règles du réseau et les structures contractuelles continuent de favoriser la production au charbon, et leur évolution est lente. Ensemble, ces facteurs ont prolongé le rôle du charbon, même si les énergies propres peuvent couvrir une grande partie de la hausse de la demande.
La sécurité énergétique après la crise de l’électricité de 2021
Les pénuries de 2021 ont provoqué un choc. La flambée de la demande, conjuguée à des prix élevés du charbon et à des tarifs de détail rigides, a conduit les centrales à refuser ou à ne pas pouvoir produire à perte. Plusieurs provinces ont instauré des rationnements. Des quartiers ont été plongés dans le noir et des usines ont réduit leurs horaires de travail. Depuis, des réformes ont amélioré la répartition de la production et la tarification, mais de nombreuses autorités locales ont fait approuver de nouvelles unités au charbon à titre de précaution. L’objectif était de constituer une réserve capable de faire face aux événements météorologiques extrêmes, aux longues périodes de faible production éolienne et solaire, ainsi qu’aux nouveaux pics de demande de l’industrie ou des ménages.
Les goulets d’étranglement du réseau et les contrats favorables au charbon
Même lorsque l’électricité propre est abondante, elle n’atteint pas toujours le marché. Dans plusieurs provinces, les contrats à long terme et les quotas d’achat minimum d’électricité au charbon continuent de peser sur la répartition de la production. Selon les estimations des analystes, l’écrêtement des énergies renouvelables a augmenté fin 2024, avec un taux de l’ordre de quelques pour cent, et il est souvent plus élevé dans les régions intérieures, où les capacités de transport vers les centres de consommation côtiers sont limitées. De nombreux acheteurs sont liés par des contrats qui les obligent à acheter une quantité fixe d’électricité au charbon, même lorsque l’éolien et le solaire sont disponibles à moindre coût.
Qi Qin, analyste de la Chine au Centre for Research on Energy and Clean Air, a résumé le dilemme auquel sont confrontés les producteurs d’énergie propre lorsque les contrats et les quotas limitent leur accès au réseau.
Il faudrait intégrer davantage d’énergie solaire et éolienne au réseau électrique, mais ces accords l’en empêchent.
Le financement et la politique industrielle expliquent également la persistance du charbon. Les compagnies minières ont soutenu une grande partie des nouvelles centrales approuvées, s’assurant ainsi des débouchés à long terme pour leur production et préservant l’emploi local. Les gouvernements provinciaux promeuvent souvent de nouvelles unités au nom du développement économique, les centrales au charbon servant de piliers à des projets énergivores dans les secteurs de la chimie, des métaux ou du traitement des données. Sans réformes de marché qui récompensent la flexibilité et privilégient la production au moindre coût, ces incitations maintiennent le charbon au cœur du système.
Les nouvelles centrales au charbon produisent-elles davantage, ou fonctionnent-elles simplement autrement ?
La capacité n’est pas synonyme de production. Ces dernières années, l’essor des énergies propres a couvert la majeure partie, et parfois la totalité, de la hausse de la demande d’électricité en Chine. Le charbon a servi à combler l’écart entre la demande totale et la production cumulée de l’hydroélectricité, du nucléaire, de l’éolien et du solaire. Lorsque cet écart se réduit, la production au charbon peut stagner ou diminuer, même si de nouvelles unités sont construites. Les chercheurs observent peu de corrélation entre l’augmentation des capacités charbonnières et une hausse de la consommation de charbon. En revanche, le nombre d’heures de fonctionnement des centrales tend à diminuer, car davantage d’installations se disputent un nombre réduit d’heures de production.
Les politiques publiques visent à confier au charbon un rôle d’appoint flexible. Dans les faits, de nombreuses centrales fonctionnent encore comme des unités de base. Des contraintes techniques, comme les seuils de charge minimale stable et les rampes de montée en puissance plus lentes, limitent la baisse possible de la production et la rapidité de réaction des unités. Les obligations contractuelles et les mécanismes de rémunération des capacités encouragent également la production plutôt que la flexibilité. La modernisation des centrales pour permettre des variations de puissance plus amples et plus rapides, le développement du stockage et la mise en place d’une répartition de la production fondée sur le marché sont essentiels pour que le charbon joue le rôle d’appoint qui lui est destiné.
L’expérience acquise depuis les pénuries montre que les investissements dans la gestion du réseau, les interconnexions entre provinces et le stockage, associés à une meilleure gestion de la demande, peuvent maintenir l’alimentation électrique même en période de tension. Ces améliorations réduisent le besoin de construire davantage de centrales au charbon pour garantir la fiabilité du système. Lorsque les énergies propres couvrent la nouvelle demande et que le réseau fonctionne avec souplesse, la production au charbon peut diminuer tandis que la fiabilité s’améliore.
Études régionales, du Gansu à la Mongolie-Intérieure
Le Gansu illustre clairement la progression parallèle des énergies renouvelables et du charbon. Avec ses 6 gigawatts, le complexe de Changle est la plus grande centrale au charbon de la province. Les autorités locales le présentent comme un stabilisateur d’un réseau riche en énergie éolienne et solaire. Pendant les longues nuits d’hiver ou les périodes sans vent, ses turbines comblent les lacunes que les batteries et les stations de transfert d’énergie par pompage ne peuvent pas encore couvrir à grande échelle. L’extension de la centrale, annoncée fin 2024, s’est accompagnée de la poursuite du développement des parcs éoliens et solaires du Gansu, qui exportent de l’électricité vers l’est.
Dans le cœur charbonnier de la Chine, une méga-centrale connue sous le nom de Yushen Yuheng est citée en exemple de consolidation. Elle remplace des centaines de mégawatts d’unités de petite taille et peu efficaces par des unités supercritiques plus grandes et plus performantes. Le projet intègre également des capacités renouvelables sur le site, avec des dizaines de mégawatts d’éolien et quelques centaines de mégawatts de solaire, et comprend une installation de captage du carbone conçue pour piéger environ 100 000 tonnes par an. L’objectif est de fournir une électricité plus fiable, avec des émissions plus faibles par unité, tout en retirant du réseau les installations les plus anciennes.
La Mongolie-Intérieure est le théâtre d’une autre forme d’expérimentation. Un vaste complexe de transformation du charbon en produits chimiques, exploité par une entreprise publique d’électricité, s’est doté d’une unité de production d’hydrogène vert et d’une centrale éolienne et solaire dédiée d’environ 150 mégawatts. L’objectif est de réduire l’intensité carbone de l’hydrogène et du gaz de synthèse destinés à des produits en aval comme l’ammoniac et le méthanol. Si cela ne décarbone pas la production d’électricité, cette démarche indique une voie possible pour l’industrie lourde, où les énergies renouvelables remplaceraient progressivement une partie du charbon utilisé.
L’hydrogène vert est prometteur pour la sidérurgie, la chimie et le stockage saisonnier de longue durée, mais son utilisation dans la production d’électricité au quotidien reste limitée. L’électrolyse exige une électricité abondante et peu coûteuse, ainsi que des infrastructures importantes pour le transport et le stockage. Les analystes estiment qu’en Chine, l’hydrogène vert reste plus cher que l’hydrogène gris produit à partir de combustibles fossiles. La co-combustion d’ammoniac dans les centrales au charbon peut réduire les émissions, mais même un mélange à 10 % peut rendre l’électricité bien plus coûteuse que si l’on brûlait uniquement du charbon. Au cours des cinq prochaines années, développer l’éolien, le solaire, le stockage, le transport d’électricité et la gestion de la demande offrira une solution moins coûteuse pour remplacer le charbon à grande échelle, tandis que les projets pilotes d’hydrogène continueront de mûrir pour l’industrie et le stockage de secours.
Qu’est-ce qui accélérerait la sortie du charbon ?
Les analystes, les spécialistes des réseaux et de nombreux planificateurs provinciaux préconisent un ensemble de mesures cohérent. L’objectif est de permettre aux énergies propres de produire dès qu’elles sont disponibles, d’adapter le charbon à un rôle flexible et de donner aux investisseurs un calendrier clair de la transition. Le prochain plan quinquennal et la mise à jour des objectifs climatiques peuvent ancrer cette orientation.
- Mettre fin aux nouvelles autorisations de centrales au charbon conventionnelles qui ne sont pas explicitement conçues et contractualisées pour fonctionner avec souplesse.
- Accélérer le retrait des centrales anciennes et peu efficaces et fixer des objectifs de réduction du nombre moyen d’heures de fonctionnement du parc.
- Réformer les contrats d’achat d’électricité à long terme qui imposent un niveau minimal d’achat d’électricité au charbon, et passer à une répartition de la production fondée sur le marché, privilégiant les sources les moins coûteuses.
- Développer les marchés au comptant et les marchés de services auxiliaires afin de rémunérer la flexibilité, les montées en puissance rapides et le soutien de la tension.
- Moderniser les lignes de transport pour acheminer davantage d’électricité éolienne et solaire des régions intérieures vers les centres de consommation côtiers, et accroître les échanges entre provinces.
- Développer les batteries, les stations de transfert d’énergie par pompage et la gestion de la demande afin de gérer les variations de courte durée sans recourir au charbon.
- Mettre en place des mécanismes de rémunération des capacités qui récompensent la disponibilité flexible plutôt qu’une production constante.
- Aligner les incitations provinciales sur les objectifs nationaux, notamment grâce à des réformes fiscales et financières qui réduisent l’intérêt des compagnies minières pour le financement de nouveaux projets.
Les signaux politiques issus des initiatives internationales de transition hors du charbon comptent également. Julie Dabrusin, ministre canadienne de l’Environnement et du Changement climatique et coprésidente de l’Alliance : Énergiser au-delà du charbon, a résumé cette orientation lors d’un rassemblement consacré au climat.
Alors que le monde s’oriente vers une énergie bas carbone et des technologies propres pour favoriser la croissance économique et un environnement sain, la transition du charbon vers les énergies propres est inévitable.
La situation mondiale et l’importance de la Chine
La production d’électricité au charbon recule dans de nombreuses régions, mais les capacités continuent de progresser dans les deux plus grandes économies d’Asie. Au premier semestre 2025, la Chine et l’Inde ont représenté la majeure partie des nouvelles centrales au charbon mises en service dans le monde. L’Europe et l’Amérique latine n’ont pratiquement aucun projet de nouvelle centrale et se concentrent sur les mises à l’arrêt. Les États-Unis continuent de fermer des unités au charbon pour des raisons économiques, même si les choix politiques évoluent au gré des élections. Ces tendances mondiales mettent en évidence les choix de la Chine, compte tenu de la taille de son système et de son influence sur l’industrie manufacturière et les chaînes d’approvisionnement.
La Chine est également le pilier de l’économie mondiale des énergies propres. Elle fabrique l’immense majorité des panneaux solaires du monde, domine les secteurs des batteries et des véhicules électriques, et développe à grande échelle le stockage sur réseau et les lignes à très haute tension. Ces exportations font baisser le coût des technologies pour le reste du monde et aident les pays du Sud à déployer rapidement les énergies renouvelables. En Chine, l’ajout de capacités d’énergie propre a déjà contribué à ralentir la hausse des émissions nationales, en couvrant une demande qui aurait autrement été satisfaite par des combustibles fossiles.
La coexistence d’un secteur des énergies propres en plein essor et d’un vaste parc charbonnier est au cœur du sujet. Si les réformes des marchés et du réseau suivent le rythme des installations, les énergies propres produiront plus longtemps, l’écrêtement reculera et la production au charbon diminuera, même si de nouvelles capacités sont mises en service. Si les contrats et les règles de répartition continuent de favoriser le charbon, la production renouvelable sera freinée et les émissions resteront plus élevées que nécessaire. Compte tenu du poids de la Chine, l’issue pèsera sur la demande mondiale de charbon et le rythme de la décarbonation dans le monde.
Points clés
- La centrale de Changle, dans le Gansu, a atteint 6 gigawatts tandis que la province développait l’éolien et le solaire, illustrant la stratégie énergétique chinoise à deux volets.
- En 2024, les travaux ont commencé sur environ 94,5 gigawatts de nouvelles capacités au charbon et ont repris sur 3,3 gigawatts, soit le niveau le plus élevé depuis dix ans.
- Les nouvelles autorisations de centrales au charbon ont atteint 66,7 gigawatts en 2024. Les projets proposés ont reculé par rapport aux pics de 2022 et 2023, mais sont restés nombreux.
- La Chine a ajouté environ 356 gigawatts de capacités éoliennes et solaires en 2024 et, à la mi-2025, la part du charbon dans la production d’électricité était tombée à près de 51 %.
- Les contrats et quotas en faveur du charbon, ainsi que les goulets d’étranglement du réseau, ont entraîné une hausse de l’écrêtement des énergies renouvelables malgré des ajouts records de capacités propres.
- Selon les analystes, les nouvelles capacités au charbon n’augmentent pas automatiquement les émissions, car le nombre d’heures de fonctionnement peut diminuer avec le développement des énergies propres.
- Les compagnies minières financent une grande partie des nouveaux projets, renforçant les incitations économiques locales à poursuivre les constructions.
- Pour accélérer la transition, les mesures possibles comprennent l’arrêt de la plupart des nouvelles autorisations, la réforme des contrats, le développement des marchés au comptant et la rémunération de la flexibilité.
- La Chine et l’Inde ont été à l’origine de la plupart des mises en service de nouvelles centrales au charbon au début de 2025, tandis que l’Europe et l’Amérique latine ont avancé dans leurs plans de sortie du charbon.
- La production chinoise de technologies propres fait baisser les coûts à l’échelle mondiale, et les réformes du marché intérieur détermineront la rapidité avec laquelle le charbon cédera la place aux énergies renouvelables.